بیمه بدنه خودرو؛ بیمهای برای خودروی خودتان
تاریخچه، پوششها، خسارت و نحوه محاسبه حقبیمه — به زبان ساده
وقتی خودروی خودتان آسیب میبیند، این بیمه بدنه است که هزینه تعمیر را بر عهده میگیرد، نه شخص ثالث.
بیمه شخص ثالث خسارتِ «دیگران» را میدهد؛ اما اگر خودروی خودتان در یک برخورد مقصر باشید، یا یک صبح بیدار شوید و ببینید خودرو سر جایش نیست، ثالث هیچ کمکی به شما نمیکند. بیمه بدنه دقیقاً برای همین خلأ ساخته شده است: جبران خسارتهای واردشده به خودروی خودِ بیمهگذار. در این صفحه میخوانید این بیمه از کجا آمده، چه پوششهایی دارد، خسارتش در عمل چطور پرداخت میشود و حقبیمهاش چگونه محاسبه میشود.
تاریخچه بیمه بدنه در جهان
نخستین بیمهنامه خودرو در جهان در سال ۱۸۹۸ در آمریکا صادر شد و پوشش اصلیاش «مسئولیت در برابر دیگران» بود. اما هرچه مالکیت خودرو در آغاز قرن بیستم همگانیتر شد، یک نیاز دیگر هم روشن شد: خودِ خودرو دارایی گرانقیمتی است و صاحبش هم برای خسارتِ آن به پشتوانه نیاز دارد. اینجا بود که پوشش خسارتِ خودِ خودرو شکل گرفت؛ پوششی که در بسیاری از زبانها با واژه «کاسکو» شناخته میشود.
«کاسکو» واژهای ایتالیایی به معنای «بدنه» است که از بیمه دریایی به بیمه خودرو رسید و هنوز هم در بازار ایران خیلیها بیمه بدنه را به همین نام میشناسند. در دهههای بعد، با گرانتر شدن خودروها و قطعات، بیمه بدنه از یک پوشش لوکس به یکی از ارکان اصلی بیمه خودرو در جهان تبدیل شد: سرقت کلی، آتشسوزی و برخورد، ستونهای اصلی آن ماندند و پوششهای تکمیلی بهمرور به آن اضافه شدند.
بیمه بدنه در ایران؛ اختیاری، اما با چارچوب رسمی
برخلاف شخص ثالث، بیمه بدنه در ایران اختیاری است؛ هیچ قانونی شما را به خریدش مجبور نمیکند و نداشتنش جریمه ندارد. اما «اختیاری بودن» به معنای بیقاعده بودن نیست:
- قانون بیمه (مصوب ۱۳۱۶): اساس قرارداد بیمه بدنه، مثل همه بیمهنامههای کشور، قانون بیمه است؛ شرایط عمومی پارسیان هم صراحتاً بر همین قانون تکیه دارد.
- آییننامه شماره ۵۳ شورای عالی بیمه (مصوب ۱۳۸۴): چارچوب شرایط عمومی بیمهنامه بدنه را تعیین میکند؛ پوششها، استثناها، فرانشیز و نحوه پرداخت خسارت در همین چارچوب نوشته میشود.
- شرایط عمومی هر شرکت: متن دقیق تعهدات را بیمهنامه و شرایط عمومی همان شرکت مشخص میکند؛ متن کامل شرایط عمومی بیمهنامه بدنه پارسیان را در همین سایت میتوانید بخوانید.
شرکت بیمه پارسیان از سال ۱۳۸۲ با مجوز بیمه مرکزی فعالیت میکند و بیمهنامههای بدنه این سایت در همین چارچوب صادر میشود.
پوششهای اصلی بیمه بدنه
هسته اصلی بیمهنامه بدنه، طبق شرایط عمومی، این خطرهاست:
- حادثه و برخورد: خسارت ناشی از برخورد با خودرو یا جسم ثابت و متحرک، واژگونی و سقوط خودرو.
- آتشسوزی، صاعقه و انفجار: خسارت واردشده به خودرو یا لوازم یدکی همراه آن.
- سرقت کلی: دزدیدهشدن خودِ خودرو، یا خسارتی که در جریان سرقت به خودرو وارد شود.
- نجات و انتقال: خسارتهایی که هنگام نجات خودروی آسیبدیده یا انتقال آن به تعمیرگاه پیش میآید.
- باتری و لاستیک: خسارت باتری و لاستیکها در اثر خطرات بیمهشده، تا سقف مقرر در شرایط (معمولاً ۵۰٪ قیمت نو).
پوششهای تکمیلی؛ با انتخاب خودتان
با پرداخت حقبیمه اضافه میتوانید این پوششها را هم به بیمهنامهتان اضافه کنید:
- سرقت درجا (قطعات و لوازم): دزدیدهشدن قطعات خودرو در حالت توقف؛ سقف تعهدش در بیمهنامه مشخص میشود و فرانشیزش طبق شرایط ۲۰٪ است.
- شکست شیشه: شکستگی شیشههای خودرو بدون نیاز به حادثه دیگری؛ فرانشیز آن در شرایط عمومی ۲۰٪ در نظر گرفته شده است.
- بلایای طبیعی: سیل، زلزله، آتشفشان و تگرگ که در حالت عادی از پوشش اصلی بیروناند.
- نوسان قیمت: اگر ارزش خودرو در طول مدت بیمهنامه بالا برود، این پوشش اختلاف ارزش را در دو سطح ۲۵٪ و ۵۰٪ جبران میکند تا خسارتتان با قیمتهای قدیمی حساب نشود.
- سفر خارجی (ترانزیت): برای سفر با خودرو به خارج از کشور، پوشش جداگانهای از ۱۰ روز تا ۲ ماه صادر میشود.
- استهلاک نامتعارف: در حالت عادی افت ارزش و استهلاک خودرو از پوشش بیرون است؛ با این پوشش، کاهش ارزش نامتعارف خودرو در اثر حادثه، تا سقف مقرر در بیمهنامه جبران میشود.
- جنگ: خسارتهای ناشی از جنگ که در حالت عادی از پوشش بیرون است، با این پوشش و پرداخت حقبیمه اضافی قابل جبران است.
- ایاب و ذهاب: در مدتی که خودرو بهعلت خسارت بیمهشده در تعمیرگاه است، هزینه رفتوآمد روزانه تا سقف و مدت مقرر در بیمهنامه پرداخت میشود.
- صافکاری بدون رنگ: هزینه رفع فرورفتگیهای بدنه با صافکاری بدون رنگ، تا سقف مقرر در بیمهنامه پرداخت میشود.
و چه چیزی را نمیدهد؟ طبق شرایط عمومی: خسارت عمدی، رانندگی بدون گواهینامه معتبر یا در حال مستی و مصرف مواد، جنگ (مگر با خرید پوشش تکمیلی جنگ)، شورش و اعتصاب، انفجارهای هستهای، استهلاک و کاهش ارزش خودرو، و خسارتهای ناشی از مسابقه و آزمایش سرعت تحت پوشش نیستند. سیل و زلزله هم فقط با خرید پوشش تکمیلی بلایای طبیعی جبران میشوند.
فرانشیز یعنی چه؟
فرانشیز بخشی ثابت از هر خسارت است که پرداختش با خودِ بیمهگذار است و بقیه را بیمه میپردازد. مثلاً با فرانشیز ۱۰٪، در خسارت ۱۰ میلیون تومانی یک میلیون تومان سهم شماست و ۹ میلیون را بیمهگر میدهد. میزان فرانشیز خسارتهای اصلی در بیمهنامهتان درج میشود و معمولاً در خسارت اول کمتر و با تکرار خسارت در همان سال بیشتر میشود؛ در سرقت کلی و پوششهایی مثل سرقت درجا و شکست شیشه، این سهم طبق شرایط عمومی ۲۰٪ است. فرانشیز برای این است که خسارتهای کوچک و مکرر، قیمت بیمهنامه را برای همه بالا نبرد.
مهمترین نکته بدنه: خودرو را به «ارزش واقعی» بیمه کنید
در بیمه بدنه، مبلغ بیمهشده را خودتان با اعلام ارزش خودرو تعیین میکنید و طبیعی است که بعضیها برای کمتر شدن حقبیمه، ارزش کمتری اعلام کنند. اما شرایط عمومی یک قاعده روشن دارد: اگر خودرو کمتر از ارزش واقعیاش بیمه شده باشد، خسارت هم به همان نسبت کمتر پرداخت میشود — حتی در خسارتهای جزئی.
فرض کنید ارزش واقعی خودروی شما ۱ میلیارد تومان است، اما آن را ۷۰۰ میلیون تومان بیمه کردهاید (یعنی ۷۰٪ ارزش واقعی). حالا در یک برخورد، خسارت جزئی ۱۰۰ میلیون تومانی به خودرو وارد میشود:
- بیمه فقط ۷۰٪ خسارت را مبنا قرار میدهد: ۷۰ میلیون تومان (پس از کسر فرانشیز و کسورات قانونی).
- ۳۰ میلیون باقیمانده، با اینکه خسارت «جزئی» بوده، از جیب شما میرود.
یعنی کماعلامکردن ارزش خودرو، صرفهجویی نیست؛ انتقال بخشی از هر خسارت به دوش خودتان است. راه درست، بیمهکردن خودرو به ارزش روز و استفاده از پوشش نوسان قیمت است.
خسارت در عمل: از حادثه تا پرداخت
بیمه بدنه از پرخسارتترین رشتههای بازار است: در نیمه نخست ۱۴۰۳ نسبت خسارت آن به ۸۳٫۷٪ رسید (آمار بیمه مرکزی)؛ یعنی از هر ۱۰۰ تومان حقبیمه بدنه، حدود ۸۴ تومان بهصورت خسارت به مردم برگشته است. مسیر دریافت خسارت هم در شرایط عمومی قدمبهقدم مشخص است:
- اعلام سریع: حداکثر ظرف ۵ روز کاری از وقتی از حادثه باخبر شدید، باید خسارت را به بیمهگر اعلام کنید.
- دستنزدن تا بازدید: تا پیش از موافقت بیمهگر، خودرو را جابهجا یا تعمیر نکنید (مگر به دستور مقامات انتظامی) تا کارشناس خسارت را همانطور که اتفاق افتاده ببیند.
- پرداخت: بیمهگر موظف است حداکثر تا ۱۵ روز پس از تکمیل مدارک و توافق بر سر مبلغ، خسارت را بپردازد؛ خسارت سرقت کلی مسیر و مهلت جداگانه خودش را دارد.
- خسارت کلی: اگر هزینه تعمیر و نجات از ۷۵٪ ارزش روز خودرو بیشتر شود، خودرو «خسارت کلی» محسوب میشود و تسویه بر مبنای ارزش معاملاتی روز حادثه انجام میشود.
برای اعلام و پیگیری خسارت بدنه پارسیان با مرکز خسارت به شماره ۰۲۱-۸۲۵۹ تماس بگیرید.
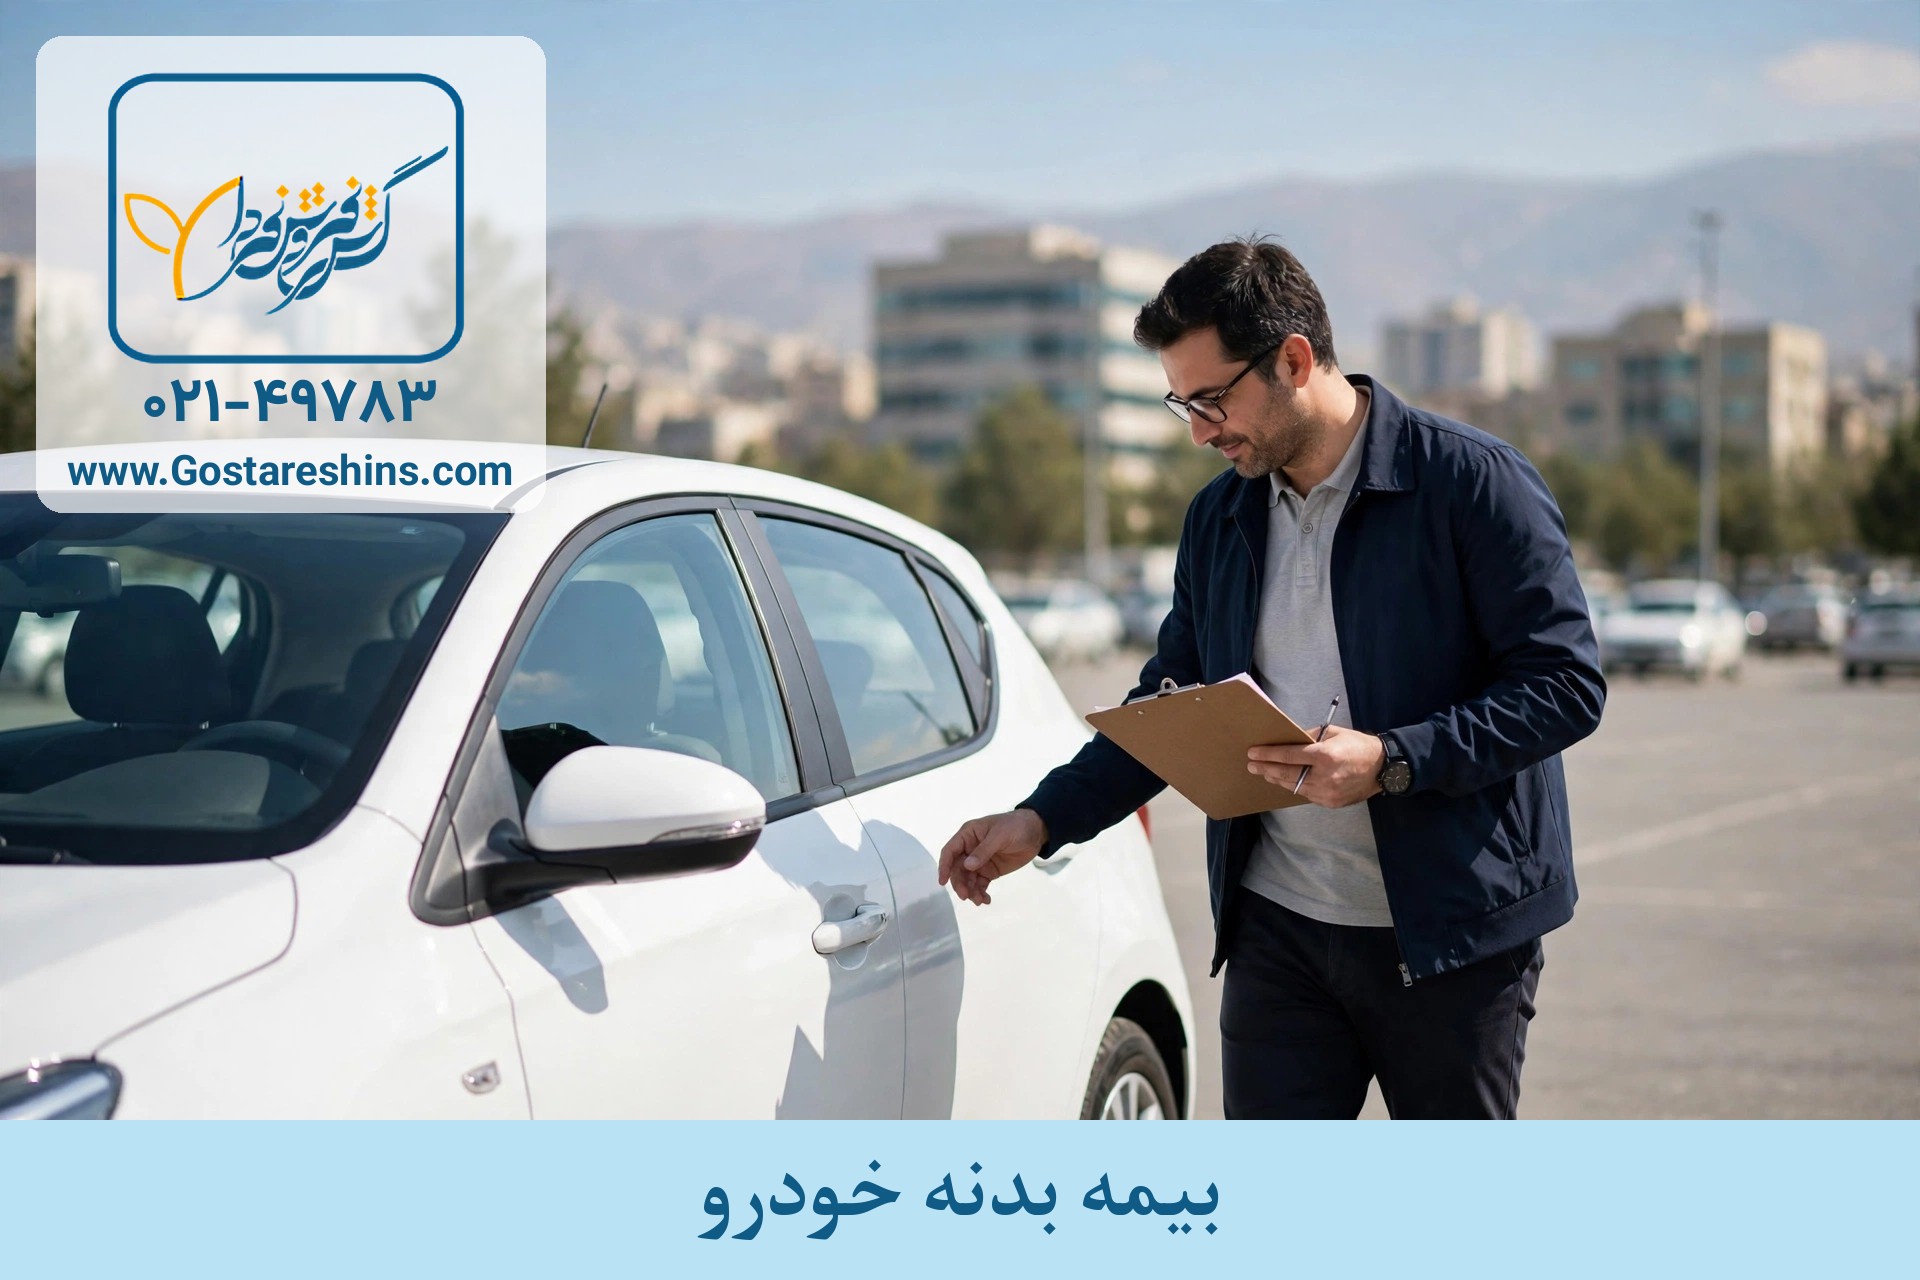
بازدید پیش از صدور؛ سلامت فعلی بدنه ثبت میشود تا مبنای خسارتهای آینده باشد.
پیش از خرید بدانید: بازدید و چند قاعده صدور
- بازدید خودرو: برای نخستین بیمه بدنه، یا وقتی در سال قبل خسارت داشتهاید، بازدید خودرو لازم است. بازدید عادی رایگان است و کارشناس در محل انجامش میدهد؛ آسیبهای قبلی خودرو در همین بازدید ثبت میشود تا بعداً با خسارت تازه اشتباه گرفته نشود.
- قدمت خودرو: پذیرش معمولاً برای خودروهای تا ۲۰ سال است؛ بالاتر از آن در موارد خاص و با مجوز ممکن میشود.
- تجهیزات غیرفابریک: لوازم اضافهای که روی خودرو نصب کردهاید فقط وقتی در خسارت حساب میشوند که هنگام صدور ثبت و تأیید شده باشند.
حقبیمه چطور محاسبه میشود؟
برخلاف شخص ثالث، بدنه نرخ پایه یکسان کشوری ندارد؛ هر شرکت نرخ خودش را دارد و مبلغ نهایی روی «ارزش روز خودرو» ساخته میشود. عوامل اصلی:
- ارزش روز خودرو: ستون اصلی محاسبه؛ هرچه خودرو گرانتر، حقبیمه بیشتر — و همانطور که دیدید، اعلام ارزش کمتر از واقع، هنگام خسارت به ضررتان تمام میشود.
- نوع، مدل و سال ساخت و کاربری: خودروی شخصی با خودروی آموزشی یا بارکش نرخ یکسانی ندارد.
- پوششهای تکمیلی انتخابی: هر پوشش اضافه، مبلغ خودش را دارد.
- فرانشیز انتخابی: پذیرش سهم بیشتر از خسارت، حقبیمه را کمتر میکند.
- تخفیف عدم خسارت: پاداش رانندگی بدون خسارت است و پلکانی بالا میرود: در الگوی رایج بازار سال اول ۲۵٪، سال دوم ۳۵٪، سال سوم ۴۵٪ و سال چهارم ۶۰٪ — و در سالهای بعد تا سقف ۷۰٪ میرسد.
- تخفیفهای دیگر: خرید نقدی (معمولاً حدود ۱۰٪) و خودروی صفرکیلومتر تا یکسال پس از پلاکگذاری. این تخفیفهای اضافه با عنوان «تخفیف گروهی» شناخته میشوند؛ از جمله تخفیفِ داشتنِ سابقه تخفیف عدم خسارت در بیمه شخص ثالث. مجموع همه تخفیفهای قابل تجمیع میتواند تا ۸۵٪ برسد.
مبلغ دقیق بیمهنامه خودروی شما به ارزش روز همان خودرو، پوششهای انتخابی و سابقه تخفیفتان بستگی دارد. برای استعلام دقیق و صدور، در صفحه خرید بیمه بدنه درخواستتان را ثبت کنید یا با کارشناس هوشمند گفتگو را شروع کنید.
منابع: آمار عملکرد بیمه مرکزی ایران (نیمه نخست و دوماهه نخست ۱۴۰۳)، شرایط عمومی بیمهنامه بدنه خودرو پارسیان (بازنگری ۰۴)، آییننامه شماره ۵۳ شورای عالی بیمه (۱۳۸۴). این متن جنبه آموزشی دارد و جایگزین متن بیمهنامه و شرایط آن نیست.
مطالعه شرایط عمومی بیمهنامه بدنه خودرو (متن کامل)
تماس با دفتر: ۰۲۱-۴۹۷۸۳
بازگشت به خرید آنلاین بیمه