

بیمه مهندسی؛ از کارگاه تا بهرهبرداری، پروژه زیر پوشش است
هر پروژهای — سد و نیروگاه و کارخانه، یا یک ساختمان در حال ساخت — در طول ساخت و در دوره بهرهبرداری با خطرهایی روبهروست که هیچ بیمه دیگری پوشششان نمیدهد. بیمه مهندسی دقیقاً برای همین خطرهای فنی ساخته شده است.
بیمه مهندسی چیست؟
بیمه مهندسی خانوادهای از بیمهنامههاست که ریسکهای فنی پروژهها و ماشینآلات را پوشش میدهد: از روزی که مصالح وارد کارگاه میشود تا روز تحویل پروژه، و بعد از آن در تمام دوره بهرهبرداری. دو گروه اصلی دارد: بیمهنامههای «دوره ساخت» که مدت قرارداد را پوشش میدهند و هر کدام دو بخش دارند — خسارت مادی به خود پروژه، و مسئولیت در برابر اشخاص ثالث — و بیمهنامههای «دوره بهرهبرداری» که سالانه صادر میشوند و ماشین و تجهیزات در حال کار را بیمه میکنند.
یک ویژگی این رشته را از همه رشتهها جدا میکند: بیمهگر مهندسی از روز اول فقط بیمهگر نیست، «مهندس بازرس» هم هست. بازدید فنی، پرسشنامه تخصصی و بازرسی دورهای جزئی از خودِ بیمهنامه است؛ چون در این رشته، پیشگیری از حادثه نصف قرارداد است.
از انفجار دیگهای بخار تا پروژههای عظیم؛ تاریخچه در جهان
بیمه مهندسی فرزند انقلاب صنعتی است. وقتی موتور بخار همهجا را گرفت، انفجار دیگهای بخار به یک فاجعه روزمره تبدیل شد؛ فقط در یک دهه میانی قرن نوزدهم در بریتانیا، صدها نفر بر اثر انفجار دیگ بخار جان باختند. پاسخ مهندسان و صاحبان صنایع، در سال ۱۸۵۴ «انجمن استفادهکنندگان بخار منچستر» بود: انجمنی که دیگهای اعضا را مرتب بازرسی میکرد تا اصلاً منفجر نشوند — نخستین مرجع بازرسی دیگ بخار در بریتانیا.
چهار سال بعد، در ۱۸۵۸، اعضای همان انجمن نخستین شرکت بیمه مهندسی جهان، «شرکت بیمه دیگ بخار»، را ساختند و فرمول «اول بازرسی، بعد بیمه» متولد شد. در ۱۸۶۶ همین فرمول به آمریکا رسید و شرکت بازرسی و بیمه دیگ بخار هارتفورد تأسیس شد؛ و در ۱۸۸۲ بازرسی دورهای دیگها در بریتانیا رنگ قانون و اجبار گرفت.
اوایل قرن بیستم، گام بعدی برداشته شد: بیمه «شکست ماشینآلات» در آلمان عرضه شد و دیگر فقط انفجار دیگ موضوع نبود؛ خودِ ماشینِ نصبشده و در حال کار بیمه میشد. در دهه ۱۹۲۰ هم شرکتهای آلمانی و بریتانیایی برای نخستین بار بیمهنامه پیمانکاران را برای سازههای در حال ساخت ساختند — قالبی که بعد از جنگ جهانی دوم، با بازسازی اروپا و موج پروژههای بزرگ، به بیمهنامههای آشنای تمامخطر پیمانکاران و تمامخطر نصب تبدیل شد. همزمان، بیمه تجهیزات الکترونیکی هم از پوشش تأسیسات تلفن و تلهپرینتر دهه ۱۹۲۰ به بیمه رایانهها و تجهیزات پزشکی امروز رسید.
بیمه مهندسی در ایران؛ با سدها آمد
در ایران، بیمه مهندسی با پروژههای بزرگ زیرساختی وارد شد. صدور این بیمهنامهها از اوایل دهه ۱۳۴۰ با کمک شرکت آلمانی Munich Re — از توسعهدهندگان اصلی این رشته در جهان — آغاز شد و نخستین بیمهنامه مهندسی ایران در سال ۱۳۴۲ برای سد لتیان صادر شد. بیشتر بیمهنامههای رایج امروز این رشته در ایران، بر پایه همان قالبهای استاندارد بینالمللی نوشته شدهاند.
منطقش روشن است: هیچ سد، نیروگاه، پالایشگاه یا کارخانه بزرگی بدون پوشش دوره ساخت قابل تأمین مالی و اجرا نیست. کارفرما و بانک و پیمانکار، هر سه، میخواهند بدانند اگر وسط پروژه حادثهای رخ داد، کار از نو شروع نمیشود.
خانوادههای بیمه مهندسی
تمام خطر پیمانکاران (CAR)؛ برای سازه در حال ساخت
پروژه ساختمانی یا عمرانی — ساختمان، پل، سد، راه، تونل — را از تخلیه مصالح در کارگاه تا تحویل، در برابر تقریباً همه حوادث ناگهانی بیمه میکند: آتشسوزی و صاعقه، سیل و زلزله و رانش زمین، طوفان، سرقت، خطا و سهلانگاری غیرعمد و اجرای ناقص؛ هر علتی جز آنچه صریحاً استثنا شده است. بخش اول بیمهنامه خسارت مادی به خود کارهای اجرایی، مصالح دپوشده، ماشینآلات ساختمانی و اموال مجاور است و بخش دوم، مسئولیت پیمانکار در برابر آسیب جانی و مالی به اشخاص ثالث. بعد از تحویل هم میتوان «دوره نگهداری» را به بیمهنامه اضافه کرد. جزئیات در شرایط بیمهنامه تمام خطر پیمانکاران و مسیر خرید از صفحه بیمه مهندسی پارسیان.
تمام خطر نصب (EAR)؛ وقتی قلب پروژه، نصب ماشین است
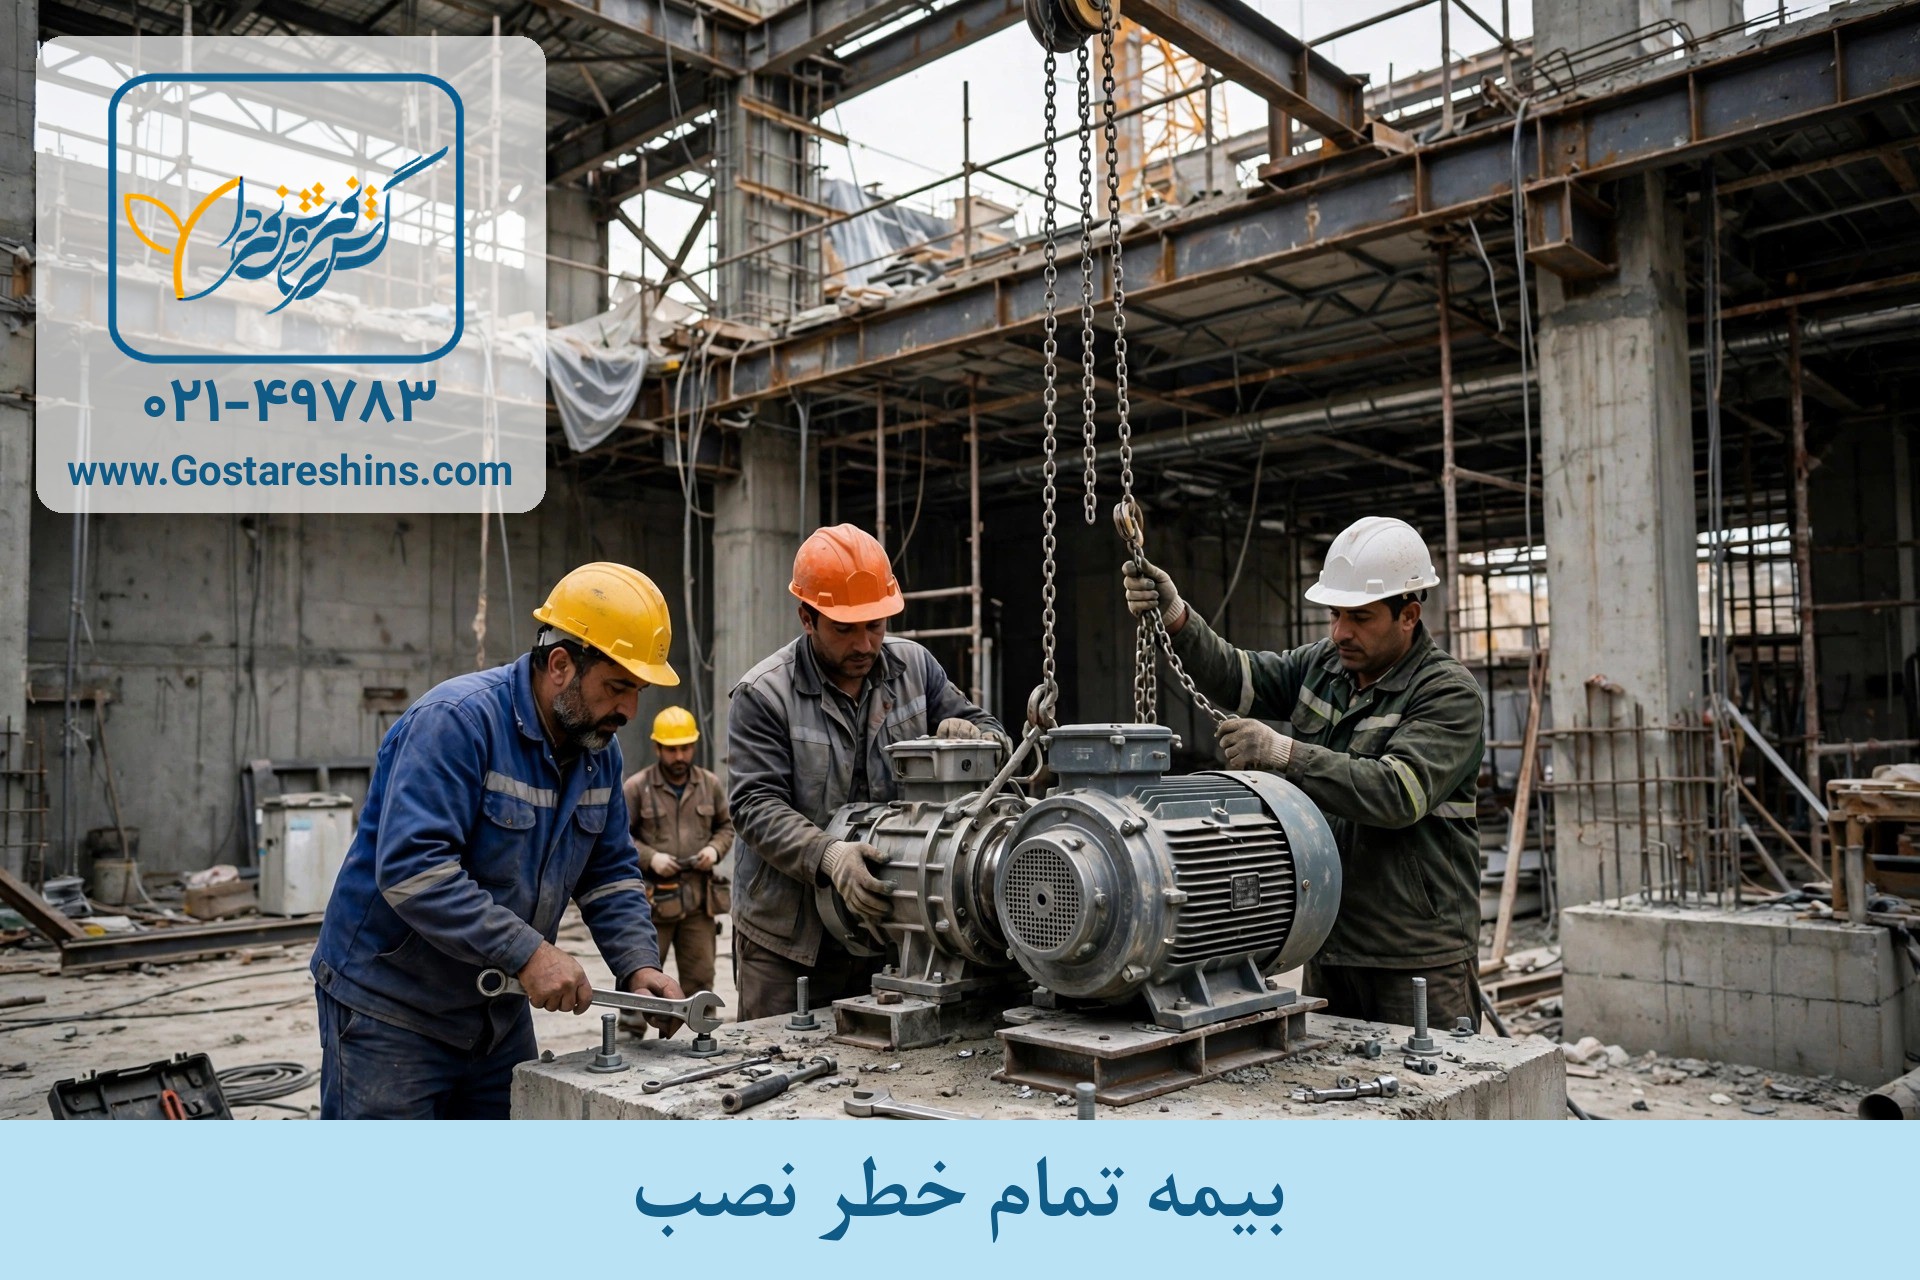
وقتی ارزش اقلامی که نصب میشوند از مصالح ساختمانی بیشتر است — نیروگاه، پالایشگاه، کارخانه، خط تولید، پتروشیمی — بیمهنامه درست، تمام خطر نصب است. ساختارش مثل پیمانکاران دوبخشی است، اما یک برگ برنده دارد: «دوره آزمایش» را هم پوشش میدهد؛ یعنی خطرناکترین روزهای عمر یک نیروگاه، روزهای نخستین روشنشدن و تست، زیر پوشش بیمه است. جزئیات در شرایط بیمهنامه تمام خطر نصب.
شکست ماشینآلات؛ برای ماشینِ در حال کار
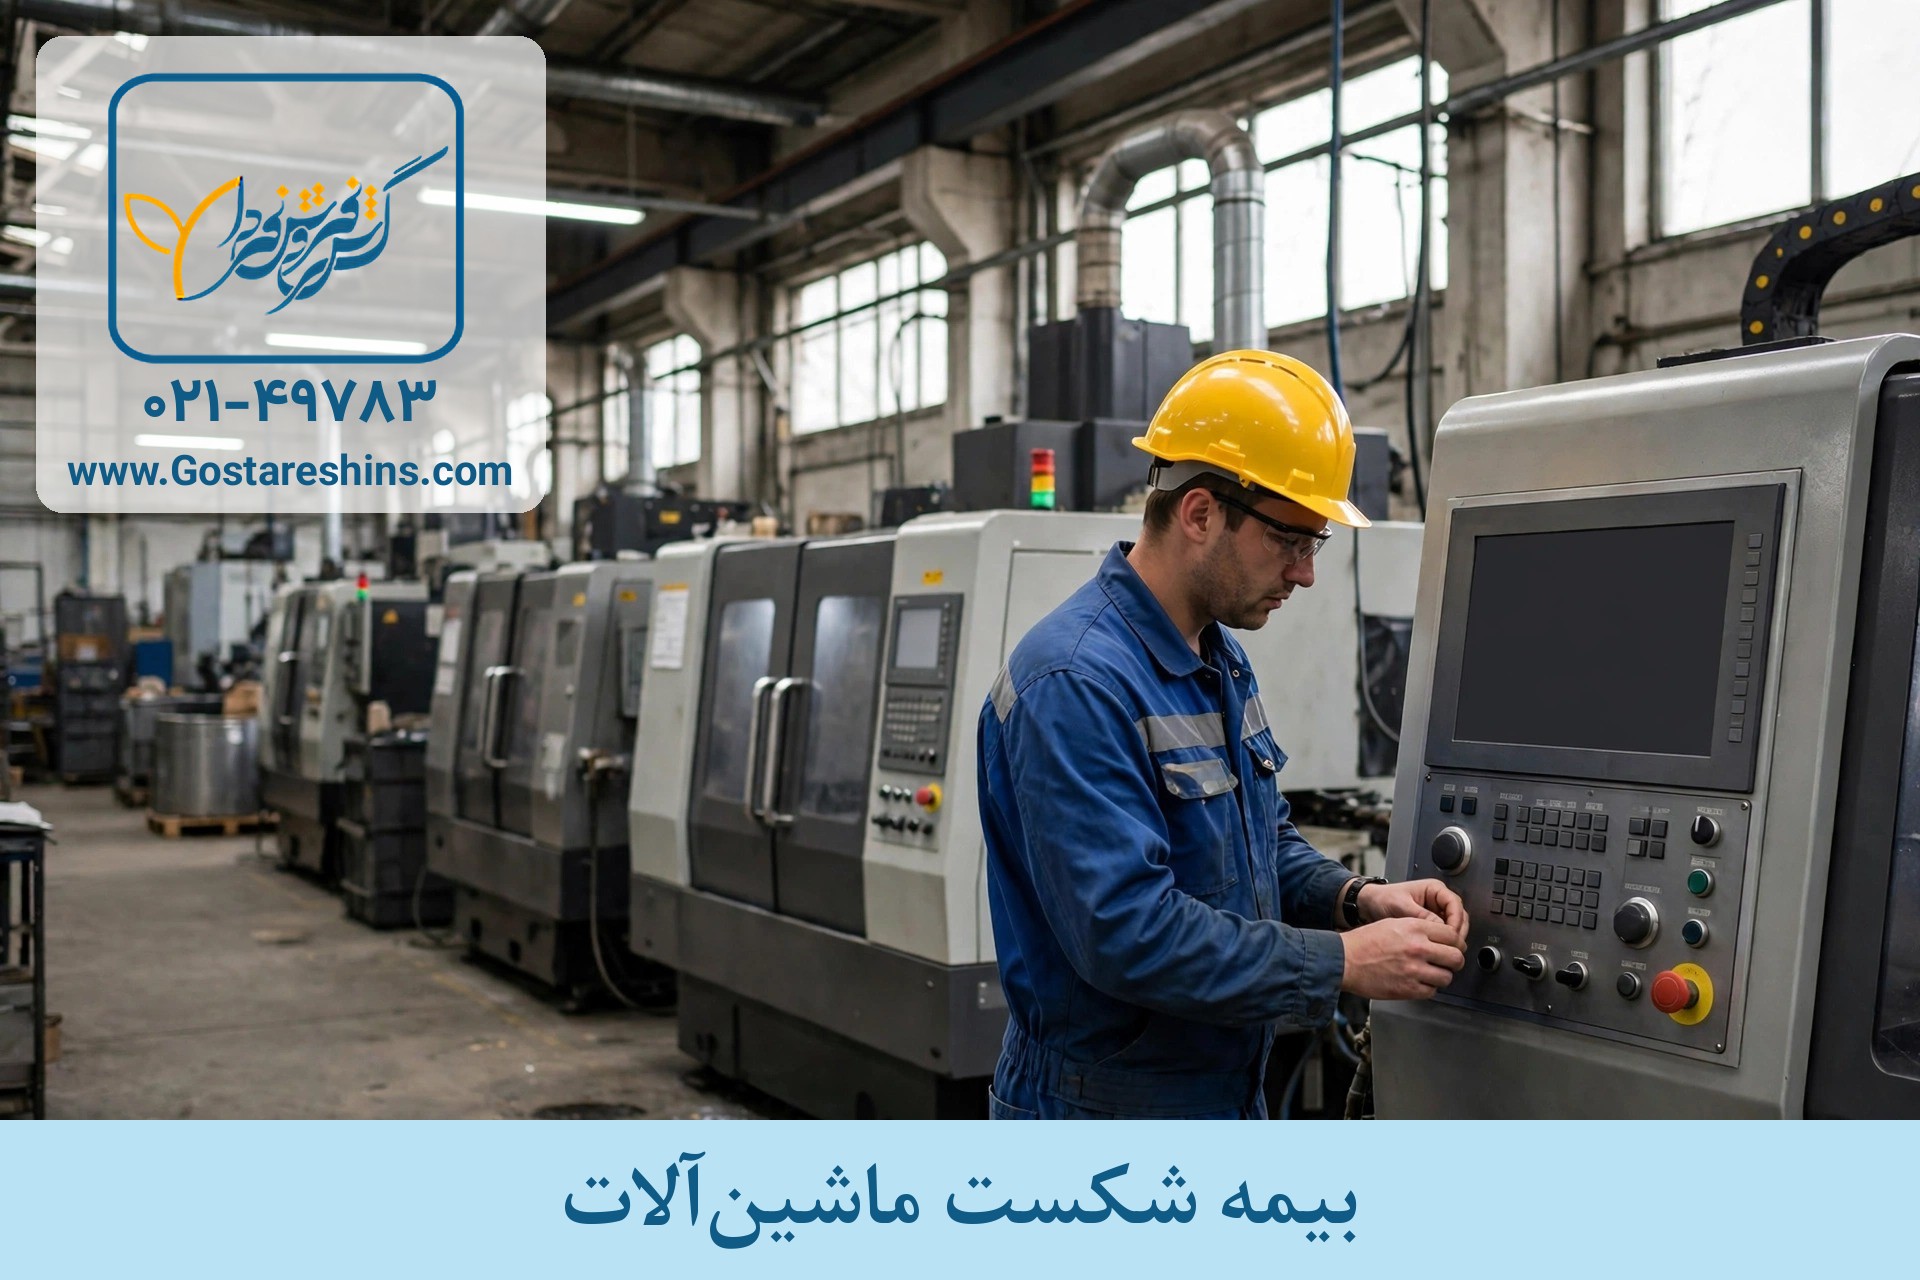
ماشینآلات نصبشده و در حال بهرهبرداری — توربین و ژنراتور، کمپرسور، دیگ بخار، دستگاه CNC و خطوط تولید — را در برابر خرابی فیزیکی ناگهانی و پیشبینینشده بیمه میکند: عیب ساخت و طراحی، اجرای نادرست، بیدقتی غیرعمد، نوسان برق و انفجار فیزیکی. خطرات طبیعی مثل سیل و زلزله معمولاً با حقبیمه اضافی اضافه میشوند و بیمهنامه معمولاً یکساله است. جزئیات در شرایط عمومی بیمهنامه شکست ماشینآلات.
تجهیزات الکترونیکی؛ برای مغز الکترونیکی مجموعه
تجهیزات الکترونیکی صنعتی، پزشکی، آزمایشگاهی، مخابراتی و رایانهای را پوشش میدهد و میتواند سه لایه داشته باشد: خسارت به سختافزار، خسارت به نرمافزار و اطلاعات، و هزینه اجاره دستگاه جایگزین تا راهاندازی دوباره. سرمایه بیمهشده در این بیمهنامه «ارزش جایگزینی نو» همان تجهیز است؛ یعنی اگر دستگاه از بین رفت، قیمت خرید دستگاه نوِ همنوع ملاک است، نه ارزش کهنه آن. جزئیات در شرایط بیمهنامه تجهیزات الکترونیکی.
عیوب اساسی و پنهان ساختمان؛ تضمین کیفیت بنا
ساختمان نوساز را در برابر خسارتِ طراحی غلط، مصالح معیوب و اجرای نادرستی بیمه میکند که در پایان کار دیده نشده و بعدها خود را نشان میدهد. مدتش پلکانی است: سازههای اصلی — پی، اسکلت، سقف و سفتکاری — ۱۰ سال؛ نما و عایقهای رطوبتی ۵ سال؛ و تأسیسات مکانیکی و برقی و آسانسور ۳ سال. این بیمه پشتوانه قانونی هم دارد: ماده ۹ قانون پیشفروش ساختمان (۱۳۸۹) پیشفروشنده را در برابر این عیبها مسئول دانسته و او را مکلف به بیمهکردن این مسئولیت کرده است. سرمایه و حقبیمه قطعی هم بر اساس گزارش بازرس فنی بیمهگر تعیین میشود؛ همان فرمول قدیمی «اول بازرسی، بعد بیمه». جزئیات در شرایط عمومی عیوب اساسی و پنهان ساختمان.
بیمههای دریایی و هوایی؛ بدنه شناور و هواپیما
بیمههای دریایی و هوایی هم بخشی از خانواده مهندسی پارسیاناند؛ بدنه و ماشینآلات کشتی، هواپیما و هلیکوپتر و هواپیماهای فوقسبک، هر کدام بیمهنامه جداگانه خودشان را دارند:
خرید آنلاین بیمه بدنه و ماشینآلات کشتی
خرید آنلاین بیمه هواپیما و هلیکوپتر
خرید آنلاین بیمه هواپیمای فوقسبک
بیمههای نفت و انرژی
پارسیان برای پروژههای نفت، گاز و پتروشیمی مدیریت تخصصی جداگانه دارد؛ از اکتشاف و حفاری تا پالایش و بهرهبرداری، با بیمهنامههای تمامخطر پروژه و پوشش هزینههای اضافی اپراتور چاه:
معرفی بیمههای نفت و انرژی پارسیان
بیمههای خاص — پول در صندوق، صندوق امانات و اسب
سه بیمهنامه خاص پارسیان در خانواده مهندسی: وجوه نقد و اوراق بهادار در صندوق و در مسیر جابهجایی، محتویات صندوق امانات بانکی، و اسبهای ارزشمند.
خرید آنلاین بیمه پول در صندوق و در گردش
خرید آنلاین بیمه صندوق امانات
خرید آنلاین بیمه اسب
سهمی کوچک از بازار، با بزرگترین ریسکهای منفرد
در آمار بیمه مرکزی، مهندسی رشتهای مستقل است و سهمش از بازار کوچک است: در دوماهه نخست سال ۱۴۰۴، حقبیمه تولیدی این رشته حدود ۰٫۸ هزار میلیارد تومان و سهمش ۱٫۳ درصد بازار بود. اما گول سهم کوچک را نخورید؛ میانگین اندازه هر ریسک در این رشته از همه رشتهها بزرگتر است، چون یک پروژه بهتنهایی میلیاردها تومان سرمایه در معرض خطر دارد.
دو پرونده مستند این را خوب نشان میدهند — هر دو مربوط به بیمهنامههای نصب نیروگاهی و پرداختشده توسط بیمه ایران به شرکت مپناست: در آذر ۱۳۹۲، بابت آتشسوزی در نیروگاه سیکل ترکیبی گناوه، مبلغ ۸ میلیارد و ۵۴۷ میلیون ریال خسارت پرداخت شد؛ و در سال ۱۳۹۰ هم بابت صدمه به ژنراتور ۲۳۷ تنی نیروگاه پرهسر هنگام جابهجایی، ۵ میلیارد و ۳۰۰ میلیون ریال پرداخت شده بود. ارقام را با تاریخشان ببینید: درسشان این است که در پروژههای نصب، یک آتشسوزی یا یک جابهجایی ناموفق کافی است تا خسارتی میلیاردی ساخته شود — بیمهنامه نصب دقیقاً برای همین روزهاست.
حقبیمه مهندسی چطور حساب میشود؟
فرمول کلی در همه خانوادهها یکی است: حقبیمه = نرخ ریسک × سرمایه بیمهشده. اما نرخ این رشته از روی جدول آماده خوانده نمیشود؛ کارشناس بیمهگر با پرسشنامه، اسناد پروژه و معمولاً بازدید فنی آن را تعیین میکند. مهمترین ورودیها:
- موضوع و مبلغ پروژه: در پیمانکاران و نصب، پایه محاسبه مبلغ قرارداد بهاضافه ارزش تجهیزات و ماشینآلات و سقف مسئولیت ثالث است؛ ساختمان ساده با سد و تونل یک نرخ ندارد.
- محل اجرا: زلزلهخیزی، سیلخیز بودن و تجمع خطر در محل پروژه، نرخ و سقف خطرات فاجعهآمیز را تعیین میکند.
- مدت پروژه و دورههای اضافه: طول دوره ساخت، دوره آزمایش در نصب و دوره نگهداری انتخابی، هر کدام روی حقبیمه اثر دارد.
- ارزش و وضعیت ماشین: در شکست ماشینآلات و تجهیزات الکترونیکی، پایه «ارزش ماشین یا تجهیز» (در الکترونیکی: ارزش جایگزینی نو) است و سن، وضعیت، کیفیت نگهداری و سابقه خسارت نرخ را جابهجا میکند.
- بازرسی فنی: در عیوب ساختمان، سرمایه و حقبیمه قطعی بعد از گزارش بازرس فنی مشخص میشود؛ کیفیت واقعی اجرا مستقیم در عدد نهایی دیده میشود.
پس برای پروژه یا ماشین شما، نرخ دقیق فقط بعد از دیدن مشخصات فنی اعلام میشود؛ هر عددی که بدون اسناد پروژه گفته شود، حدس است.
پروژه یا ماشینی دارید؟ اول درست بشناسیدش
از همین صفحه در گفتگو با کارشناس هوشمند گسترش فروش فردا مشخصات پروژه، ماشین یا ساختمانتان را بگویید و درخواستتان را ثبت کنید تا کارشناسان ما بعد از بررسی فنی، نرخ دقیق را اعلام کنند. برای پرسشهای عمومی هم از طریق گفتگوی سایت یا شماره ۰۲۱-۴۹۷۸۳ در کنار شما هستیم؛ و اگر حادثهای رخ داد، مسیر اعلام خسارت از ۰۲۱-۸۲۵۹ میگذرد.
