بیمه آتشسوزی؛ از خانه تا کارخانه
تاریخچه، پوششها، خسارت و نحوه محاسبه حقبیمه — به زبان ساده
خانه، مغازه یا کارخانه؛ داراییهایی که یک عمر برایشان زحمت کشیده شده، با یک حادثه میتوانند در چند ساعت از بین بروند.
بیمه آتشسوزی از قدیمیترین بیمههای جهان و — جالب است بدانید — نخستین بیمهنامهای است که در ایران صادر شد. این بیمه فقط «آتش» نیست: صاعقه و انفجار هم در پوشش اصلی آن است و با پوششهای اضافی، زلزله و سیل و سرقت هم به آن اضافه میشود. در این صفحه میخوانید این بیمه از کجا آمده، دقیقاً چه چیزی را پوشش میدهد، برای سه کاربری اصلی (مسکونی، اداری و تجاری، صنعتی) چه تفاوتی دارد، خسارتش در عمل چطور پرداخت میشود و حقبیمهاش چگونه محاسبه میشود.
تاریخچه بیمه آتشسوزی در جهان
بیمه آتشسوزی، فرزند یک فاجعه است. در سال ۱۶۶۶ میلادی، آتشسوزی بزرگ لندن از یک نانوایی شروع شد و در چند روز حدود ۱۳ هزار خانه و واحد تجاری را در مساحتی نزدیک به ۱۷۵ هکتار خاکستر کرد. آن فاجعه به همه نشان داد خسارت آتش را نمیشود با پسانداز و کمک همسایهها جبران کرد؛ باید سازوکاری برای تقسیم ریسک باشد. به همین دلیل بیمه آتشسوزی، پس از بیمه دریایی، دومین رشته مدرن بیمه در جهان شد:
- ۱۶۸۰ ـ انگلیس: نخستین «اداره آتشسوزی» تأسیس شد؛ همان ادارهای که بعدها به شرکت «فنیکس» تبدیل شد.
- ۱۶۹۶ و ۱۷۱۰: شرکتهای Hand in Hand و Sun Fire آمدند و بیمه آتشسوزی به یک صنعت تبدیل شد.
- نکتهای که از روز اول ثابت ماند: از همان بیمهنامههای اول، نرخ خانههای چوبی حدود دو برابر بقیه بود؛ یعنی قیمت بیمه آتشسوزی از قرن هفدهم تا امروز تابع جنس بنا و میزان ریسک است.
تاریخچه بیمه آتشسوزی در ایران؛ اولین بیمهنامه ایرانی
شاید زیباترین نکته تاریخ بیمه ایران همین باشد: در ۱۴ آبان ۱۳۱۴، روز گشایش شرکت سهامی بیمه ایران، علیاکبر داور — وزیر مالیه و بنیانگذار بیمه ایران — منزل مسکونی خودش را بیمه آتشسوزی کرد و اولین بیمهنامه ایرانی تاریخ به نام او صادر شد. شرکت بیمه ایران در آغاز کار، چون هنوز قرارداد اتکایی نداشت، فقط دو رشته میفروخت: آتشسوزی و حملونقل. یعنی بیمه در ایران، عملاً با آتشسوزی شروع شد.
شرکت بیمه پارسیان نیز از سال ۱۳۸۲ با مجوز بیمه مرکزی فعالیت میکند و بیمهنامههای آتشسوزی این سایت در چارچوب شرایط عمومی مصوب صادر میشود؛ متن کامل آن شرایط را در همین سایت میتوانید بخوانید.
این بیمه دقیقاً چه چیزی را پوشش میدهد؟
خطرات اصلی (در خود بیمهنامه)
- آتشسوزی: خسارت مستقیم ناشی از آتش به ساختمان و اموال بیمهشده.
- صاعقه: خسارت ناشی از برخورد صاعقه.
- انفجار: خسارت ناشی از انفجار (بهجز استثناهای شرایط، مثل انفجارهای هستهای).
- هزینههای نجات: هزینههایی که برای جلوگیری از توسعه خسارت میکنید و نقلمکان ضروری اموال برای نجات آنها، طبق شرایط جبران میشود.
خطرات اضافی (با الحاقیه و حقبیمه اضافه)
- زلزله و آتشفشان — برای کشوری روی کمربند زلزله، مهمترین پوشش اضافی.
- سیل و طغیان آب، طوفان و ضایعات برف و باران.
- ترکیدگی لوله آب و خسارتهای ناشی از آن.
- سقوط هواپیما و قطعات آن.
- شکست شیشه — برای ویترین مغازهها کاربردی است.
- سرقت با شکست حرز — یعنی سرقتی که با شکستن قفل و ورود به محل همراه باشد.
- هزینه پاکسازی و برداشت ضایعات پس از حادثه.
و چه چیزی را نمیدهد؟ طبق شرایط عمومی، پول نقد، اسناد و اوراق بهادار، جواهرات و اشیای قیمتی فقط وقتی پوشش دارند که صریحاً در بیمهنامه شرط شده باشند. خسارتهای جنگ و شورش بهطور پیشفرض خارج از پوشش است؛ البته برای منازل مسکونی، پوشش جنگ بهصورت اضافی قابل خرید است و خطراتی مثل زلزله و سیل بدون خرید پوشش اضافی جبران نمیشوند.
سه کاربری اصلی؛ ریسک هر کدام فرق میکند
۱. مسکونی — خانه و اثاثیه
برای آپارتمان و خانه، بیمهنامه هم ساختمان را پوشش میدهد و هم اثاثیه و لوازم منزل را. نکته مهم برای مستأجرها: لازم نیست مالک باشید؛ اثاثیه خودتان را جداگانه میتوانید بیمه کنید. در مجتمعهای مسکونی، پوشش اضافی زلزله تقریباً یک ضرورت است، نه انتخاب.
خرید آنلاین بیمه آتشسوزی مسکونی
۲. اداری، تجاری و انبار — مغازه، دفتر و موجودی کالا
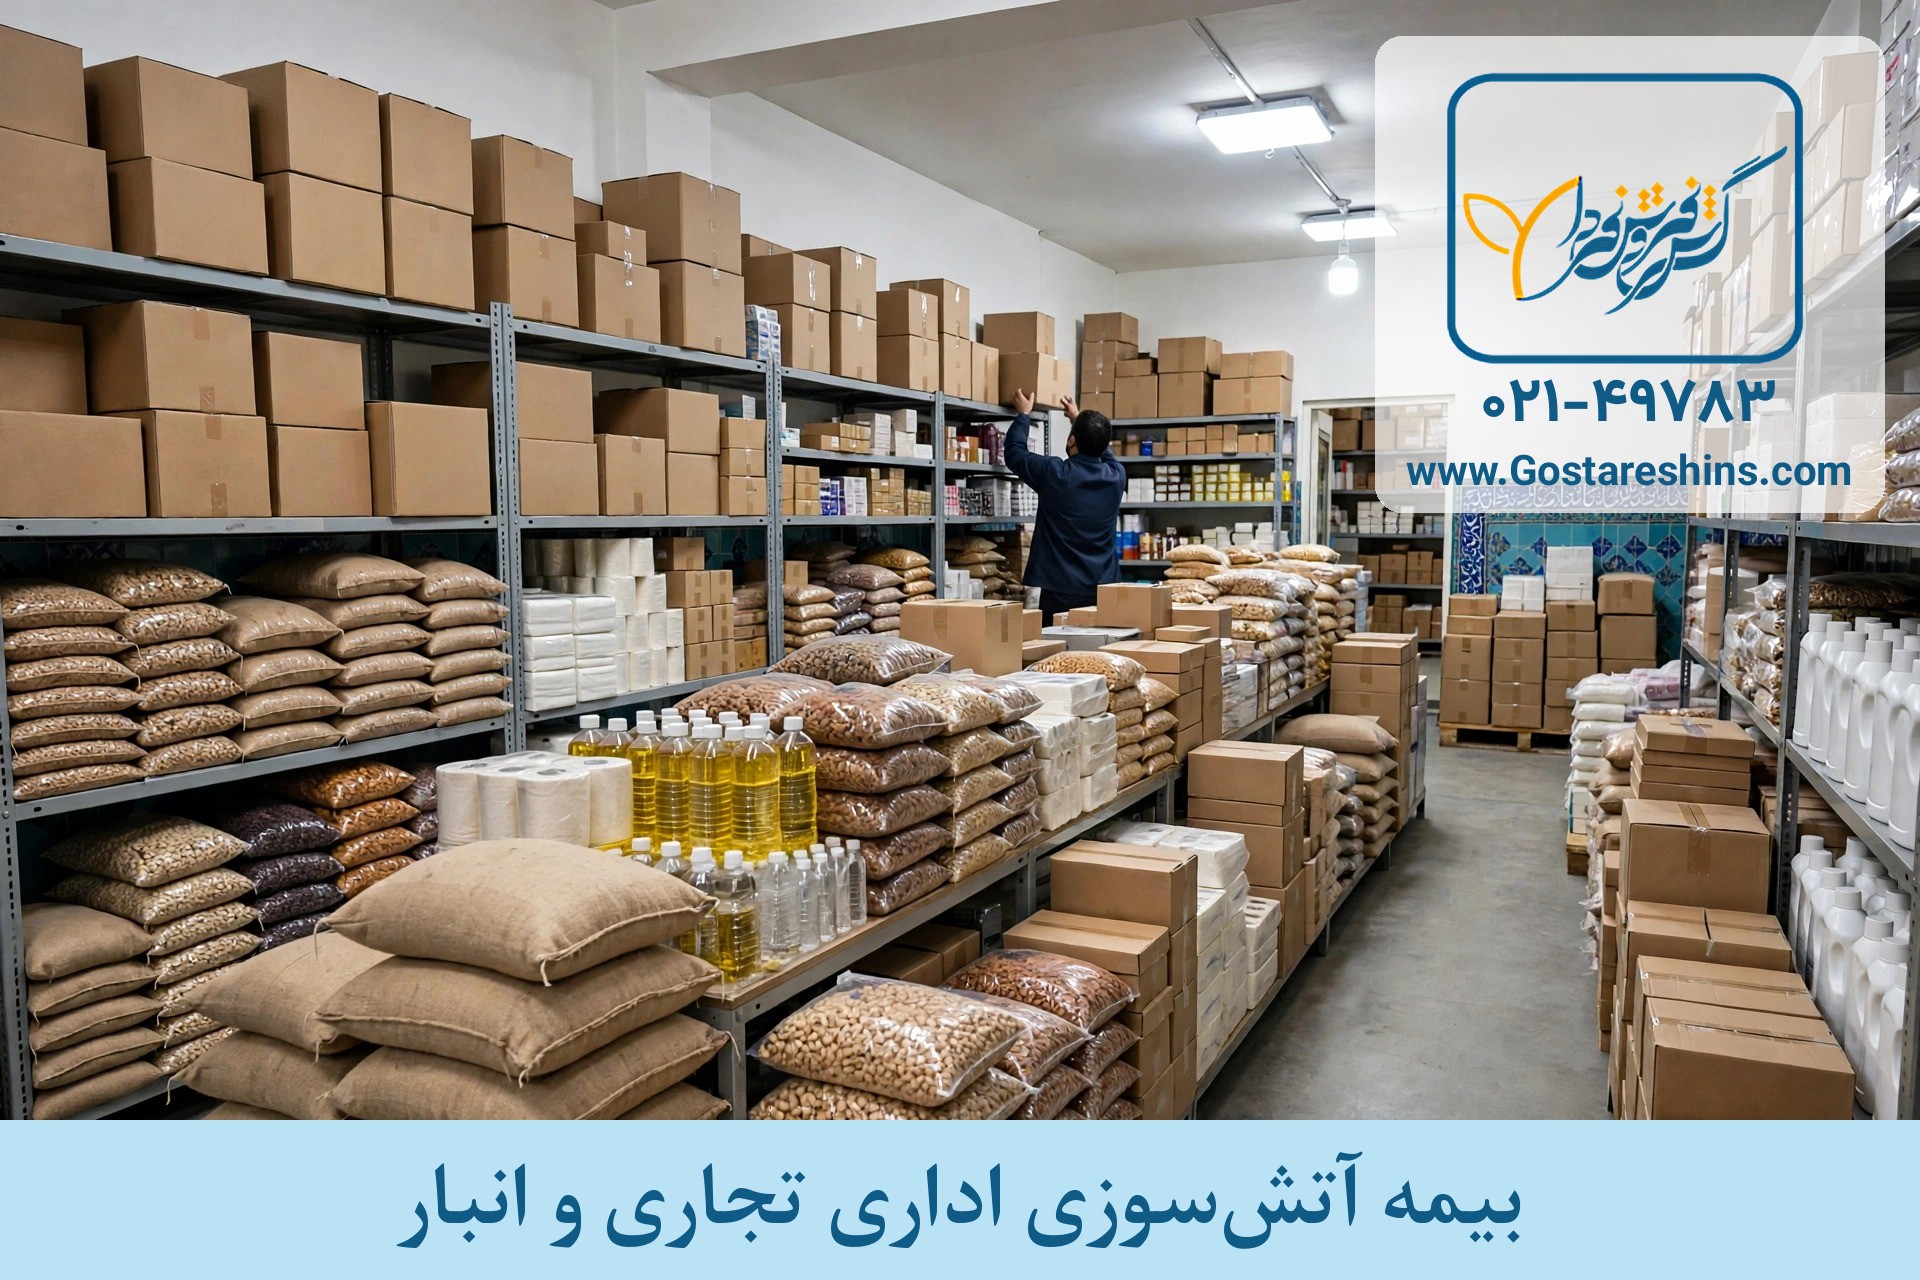
در واحدهای تجاری، معمولاً ارزش موجودی کالا از خود ساختمان بیشتر است؛ سرمایه بیمهنامه باید هر دو را بگیرد.
در مغازه و دفتر، سه چیز زیر پوشش میرود: ساختمان یا بهای محل، موجودی کالا و تجهیزات و دکوراسیون. چون موجودی مدام کم و زیاد میشود، سرمایه بیمهنامه باید میانگین واقعی موجودی را بگیرد؛ کمگرفتن سرمایه، هنگام خسارت با قاعده تناسب به ضررتان تمام میشود (در بخش خسارت میبینید). شکست شیشه ویترین و سرقت با شکست حرز از پوششهای اضافی پرکاربرد این گروه است.
خرید آنلاین بیمه آتشسوزی اداری، تجاری و انبار
۳. صنعتی — کارخانه و ماشینآلات
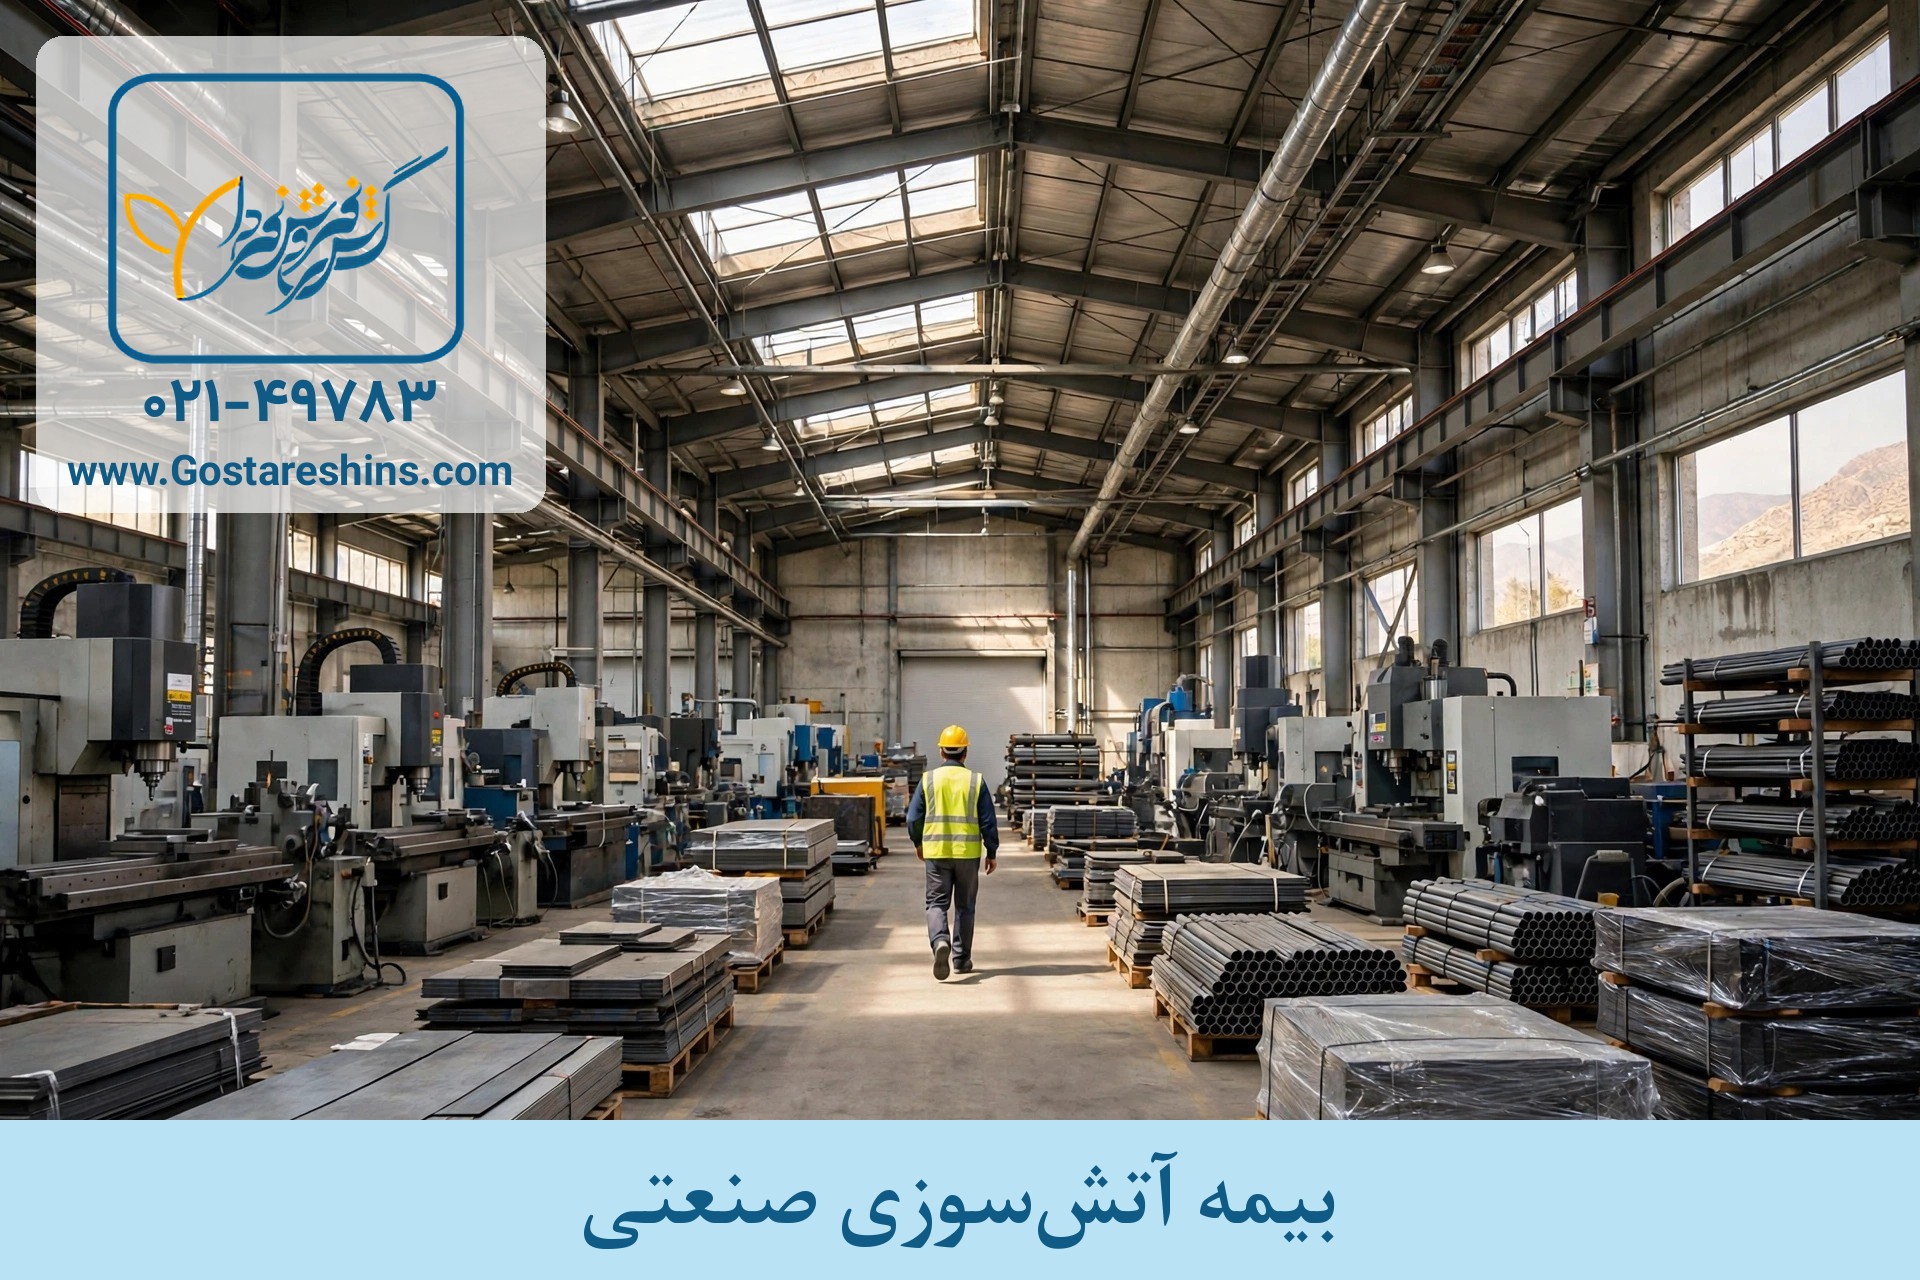
در واحد صنعتی، ساختمان، ماشینآلات، مواد اولیه و محصول نهایی همه با هم سرمایه بیمهنامه را میسازند.
واحد صنعتی پرریسکترین و در عین حال نیازمندترین گروه به این بیمه است: ساختمان سوله، ماشینآلات گرانقیمت، مواد اولیه و محصول انبارشده، همه در یک محل جمعاند و یک حادثه میتواند تولید را ماهها متوقف کند. در این گروه، بازدید کارشناس و تفکیک ریسک بخشهای مختلف واحد (انبار مواد قابل اشتعال جدا از سالن تولید و…) روی نرخ اثر مستقیم دارد.
خرید آنلاین بیمه آتشسوزی واحد صنعتی
۴. بیمههای خاص — پول در صندوق، صندوق امانات و اسب
سه بیمهنامه خاص پارسیان که کنار خانواده آتشسوزی و سرقت قرار میگیرند: وجوه نقد و اوراق بهادار در صندوق و در مسیر جابهجایی، محتویات صندوق امانات بانکی، و اسبهای ارزشمند.
خرید آنلاین بیمه پول در صندوق و در گردش
خرید آنلاین بیمه صندوق امانات
خرید آنلاین بیمه اسب
خسارت در عمل: درس پلاسکو
دی ۱۳۹۵، ساختمان پلاسکو تهران بعد از چند ساعت سوختن کامل فروریخت و به تلخترین درس بیمه آتشسوزی در ایران تبدیل شد. طبق گزارش ایلنا، شرکتهای بیمه در پرونده پلاسکو بیش از ۳۲۰ میلیارد ریال خسارت آتشسوزی به زیاندیدگان پرداخت کردند (مجموع همه شرکتهای بیمه). اما نکته اصلی عدد نیست؛ ترکیب پرونده است: فقط در بیمه ایران ۱۵۹ مورد اعلام خسارت شد که از آنها فقط ۱۱۸ مورد بیمهنامه داشتند — یعنی بخشی از واحدها اصلاً بیمه نبودند و از چرخه جبران کامل بیرون ماندند، و بخشی هم سرمایه بیمهنامهشان کمتر از ارزش واقعی اموالشان بود.
این همان دو اشتباهی است که هنوز هم هر روز تکرار میشود: نداشتن بیمهنامه، و داشتن بیمهنامه با سرمایه ناکافی. اشتباه دوم را با یک مثال ساده میشود فهمید:
در بیمه آتشسوزی «قاعده تناسب سرمایه» حاکم است: اگر اموالتان را کمتر از ارزش واقعی بیمه کنید، خسارت هم به همان نسبت کمتر پرداخت میشود:
- ارزش واقعی موجودی و تجهیزات مغازه: ۲ میلیارد تومان؛ سرمایه بیمهنامه: ۱ میلیارد تومان (یعنی ۵۰٪ ارزش واقعی).
- خسارت آتشسوزی: ۴۰۰ میلیون تومان.
- پرداخت بیمه: فقط ۵۰٪ خسارت، یعنی ۲۰۰ میلیون تومان (پس از کسر فرانشیز و کسورات قانونی)؛ ۲۰۰ میلیون بقیه از جیب صاحب مغازه میرود.
پس ارزانترین بیمهنامه، آن نیست که سرمایهاش کمتر است؛ آن است که سرمایهاش «واقعی» است.
طبق شرایط عمومی، بیمهگر موظف است حداکثر تا چهار هفته پس از تکمیل مدارک و مشخصشدن مبلغ خسارت، آن را بپردازد. برای اعلام و پیگیری خسارت آتشسوزی پارسیان با مرکز خسارت به شماره ۰۲۱-۸۲۵۹ تماس بگیرید.
حقبیمه چطور محاسبه میشود؟
فرمول پایه ساده است: حقبیمه = نرخ × سرمایه بیمهشده. نرخ بهصورت «در هزار» بیان میشود و برای خطرات اصلی و هر خطر اضافی جدا حساب میشود. عواملی که نرخ را بالا و پایین میکنند:
- نوع کاربری و فعالیت: مسکونی کمریسکترین است؛ واحد صنعتی با مواد قابل اشتعال، پرریسکترین. در یک واحد بزرگ، بخشهای مختلف میتوانند نرخهای متفاوت بگیرند.
- جنس و وضعیت ساختمان: از همان قرن هفدهم، سازه چوبی گرانتر از سازه آجری و بتنی بوده و هنوز هم جنس بنا و سن ساختمان اثر دارد.
- موقعیت و دسترسی: فاصله تا ایستگاه آتشنشانی و دسترسی خودروهای امدادی.
- سیستمهای حفاظت: اعلام حریق، کپسول و اسپرینکلر، نگهبانی و دوربین، نرخ را پایین میآورند.
- سرمایه بیمهشده: ساختمان + اثاثیه یا موجودی + تجهیزات، همه به ارزش روز. سرمایه کمتر، حقبیمه کمتر میکند اما هنگام خسارت قاعده تناسب همان را برمیگرداند.
- پوششهای اضافی انتخابی: هر خطر اضافی (زلزله، سیل، سرقت و…) نرخ خودش را دارد.
| کاربری | چه چیزی بیمه میشود؟ | پوشش اضافی پرکاربرد |
|---|---|---|
| مسکونی | ساختمان + اثاثیه منزل | زلزله، ترکیدگی لوله آب |
| اداری، تجاری، انبار | محل + موجودی کالا + تجهیزات و دکور | سرقت با شکست حرز، شکست شیشه، زلزله |
| صنعتی | سوله + ماشینآلات + مواد اولیه و محصول | زلزله، سیل، پاکسازی |
مبلغ دقیق بیمهنامه شما به سرمایه واقعی اموالتان، کاربری و پوششهای انتخابی بستگی دارد. برای استعلام دقیق و صدور، در صفحه خرید کاربری خودتان درخواست ثبت کنید یا با کارشناس هوشمند گفتگو را شروع کنید؛ برای پرسشهای صدور هم دفتر با شماره ۰۲۱-۴۹۷۸۳ پاسخگوست.
پرسشهای پرتکرار
آیا زلزله در بیمه آتشسوزی پوشش دارد؟
بهصورت پیشفرض نه؛ زلزله و آتشفشان «خطر اضافی» است و با الحاقیه و حقبیمه اضافه به بیمهنامه اضافه میشود.
سرقت معمولی هم پوشش دارد؟
فقط «سرقت با شکست حرز» — یعنی سرقتی که با شکستن قفل یا حرز محل همراه باشد — و آن هم بهصورت پوشش اضافی. سرقت بدون شکست حرز در این بیمهنامه پوشش ندارد.
مستأجر هم میتواند بیمه آتشسوزی بگیرد؟
بله؛ برای اثاثیه و اموال خودش. ساختمان را مالک بیمه میکند، اما اثاثیه منزل یا موجودی مغازه اجارهای را خود مستأجر میتواند با سرمایه جدا بیمه کند.
اگر سرمایه را کمتر از ارزش واقعی بگیرم چه میشود؟
طبق قاعده تناسب سرمایه، هر خسارتی به همان نسبت کمتر پرداخت میشود؛ مثال بخش خسارت را ببینید.
منابع: آمار عملکرد بیمه مرکزی ایران (دو ماهه نخست ۱۴۰۳)، شرایط عمومی بیمهنامه آتشسوزی پارسیان، تاریخچه شرکت سهامی بیمه ایران (۱۴ آبان ۱۳۱۴)، گزارش ایلنا از خسارتهای پلاسکو (شهریور ۱۳۹۷)، ریسکنیوز (گفتوگو با مدیر بیمههای آتشسوزی بیمه ایران). این متن جنبه آموزشی دارد و جایگزین متن بیمهنامه و شرایط آن نیست.
مطالعه شرایط عمومی بیمهنامه آتشسوزی (متن کامل)
تماس با دفتر: ۰۲۱-۴۹۷۸۳
بازگشت به خرید آنلاین بیمه