

بیمه خودرو؛ راهنمای کامل شخص ثالث، حوادث راننده و بدنه
تاریخچه، پوششها، خسارت و نحوه محاسبه حقبیمه — به زبان ساده
هر خودرو در ایران دستکم یک بیمه دارد: شخص ثالث. اما بیمه خودرو فقط ثالث نیست.
بیمه خودرو در ایران دو شاخه اصلی دارد که خیلی وقتها با هم اشتباه گرفته میشوند: بیمه شخص ثالث و حوادث راننده که اجباری است و خسارتِ «دیگران و خود راننده» را میدهد، و بیمه بدنه که اختیاری است و خسارتِ «خودروی خودتان» را جبران میکند. در این صفحه هر دو را از اول میشناسید: از کجا آمدهاند، دقیقاً چه چیزی را پوشش میدهند، خسارتشان در عمل چطور پرداخت میشود و حقبیمهشان چطور حساب میشود.
بخش اول: بیمه شخص ثالث و حوادث راننده
از کجا آمد؟
وقتی در دهه ۱۸۹۰ میلادی نخستین خودروها به خیابانها آمدند، تصادف هم همراهشان آمد؛ و خیلی زود روشن شد خسارت یک خودرو میتواند زندگی یک انسان را زیرورو کند. نخستین بیمهنامههای خودرو در همان دهه صادر شدند و قلبشان از اول «مسئولیت در برابر اشخاص ثالث» بود. ایالت ماساچوست آمریکا در ۱۹۲۵ (اجرا از ۱۹۲۷) نخستین قانون اجباری این بیمه را تصویب کرد، بریتانیا در ۱۹۳۰ رانندگیِ بدون ثالث را غیرقانونی کرد و در ۱۹۴۹ نظام بینالمللی «کارت سبز» شکل گرفت که ایران هم عضوش است.
در ایران، عرضه بیمه مسئولیت خودرو به سال ۱۳۱۸ و شرکت بیمه ایران برمیگردد، اما خریدش داوطلبانه بود. در ۱۳۴۷ نخستین قانون بیمه اجباری تصویب و از فروردین ۱۳۴۸ اجرا شد؛ «صندوق تأمین خسارتهای بدنی» هم از همان قانون هست — صندوقی که وقتی مقصر بیمه ندارد یا فرار کرده، خسارت بدنی زیاندیده را میپردازد. قانون فعلی مصوب ۱۳۹۵ است و چند تغییر مهم آورد: بیمه حوادث راننده برای خودِ راننده مقصر اجباری شد، خسارت جانی خودکار بر مبنای دیه زمان پرداخت محاسبه میشود (پایان ماجرای الحاقیه)، تخفیف عدم خسارت شد داراییِ خود راننده و قابل انتقال به خودروی بعدی یا خانواده درجهیک، و در جراحتها بیمهگر باید حداقل ۵۰٪ دیه تقریبی را علیالحساب و زود بپردازد.
چه چیزی را پوشش میدهد؟
- خسارت بدنی اشخاص ثالث: فوت، جراحت، نقص عضو و هزینه درمان هر کسی که در حادثه آسیب ببیند؛ سقفش دیه کامل است — در سال ۱۴۰۵، ۲ میلیارد و ۱۰۰ میلیون تومان در ماههای عادی و ۲ میلیارد و ۸۰۰ میلیون تومان در ماههای حرام.
- خسارت مالی اشخاص ثالث: آسیب به اموال دیگران، معمولاً خودروی مقابل. سقفش را خودتان هنگام خرید انتخاب میکنید؛ در ۱۴۰۵ از حداقل قانونی ۷۰ میلیون تا ۱ میلیارد و ۴۰۰ میلیون تومان.
- حوادث راننده: خسارت بدنی خودِ رانندهای که مقصر حادثه بوده است؛ تا سقف دیه.
و چه چیزی را نمیدهد؟ خسارت خودروی خودتان از ثالث پرداخت نمیشود؛ آن کارِ بیمه بدنه است که در بخش دوم میخوانید.
ارزیابی خسارت؛ جایی که سقف تعهد مالی بیمهنامهتان معنا پیدا میکند.
خسارت در عمل و نحوه محاسبه حقبیمه
در نیمه نخست ۱۴۰۵ نسبت خسارت این رشته حدود ۶۵٪ بوده است؛ یعنی از هر ۱۰۰ تومان حقبیمه، حدود ۶۵ تومان مستقیم به زیاندیدگان برمیگردد. اثر انسانیاش را این عدد نشان میدهد: تا آذر ۱۳۹۶ با سازوکار همین قانون و صندوق تأمین خسارتهای بدنی، ۸٬۸۰۰ راننده که بهخاطر ناتوانی در پرداخت دیه زندانی بودند آزاد شدند.
فرض کنید خسارت مالی خودروی مقابل در یک برخورد ۱۲۰ میلیون تومان تعیین شود:
- با سقف تعهد مالیِ حداقل قانونی (۷۰ میلیون تومان): بیمه ۷۰ میلیون میپردازد و ۵۰ میلیون باقیمانده از جیب مسئول حادثه است.
- با سقف ۲۰۰ میلیون تومان: کل خسارت را بیمه میپردازد.
اختلاف حقبیمه این دو انتخاب معمولاً آنقدر نیست که ریسک ۵۰ میلیون بدهی شخصی را توجیه کند.
نرخ پایه ثالث را «شورای عالی بیمه» بر مبنای دیه سال ابلاغ میکند و برای همه شرکتها یکسان است. مبلغ نهایی بر اساس نوع خودرو و تعداد سیلندر، کاربری (تاکسی درونشهری ۱۰٪ اضافهنرخ دارد، کاربریهای پرخطر تا ۵۰٪)، سقف تعهد مالی انتخابی و تخفیف عدم خسارت ساخته میشود؛ تخفیف از سالی ۵٪ شروع میشود و تا ۷۰٪ در سال چهاردهم میرسد. قطعشدن بیمهنامه حتی برای چند روز هم جریمه دیرکرد روزشمار دارد. حدود ۳۰٪ حقبیمه هم طبق قانون به بیمهگر نمیرسد: ۸٪ سهم صندوق تأمین خسارتهای بدنی است، ۱۰٪ برای درمان مصدومان به وزارت بهداشت میرود، حدود ۳٪ صرف کاهش تلفات جادهای و ۱۰٪ مالیات بر ارزش افزوده است.
داستان کامل این بیمه — با جزئیات بیشترِ تاریخچه، شرایط و مثالها — را در صفحه معرفی کامل آن بخوانید؛ متن رسمی شرایط هم جداگانه در دسترس است:
معرفی کامل بیمه شخص ثالث (تاریخچه، شرایط و محاسبه حقبیمه)
خرید آنلاین بیمه شخص ثالث
بخش دوم: بیمه بدنه خودرو
از کجا آمد؟
کلمه «کاسکو» که هنوز در بازار بیمه ایران برای بدنه به کار میرود، در اصل واژهای ایتالیایی به معنای «بدنه» است و اول برای بیمه بدنه کشتیها به کار میرفت؛ وقتی خودرو آمد، همان ایده به آن رسید: بیمهکردنِ خودِ وسیله، جدا از مسئولیت در برابر دیگران. در جهان، پوشش خسارتِ خود خودرو از حدود ۱۸۹۹ به بیمهنامههای خودرو اضافه شد و در ۱۹۰۲ در آمریکا پوشش جامعِ آتشسوزی و سرقت شکل گرفت. در ایران، صنعت بیمه از ۱۲۸۹ شکل گرفت و شرکت بیمه ایران در ۱۳۱۴ تأسیس شد؛ چارچوب امروزی بیمه بدنه، «آییننامه شماره ۵۳ شورای عالی بیمه» مصوب ۱۳۸۴ است که این متن هم بر همان اساس نوشته شده است.
چه چیزی را پوشش میدهد؟
پوششهای اصلی بیمهنامه بدنه:
- خسارت ناشی از حادثه و برخورد (با خودرو، جسم ثابت یا متحرک، واژگونی و سقوط)؛
- آتشسوزی، صاعقه و انفجار خودرو یا لوازم یدکی همراه آن؛
- سرقت کلی خودرو یا خسارت در جریان سرقت؛
- خسارت هنگام نجات و انتقال خودروی آسیبدیده؛
- خسارت باتری و لاستیکها در اثر خطرات بیمهشده، تا ۵۰٪ قیمت نو.
پوششهای تکمیلی که با پرداخت حقبیمه اضافه میتوانید بگیرید: سرقت درجا (قطعات و لوازم)، شکست شیشه، بلایای طبیعی (سیل، زلزله، آتشفشان)، پاشیدن اسید و مواد شیمیایی، کشیدن میخ و اشیای تیز، حذف فرانشیز، پوشش نوسان قیمت، هزینه ایابوذهاب هنگام تعمیر و جبران افت قیمت خودرو.
بازدید پیش از صدور؛ سلامت فعلی بدنه ثبت میشود تا مبنای خسارتهای آینده باشد.
استثناهای مهم: خسارت عمدی، رانندگی بدون گواهینامه معتبر یا با مصرف الکل و مواد، جنگ و شورش، انفجارهای هستهای، استهلاک و پوسیدگی طبیعی، حمل بارِ بیش از حد مجاز و بکسل غیرمجاز. برای اعلام خسارت هم ۵ روز کاری مهلت دارید و بیمهگر پس از کاملشدن مدارک باید حداکثر ظرف ۱۵ روز خسارت را بپردازد.
خسارت در عمل و نحوه محاسبه حقبیمه
نسبت خسارت بیمه بدنه در نیمه نخست ۱۴۰۳ به ۸۳٫۷٪ رسید (گزارش بیمه مرکزی)؛ یعنی این رشته تقریباً به اندازه حقبیمهای که میگیرد، خسارت پس میدهد — نشانهای از اینکه تصادف و تعمیر خودرو در ایران چقدر پرهزینه شده است.
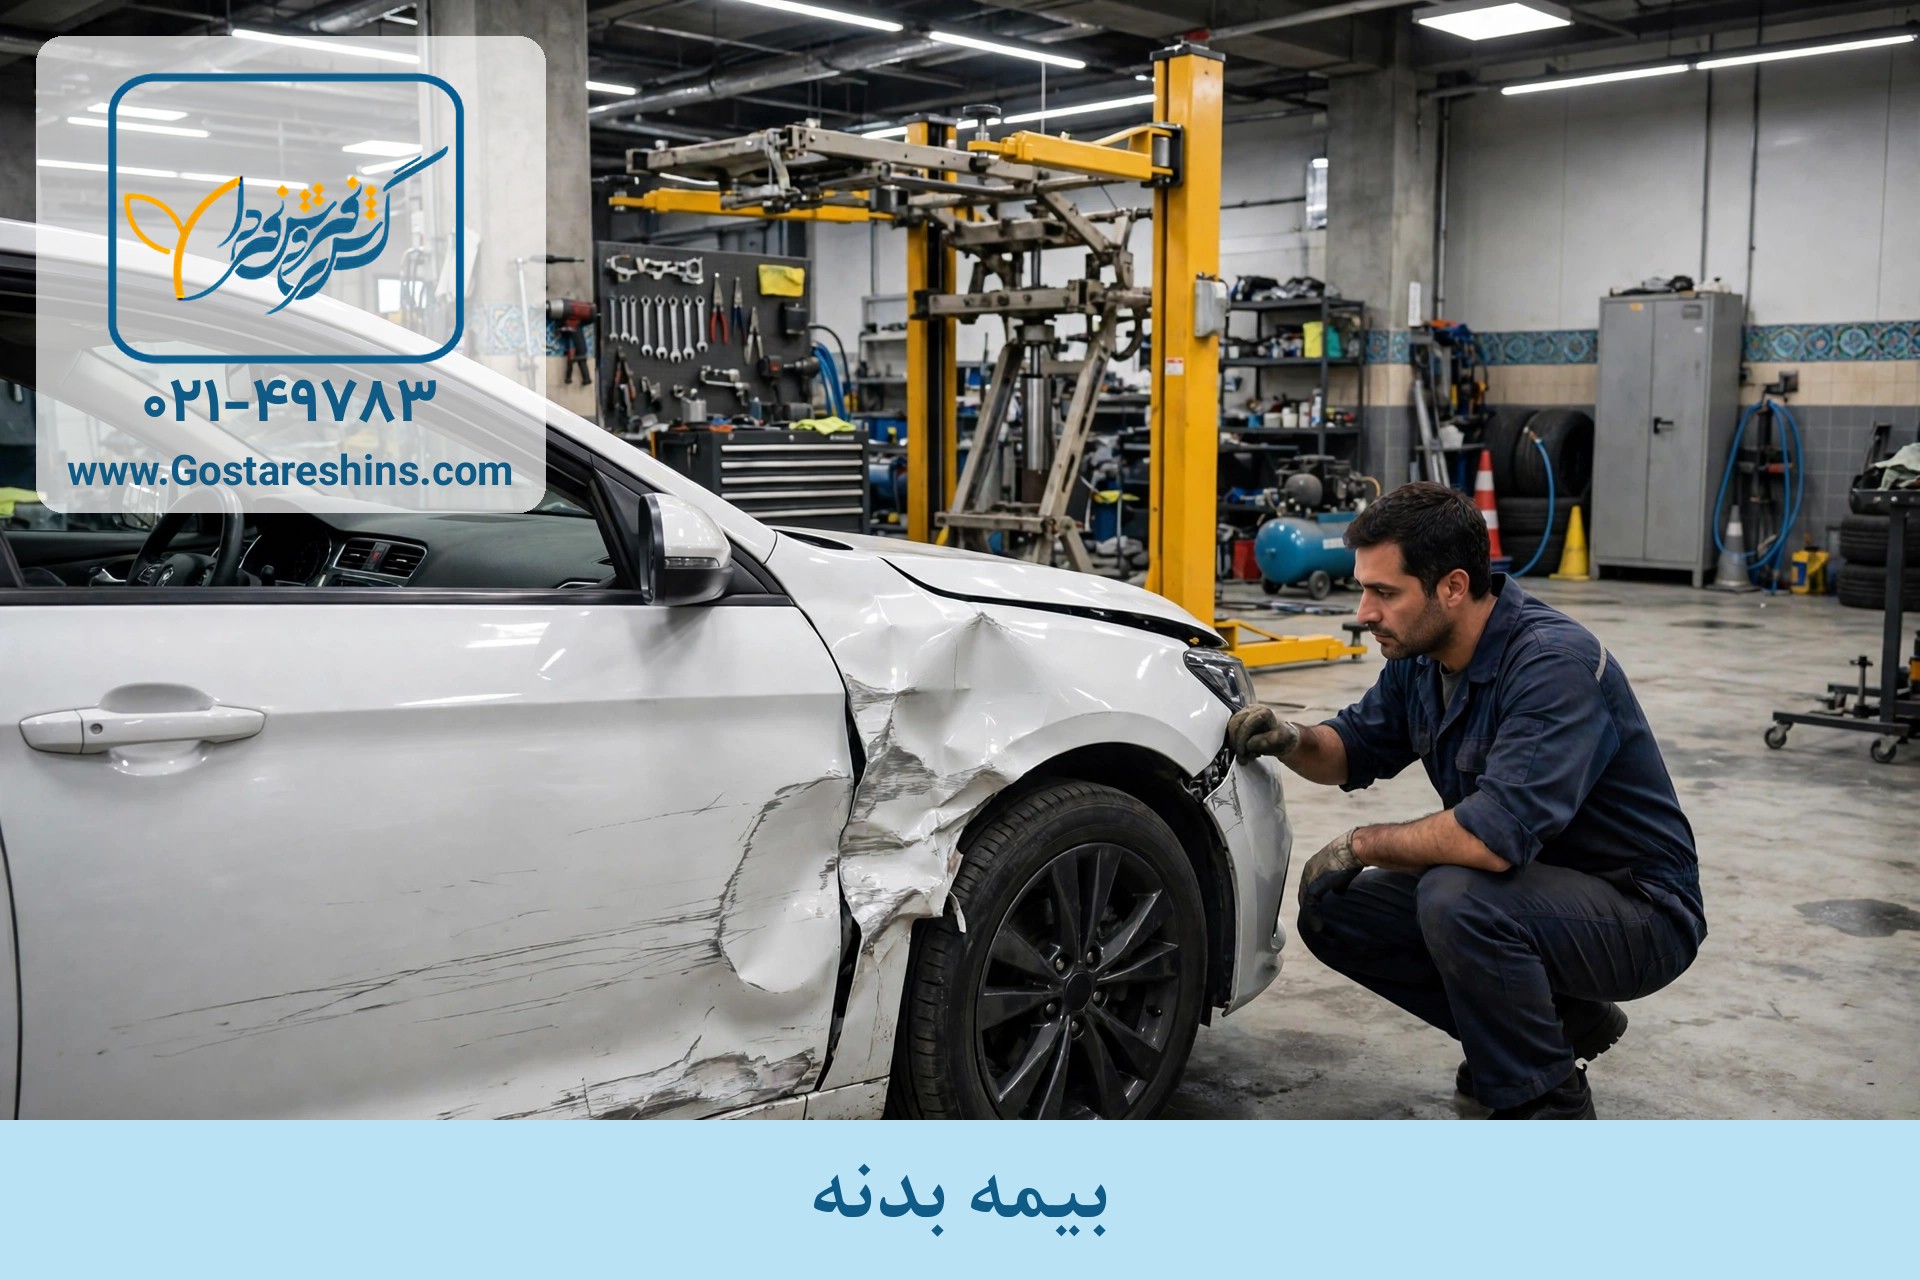
وقتی خودرویتان اینطور آسیب میبیند، بیمه بدنه است که هزینه تعمیر را بر عهده میگیرد، نه ثالث.
برخلاف ثالث، بدنه نرخ پایه یکسانِ کشوری ندارد؛ حقبیمه روی ارزش روز خودرو حساب میشود و هر شرکت نرخ خودش را دارد. عوامل اصلی: ارزش و مدل خودرو، پوششهای تکمیلی انتخابی، تخفیف عدم خسارت (در پلکان رایج بازار: سال اول ۲۵٪، سال دوم ۳۵٪، سال سوم ۴۵٪ و سال چهارم ۶۰٪؛ بعضی شرکتها برای سالهای بیشتر تا ۷۰٪ هم میدهند)، تخفیف خودروی صفر (معمولاً ۲۰ تا ۳۰٪) و خرید نقدی. سن خودرو هم اثر دارد: برای خودروهای بالای ۱۰ سال معمولاً به ازای هر سال اضافهنرخ گرفته میشود و خودروهای بالای ۲۰ سال را بیشتر شرکتها بیمه نمیکنند. تخفیف عدم خسارت بدنه، مثل ثالث، هنگام فروش خودرو قابل انتقال به بستگان درجهیک است.
معرفی کامل بیمه بدنه خودرو (تاریخچه، شرایط و محاسبه حقبیمه)
مطالعه شرایط عمومی بیمهنامه بدنه خودرو (متن کامل)
خرید آنلاین بیمه بدنه خودرو
ثالث یا بدنه؟ هر دو!
| شخص ثالث و حوادث راننده | بدنه | |
|---|---|---|
| اجباری؟ | بله؛ رانندگی بدون آن جرم است | خیر؛ اختیاری است |
| خسارت چه کسی؟ | اشخاص و اموالِ دیگران + خودِ راننده مقصر (بدنی) | خودروی خودتان |
| سقف پوشش | بدنی تا دیه کامل؛ مالی به انتخاب شما | تا ارزش روز خودرو |
| سرقت خودرو | پوشش ندارد | سرقت کلی در پوشش اصلی است |
جمعبندی ساده: ثالث از جیب و آینده شما در برابر «دیگران» محافظت میکند و قانون هم داشتنش را اجباری کرده است؛ بدنه از «دارایی خودتان» محافظت میکند. هرچه خودرو گرانتر و تعمیرش پرهزینهتر باشد، نداشتن بدنه ریسک بزرگتری است.
پرسشهای پرتکرار
آیا بیمه بدنه اجباری است؟
نه. فقط شخص ثالث و حوادث راننده اجباری است؛ بدنه کاملاً اختیاری است، اما برای خودروهای گرانقیمت و پرتردد عملاً ضروری محسوب میشود.
تخفیف شخص ثالث به بدنه منتقل میشود؟
نه؛ هر بیمهنامه سابقه تخفیف جداگانه خودش را دارد. اما تخفیف هر کدام هنگام فروش خودرو به بستگان درجهیک (همسر، پدر، مادر، فرزند) قابل انتقال است.
اگر خودرو را بفروشم، بیمه بدنه چه میشود؟
بهطور معمول یا با الحاقیه به مالک جدید منتقل میشود، یا بیمهنامه فسخ و حقبیمه مدت باقیمانده برگردانده میشود.
بدون گواهینامه هم خسارت میگیرم؟
خیر؛ رانندگی بدون گواهینامه معتبر از استثناهای هر دو بیمه است و خسارتی پرداخت نمیشود.
منابع: قانون بیمه اجباری خسارات واردشده به شخص ثالث مصوب ۱۳۹۵، آییننامه شماره ۵۳ شورای عالی بیمه (شرایط عمومی بیمهنامه بدنه)، آمار بیمه مرکزی ایران (۱۴۰۳ و ششماهه نخست ۱۴۰۵)، نرخ دیه قوه قضاییه (۱۴۰۵). این متن جنبه آموزشی دارد و جایگزین متن بیمهنامه و شرایط آن نیست. تلفن دفتر: ۰۲۱-۴۹۷۸۳.
برای بیمهٔ گروهی خودروهای ناوگان و کارکنان سازمانها و شرکتها، قرارداد گروهی از راه فرم آنلاین ثبت میشود.
