

پوشش سرقت
پوشش سرقت چیست؟
وقتی میگوییم «پوشش سرقت»، در واقع از دو پوشش متفاوت حرف میزنیم که خیلیها یکی فرضشان میکنند. لایهٔ اول «سرقت کلی» است: دزدیدهشدن کل خودرو. این لایه جزو پوششهای اصلی بیمهٔ بدنه است و اگر بدنه داشته باشید، همراهش هست. لایهٔ دوم «سرقت درجا» یا سرقت جزئی است: دزدیدهشدن قطعه و لوازم خودرو — باتری، چراغ، آینه، لاستیک و زاپاس، ضبط و وسایل داخل خودرو — در حالی که خود خودرو سر جایش مانده است. این لایه پوشش اضافی است و فقط وقتی داریدش که هنگام خرید صریح انتخابش کرده باشید. در مجموعهٔ قوانین و آییننامههای بیمه مرکزی، شرایط عمومی بدنه میان «سرقت کلی» در پوششهای اصلی و «سرقت درجا» در پوششهای اضافی فرق میگذارد و برای هر کدام ضابطهٔ جدا دارد؛ از جمله سهم بیمهگذار از مبلغ بازیافتی در سرقت کلی که در همان متن آمده است.

کدام سرقت شایعتر است؟ همان که پوشش اضافی میخواهد
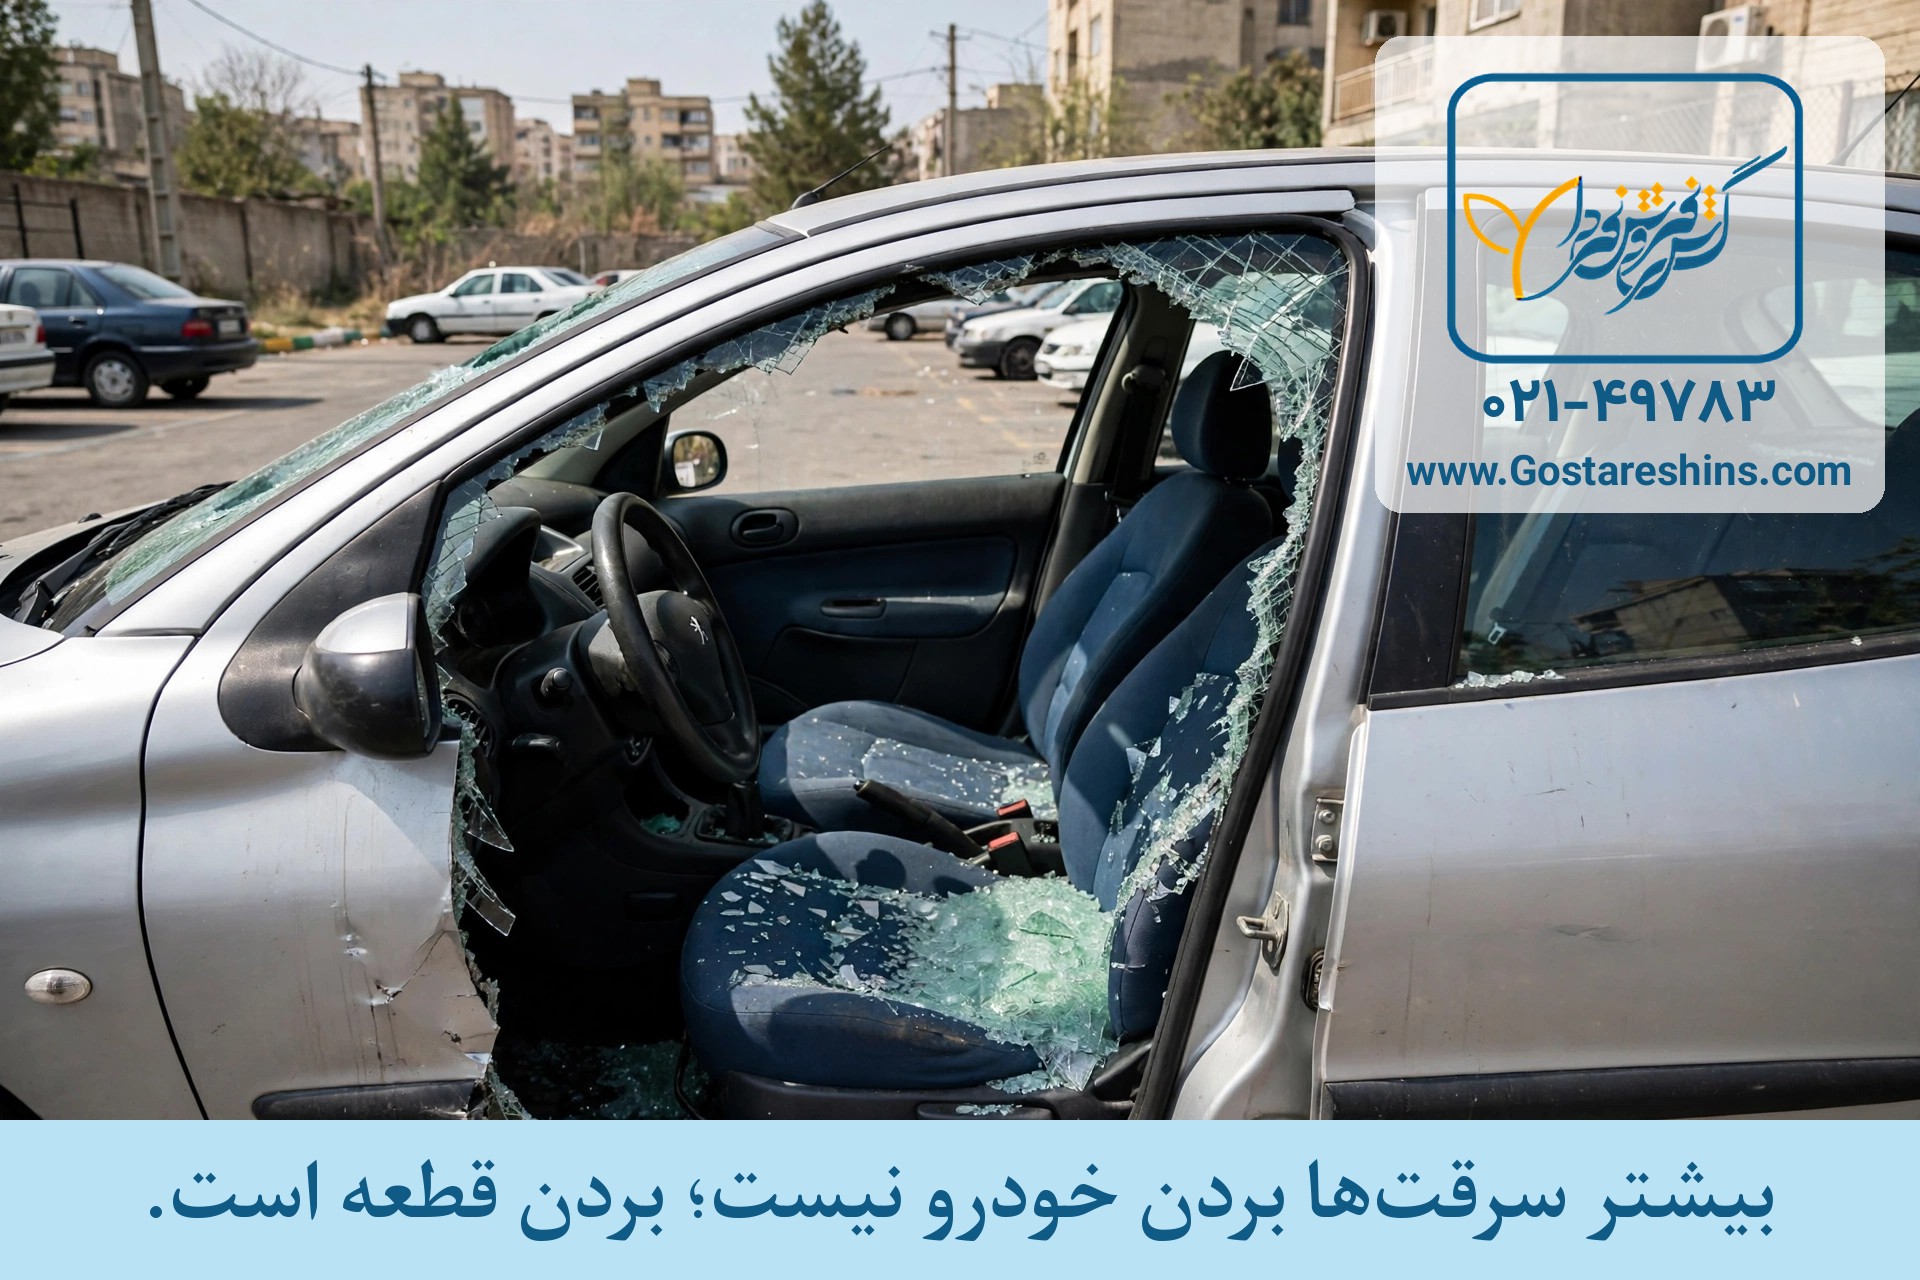
برای بیشتر خودروها، سناریوی واقعی سرقت، غیبشدن کل خودرو نیست؛ صبحی است که با باتریِ بردهشده، آینهٔ کندهشده یا شیشهٔ شکسته و ضبطِ غیبشده روبهرو میشوید. اگر بدنهتان فقط پوششهای اصلی را داشته باشد، این خسارتها — که اتفاقاً تکراریترین خسارتهای شهریاند — زیر پوشش نیستند و همهاش از جیب خودتان میرود. پس سؤال درست روز خرید این نیست که «بدنه سرقت دارد؟»؛ سؤال این است که «سرقت درجا هم داخلش هست یا نه؟»
روز سرقت؛ پوشش بهتنهایی کافی نیست
داشتن پوشش درست نیمی از کار است؛ نیم دیگر، رفتار درست در روز حادثه است. بهصورت کلی، استفاده از پوشش سرقت به اعلام سریع حادثه و طی مراحل قانونی و انتظامی گره خورده است: سرقت باید در اسرع وقت به مراجع انتظامی اعلام و صورتجلسه شود و مدارک و کلیدهای خودرو هم معمولاً در فرایند رسیدگی خواسته میشود. در سرقت کلی هم اگر خودرو بعداً پیدا شود، قواعد «ارزش بازیافتی» و سهم بیمهگذار طبق شرایط عمومی اعمال میشود؛ یعنی ماجرا با پیدا شدن خودرو تمام نمیشود و دانستن این قواعد از قبل، توقعتان را درست تنظیم میکند. در اطلاعرسانیهای بیمه مرکزی دربارهٔ سرقت خودرو تأکید شده که اعلام سریع حادثه و طی مراحل قانونی، شرط عملی استفاده از پوشش سرقت است؛ بیمهنامهای که پوشش درست را دارد اما صاحبش مراحل اعلام را نمیداند، روز حادثه نیمی از راه را رفته است.
دربارهٔ استثناها هم بهصورت کلی بدانید: پوشش سرقت، مثل هر پوششی، شرط و چارچوب دارد؛ مثلاً سرقت توسط افرادی که خودرو با رضایت در اختیارشان بوده یا جعل و کلاهبرداری، معمولاً در تعریف سرقتِ این پوشش نمیگنجد و ماجرا حقوقیِ دیگری دارد. همینطور اگر خودرو بدون قفل و مراقبت معمول رها شده باشد، رسیدگی میتواند سخت شود. متن دقیق شرایط را در بیمهنامهتان بخوانید؛ دانستن مرزها پیش از حادثه، نیمی از استفادهٔ درست از پوشش است.
قیمت پوشش سرقت به چه چیزهایی بستگی دارد؟
- کامل بودن لایهها: سرقت کلی در بدنهٔ پایه هست؛ هزینهٔ اضافه از انتخاب سرقت درجا میآید و بر اساس ارزش خودرو و شرایط شرکت حساب میشود.
- ارزش روز خودرو: مبنای جبران در سرقت کلی ارزش روز ثبتشده در بیمهنامه است؛ عدد واقعی را ثبت کنید تا جبرانتان ناقص نماند.
- محل نگهداری و مدل خودرو: خودرویی که شبها در خیابان میایستد یا مدلی که قطعههایش بازار داغ دارد، ریسک سرقتش بالاتر است و این در نرخ دیده میشود.
- فرانشیز: سهم ثابت شما از هر خسارت است؛ در خسارتهای جزئی سرقت درجا، فرانشیز بالاتر یعنی بخش بیشتری از خسارتهای کوچک سهم خودتان میشود.
- نرخ شرکت و شیوهٔ پرداخت: بدنه نرخ پایهٔ کشوری ندارد و هر شرکت نرخ خودش را میدهد؛ پرداخت نقدی هم تخفیف خودش را دارد که در اقساط از دست میرود — اقساط را با جمع کل پرداختی بسنجید.
از خودتان بپرسید: اگر امشب باتری و چراغ خودروتان را ببرند، بیمهنامهتان آن را میدهد یا فقط وقتی کل خودرو برود؟ اگر جوابتان را نمیدانید، همین امروز متن بیمهنامهتان را برای کلمهٔ «سرقت درجا» چک کنید.
یک نکتهٔ عملی: هنگام خرید بدنه، پوششها را روی کاغذ ببینید، نه در حرف؛ «سرقت» بدون قید، معمولاً یعنی سرقت کلی و سرقت درجا باید اسمش جداگانه در بیمهنامه آمده باشد.
یک مرز را هم روشن بدانید: پوشش سرقت بخشی از بیمهٔ بدنه است و خسارت خودِ خودروی شما را میدهد؛ برای خسارت به دیگران، بیمهٔ شخص ثالث کار میکند و این دو مکمل هماند.
خرید و مشاوره بیمه پوشش سرقت
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه خودرو را ببینید.

نظرات
نوشتن نظر