بهره مندی از منافع بیمه نامه عمر و سرمایه گذاری (وام)
در بیمه های عمر و سرمایه گذاری، بیمه گذار میتواند پس از حداقل دو سال و با تسویه حق بیمه های معوق، تا ۹۰ درصد ارزش باز خرید بیمه نامه، درخواست وام نماید و بیمه گر متعهد به پرداخت آن است. نرخ سود بازپرداخت وام مورد نظر، به موجب ماده ۲۷ آیین نامه شماره ۱۳ بیمه مرکزی ایران، ۴٪ از نرخ سود علی الحساب بیمه نامه بیشتر می باشد. و ترتیب بازپرداخت آن نیز با توافق طرفین معین خواهد شد. حداکثر زمان برای باز پرداخت وام، ۴ سال خواهد بود.
بیمه مسئولیت مدنی حرفهای مسئول فنی بیمارستان، درمانگاه و کلینیک
بیمه مسئولیت مسئول فنی بیمارستان یکی از انواع بیمههای مسئولیت حرفهای است. این پوشش برای جبران خسارتهای ناشی از مسئولیت مسئولین فنی بیمارستانها، درمانگاهها، کلینیکها و مراکز جراحی محدود طراحی شده است.
در قالب بیمه مسئولیت پارسیان، بیمهگذاران میتوانند در برابر خسارتهای جانی واردشده به بیماران و اشخاص ثالث، از پوشش بیمهای متناسب با شرایط قرارداد استفاده کنند. بنابراین، چنانچه بر اثر قصور یا اهمال غیرعمدی بیمهگذار خسارت جانی ایجاد شود، مسئولیت وی مطابق شرایط بیمهنامه و پس از احراز مسئولیت بررسی خواهد شد.
در صورت تأیید مسئولیت توسط مراجع قضایی، بیمهگر مطابق شرایط بیمهنامه و تا سقف تعهدات مشخصشده، خسارت را جبران میکند.
بیمه مسئولیت مسئول فنی بیمارستان چه مواردی را پوشش میدهد؟
پوششهای اصلی این بیمهنامه شامل موارد زیر است:
جبران خسارت فوت و نقص عضو
در صورتی که بر اثر قصور یا اهمال غیرعمدی مسئول فنی، خسارت جانی به بیماران یا اشخاص ثالث وارد شود، خسارت فوت یا نقص عضو طبق شرایط بیمهنامه و میزان تعهدات تعیینشده بررسی و پرداخت خواهد شد.
پرداخت هزینههای پزشکی
هزینههای پزشکی ناشی از خسارتهای تحت پوشش نیز با توجه به شرایط بیمهنامه و حدود تعهدات انتخابشده قابل جبران خواهد بود.
چه مراکزی میتوانند از بیمه مسئولیت مسئول فنی استفاده کنند؟
این بیمهنامه برای مسئولین فنی مراکز درمانی مختلف قابل ارائه است، از جمله:
بیمارستانها
کلینیکها
درمانگاههای شبانهروزی
مراکز جراحی محدود
نوع فعالیت مرکز درمانی یکی از عوامل مهم در بررسی شرایط بیمهنامه و تعیین حق بیمه است.
عوامل مؤثر در تعیین حق بیمه مسئولیت مسئول فنی بیمارستان
شرایط هر مرکز درمانی با توجه به نوع فعالیت و میزان مسئولیت متفاوت است. به همین دلیل عوامل زیر در تعیین نرخ بیمهنامه اهمیت دارند:
نوع مرکز درمانی و فعالیت آن
مسئولیت فنی بیمارستان، کلینیک، درمانگاه شبانهروزی یا مرکز جراحی محدود
تعداد تخت فعال در بیمارستانها و مراکز جراحی محدود
میزان تعهدات و پوششهای انتخابشده
همچنین اگر بیمهگذار علاوه بر مسئولیت فنی، مدیریت مرکز درمانی را نیز بر عهده داشته باشد، امکان پوشش مسئولیت مدنی وی به عنوان مدیر مرکز درمانی نیز وجود دارد.
پوششهای تکمیلی بیمه مسئولیت مسئول فنی بیمارستان
با توجه به نیاز مرکز درمانی، برخی پوششهای تکمیلی نیز قابل انتخاب هستند:
پرداخت هزینههای پزشکی بدون اعمال تعرفه بخش خصوصی
حذف فرانشیز هزینههای پزشکی
افزایش ریالی دیه یک تا سه سال
پوشش تعدد دیات و دیات غیرمسری
انتخاب این پوششها میتواند سطح حمایت مالی بیمهنامه را افزایش دهد.
شرایط و استثنائات بیمه مسئولیت مسئول فنی مراکز درمانی
در زمان صدور بیمهنامه باید به شرایط و محدودیتهای آن توجه شود:
مسئولیت مدنی ناشی از قصور و اهمال کارکنان بیمهگذار در امر درمان بیماران تحت پوشش این بیمهنامه نیست.
در صورتی که تعداد مسئولین فنی یک مرکز بیش از یک نفر باشد، برای هر مسئول فنی یک بیمهنامه مسئولیت حرفهای جداگانه صادر خواهد شد.
تفاوت بیمه مسئولیت مسئول فنی با بیمه مسئولیت پزشکان و پیراپزشکان
بیمه مسئولیت مسئول فنی مراکز درمانی، بر مسئولیت حرفهای فردی که مسئولیت نظارت و اداره فنی مرکز را بر عهده دارد تمرکز دارد.
برای انتخاب بیمهنامه مناسب، ابتدا باید اطلاعاتی مانند نوع مرکز درمانی، تعداد تخت فعال، حدود مسئولیت و پوششهای مورد نیاز مشخص شود.
گسترش فروش فردا به عنوان شرکت خدمات بیمهای، امکان بررسی شرایط و ارائه مشاوره برای تهیه بیمه مسئولیت مدنی حرفهای مسئولین فنی و مدیران مراکز درمانی را فراهم کرده است.
برای دریافت مشاوره و ثبت درخواست خرید میتوانید از طریقخرید آنلاین بیمه اقدام کنید.
بیمه مسئولیت مدنی پزشکان و پیراپزشکان یکی از مهمترین پوششهای بیمهای است که از افراد در حوزه سلامت در مقابل دعاوی و مطالبات احتمالی حمایت میکند.
این بیمهنامه با هدف حمایت از پزشکان و پیراپزشکان در برابر خطرات حقوقی ناشی از خطاهای شغلی، تأخیرها، یا اشتباهات پزشکی بهوجود آمده است.
با وجود تمامی تلاشها برای ارائه بهترین خدمات درمانی، امکان بروز خطا یا حوادث پزشکی وجود دارد و این بیمه برای جبران خسارتها و کاهش ریسکهای حقوقی طراحی شده است.
اهمیت بیمه مسئولیت مدنی پزشکان و پیراپزشکان
پزشکان و پیراپزشکان همواره با شرایطی روبرو هستند که ممکن است در روند درمان یا ارائه خدمات درمانی، دچار خطا شوند.
در چنین مواردی، احتمال وقوع خسارت به بیماران وجود دارد که میتواند منجر به شکایات حقوقی و درخواست جبران خسارت شود.
این بیمه به پزشکان و پیراپزشکان امکان میدهد تا با آرامش بیشتری به فعالیتهای حرفهای خود ادامه دهند و در صورت بروز حوادث احتمالی از حمایت مالی برخوردار باشند.
پوششهای بیمه مسئولیت مدنی پزشکان و پیراپزشکان
بیمه مسئولیت مدنی پزشکان و پیراپزشکان معمولاً خسارتهای ناشی از موارد زیر را پوشش میدهد:
1. خطاهای پزشکی:
شامل اشتباهات در تشخیص یا درمان که ممکن است منجر به آسیب یا زیان جسمی به بیمار شود.
2. تأخیر در درمان:
در مواردی که تأخیر در ارائه خدمات درمانی منجر به تشدید وضعیت بیمار شود.
3. سهلانگاری:
در مواردی که پزشک یا پیراپزشک به دلیل کمتوجهی یا عدم دقت کافی باعث بروز خسارت به بیمار شده باشد.
مزایای استفاده از بیمه مسئولیت مدنی
1. پوشش کامل خسارتها:
این بیمه تمامی خسارتهای ناشی از خطاهای پزشکی را تحت پوشش قرار میدهد و از پزشکان و پیراپزشکان در برابر دعاوی حقوقی حمایت میکند.
2. آرامش خاطر:
پزشکان و پیراپزشکان با داشتن این بیمه میتوانند بدون نگرانی از عواقب مالی ناشی از خطاها، به فعالیتهای خود ادامه دهند.
قوانین و مقررات بیمه مسئولیت مدنی
طبق قوانین و مقررات بیمهای ایران، پزشکان و پیراپزشکان موظف به داشتن بیمه مسئولیت مدنی هستند.
این الزام قانونی بهویژه در بخشهای پرخطر پزشکی مانند جراحیها، اورژانسها و مراقبتهای ویژه بیشتر به چشم میخورد.
همچنین، بیمهنامهها باید بر اساس نیازهای خاص هر حرفه و با توجه به ریسکهای موجود تنظیم شوند.
انتخاب بهترین بیمه مسئولیت مدنی
هنگام انتخاب بیمه مسئولیت مدنی، پزشکان و پیراپزشکان باید به مواردی مانند نوع پوشش، مبلغ تعهدات بیمهگر و شرکت ارائهدهنده خدمات توجه کنند.
انتخاب یک بیمه معتبر و دارای سابقه مناسب در پرداخت خسارتها میتواند امنیت بیشتری را برای این قشر فراهم کند.
برای دریافت نرخ و شرایط، با شماره 02149783 داخلی 2121 یا واتساپ 09014236464 تماس بگیرید.
نتیجهگیری
بیمه مسئولیت مدنی پزشکان و پیراپزشکان یک ابزار ضروری برای کاهش خطرات مالی و حقوقی در این حرفهها است.
با انتخاب یک بیمه مناسب، پزشکان و پیراپزشکان میتوانند با آرامش بیشتری به ارائه خدمات درمانی بپردازند،
و در صورت بروز حوادث احتمالی، از پشتیبانی مالی و حقوقی بهرهمند شوند.
بازخرید (فسخ از طرف بیمه گذار) بیمه عمر جزو عقودی است که نسبت به بیمه گذار جایز می باشد. به عبارت دیگر بیمه گذاران قراردادهای عمر در هر زمان که تمایل دارند می توانند نسبت به فسخ قرارداد اقدام نمایند. بازخرید راهی برای پایان دادن به قرارداد قبل از موعد اتمام دوره آن است و بر اساس آن، بیمه گذار حق دارد بیمه نامه را طبق محاسبه ای که از طرف شرکت بیمه به عمل خواهد آمد، بازخرید نماید.
بیمه گر نیز مکلف است که ارزش بازخرید بیمه نامه را با رعایت شرایط بیمه نامه صادره پرداخت نماید.
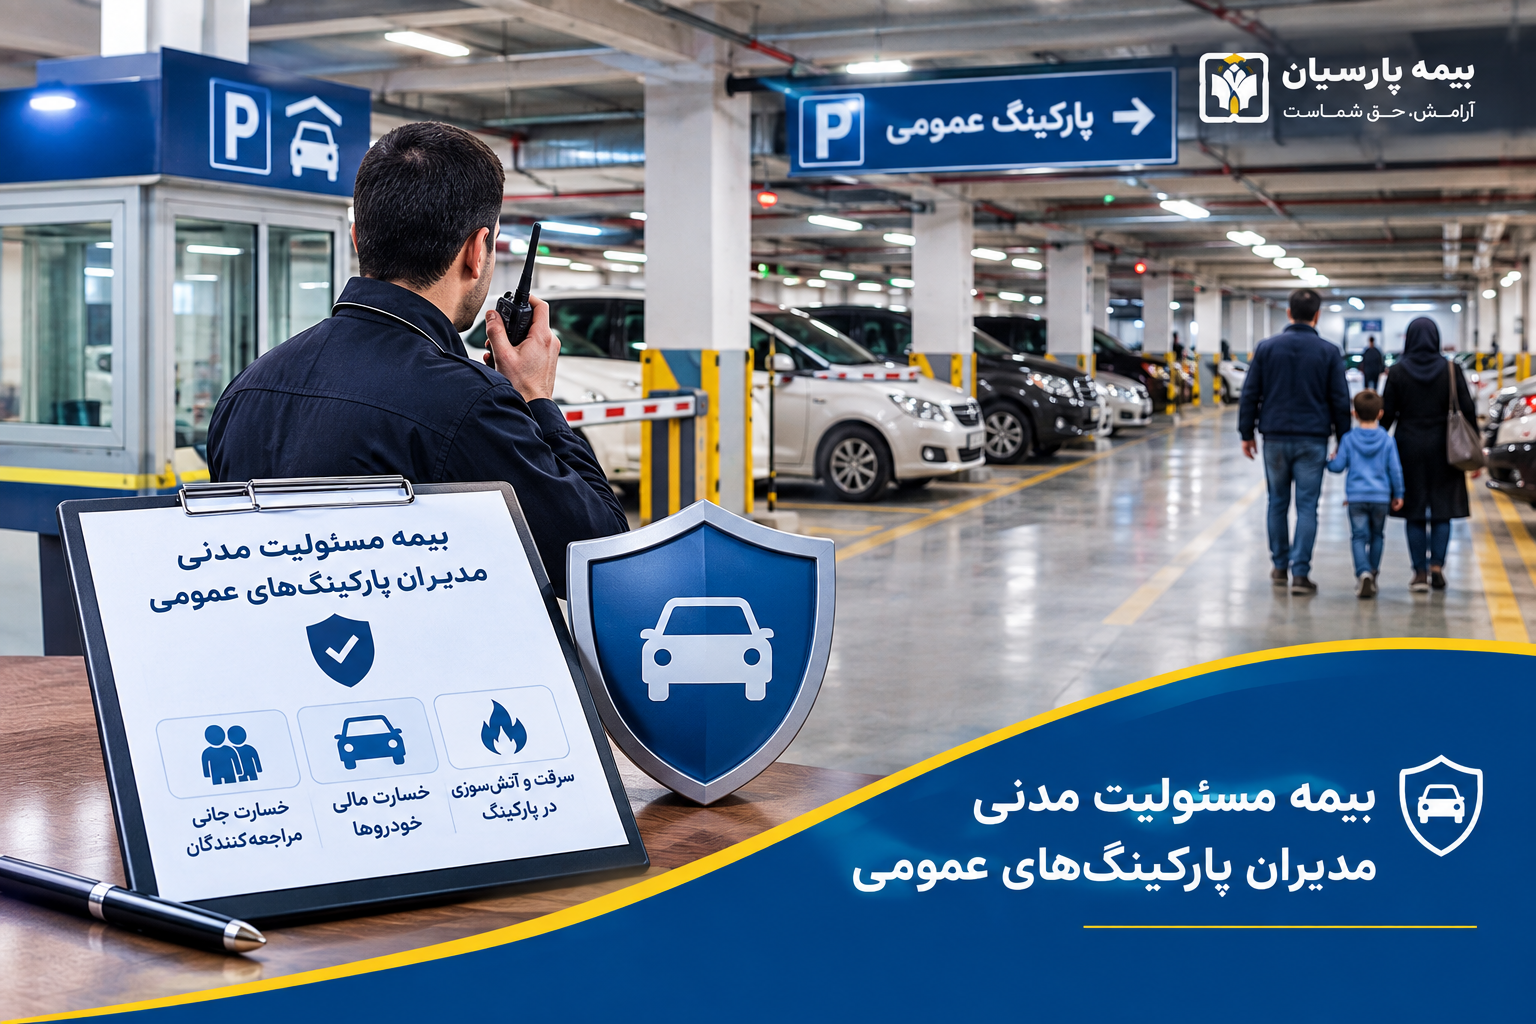
بیمه مسئولیت مدنی مدیران پارکینگ های عمومی برای جبران خسارتهای احتمالی واردشده به مراجعهکنندگان و خودروهای موجود در پارکینگ ارائه میشود. این بیمه میتواند طبق شرایط بیمهنامه، خسارتهای جانی و مالی را در صورت احراز مسئولیت مدیر پارکینگ پوشش دهد.
بیمه مسئولیت مدیران پارکینگ چیست؟
مدیران پارکینگهای عمومی در برابر مراجعهکنندگان و خودروهای موجود در محل، مسئولیتهایی دارند. به همین دلیل، وقوع برخی حوادث میتواند موجب ایجاد مسئولیت برای مدیر پارکینگ شود.
این بیمه برای پوشش مسئولیت مدیر پارکینگ در برابر اشخاص ثالث طراحی شده است. همچنین، خسارتهای جانی واردشده به مراجعهکنندگان و خسارتهای مالی واردشده به خودروها میتوانند طبق شرایط بیمهنامه بررسی شوند.
چه خسارتهایی تحت پوشش قرار میگیرد؟
یکی از موارد مهم در این بیمه، خسارت مالی واردشده به خودروهای موجود در پارکینگ است. برای مثال، سرقت کلی خودرو یا وقوع آتش سوزی در محوطه پارکینگ میتواند در صورت وجود شرایط لازم، موضوع بررسی خسارت قرار گیرد.
خسارت جانی واردشده به مراجعهکنندگان نیز میتواند تحت پوشش قرار گیرد. البته، پرداخت خسارت به شرایط بیمهنامه و احراز مسئولیت مدیر پارکینگ بستگی دارد.
شرایط پرداخت خسارت
در صورت وقوع حادثه، مسئولیت مدیر پارکینگ باید بررسی شود. بنابراین، پرداخت خسارت زمانی انجام میشود که مسئولیت مدیر پارکینگ طبق رأی مراجع ذیصلاح احراز شده باشد.
پس از مشخص شدن مسئولیت، شرایط بیمهنامه و میزان تعهدات بررسی خواهد شد. در نتیجه، مبلغ خسارت قابل پرداخت بر اساس مفاد بیمهنامه و سقف تعهدات تعیین میشود.
پوشش خسارت خودروها
خودروهای مراجعهکنندگان از مهمترین موضوعات مورد توجه در پارکینگهای عمومی هستند. از این رو، مدیر پارکینگ میتواند با تهیه پوشش مناسب، مسئولیت خود در برابر برخی خسارتهای احتمالی را تحت پوشش بیمه قرار دهد.
سرقت کلی و آتش سوزی در محوطه پارکینگ از مواردی هستند که در شرایط بیمهنامه مورد بررسی قرار میگیرند. شرایط دقیق پوشش باید هنگام صدور بیمهنامه بررسی شود.
اهمیت بیمه مسئولیت پارکینگ
فعالیت پارکینگهای عمومی با مراجعه روزانه افراد و ورود خودروهای مختلف همراه است. به همین دلیل، احتمال بروز حوادث و ایجاد مسئولیت برای مدیر پارکینگ وجود دارد.
داشتن بیمه مسئولیت مدنی میتواند در مدیریت ریسکهای مرتبط با این فعالیت مؤثر باشد. همچنین، میزان تعهدات و شرایط بیمهنامه باید متناسب با نوع فعالیت و وضعیت پارکینگ انتخاب شود.
استعلام و خرید بیمه مسئولیت پارکینگ
برای استعلام بیمه مسئولیت مدنی مدیران پارکینگ های عمومی، ابتدا اطلاعات مربوط به فعالیت و محل پارکینگ بررسی میشود. سپس، شرایط پوشش و میزان تعهدات مورد نیاز مشخص خواهد شد.
برای دریافت مشاوره و اطلاعات بیشتر درباره شرایط بیمهنامه میتوانید با کارشناسان بیمه گسترش فروش فردا تماس بگیرید.
بیمه مسئولیت مدنی مدیران شهربازی در قبال مراجعه کنندگان
در این بیمه مسئولیت خسارات جانی وارد به استفاده کنندگان از امکانات شهربازی را به شرط رعایت کلیه استانداردهای مربوط به تاسیسات و وسایل بازی موجود در شهربازی و وجود بازدیدهای دوره ای و همچنین دارا بودن گواهی استاندارد از سازمان ملی استاندارد ایران و احراز مسئولیت مدیر شهر بازی تحت پوشش قرار می دهد.
بیمه مسئولیت مدنی حرفه ای مهندسان طراحی محاسب، ناظر و مجری ساختمان
در این بیمه مسئولیت خسارت جانی وارده به مالک و کارگران و خسارت جانی و مالی وارده به اشخاص ثالث ناشی از مسئولیت حرفه ای مهندسین طراح، محاسب و ناظر که دارای پروانه اشتغال از وزارت مسکن و شهرسازی باشند، در حیطه فعالیت ساختمان سازی جبران می گردد.
پوشش پرداخت سرمایه بیکاری در صورت از کارافتادگی دائم و کامل
با داشتن پوشش تکمیلی پرداخت سرمایه بیکاری در صورت از کارافتادگی دائم و کامل ناشی از بیماری یا حادثه، هرگاه بیمه گذار به تشخیص پزشک معتمد بیمه گر براساس شغل یا فعالیت متناسب با تجربه، تحصیلات و آموزش وی، بطور کلی و دائم از کارافتاده شود (اعم از اینکه منشا از کار افتادگی بیماری یا حادثه باشد) و همچنین مدت ۶ ماه از تاریخ شروع از کارافتادگی ایشان بگذرد، در این صورت بیمه گر از شروع اولین سال بیمه ای بعد از تاریخ تأیید از کارافتادگی دائم و کامل بیمه شده، میزان سرمایه بیکاری مندرج در قرارداد را در وجه بیمه گذار پرداخت خواهد نمود. سرمایه بیکاری ۷۰ درصد سرمایه فوت به هر علت تا سقف چهار میلیارد ریال می باشد. لازم به ذکر است تاریخ وقوع حادثه منشأ از کارافتادگی پس از تاریخ شروع این پوشش بوده و شروع بیماری منشأ از کارافتادگی جهت استفاده از پوشش سرمایه بیکاری، یکسال بعد از تاریخ شروع پوشش خواهد بود. حداقل سن بیمه گذار ۱۸ سال و حداکثر سن بیمه گذار جهت برخورداری از این پوشش ۶۵ سال بوده و مدت پرداخت سرمایه بیکاری تا زمانی است که از کارافتادگی دائم و کامل دامه دارد. شرط اصلی دریافت این پوشش شاغل بودن بیمه شده می باشد و گروههایی از قبیل دانشجویان، بازنشستگان، خانم های خانه دار، محصل، بیکار و موارد مشابه نمی توانند این پوشش را خریداری نمایند.
پوشش مستمری از کارافتادگی در صورت از کارافتادگی دائم و کامل (ناشی از بیماری یا حادثه)
با داشتن پوشش تکمیلی مستمری از کار افتادگی در صورت از کارافتادگی دائم و کامل ناشی از بیماری یا حادثه، هرگاه بیمه گذار به تشخیص پزشک معتمد بیمه گر براساس شغل یا فعالیت متناسب با تجربه، تحصیلات و آموزش وی، بطور کلی و دائم از کار افتاده شود (اعم از اینکه منشأ از کارافتادگی بیماری یا حادثه باشد) و همچنین مدت ۶ ماه از تاریخ شروع از کارافتادگی ایشان بگذرد، در این صورت بیمه گر از شروع اولین سال بیمه ای بعد از تاریخ تأیید از کارافتادگی دائم و کامل بیمه شده، میزان مستمری مندرج در قرارداد را تا مدت پرداخت مذکور در بیمه نامه (به شرط اعتبار قرارداد) در وجه بیمه گذار پرداخت خواهد نمود. این مستمری ضریبی از یک تا چهار برابر آخرین حق بیمه پایه پرداختی بیمه گذار می باشد. میزان مستمری پرداختی به بیمه شده تابع تغییرات احتمالی قرارداد (تغییر حق بیمه و…) نخواهد بود و مقدار آن ثابت خواهد بود. لازم به ذکر است تاریخ وقوع حادثه منشأ از کارافتادگی پس از تاریخ شروع این پوشش بوده و شروع بیماری منشأ از کارافتادگی جهت استفاده از پوشش مستمری از کار افتادگی، یکسال بعد از تاریخ شروع پوشش خواهد بود. حداقل سن بیمه گذار ۱۸ سال و حداکثر سن بیمه گذار جهت برخورداری از این پوشش ۶۵ سال بوده و مدت پرداخت مستمری از کار افتادگی تا زمانی است که از کارافتادگی دائم و کامل ادامه دارد، یا انتهای بیمه نامه و یا حداکثر ۱۲ سال، هر کدام که زودتر محقق گردد. این مستمری ضریبی از یک تا چهار برابر آخرین حق بیمه پرداختی بیمه گذار می باشد. میزان مستمری پرداختی به بیمه شده تابع تغییرات احتمالی قرارداد (تغییر حق بیمه و …) نخواهد بود و مقدار آن ثابت خواهد بود. شرط اصلی دریافت این پوشش شاغل بودن بیمه شده می باشد و گروههایی از قبیل دانشجویان، بازنشستگان، خانم های خانه دار، محصل، بیکار و موارد مشابه نمی توانند این پوشش را خریداری نمایند.
پوشش پرداخت سرمایه نقص عضو در صورت نقص عضو یا از کارافتادگی دائم و کامل ناشی از حادثه
نقص عضو یا از کارافتادگی دائم و کامل ناشی از حادثه شامل هر گونه قطع، تغییر شکل و یا از دست دادن توانایی انجام کار عضوی از اعضای بدن که ناشی از حادثه بوده و وضعیت دائم و قطعی داشته باشد، می باشد. در این پوشش اضافی، بیمه گر متعهد می گردد در صورت نقص عضو یا از کار افتادگی دائم بیمه شده ناشی از حادثه، طی مدت بیمه نامه و حسب درصد از کارافتادگی، متناسب با شرایط و ضوابط شرایط اختصاصی این پوشش، تمام یا درصدی از سرمایه مقرر شده را به وی پرداخت نماید.
کلیه حقوق این سایت متعلق به شرکت گسترش فروش فردا (سهامی خاص) میباشد.
نصب وباپلیکیشن
گسترش فروش فردا را به صفحه اصلی موبایلتان اضافه کنید.
آیفون و آیپد (iOS)
۱. در مرورگر سافاری، آیکن اشتراکگذاری را در نوار پایین بزنید. ۲. در فهرست بازشده، «افزودن به صفحه اصلی» (Add to Home Screen) را انتخاب کنید. ۳. در مرحله آخر «افزودن» (Add) را بزنید.
اندروید
۱. در مرورگر کروم، منوی سهنقطه بالای صفحه را بزنید. ۲. گزینه «نصب برنامه» یا «افزودن به صفحه اصلی» را انتخاب کنید. ۳. در مرحله آخر «نصب» را بزنید.
احراز هویت
جهت ارتباط با کارشناس هوشمند ثبت شماره موبایل و کد ورود الزامی میباشد.