

پوشش های بیمه شخص ثالث
پوشش های بیمه شخص ثالث چیست؟
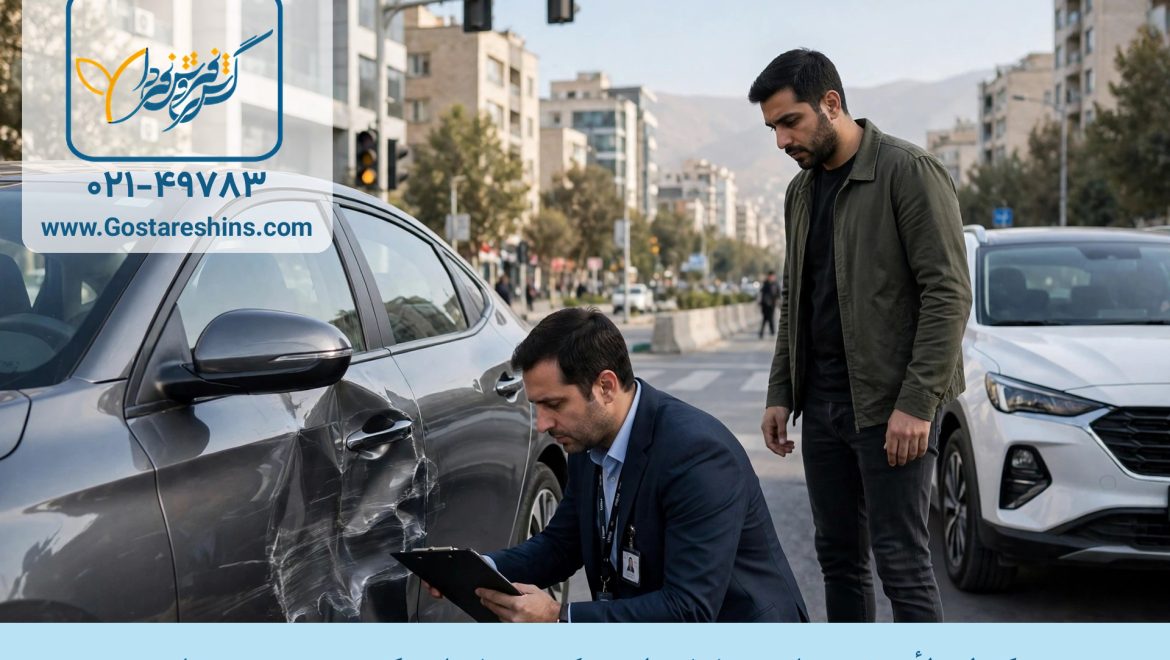
سر یک تقاطع شلوغ در تهران، یک خودرو از خیابان فرعی بیرون میزند و سپر خودروی عبوری را میگیرد؛ عابر پیادهای که داشت رد میشد، روی زمین افتاده و مچ دستش آسیب دیده است. رانندهٔ مقصر اولین چیزی که میگوید این است: «بیمهام دقیقاً چی را میدهد؟» بیمهٔ شخص ثالث سه پوشش میدهد: بدنی تا سقف دیهٔ کامل، مالی تا سقفی که خودتان انتخاب میکنید، و حوادث راننده برای خودِ رانندهٔ مقصر. چارچوب این پوششها را قانون بیمهٔ اجباری شخص ثالث و آییننامههای اجرایی آن مشخص میکند؛ متن قانون و آییننامههایش را میتوانید در مجموعهٔ قوانین و آییننامههای بیمه مرکزی ببینید. برای همین، پوشش پایه در همهٔ شرکتها یکی است و هیچ شرکتی نمیتواند آن را کم یا زیاد کند.


پوشش بدنی؛ بزرگترین بخش این بیمهنامه
پوشش بدنی یعنی فوت، جراحت، نقص عضو و هزینهٔ درمان هر کسی که در حادثه آسیب ببیند — عابر، سرنشینهای هر دو خودرو و رانندهٔ خودروی دیگر. سقف این پوشش دیهٔ کامل است و برایش انتخابی ندارید؛ قانون همان یک سقف را برای همه تعیین کرده و دیه هم بر مبنای روز پرداخت محاسبه میشود، نه روز حادثه؛ یعنی اگر دیهٔ سال عوض شود، همان عدد تازه مبنای پرداخت است. اگر مقصر حادثه بیمه نداشته باشد یا فرار کند، صندوق تأمین خسارتهای بدنی خسارت بدنی زیاندیده را میپردازد.
پوشش مالی؛ جایی که انتخاب شما معنا دارد
پوشش مالی یعنی آسیب به اموال دیگران — معمولاً خودروی مقابل. سقف این پوشش را خودتان هنگام خرید انتخاب میکنید: حداقل قانونی آن دو و نیم درصدِ دیهٔ کامل است، طبق مادهٔ ۸ قانون بیمهٔ اجباری شخص ثالث؛ سقف بالاتر با بیمهٔ تکمیلی انتخاب میشود و بالاترین حدش قیمت یک خودروی متعارف است. اگر خسارت واقعی از سقفی که انتخاب کردهاید بیشتر شود، مابهالتفاوت از جیب خودتان پرداخت میشود. در پژوهشهای پژوهشکده بیمه دربارهٔ شناخت مردم از بیمهنامهها، یک یافته ثابت است: بیشتر رانندهها پوششهای ثالث را فقط «مالی» میدانند و از بخش بدنی و حوادث راننده خبر ندارند؛ در حالی که سنگینترین بخش همین بیمه، بخش بدنی آن است.
حوادث راننده؛ برای کی و تا کجا؟
بخش حوادث راننده فقط خودِ رانندهٔ مقصر را پوشش میدهد؛ اگر شما مقصر باشید و آسیب ببینید، خسارت بدنیتان تا سقف دیه از همین بخش پرداخت میشود. اما سرنشینها و عابرها جزو این بخش نیستند؛ آنها «شخص ثالث» حساب میشوند و خسارتشان از پوشش بدنی پرداخت میشود. خیلیها فکر میکنند حوادث راننده یعنی پوشش همهٔ سرنشینان؛ در حالی که سرنشین خودروی شما همانقدر شخص ثالث است که عابر پیاده و خسارتش را همان پوشش بدنی میدهد.
چه چیزهایی پوشش داده نمیشود؟
اول، خسارت به خودروی خودتان: بدنهٔ ماشین شما هرگز از ثالث پرداخت نمیشود، حتی اگر شما مقصر نباشید؛ برای خودروی خودتان باید بدنه داشته باشید. دوم، خسارت عمدی: اگر حادثه را خودتان عمداً ساخته باشید، بیمه پولی نمیدهد. سوم، رانندگی بدون گواهینامهٔ معتبر یا در حالت مستی، که خسارتش پرداخت نمیشود. این خطها را پیش از خرید بشناسید تا روز حادثه از بیمهنامهتان چیزی توقع نداشته باشید که اصلاً در آن نیست.
قیمت این پوششها به چه عواملی بستگی دارد؟
- نرخ پایهٔ یکسان کشوری؛ بر مبنای دیهٔ سال، برای همهٔ شرکتها یکی؛
- نوع خودرو و تعداد سیلندر و کاربری آن؛ تاکسی و کاربریهای پرخطر اضافهنرخ دارند؛
- سقف تعهد مالیای که انتخاب میکنید؛ سقف بالاتر، حقبیمهٔ بیشتر اما بدهی شخصی کمتر؛
- تخفیف عدم خسارت شما؛ با سالهای بیحادثه تا سقف هفتاد درصد؛
- پیوستگی بیمهنامه؛ قطعشدن آن جریمهٔ دیرکرد روزشمار دارد.
پیش از خرید، از خودتان بپرسید اگر فردا با یک خودروی گرانقیمت برخورد کنید، سقف مالی بیمهنامهتان جواب میدهد؟ اگر جواب «نمیدانم» است، همین امروز جدول پوششهای بیمهنامهتان را بخوانید؛ سقف مالی روز حادثه عوض نمیشود.
یک نکتهٔ عملی: روز صدور، سه عدد را روی برگه ببینید: سقف تعهد مالی، سقف حوادث راننده و تخفیف عدم خسارت. اگر یکی فرق داشت، همان روز اصلاحش کنید؛ در روز خسارت گاهی اصلاً ممکن نیست.
یک تفاوت مهم را هم بدانید: بیمهٔ شخص ثالث بیمهٔ «دیگران» است، نه بیمهٔ خود شما؛ یعنی خسارت طرف مقابل را از محل بیمهنامهٔ مقصر میپردازد و برای جبران خسارت خودروی خودتان باید بیمهٔ بدنه داشته باشید. این بیمه مکمل بدنه است، نه جایگزین آن.
خرید و مشاوره بیمه شخص ثالث
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه خودرو را ببینید.
