

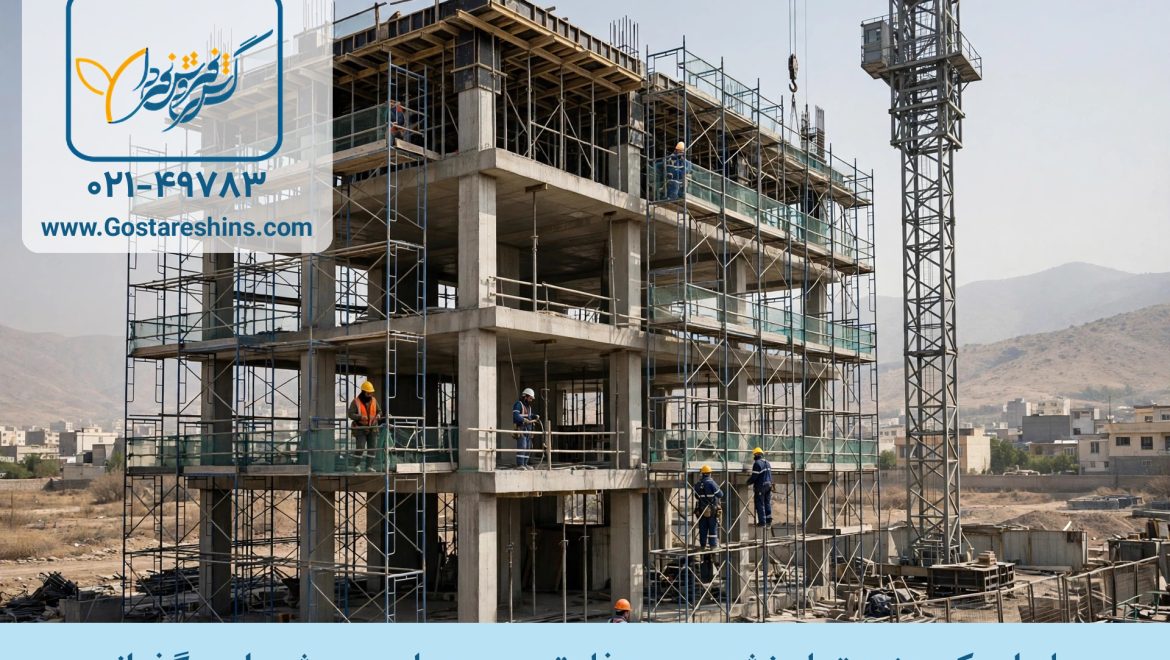
بیمه تمام خطر پیمانکاران چیست
بیمه تمامخطر پیمانکاران چیست؟
نیمهشب باران گرفته و تا صبح، آب راهش را به داخل گود ساختمان نیمهکاره پیدا کرده است؛ قالبها جابهجا شدهاند و یک دیوار تازهچیده فرو ریخته. برای چنین صبحهایی است که بیمهٔ تمامخطر پیمانکاران وجود دارد؛ بیمهنامهای که پروژهٔ ساختمانی یا عمرانی — ساختمان، پل، راه، سد و تونل — را در تمام دورهٔ ساخت، در برابر خسارتهای فیزیکی ناگهانی و پیشبینینشده بیمه میکند. «تمامخطر» یعنی منطق پوشش برعکس بیمهنامههای معمولی است: به جای اینکه فقط خطرهای نامبرده جبران شود، هر علتی زیر پوشش است جز آنهایی که در بیمهنامه صریحاً استثنا شدهاند؛ از آتشسوزی و صاعقه و سیل و زلزله تا سرقت، خطای غیرعمد اجرا و سهلانگاری روزمرهٔ کارگاه. شرایط عمومی این بیمهنامه در چارچوب آییننامههای بیمه مرکزی نوشته میشود؛ برای همین اسکلت پوشش — دو بخش مادی و ثالث — در همهٔ شرکتها یکی است و تفاوت در نرخ، کلوزهای پیوست و کیفیت همراهی در روز خسارت دیده میشود.


دو بخش بیمهنامه؛ مادی و مسئولیت
این بیمهنامه دو بخش دارد. بخش اول، خسارت مادی به موضوع پیمان است: خود کارهای اجراشده، مصالح دپوشده در کارگاه، تأسیسات و کارهای موقت و — اگر در سند آمده باشد — ماشینآلات ساختمانی و اموال مجاور. اگر حادثهای به چیزی که ساختهاید یا برای ساختنش آوردهاید آسیب بزند، جبران از این بخش میآید. بخش دوم، مسئولیت مدنی در برابر اشخاص ثالث است: اگر در جریان کار، به رهگذر، همسایه یا خودروی پارکشده کنار کارگاه آسیب جانی یا مالی برسد، مسئولیتی که قانون بر دوش شما میگذارد از این بخش جبران میشود. «شخص ثالث» یعنی هر کسی جز عوامل خود پروژه؛ همسایهٔ ساختمان در حال ساخت، دقیقاً همان کسی است که این بخش برایش ساخته شده است.
مبلغ بیمهشده و مدت پوشش
مبلغ بیمهشده — یعنی سقفی که بیمهگر تا آن جبران میکند — در این بیمهنامه بر پایهٔ مبلغ پیمان و ارزش کامل پروژه در روز تحویل بسته میشود؛ چون قرار است اگر پروژه در آخرین روز ساخت از بین رفت، پول ساختن دوبارهاش کامل باشد، نه بخشی از آن. پوشش از شروع کار یا تخلیهٔ مصالح در کارگاه آغاز میشود و تا تحویل ادامه دارد و بعد از آن هم میتوان «دورهٔ نگهداری» را به بیمهنامه اضافه کرد؛ دورهٔ نگهداری یعنی بازهای پس از تحویل موقت که خسارتهای ناشی از کارهای دورهٔ ساخت یا تعمیرات همان دوره هنوز زیر پوشش میماند. در هر خسارت هم «فرانشیز» مطرح است؛ فرانشیز یعنی بخشی از هر خسارت که طبق سند بر عهدهٔ خود بیمهگذار میماند و بقیه را بیمهگر میدهد. در گزارشهای پژوهشکده بیمه دربارهٔ خسارتهای دورهٔ ساخت، سهم بزرگی از پروندهها به حوادث طبیعی و خطاهای اجرایی روزمره برمیگردد، نه فاجعههای نادر؛ بیمهنامهٔ تمامخطر دقیقاً برای همین روزمرگی خطرناک ساخته شده است.
چه کسانی و از کی باید این بیمهنامه را داشته باشند؟
مخاطب این بیمهنامه هر کسی است که پروژهای را میسازد یا سفارش ساختش را داده است: پیمانکار ساختمان و راه و سد، و کارفرمایی که میخواهد مطمئن باشد حادثه، پروژهاش را نیمهکاره نمیگذارد. در بیشتر قراردادها، داشتن این بیمهنامه شرط خود پیمان است و اسناد مناقصه آن را از پیمانکار میخواهد؛ یعنی خیلی وقتها سؤال «بگیریم یا نه» نیست، سؤال «درست بگیریم» است. زمان درست صدور هم پیش از شروع کار است، نه بعد از اولین حادثه؛ پوششی که از میانهٔ راه صادر شود، گذشته را جبران نمیکند و برای همان دورهای که مانده معنا دارد. هر چه پروژه بزرگتر و مدت ساخت طولانیتر، روزهای بیشتری در معرض حادثه است و نبود این سند، ریسک بزرگتری میشود.
از خودتان بپرسید: اگر امشب سیل یا آتش، سه ماه کار اجراشدهٔ پروژهتان را از بین ببرد، بازسازیاش را از کجا تأمین میکنید؟ بیمهنامهٔ تمامخطر یعنی جواب این سؤال از پیش روی کاغذ آمده باشد.
یک نکتهٔ عملی: مبلغ بیمهشده را کمتر از ارزش واقعی پروژه نبندید تا حقبیمه کمتر شود؛ در خسارتهای بزرگ، جبران هم به همان نسبت کم میشود و اختلافش از جیب خودتان میرود. کمبیمهکردن پروژه، صرفهجویی نیست.
خرید و مشاوره بیمه تمامخطر پیمانکاران
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه مهندسی را ببینید.
