

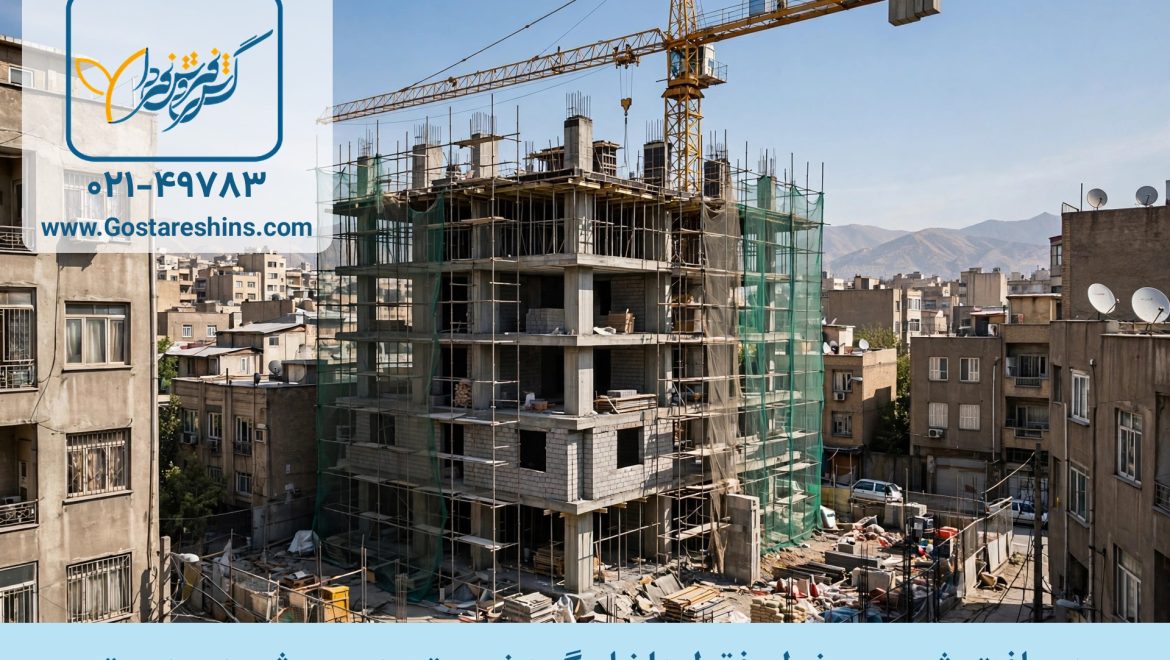
قیمت بیمه تمام خطر پیمانکاران ساختمان
قیمت ساختمان از کجا شروع میشود؟
دو ساختمان با یک مبلغ پیمان را کنار هم بگذارید: یکی در زمین بازِ حاشیهٔ شهر، دیگری چسبیده به بافت فرسوده و میان دو ساختمان قدیمی. روی کاغذ همقیمتاند، اما برای بیمهگر دو دنیای متفاوتاند. قیمت بیمهٔ تمامخطر پیمانکاران ساختمان هم مثل بقیهٔ پروژهها از ضرب نرخ در مبلغ بیمهشده — مبلغ پیمان و ارزش کامل ساختمان — ساخته میشود، اما نرخ ساختمان را مشخصات خود ساختمان و محلهاش میسازد. در چارچوب آییننامههای بیمه مرکزی، نرخ ساختمان هم مثل بقیهٔ پروژهها از روی مشخصات همان کارگاه تعیین میشود و تعرفهٔ یکسانی برای همهٔ ساختمانها وجود ندارد؛ ساختمان نوسازِ کنار بافت فرسوده با ساختمانی در زمین باز، یک ریسک نیست.


گودبرداری و همسایهها؛ قلب نرخ ساختمان
پرریسکترین فصل ساختمانسازی، هفتههای گودبرداری است؛ جایی که زمینِ بازشده میتواند به دیوار همسایه برسد و ترکِ خانهٔ بغلی از خود اسکلت گرانتر تمام شود. عمق گود، روش پایدارسازی دیوارهها، فاصله تا ساختمانهای مجاور و سن و وضعیت آن ساختمانها، هم در نرخ بخش مادی اثر دارد و هم در اینکه سقف بخش ثالث و کلوز اموال مجاور را چقدر باید بالا ببرید. در آمارهای پژوهشکده بیمه دربارهٔ خسارتهای ساختمانی، گودبرداری و کار در مجاورت ساختمانهای قدیمی از پرتکرارترین سرچشمههای خسارت به اموال مجاور است؛ برای همین در ساختمانهای شهری، بخش ثالث و پوشش اموال مجاور وزنی هماندازهٔ خود سازه دارد. برای سازندهای که در بافت متراکم کار میکند، ارزانترین نرخ لزوماً بهصرفهترین نیست؛ نرخی که بخش ثالثش لاغر بسته شده باشد، با اولین ترکِ ساختمان همسایه گرانترین نرخ دنیا میشود.
بقیهٔ عاملهایی که در نرخ ساختمان دیده میشود
- نوع اسکلت و ابعاد ساختمان: اسکلت بتنی یا فلزی، تعداد طبقات و زیربنا و وجود طبقات زیرزمین، روش و سرعت اجرا را عوض میکند و در نرخ دیده میشود.
- مدت ساخت: ساختمانی که دو زمستان را در کارگاه میگذراند، با ساختمانی که در یک فصل بسته میشود یک ریسک نیست.
- مصالح و تجهیزات دپوشده: ارزش مصالح انبارشده در کارگاه و تجهیزات آمادهٔ نصب، مخصوصاً اقلام گران و سرقتپذیر، در مبلغ و نرخ اثر دارد.
- دورهٔ نگهداری: اگر تحویل مرحلهای دارید یا دورهٔ رفع نقص برایتان مهم است، اضافهکردنش به سند سهم خودش را به حقبیمه میافزاید.
- سابقهٔ سازنده: سابقهٔ خسارت و تجربهٔ تیم اجرا در ساختمانهای مشابه، در بازدید و پرسشنامه خوانده میشود.
ساختمانهای خاص؛ توسعه و اضافهطبقه
اگر کارتان ساخت از صفر نیست — مثلاً اضافهطبقه روی ساختمان موجود، توسعهٔ یک بنای در حال استفاده یا مقاومسازی — نرخسازها یک ورودی دیگر هم دارند: خود ساختمان موجود. بخشی از کار در دل بنایی انجام میشود که آدم و مال در آن هست و خسارت به همان بنای موجود و ساکنانش سناریوی جدا میخواهد. در این پروژهها هنگام گرفتن نرخ، وضعیت و ارزش بنای موجود و اینکه در طول کار ساکن دارد یا خالی است را از اول روشن کنید؛ سندی که برای زمین خالی نوشته شده باشد، به کار توسعهٔ بنای مسکونی نمیخورد.
برای گرفتن نرخ ساختمان، چه چیزهایی را آماده داشته باشید؟
هر چه ورودی کاملتر، نرخ دقیقتر و صدور سریعتر. اینها را پیش از درخواست کنار بگذارید: مبلغ پیمان یا برآورد کامل ساخت، مدت پیشبینیشدهٔ کار، نشانی دقیق کارگاه و وضعیت همسایهها، عمق گودبرداری و روش پایدارسازی آن، نوع اسکلت و تعداد طبقات و زیرزمینها، و اینکه دورهٔ نگهداری و پوشش اموال مجاور میخواهید یا نه. با همین بستهٔ ساده، نرخی که میگیرید از جنس «حدس تلفنی» نیست؛ روی مشخصات واقعی ساختمان شما ساخته شده و روز خسارت هم همانقدر واقعی کار میکند.
از خودتان بپرسید: گرانترین اتفاقی که میتواند در ساختمان شما بیفتد داخل گود است یا بیرون آن، در خانهٔ همسایه؟ جوابتان معلوم میکند پولتان را باید بیشتر کجای سند بگذارید.
یک نکتهٔ عملی: پیش از صدور، وضعیت ساختمانهای مجاور را با عکس و صورتجلسه ثبت کنید و نسخهای را نگه دارید؛ این سند ساده، هم در گرفتن نرخ منصفانه کمک میکند و هم اگر روزی ادعای خسارتی پیش آمد، مرز «ترکِ قبلی» و «خسارتِ کارگاه» را روشن نگه میدارد.
خرید و مشاوره بیمه تمامخطر پیمانکاران
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه مهندسی را ببینید.
