

هزینه بیمه نیروگاه خورشیدی
هزینه بیمه نیروگاه خورشیدی از چه ساخته میشود؟
دو نیروگاه خورشیدی با ظرفیت برابر را کنار هم بگذارید؛ یکی در دشتی آرام و دیگری در منطقهای تگرگخیز و بادگیر. اگر حقبیمهشان یکی باشد، یکی از آن دو اشتباه قیمت خورده است. هزینه بیمه نیروگاه خورشیدی از یک جدول آماده خوانده نمیشود؛ کارشناس آن را از روی مشخصات خود نیروگاه میسازد. منطق کلی قیمتگذاری در رشتهٔ مهندسی را چارچوب آییننامهها و شرایط عمومی مصوب بیمه مرکزی مشخص میکند: حقبیمه تابعی است از سرمایهٔ بیمهشده و نرخ ریسک؛ و نرخ ریسک، از محل و جنس خطر میآید. پس اگر کسی پیش از دیدن مشخصات نیروگاهتان عددی قطعی گفت، آن عدد روی هوا ساخته شده است.
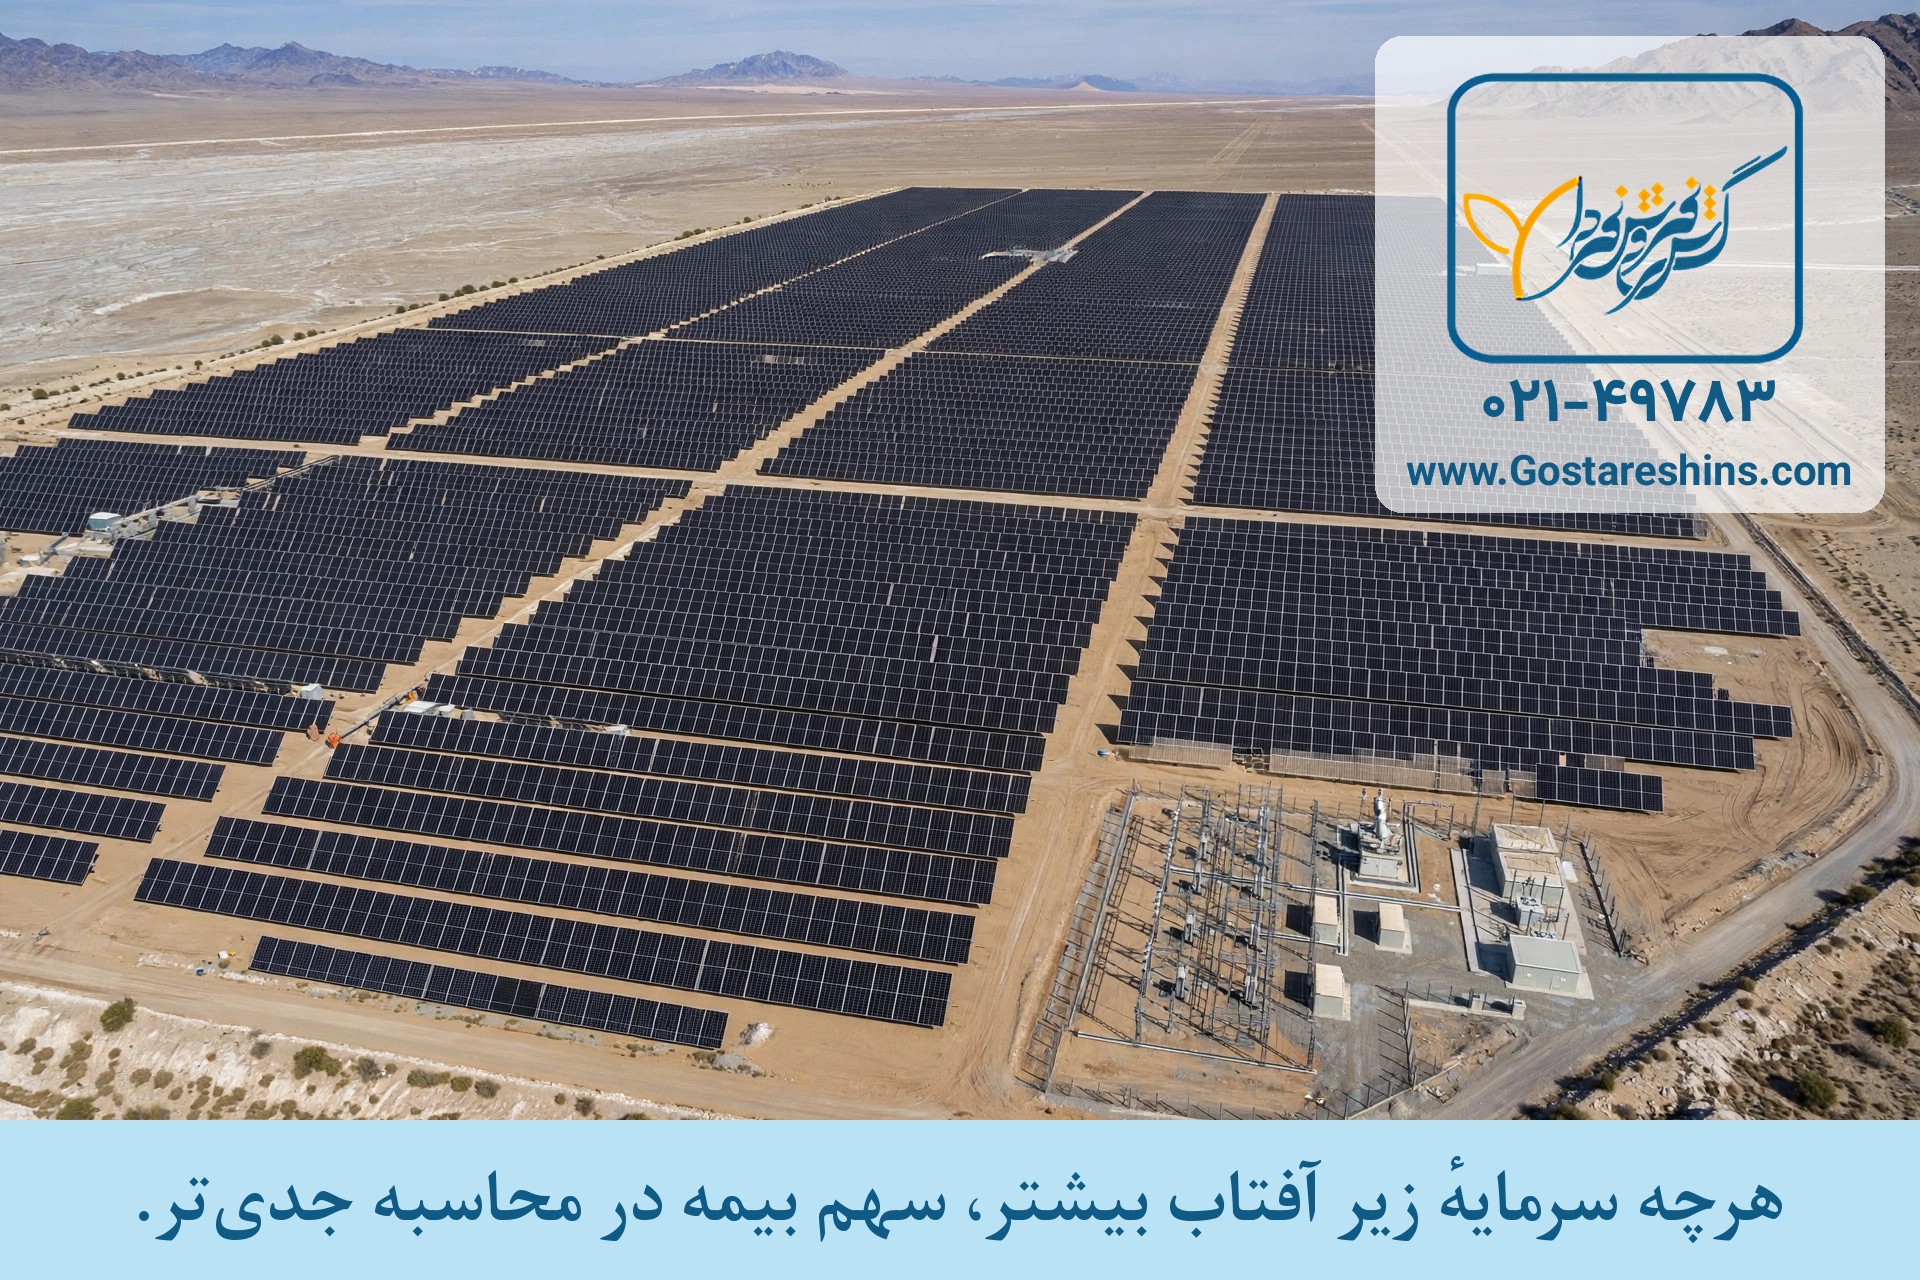

عوامل اصلی هزینه
- سرمایهٔ بیمهشده: ارزش پنلها، اینورترها، سازهها و تأسیسات؛ پایهٔ اصلی محاسبه. هرچه سرمایه بزرگتر، حقبیمه بیشتر — و ظرفیت نیروگاه هم دقیقاً از همین مسیر وارد قیمت میشود، چون مقیاس سرمایه را تعیین میکند.
- محل نیروگاه: تگرگخیزی و بادخیزی منطقه، خطر سیل و زلزله، فاصله از شهر و دسترسی نیروهای امدادی و نگهبانی؛ برای داراییای که زیر آسمان باز است، محل یعنی نیمی از نرخ.
- نوع سازه و کیفیت نصب: سازهٔ ثابت یا متحرک، کیفیت اتصالات و مهار پنلها در برابر باد و استاندارد اجرای پروژه.
- پوششهای انتخابی: فقط خسارت فیزیکی تجهیزات، یا علاوه بر آن سرقت و توقف تولید هم باشد؛ هر لایهٔ اضافه، سهم خودش را به حقبیمه اضافه میکند.
- فرانشیز و سابقه: سهمی که از هر خسارت میپذیرید و سابقهٔ خسارت و کیفیت نگهداری و پاکسازی و بازدیدهای دورهای نیروگاه.
چطور هزینه را عاقلانه مدیریت کنیم؟
مدیریت هزینه یعنی ارزانترین بیمهنامه را نخریدن؛ یعنی پوشش را دقیقاً هماندازهٔ خطر واقعی چیدن. فرانشیز متناسب با توان مالیتان انتخاب کنید؛ برای خطری که در منطقهتان واقعاً جدی است — مثلاً تگرگ — پوشش کامل بگیرید و برای خطرهای دور از ذهن محل، هزینهٔ اضافی ندهید. نگهداری مستند — بازدید دورهای اتصالات، پاکسازی پنلها، سلامت سیستمهای حفاظتی — هم احتمال خسارت را کم میکند و هم در ارزیابی نرخ به نفع شماست. در گزارشهای پژوهشکده بیمه دربارهٔ بیمه انرژیهای نو، یک توصیه ثابت است: پوشش را بر اساس نقشهٔ خطر واقعی محل بچینید، نه بر اساس حداکثر فهرست خطرها.
دو نیروگاه، دو قیمت؛ یک مثال ذهنی
دو نیروگاه همظرفیت را تصور کنید. اولی در منطقهای با آسمان آرام، سازهای استاندارد و نگهبانی دائمی دارد و پوشش را فقط برای خسارت فیزیکی تجهیزات گرفته است. دومی در منطقهای تگرگخیز ساخته شده، سازهاش سبکتر است، نگهبان دائمی ندارد و مالکش علاوه بر خسارت تجهیزات، پوشش توقف تولید و سرقت را هم میخواهد. حقبیمهٔ این دو نیروگاه نمیتواند یکی باشد و اگر باشد، یکی از آن دو یا بیش از نیازش پرداخته یا کمتر از ریسکش پوشش گرفته است. در اولی، خطر کمتر و پوشش باریکتر است؛ در دومی، هم احتمال حادثه بالاتر است و هم فهرست چیزهایی که بیمهگر باید جبران کند، بلندتر. درس این مثال ساده است: «قیمت بیمه نیروگاه خورشیدی چقدر است؟» پرسش کاملی نیست؛ پرسش کامل این است: «برای نیروگاهی با این مشخصات، در این محل، با این پوششها، قیمت چقدر است؟» و پاسخش فقط بعد از دیدن برگهٔ مشخصات به دست میآید، نه با یک عدد آماده.
یک اشتباه رایج دیگر این است که فقط پنلها شمرده شوند. سرمایهٔ واقعی نیروگاه فقط پنل نیست: اینورترها، سازهها، کابلکشی و تابلوها، ترانس و اتصال به شبکه و هزینههای نصب و راهاندازی هم بخشی از ارزشی است که در معرض خطر قرار دارد. اگر سرمایهٔ بیمهشده کمتر از ارزش واقعی اعلام شود، روز خسارت هم جبران به همان نسبت ناقص میماند؛ یعنی کماعلامکردن ارزش برای ارزانتر شدن حقبیمه، در عمل یعنی خودتان بخشی از ریسک را بیآنکه بدانید نگه داشتهاید. برآورد درست، از فهرست کامل و بهروز داراییها شروع میشود.
از خودتان بپرسید: اگر برای نیروگاهتان امروز نرخ میخواهید، برگهٔ مشخصاتتان — ظرفیت، برند و تعداد پنل و اینورتر، سال ساخت و محل دقیق — آماده و یکجاست؟
یک نکتهٔ عملی: پیش از درخواست نرخ، برگهٔ مشخصات کامل نیروگاه را آماده کنید و ارزش تجهیزات را تفکیکی بنویسید. درخواست ناقص، یا نرخ تقریبی و نامطمئن میگیرد یا آنقدر رفتوبرگشت میخورد که شروع پوششتان عقب میافتد.
خرید و مشاوره بیمه نیروگاه خورشیدی
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه مهندسی را ببینید.
