


بیمه آتش سوزی سردخانه
بیمه آتش سوزی سردخانه چیست؟
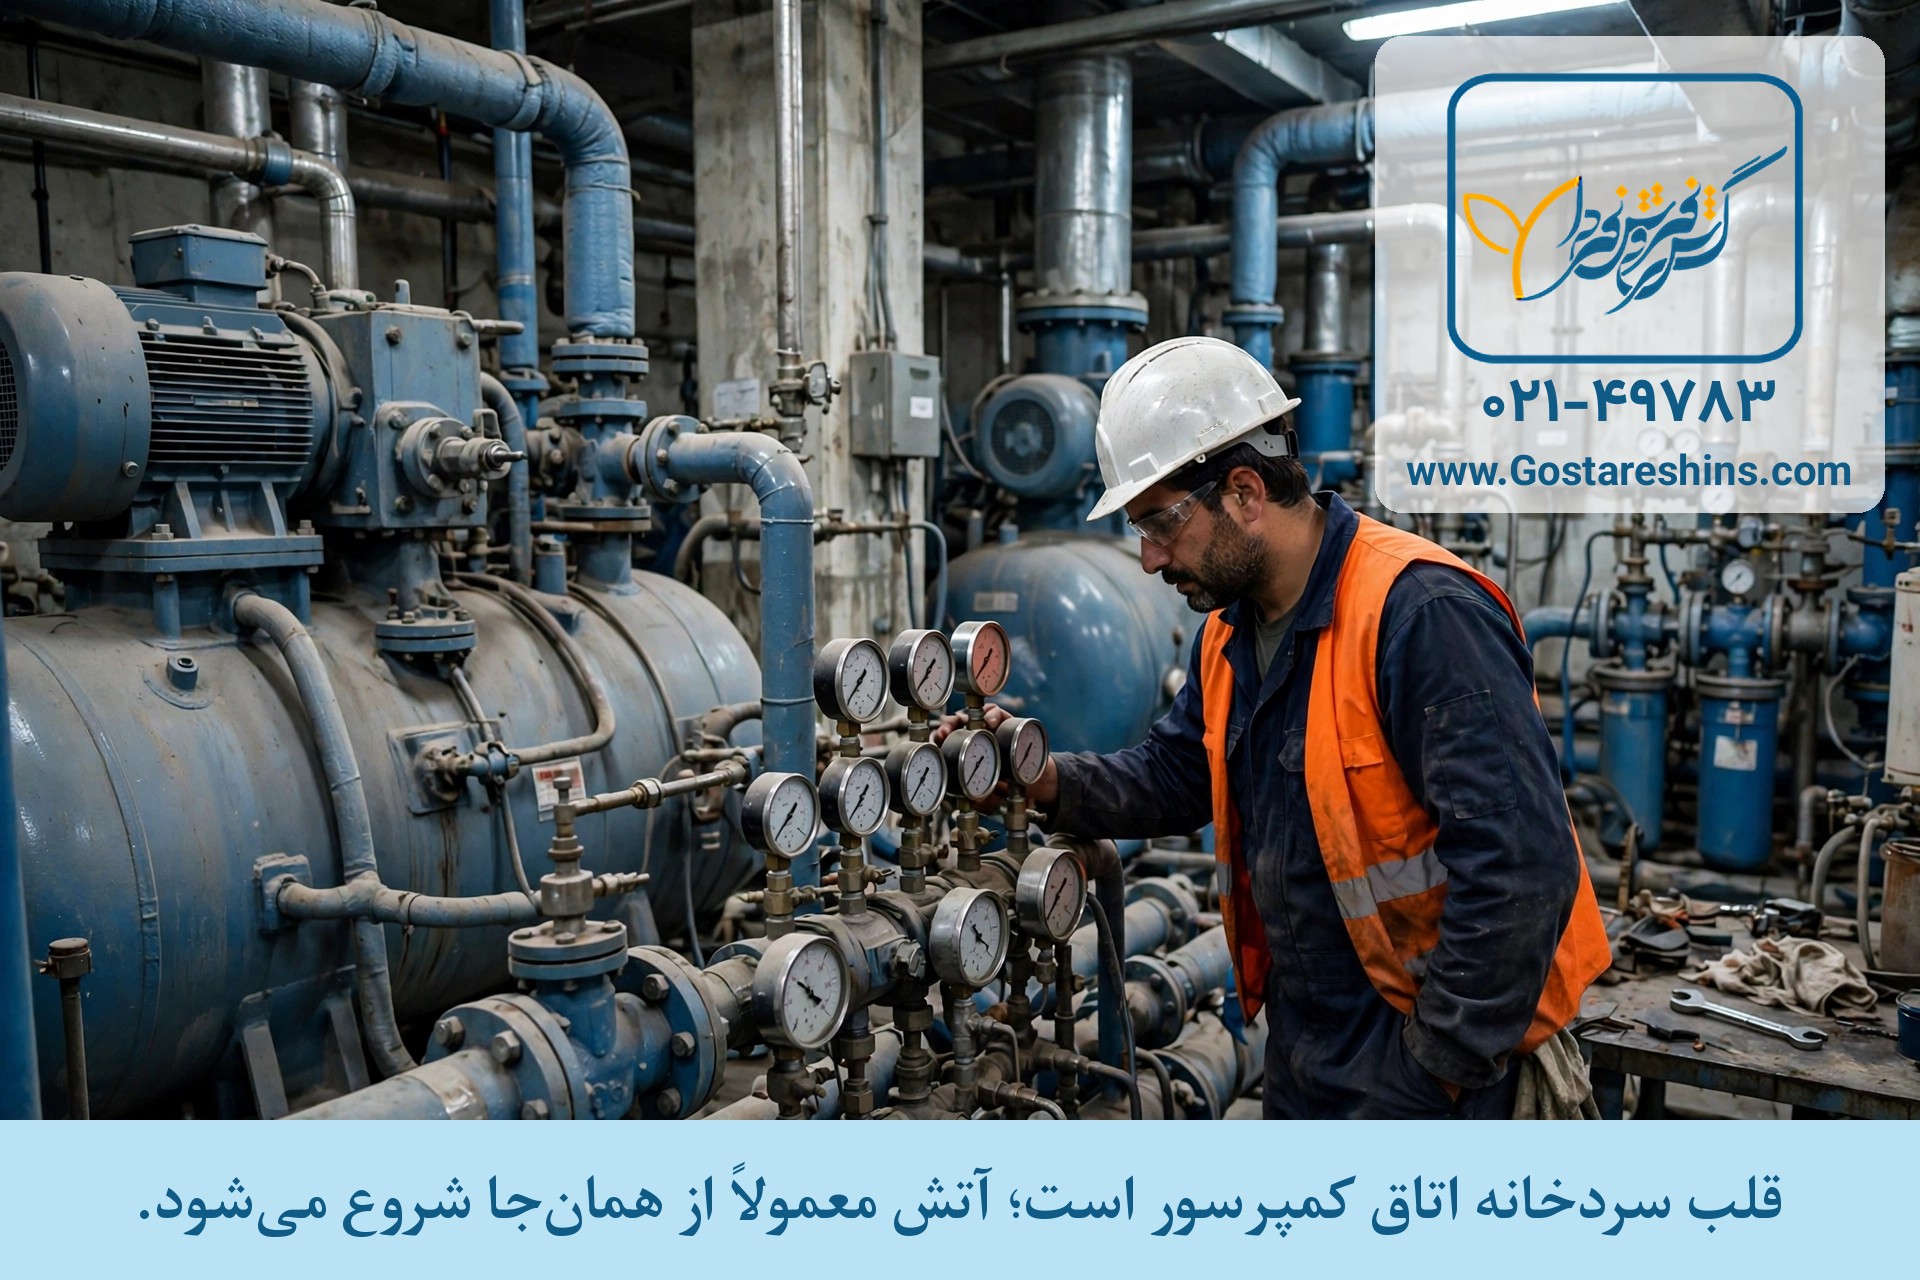
ظهر یک روز داغ تابستانی است و سردخانهٔ لبنیات پر از بار تازه است. از اتاق کمپرسور دود بلند میشود؛ آتش زود مهار میشود و به سالنهای نگهداری نمیرسد. اما سرمایش چند ساعت میخوابد و تا برگشتن دما به محدودهٔ مجاز، بخشی از موجودی از استاندارد خارج شده و دیگر قابل فروش نیست. در سردخانه، خسارت فقط سوختن نیست؛ گاهی آتش کوچک است و فاجعه، در فاسدشدن کالایی اتفاق میافتد که اصلاً نسوخته است. بیمه آتش سوزی سردخانه برای همین ساخته شده است: پوشش ساختمان و عایقها، تجهیزات برودتی و موجودی مواد غذایی در برابر آتشسوزی، صاعقه و انفجار، با امکان افزودن پوشش فساد کالا. صدور این بیمهنامهها در چارچوب شرایط عمومی مصوب بیمه مرکزی جمهوری اسلامی ایران انجام میشود و برای واحدهایی مثل سردخانه که موجودی حساس دارند، پوششهای اضافی فساد کالا هم در همین چارچوب تعریف میشود.
تفاوت مهم سردخانه با یک انبار معمولی در جنس دیوارهایش است: سالنهای سردخانه با پانلهای عایق ساخته میشوند و نوع همین عایق در سرعت گسترش آتش اثر مستقیم دارد. برای همین کارشناس ریسک، جنس پانلها و وضعیت اتاق کمپرسور را پیش از صدور با دقت میبیند.

چه چیزهایی زیر پوشش بیمه سردخانه است؟
- ساختمان، سالنهای نگهداری و پانلهای عایق در برابر آتشسوزی، صاعقه و انفجار؛
- تجهیزات برودتی: کمپرسورها، کندانسورها، اواپراتورها و تابلوهای برق؛
- موجودی مواد غذایی و کالای نگهداریشده، تا سقف اعلامشده؛
- پوشش اضافی مهم برای سردخانه: فساد کالا در اثر قطع برق یا خرابی و از کار افتادن تجهیزات برودتی؛
- پوششهای اضافی دیگر با انتخاب شما: زلزله، سیل و سرقت.
تجهیزات برودتی و تأسیسات سردخانه باید با استانداردهای ملی منطبق باشد؛ مرجع این استانداردها سازمان ملی استاندارد ایران است و وضعیت همین تجهیزات، از اولین چیزهایی است که کارشناس ریسک در بازدید سردخانه بررسی میکند.
قیمت بیمه سردخانه به چه چیزهایی بستگی دارد؟
- ارزش روز موجودی؛ در سردخانهها این عدد بزرگ و با فصل و سفارشها متغیر است؛
- جنس پانلهای عایق و سن و وضعیت تجهیزات برودتی و کمپرسورها؛
- داشتن ژنراتور و سیستم هشدار دما و اعلام حریق؛
- نوع کالا؛ مواد پروتئینی و لبنی حساستر و گرانتر از میوه و سبزیاند؛
- پوششهای اضافی، مخصوصاً پوشش فساد کالا، و سابقهٔ خسارت.
پس قیمت بیمه سردخانه بدون دانستن ظرفیت، نوع کالا و وضعیت تجهیزات قابل اعلام نیست؛ این چند مورد را بگویید تا برآورد دقیق شروع شود.
در سردخانه یک نکته از خود ساختمان مهمتر است: بخش بزرگی از موجودی، مال دیگران است. تولیدکنندهها و پخشکنندهها کالایشان را به امانت در سردخانه میگذارند و اگر این موجودیِ امانی در بیمهنامه اعلام نشده باشد، روز حادثه سردخانهدار هم با خسارت خودش روبهروست و هم با مطالبهٔ صاحبهای کالا. موقع صدور، تفکیک موجودی خودتان از موجودی امانی مشتریها و سقف هر کدام را دقیق و مکتوب روشن کنید.
اگر آتش نگیرد ولی برق برود و کالا فاسد شود، بیمه میدهد؟ پوشش اصلی آتشسوزی، نه. فساد کالا در اثر قطع برق یا خرابی دستگاه، پوشش اضافی جداگانهای است که برای سردخانه از مهمترین انتخابهاست؛ هنگام خرید حتماً دربارهاش بپرسید تا از ابتدا در بیمهنامهتان باشد.
یک نکتهٔ عملی: هشدار دمای سالنها را به تلفن همراه مسئول فنی وصل کنید تا بالا رفتن دما همان لحظه خبر شود، و سرویس دورهای کمپرسورها و تابلو برق را در یک دفتر ساده ثبت کنید. این ثبتها هم جلوی بیشتر خرابیهای پرهزینه را میگیرد، هم در بازدید کارشناس بیمه سند نظم و نگهداری درست شماست.
خرید و مشاوره بیمه آتش سوزی سردخانه
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.
