

هزینه اسکان موقت در بیمه آتش سوزی
هزینه اسکان موقت در بیمه آتش سوزی چیست؟
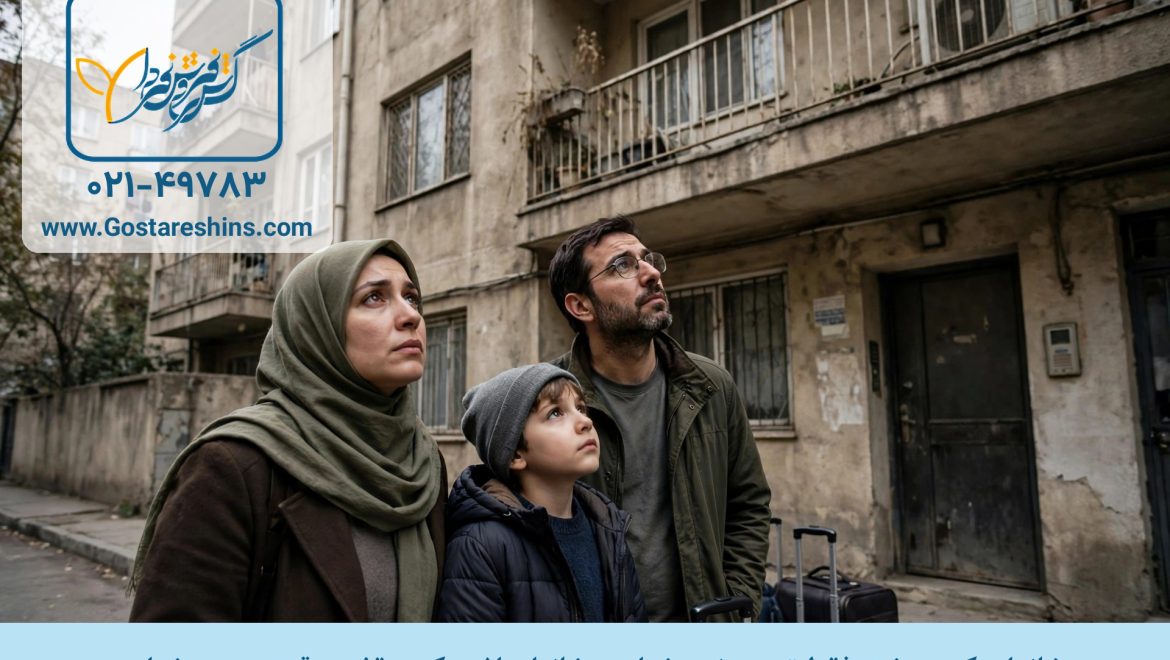
خانه نسوخته بود که بشود با یک رنگ و تعمیر سرپایش کرد؛ دود و آبِ اطفا تا آخرین اتاق رسیده بود و کارشناس گفت دستکم دو ماه قابل سکونت نیست. خانواده ماند و یک سؤال فوری: این دو ماه کجا بمانیم و اجارهاش را از کجا بدهیم؟ پوشش هزینه اسکان موقت در بیمه آتش سوزی برای همین فاصله است: اگر خانه بر اثر حادثهای که بیمهنامه پوشش میدهد غیرقابل سکونت شود، هزینهٔ اقامت جایگزین خانواده — اجارهٔ موقت یا هتل — تا سقف و مدتی که در بیمهنامه آمده، پرداخت میشود. چارچوب این پوشش هم مثل بقیهٔ پوششهای اضافی، زیر نظر بیمه مرکزی جمهوری اسلامی ایران و در قالب الحاقیهٔ همان بیمهنامهٔ آتشسوزی است.


این پوشش کی فعال میشود و چه هزینههایی را میدهد؟
شرط اول، «غیرقابل سکونت شدن» خانه بر اثر همان حادثهٔ بیمهشده است؛ یعنی آتش، انفجار یا خطر اضافیای که خریدهاید، خانه را طوری آسیب زده باشد که زندگی در آن ممکن یا امن نباشد. هزینهٔ قابل پرداخت، اجارهٔ متعارف یک اقامتگاه جایگزین همسطح خانهٔ خودتان است، نه هر هتلی با هر قیمتی؛ و پرداخت تا پایان بازسازی یا تا سقف مدت بیمهنامه ادامه دارد، هر کدام زودتر برسد. در پژوهشهای پژوهشکده بیمه دربارهٔ هزینههای واقعی یک حادثهٔ آتشسوزی، اسکان موقت معمولاً جزو سه هزینهٔ بزرگ خانوادههاست؛ هزینهای که چون خسارت مالی مستقیم نیست، هنگام خرید بیمه کمتر به چشم میآید.
چه چیزهایی زیر این پوشش میآید؟
- اجارهٔ آپارتمان یا خانهٔ موقت برای مدت بازسازی؛
- هزینهٔ هتل یا اقامتگاه در روزهای اول حادثه، تا پیدا شدن اجارهٔ موقت؛
- در برخی بیمهنامهها: هزینهٔ جابهجایی و انبارکردن موقت اثاثیهٔ سالممانده؛
- توجه: این پوشش وقتی خانه فقط ناخوشایند شده اما قابل سکونت است، فعال نمیشود.
قیمت و سقف اسکان موقت چطور تعیین میشود؟
- سقف مبلغ و حداکثر مدتی که هنگام خرید انتخاب میکنید؛
- سطح اجارهبهای منطقهٔ شما؛ سقف باید با اجارهٔ واقعی محلهتان بخواند؛
- متراژ خانه و اندازهٔ خانواده؛
- مدت واقعبینانهٔ بازسازی ساختمانهایی در سن و نوع سازهٔ شما.
این پوشش برای خانوادههایی که خانهشان تنها سرپناهشان است و پسانداز اجارهٔ چند ماه را کنار نگذاشتهاند، از مهمترین الحاقیههاست؛ چون حادثهٔ آتشسوزی معمولاً در بدترین وقت مالی سر میرسد.
مستأجر هم میتواند این پوشش را داشته باشد؟ بله. مستأجری که اثاثیه و سکونتش را بیمه کرده، اگر خانه بر اثر حادثهٔ بیمهشده غیرقابل سکونت شود، هزینهٔ اسکان موقت خودش را از همین پوشش میگیرد؛ تکلیف اجارهٔ خانهٔ سوخته با مالک، موضوع قرارداد اجاره است و از این پوشش جدا حساب میشود.
یک نکتهٔ عملی: سقف و مدت این پوشش را با دو عدد واقعی انتخاب کنید: اجارهٔ امروز یک خانهٔ مشابه در محلهتان، و مدتی که بازسازی یک خانهٔ آسیبدیده واقعاً طول میکشد. سقف ارزانِ «فقط برای داشتنش» معمولاً وسط بازسازی تمام میشود؛ یعنی دقیقاً همان وقتی که هنوز به آن نیاز دارید.
دو شرط این پوشش را از اول شفاف بدانید: اول این که «غیرقابل سکونت بودن» خانه را کارشناس بیمه تأیید میکند، نه خود ما؛ خانهای که با کمی دود و بو قابل تحمل است با خانهای که سقف و تأسیساتش سوخته یکی حساب نمیشود. دوم این که اقامت جایگزین باید «مشابه و متعارف» باشد؛ یعنی در حد خانهٔ خودتان و در همان محدوده، نه هر اقامتگاهی با هر قیمتی. اگر از اول اقامتتان را با همین دو قاعده انتخاب کنید و رسیدها را نگه دارید، پرداخت هزینهٔ اسکان یکی از بیدردسرترین بخشهای پروندهٔ خسارتتان میشود و خانواده در روزهای سخت، دستکم دغدغهٔ سقف بالای سر را ندارد.
خرید و مشاوره بیمه آتش سوزی
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.
