


بیمه آتش سوزی اثاثیه منزل
بیمه آتش سوزی اثاثیه منزل چیست؟
آتشسوزی در آپارتمان طبقهٔ بالای ساختمان رخ میدهد؛ واحد خانوادهٔ ما اصلاً نمیسوزد، اما دود غلیظ و آبی که برای خاموشکردن آتش ریخته میشود، از سقف و دیوارها رد میشود و مبل و فرش و یخچال و تلویزیون را از کار میاندازد. آن روز این خانواده فهمیدند خسارت همیشه با شعله نمیآید و اثاثیهٔ خانه، خودش یک دارایی جدی است. بیمه آتش سوزی اثاثیه منزل دقیقاً همین دارایی را پوشش میدهد: همهٔ وسایل متحرک خانه، جدا از ساختمان، در برابر آتشسوزی، صاعقه و انفجار. چارچوب این بیمهنامهها زیر نظر بیمه مرکزی جمهوری اسلامی ایران است و در همین چارچوب، بیمهکردن اثاثیه بهتنهایی و بدون ساختمان، انتخابی شناختهشده و رایج است.
این بیمه برای دو گروه خیلی کاربردی است: مستأجرانی که ساختمان مال آنها نیست، و مالکانی که ساختمانشان از راه دیگری پوشش دارد اما میخواهند وسایل داخل خانه را جدا و با سقف دلخواه بیمه کنند.
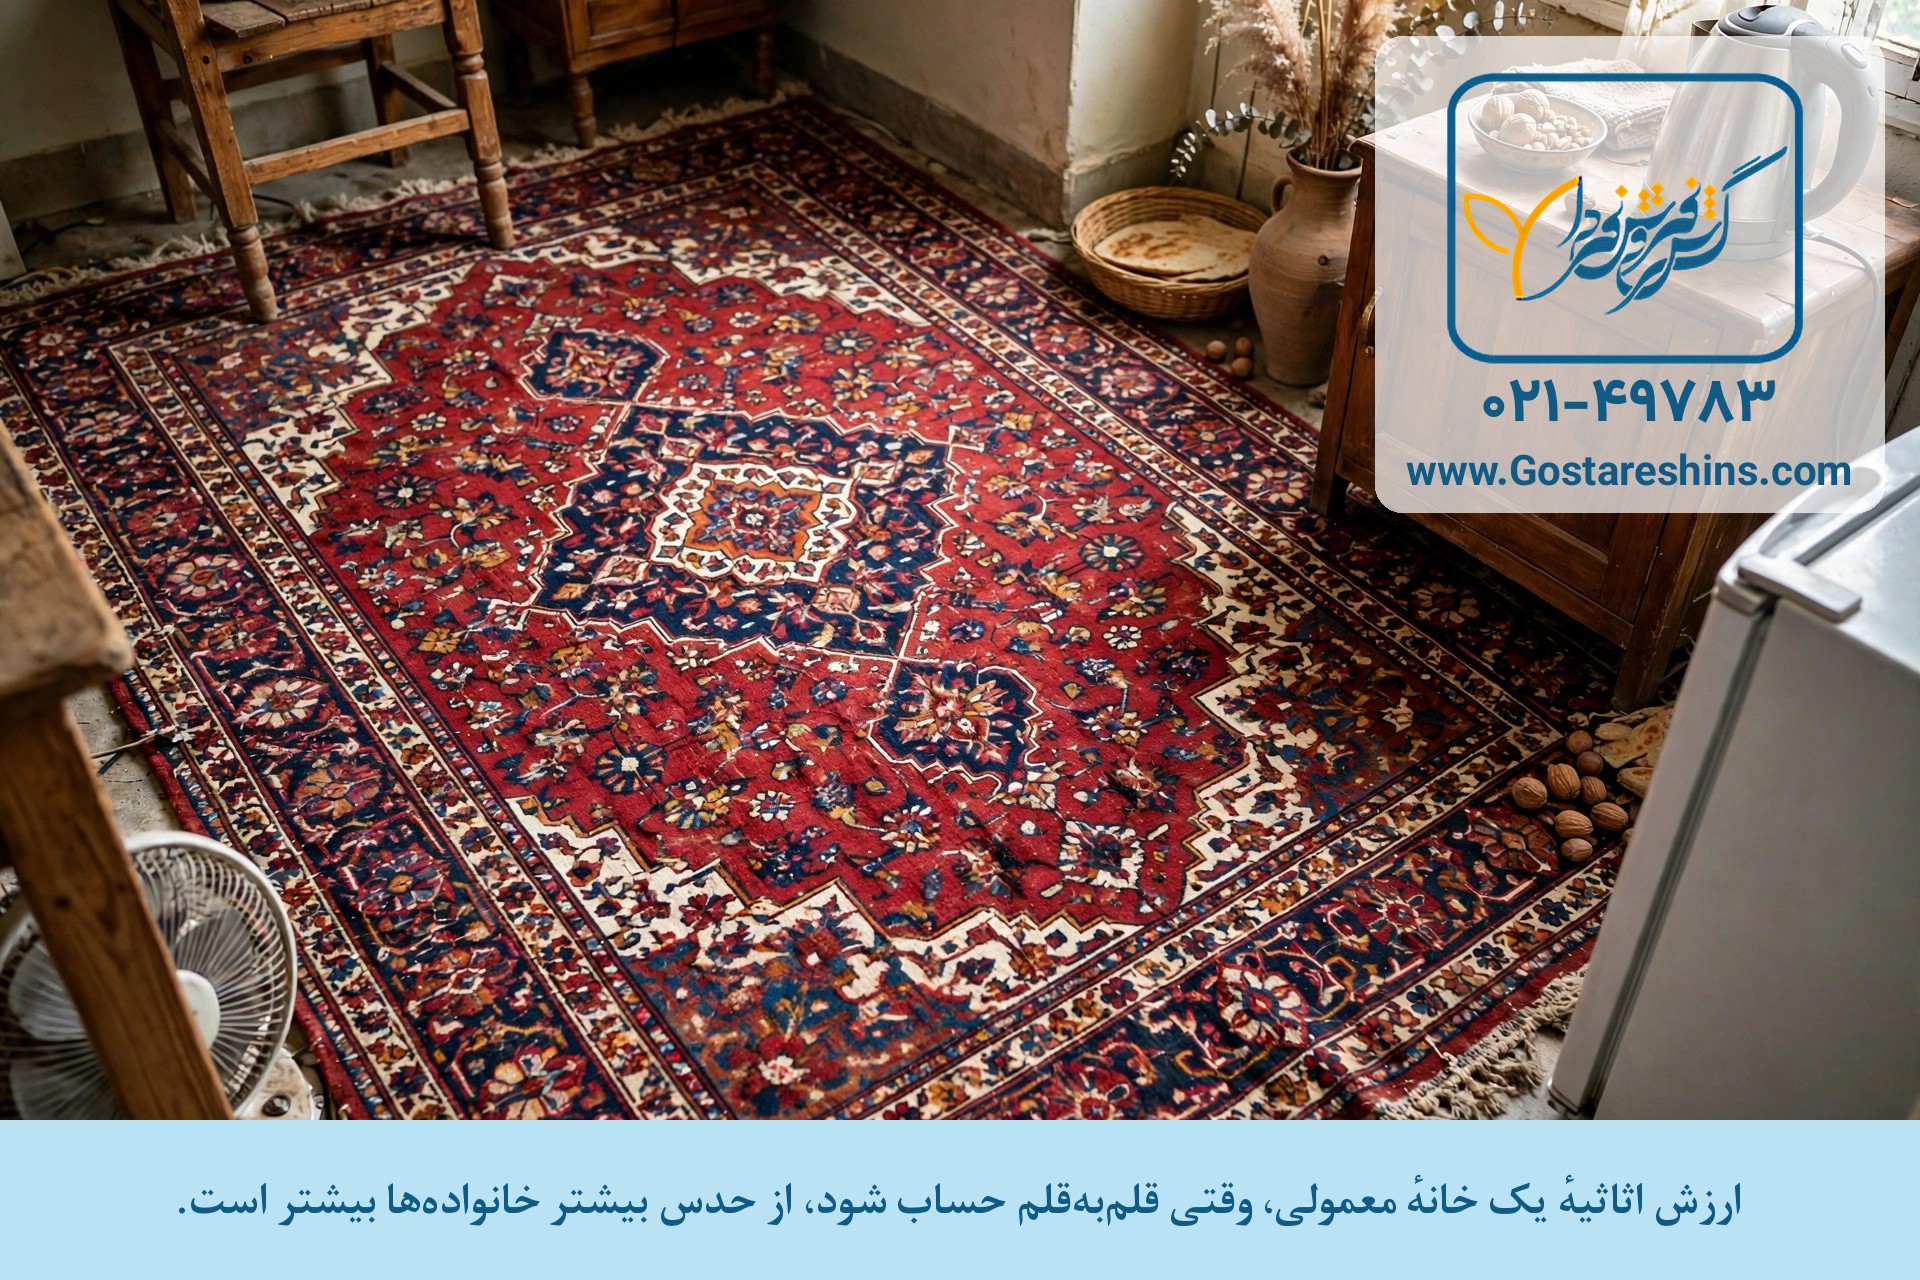

کدام وسایل خانه زیر پوشش اثاثیهاند؟
- مبلمان، فرش و پرده و وسایل چوبی خانه؛
- لوازم برقی: یخچال، ماشین لباسشویی، تلویزیون، رایانه و مانند آن؛
- لباس، کتاب و وسایل شخصی اعضای خانواده؛
- اقلام گران و خاص مثل فرش دستباف و وسایل عتیقه، با ارزشگذاری کارشناسی و ثبت جداگانه در بیمهنامه؛
- پوششهای اضافی با انتخاب شما: سرقت، ترکیدگی لولهٔ آب و زلزله.
لوازم برقی غیراستاندارد یا فرسوده از عوامل رایج آتشسوزیهای خانگیاند؛ مرجع تشخیص استاندارد این وسایل سازمان ملی استاندارد ایران است و نداشتن نشان استاندارد، هم خطر خانه را بالا میبرد و هم در ارزیابی ریسک دیده میشود.
قیمت بیمه اثاثیه به چه چیزهایی بستگی دارد؟
- مجموع ارزش روز اثاثیهای که در فهرست میآورید؛
- داشتن اقلام خاص و گران و سقف جداگانهای که برایشان میگیرید؛
- سن و نوع ساختمانی که اثاثیه در آن است و وضعیت تأسیسات آن؛
- پوششهای اضافی و سابقهٔ خسارت.
پس قدم اول قیمت، یک فهرست صادقانه از وسایل خانه است؛ هرچه این فهرست دقیقتر، هم حقبیمه منصفانهتر و هم جبران روز حادثه کاملتر.
بیشتر خانوادهها وقتی فهرست اثاثیه را قلمبهقلم مینویسند، از جمع نهایی تعجب میکنند: یخچال و ماشین لباسشویی و تلویزیون و فرش و مبل و لباسها روی هم عددی میشود که جایگزینکردنش بعد از حادثه، برای بیشتر خانوادهها از توان خارج است. همین تعجب ساده، دقیقترین دلیل خرید این بیمه است.
فهرست اثاثیه را موجودی زنده بدانید، نه سندی برای روز صدور. هر خرید بزرگ خانه — تلویزیون، یخچال، فرش یا مبل تازه — یعنی فهرست بیمهشدهتان از واقعیت عقب افتاده است. عادت سادهای که کار را درست نگه میدارد این است: فاکتور خرید وسایل مهم را نگه دارید و سالی یک بار، موقع تمدید، فهرست را با خانهای که واقعاً دارید تطبیق دهید؛ خسارت اثاثیه با همین فهرست و همین فاکتورها راحتتر و کاملتر بسته میشود.
فرش دستباف و وسایل قدیمی هم به قیمت روز حساب میشود؟ برای اقلام معمولی، ارزش روز جایگزینی ملاک است؛ اما برای فرش دستباف، عتیقه و وسایل خاص، بهتر است از اول ارزش توافقی با نظر کارشناس در بیمهنامه ثبت شود تا روز خسارت، سر قیمت آنها بحثی نباشد.
یک نکتهٔ عملی: اثاثیه را اتاقبهاتاق فهرست کنید و جلوی هر قلم یک قیمت تقریبی بنویسید؛ از نشیمن شروع کنید تا انباری. همین یک برگه فهرست، هم خرید بیمه را دقیق و سریع میکند، هم روز خسارت نصف راه اثبات را برایتان رفته است.
خرید و مشاوره بیمه آتش سوزی اثاثیه منزل
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر