


بیمه آتش سوزی ساختمان اجباری
بیمه آتش سوزی ساختمان اجباری چیست؟
مدیر یک ساختمان آپارتمانی خیال میکرد کارش درست است: «هر واحد خودش را بیمه کرده، دیگر کل ساختمان لازم نیست.» تا این که آتشسوزی از موتورخانه شروع شد و معلوم شد واحدها فقط داخل خانهٔ خودشان را بیمه کردهاند و اسکلت، نما و مشاعات — که مال همه است — هیچ پوششی ندارد. قانون تملک آپارتمانها دقیقاً برای بستن همین راه گریز نوشته شده است: مدیر مکلف است تمام بنای آپارتمانی را بهعنوان یک واحد در برابر آتشسوزی بیمه کند. بیمه آتش سوزی ساختمان اجباری یعنی همین بیمهنامهٔ کل بنا؛ چیزی جدا و اضافه بر بیمهٔ داخل واحدها، نه جایگزین آن. بیمهنامهٔ کل ساختمان در چارچوب شرایط عمومی مصوب بیمه مرکزی جمهوری اسلامی ایران صادر میشود و در همین چارچوب، مبنای ارزش بیمهشده برای ساختمان، هزینهٔ بازسازی بناست.
«هزینهٔ بازسازی» یعنی اگر بنا بسوزد، ساختن دوبارهٔ همان بنا با همان کیفیت چقدر خرج دارد؛ زمین و موقعیت و قیمت بازار ملک در این عدد نیست. این تمایز ساده، هم حقبیمه را منصفانه میکند، هم انتظار روز خسارت را درست.

بیمهٔ کل ساختمان چه چیزهایی را پوشش میدهد؟
- اسکلت، نما، بام و دیوارهای مشترک در برابر آتشسوزی، صاعقه و انفجار؛
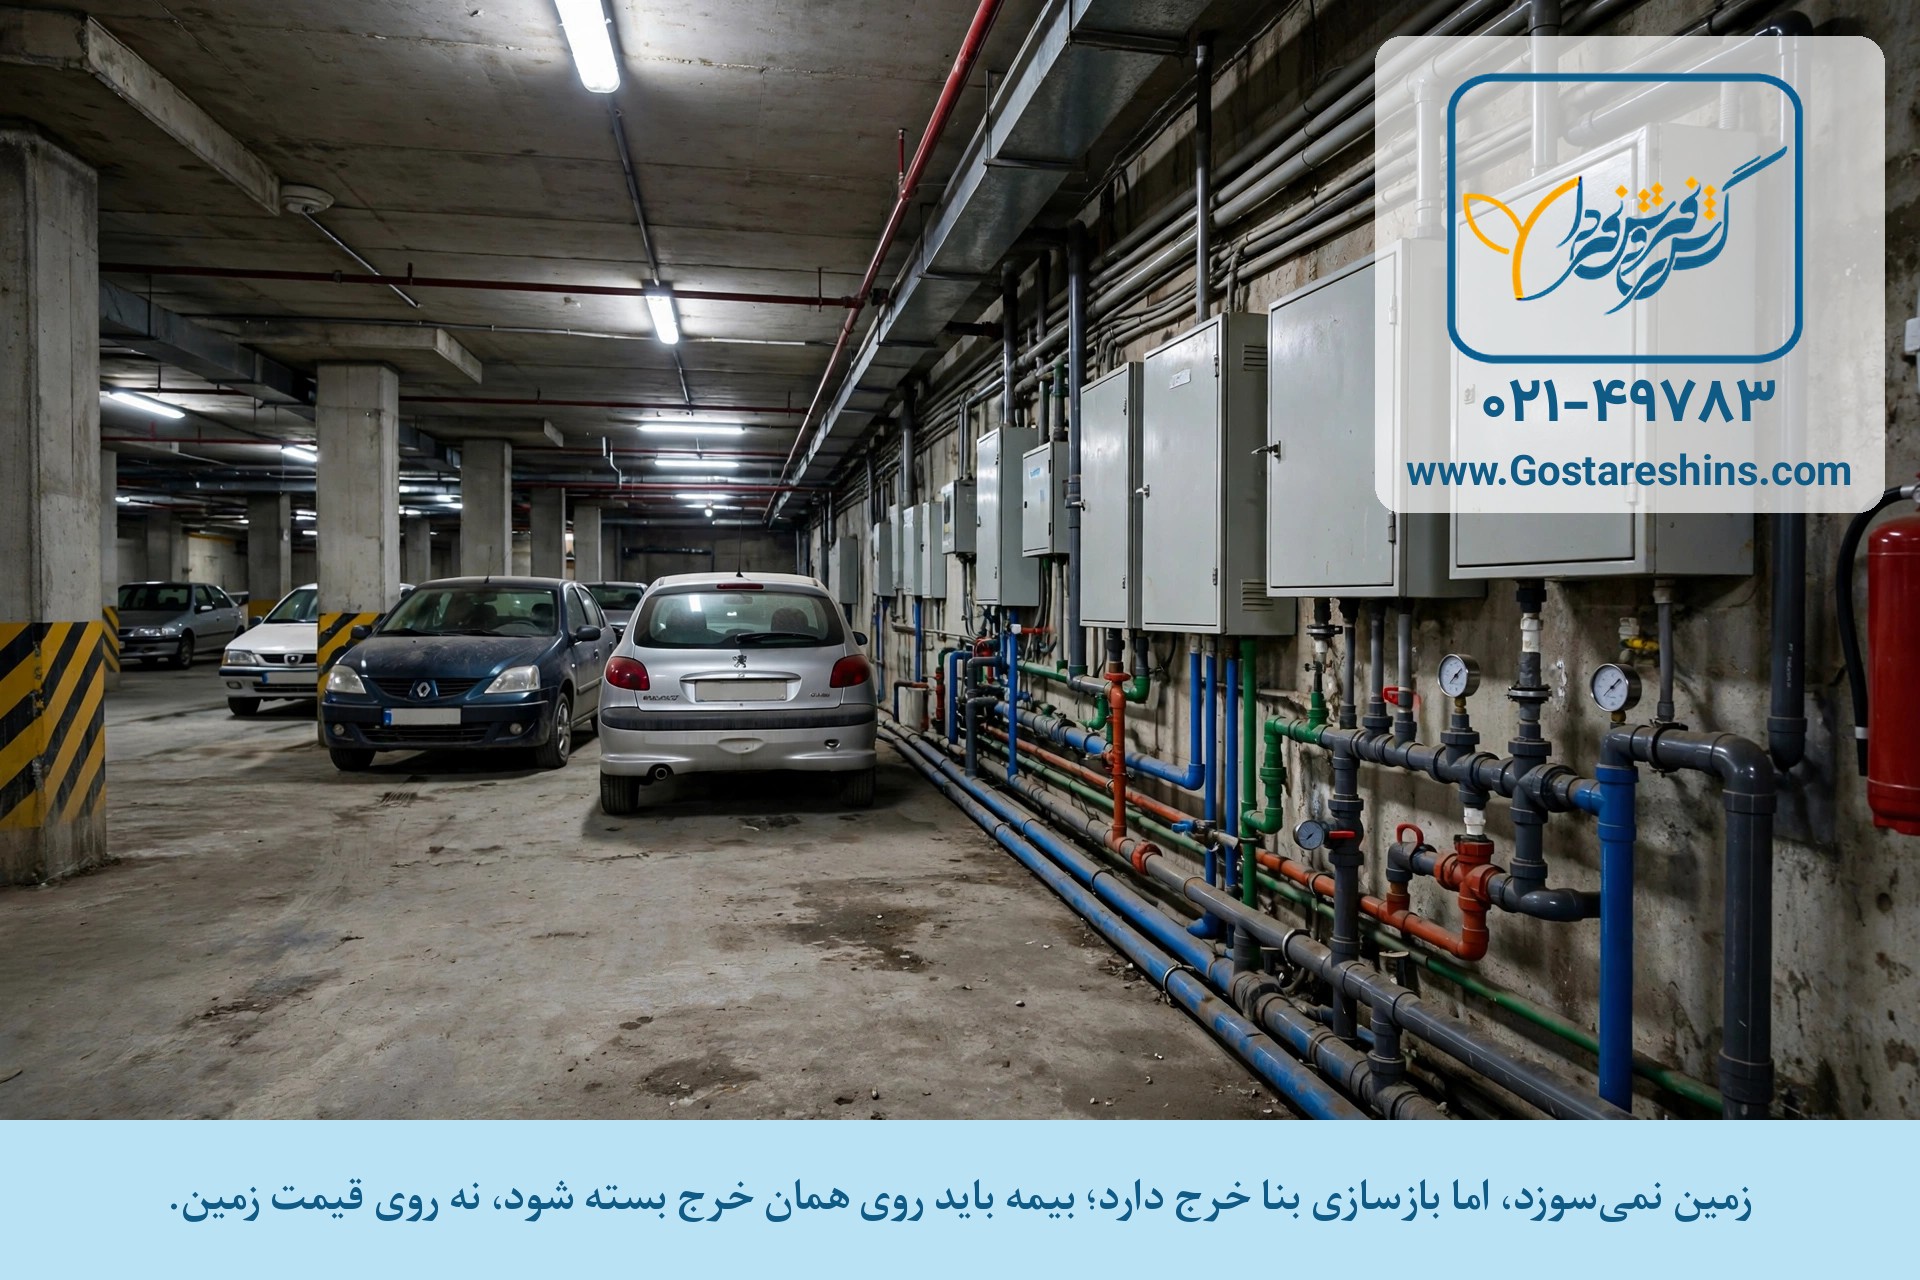
- مشاعات: موتورخانه، آسانسور، پارکینگ، راهپله و انباریهای مشترک؛
- تأسیسات ثابت کل ساختمان: لولهکشی و سیمکشی اصلی و سیستم گرمایش مرکزی؛
- پوششهای اضافی با انتخاب مجمع: زلزله، سیل و ترکیدگی لولههای مشترک.
اثاثیه و داخل هر واحد، در این بیمهنامه نیست؛ آن بخش با بیمهٔ جداگانهٔ خود مالک یا مستأجر پوشش داده میشود و این دو بیمهنامه مکمل هماند، نه رقیب هم.
قیمت ساختمان اجباری چطور حساب و تقسیم میشود؟
- ارزش بازسازی کل بنا و مجموع زیربنا و تعداد واحدها؛
- سن و نوع سازه و وضعیت تأسیسات و سیستم گرمایش؛
- پوششهای اضافی انتخابی، مخصوصاً زلزله؛
- تقسیم بین واحدها: به تناسب زیربنای اختصاصی هر واحد.
بررسیهای حوزهٔ بیمهٔ ساختمان که پژوهشکده بیمه منتشر میکند نشان میدهد رایجترین خطا در بیمهٔ ساختمانها، بیمهکردن بنا به قیمت بازار ملک است؛ خطایی که هم حقبیمه را بیدلیل بالا میبرد و هم روز خسارت، چون جبران بر مبنای بازسازی است، انتظاری نادرست میسازد.
یک پرسش رایج دیگر: ساختمان تازهساز یا ساختمانی که هنوز سند تفکیکی نگرفته چه؟ تکلیف بیمه از جایی شروع میشود که بنا بهصورت آپارتمانی و مشترک استفاده میشود؛ ساختمان تازهساز هم از روز سکونت، اسکلت و مشاعات مشترک دارد و همان روز باید بیمهٔ کل بنا سر جایش باشد.
سهم هر واحد از حقبیمهٔ ساختمان بر چه اساسی تقسیم میشود؟ مبنای رایج و قانونی، نسبت زیربنای اختصاصی هر واحد به مجموع زیربنای ساختمان است؛ یعنی واحد بزرگتر سهم بیشتری میدهد و واحد کوچکتر سهم کمتر. همین تقسیم را بهتر است در صورتجلسهٔ مجمع شفاف بنویسید و بیمهنامه را به رؤیت مالکان برسانید؛ بیشتر اختلافهای ساختمانی سر بیمه، نه از مبلغ، که از همین نامشخصبودن سهمها و ندیدن بیمهنامه شروع میشود.
واحدی که جدا بیمه دارد، باز هم باید سهم بیمهٔ کل ساختمان را بدهد؟ بله. بیمهٔ داخل واحد، اثاثیه و فضای اختصاصی اوست؛ بیمهٔ کل ساختمان، اسکلت و مشاعات مشترک است. این دو، دو موضوع متفاوتاند و داشتن یکی، تکلیف دیگری را از بین نمیبرد.
یک نکتهٔ عملی: هنگام خرید، ارزش بیمه را بر مبنای هزینهٔ بازسازی کل بنا بگیرید، نه قیمت روز ملک با زمین. زمین آتش نمیگیرد؛ حقبیمهدادن برای ارزش زمین، پول دورریختن است و عدد درستِ بازسازی را میتوانید با کمک کارشناس بیمه از روی زیربنا و نوع سازه برآورد کنید.
خرید و مشاوره بیمه آتش سوزی ساختمان
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر