

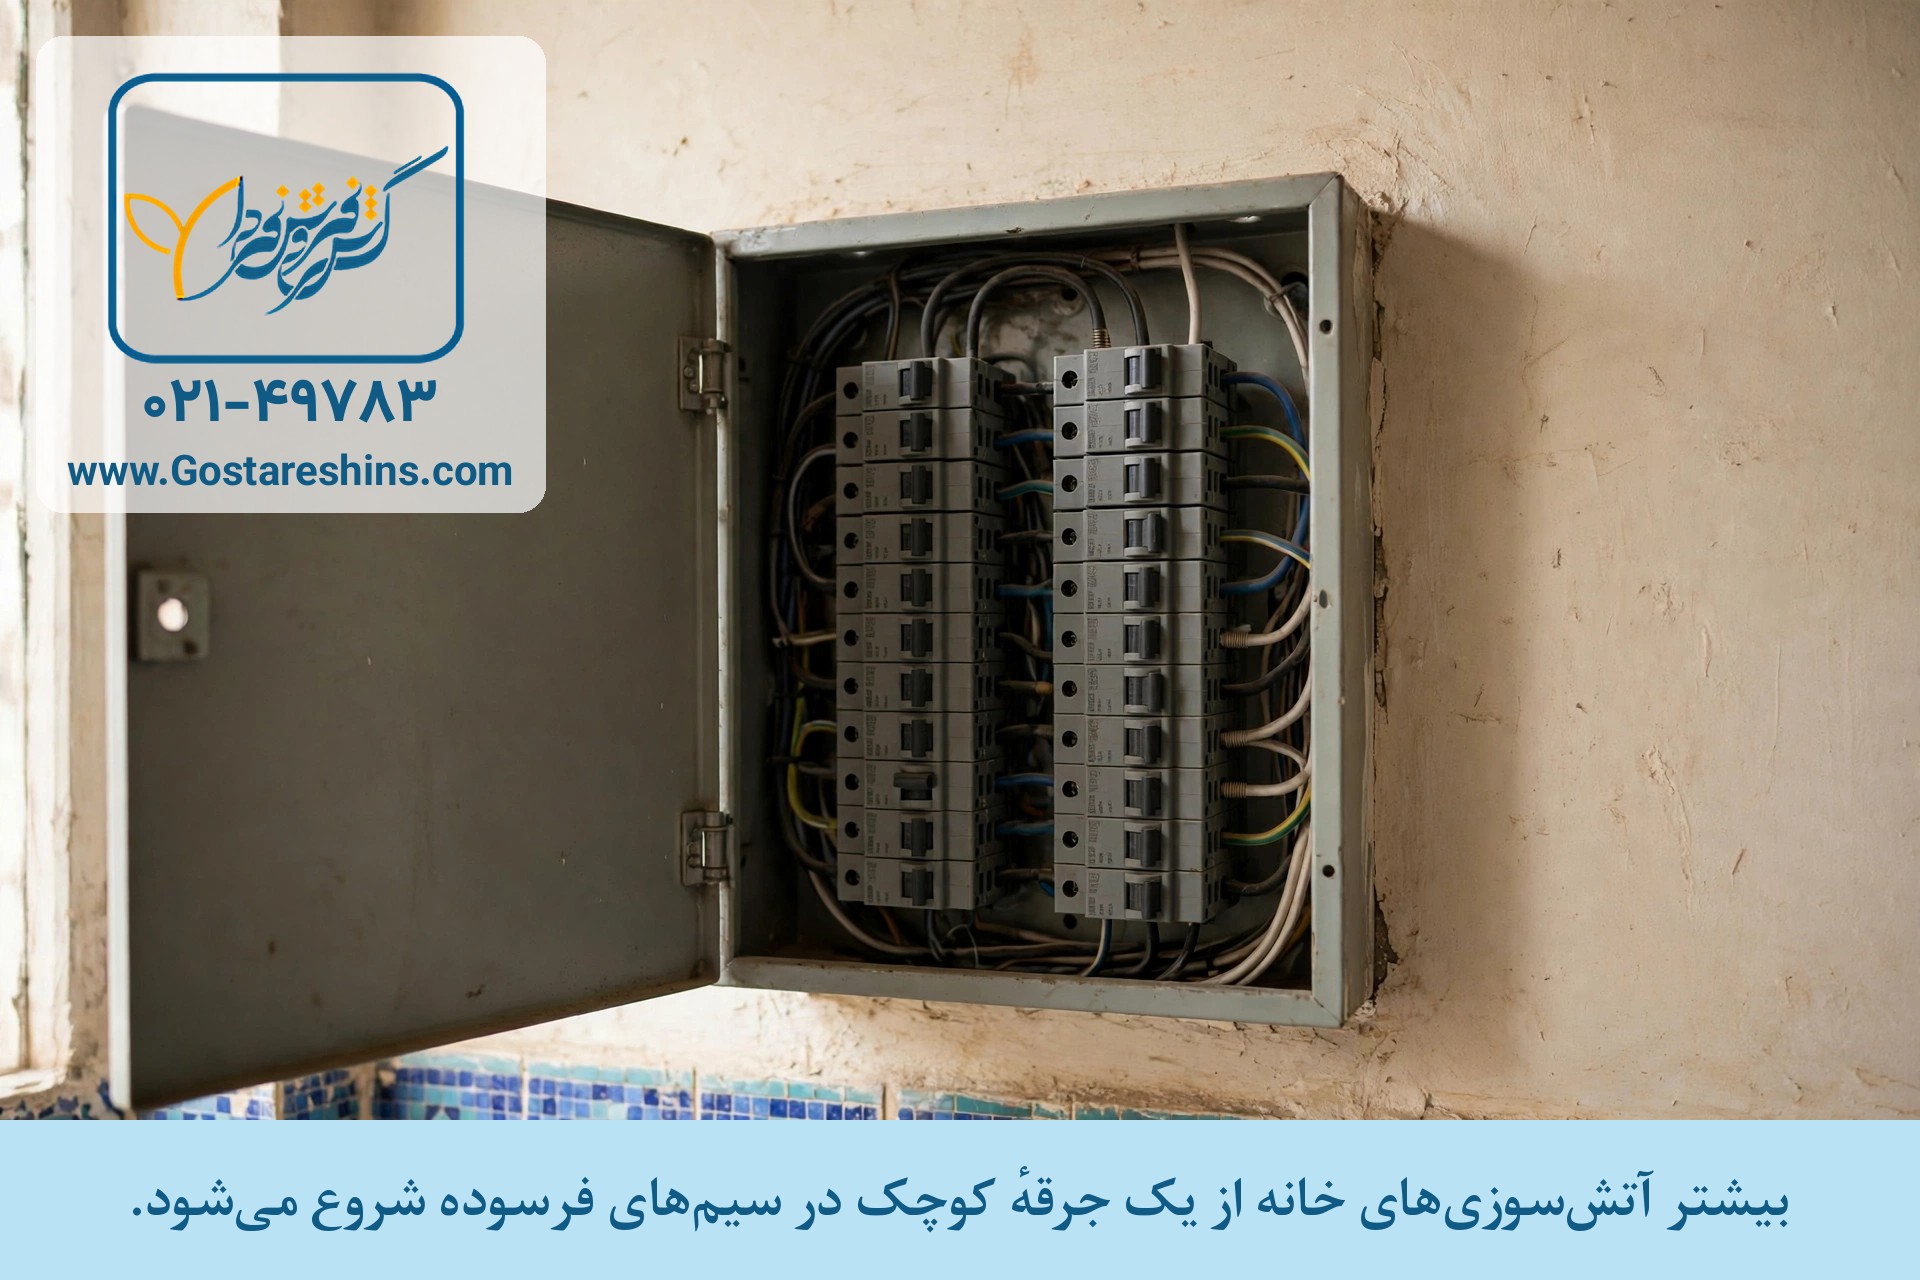
بیمه آتش سوزی ناشی از اتصالی برق
بیمه آتش سوزی ناشی از اتصالی برق چیست؟
بوی سیم سوخته از آشپزخانه میآمد و کسی جدیاش نگرفت. نیمهشب، همان سیم لهشدهٔ پشت یخچال جرقه زد، پرده آتش گرفت و تا آتشنشانی برسد، نصف آشپزخانه و نشیمن سوخته بود. «اتصالی برق» یعنی تماس ناخواستهٔ سیمهای برق با هم که جرقه و حرارت بالا میسازد و هر چیز قابل سوختنِ اطرافش را آتش میزند. بیمه آتش سوزی ناشی از اتصالی برق یعنی همان بیمهنامهٔ آتشسوزی معمولی، وقتی منشأ آتش همین اتصالی باشد: خسارت آتشی که از اتصالی شروع شده، به ساختمان و اموال بیمهشده پرداخت میشود. چارچوب شرایط عمومی این بیمهنامهها زیر نظر بیمه مرکزی جمهوری اسلامی ایران است و منشأ برق، اصل پوشش آتش را عوض نمیکند.


تکلیف خودِ وسیلهای که اتصالی کرده چیست؟
اینجا دقیقترین نقطهٔ ماجراست: در بیمهنامههای آتشسوزی، معمولاً خسارتِ خودِ وسیله یا بخشی که اتصالی از آن شروع شده با خسارت بقیهٔ اموال یکسان نیست؛ آتشِ سرایتکرده به پرده، مبل و ساختمان پوشش دارد، اما خود سیم یا دستگاه معیوبی که منشأ بوده، اغلب از پوشش بیرون است. مرز دقیق را متن بیمهنامه و الحاقیههایتان مشخص میکند؛ برای همین هنگام خرید، همین یک سؤال را شفاف بپرسید. استانداردهای سیمکشی و تجهیزات برقی ساختمان که سازمان ملی استاندارد ایران تدوین میکند، مرز میان یک نصب ایمن و یک اتصالیِ در انتظار حادثه است؛ کارشناسان ریسک هم در بازدید به همین استانداردها نگاه میکنند.
این بیمه چه خسارتهایی را جبران میکند؟
- سوختن ساختمان و اثاثیه بر اثر آتشی که از اتصالی برق شروع شده است؛
- خسارت دود و آبِ اطفای همان حادثه به بخشهای دیگر خانه یا مغازه؛
- آسیب به سیمکشی و تأسیساتِ بخشهای دیگر، جدا از نقطهٔ شروع اتصالی، طبق نظر کارشناس؛
- توجه: تعمیر یا تعویض خود وسیلهٔ معیوبِ منشأ اتصالی، معمولاً با این بیمهنامه نیست.
قیمت بیمه در برابر این خطر به چه عواملی بستگی دارد؟
- سن و وضعیت سیمکشی ساختمان؛ ساختمان قدیمی با سیمکشی فرسوده ریسک بالاتری دارد؛
- نوع کاربری؛ کارگاه و مغازه با مصرف برق بالا با خانهٔ مسکونی یکی نیست؛
- ارزش ساختمان و اثاثیه و پوششهای اضافی انتخابی؛
- داشتن کلید محافظ جان و تابلو برق استاندارد.
خانههای قدیمی و مغازههایی که مصرفکنندههای پرقدرت زیادی را به یک مدار وصل کردهاند، هم برای پیشگیری و هم برای بیمه، باید اتصالی برق را جدیترین خطرشان بدانند؛ چون بیشتر آتشسوزیهای خانگی از همین نقطه شروع میشود.
اگر اتصالی فقط وسیله را بسوزاند و آتش پخش نشود چه؟ اگر آتشی به بقیهٔ اموال سرایت نکرده باشد، معمولاً خسارتی برای پرداخت نیست؛ این بیمهنامه «آتشسوزی» را جبران میکند، نه خرابی خود دستگاه را. برای خرابی خود وسایل برقی باید سراغ پوششها و خدمات مخصوص تجهیزات رفت، نه بیمهنامهٔ آتشسوزی.
یک نکتهٔ عملی: سیمهایی را که از زیر فرش و پشت مبل و کمد رد شدهاند، هر فصل یک بار با چشم بررسی کنید و وسایل پرمصرف را روی یک چندراهی ارزان جمع نکنید. بیشتر اتصالیهای خانگی از همین دو نقطه شروع میشود: سیم لهشدهای که دیده نمیشود و چندراهیای که بیش از توانش بار کشیده است.
الگوی بیشتر آتشهای اتصالی ثابت است: یک وسیلهٔ پرمصرف — بخاری برقی، اتو، کتری یا ماشین لباسشویی قدیمی — روی مداری مینشیند که برای آن بار ساخته نشده، یا اتصال شلِ یک دوشاخه ساعتها داغ میکند تا عایق سیم بسوزد. برای همین، پیشگیری واقعی در این موضوع سه کار است: وسیلههای پرمصرف را روی پریز جدا و سالم بگذارید، چندراهی ارزان را برای بار سنگین به کار نبرید، و هر بوی سوختگیِ بیمنشأ یا پریدن مکرر فیوز را «نشانه» بدانید نه «اتفاق». بیمه خسارت حادثه را جبران میکند؛ اما آتشی که اصلاً روشن نشود، از هر خسارتی ارزانتر است.
خرید و مشاوره بیمه آتش سوزی
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر