


بیمه آتش سوزی و زلزله
بیمه آتش سوزی و زلزله چیست؟
بعد از زلزلهٔ یک شهر کوچک، صاحبخانهای سراغ بیمهنامهٔ آتشسوزیاش رفت و با یک واقعیت تلخ روبهرو شد: بیمهنامهاش آتشِ بعد از زلزله را میگرفت، اما ترک و فروریختنِ خودِ لرزش را نه؛ چون «پوشش زلزله» روی بیمهنامهاش فعال نبود. بیمه آتش سوزی و زلزله یعنی همان بیمهنامهٔ آتشسوزی، با یک پوشش اضافی به نام زلزله. «پوشش اضافی» یعنی خطری که در پوششهای اصلی نیست و با الحاقیه — برگهٔ اضافهشونده به بیمهنامه — به آن اضافه میشود. از نظر ساختار بیمهای که زیر نظر بیمه مرکزی جمهوری اسلامی ایران است، زلزله «پوشش اضافی» است؛ یعنی به بیمهنامهٔ آتشسوزی اضافه میشود و بیمهنامهٔ جدا و مستقلی نیست.
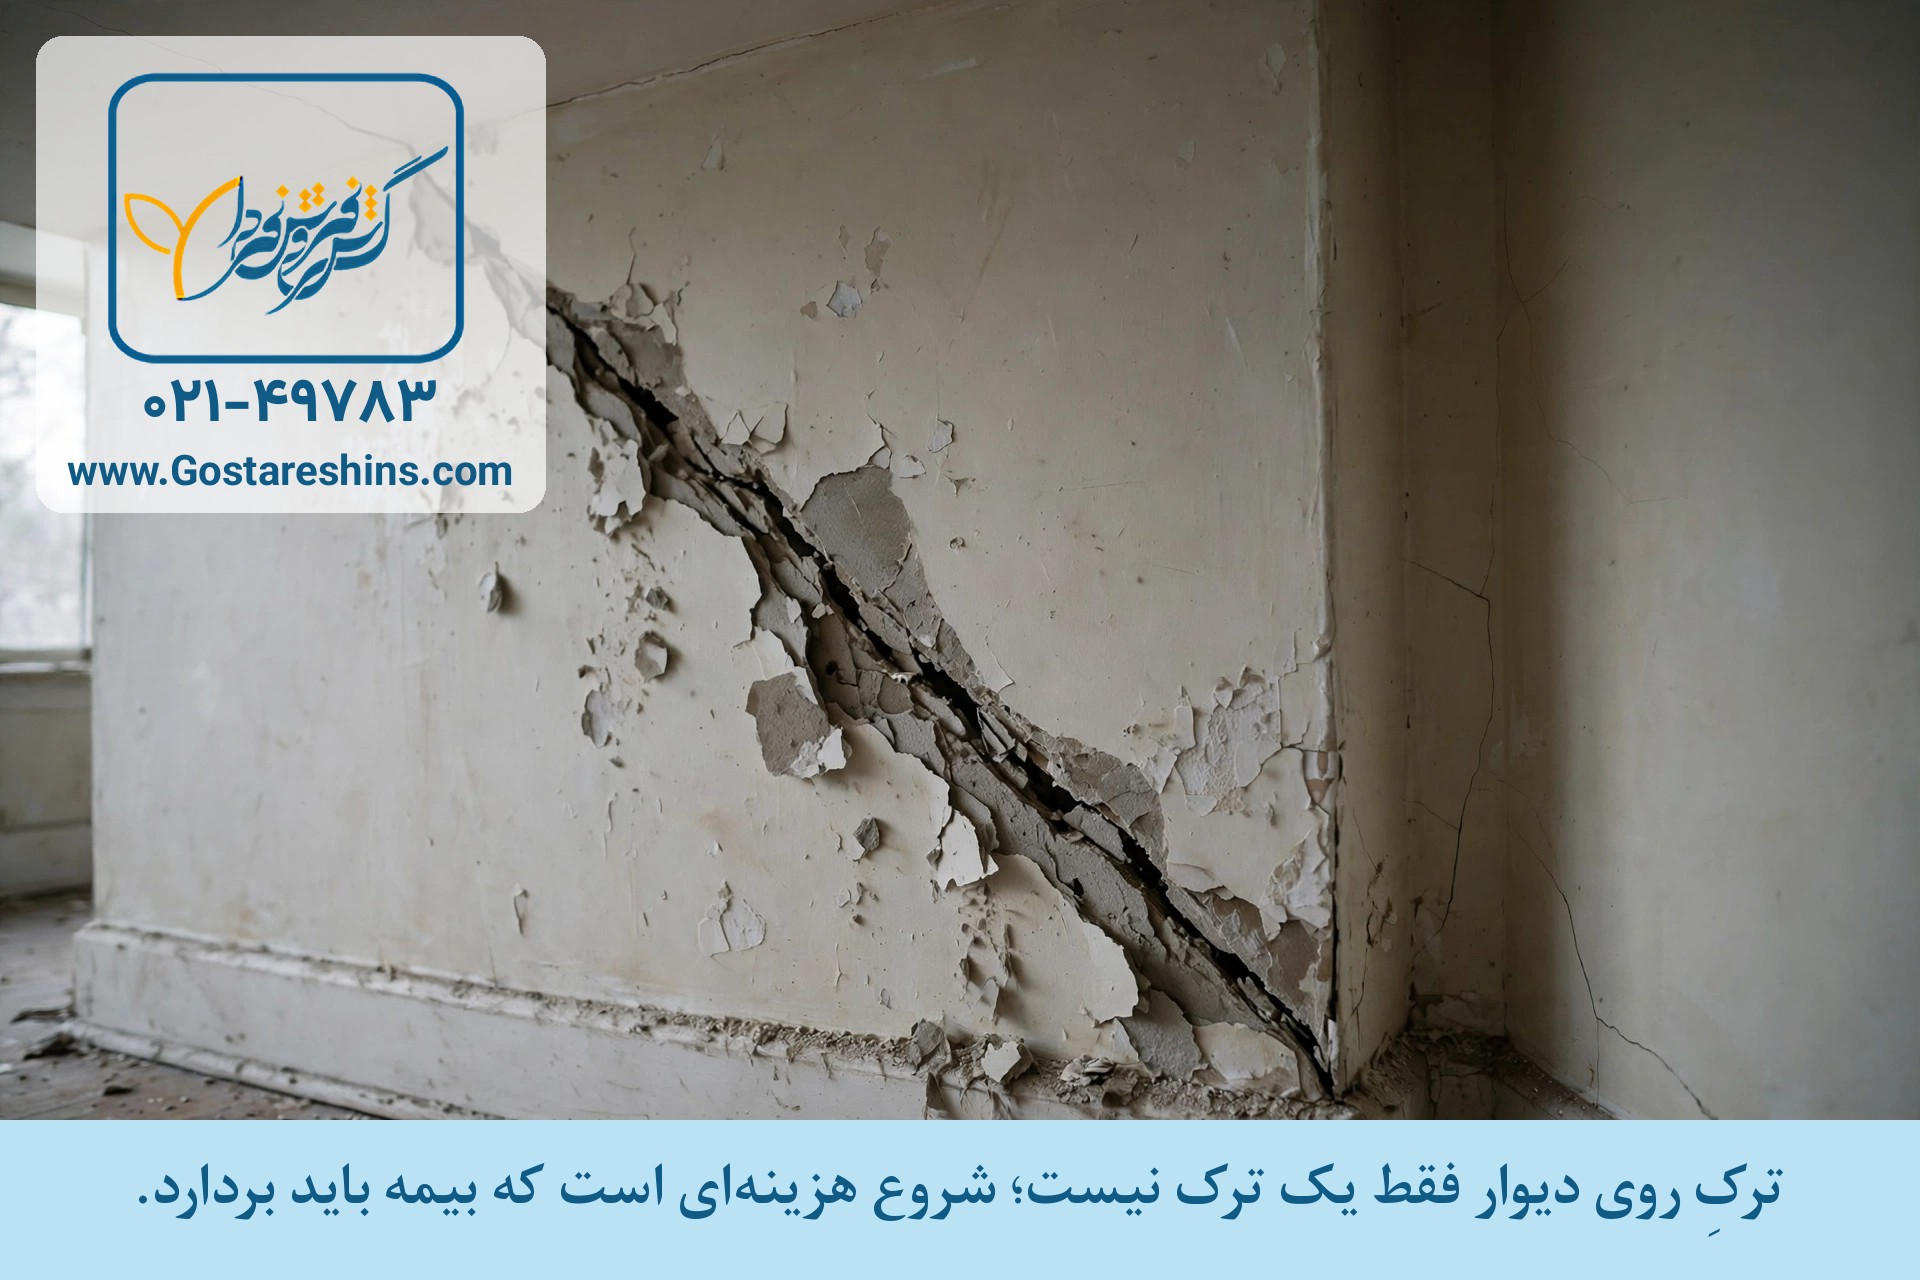

پوشش زلزله دقیقاً چه چیزهایی را جبران میکند؟
- خسارت مستقیم لرزش زمین به اسکلت و بدنهٔ ساختمان؛
- خسارت اثاثیه و لوازم داخل، بر اثر لرزش و ریزش؛
- آتشسوزیای که بر اثر زلزله شروع شود، مثلاً از شکستن لولهٔ گاز یا اتصالی برق؛
- در حدود سقف و شرایطی که در الحاقیهٔ پوشش زلزله نوشته شده است.
قیمت پوشش زلزله به چه عواملی بستگی دارد؟
- لرزهخیزی منطقه؛ شهرهای روی گسلهای فعال، ریسک و نرخ بالاتری دارند؛
- نوع اسکلت ساختمان؛ بتنی و فلزیِ استاندارد مقاومتر از بناییِ قدیمیاند؛
- سن ساختمان و ارزش بازسازی بنا و اثاثیه؛
- فرانشیز و سقفی که برای پوشش انتخاب میکنید.
نقشههای پهنهبندی لرزهای کشور را پژوهشگاه بینالمللی زلزلهشناسی و مهندسی زلزله تهیه میکند؛ شهری که روی گسل فعالتر است، از نگاه بیمه ریسک بالاتری دارد و این در قیمت پوشش دیده میشود.
فرانشیز پوشش زلزله را دستکم نگیرید
فرانشیز یعنی بخشی از خسارت که خودتان میدهید. در پوشش زلزله، فرانشیز در بسیاری از الحاقیهها از پوششهای عادی بیشتر است؛ چون زلزله وقتی میآید، به همهٔ یک شهر با هم خسارت میزند. موقع خرید، فقط به «داشتن» پوشش زلزله نگاه نکنید؛ درصد فرانشیزش را هم بپرسید و روی کاغذ ببینید. روی یک ساختمان گرانقیمت، تفاوت چند درصد فرانشیز یعنی تفاوت چند ده میلیون در روز حادثه. انتخاب آگاهانه این است: یا فرانشیز کمتر و حقبیمهٔ کمی بیشتر، یا فرانشیز بیشتر و آمادگی ذهنی برای سهم خودتان؛ اما انتخاب ناآگاهانه، بدترین انتخاب است.
بعد از زلزله، برای گرفتن خسارت چه کار کنیم؟
قدم اول همیشه ایمنی است: تا وقتی مراجع رسمی اجازه ندادهاند، وارد ساختمان آسیبدیده نشوید. بعد، از همهٔ ترکها، ریزشها و وسایل آسیبدیده عکس و فیلم بگیرید و پیش از هر تعمیری، حادثه را به بیمهگر اعلام کنید تا کارشناس خسارت، صحنه را همانطور که هست ببیند. گزارش رسمی زلزله و تاریخ و ساعت آن هم بخشی از پرونده است. یک اشتباه رایج، شروع فوری بازسازی است؛ تعمیر زودهنگام، سند خسارت را از بین میبرد. ترمیم را به بعد از بازدید کارشناس بسپارید و اگر برای ایمنی مجبور به کاری فوری شدید، قبل و بعدش را کامل مستند کنید.
اگر فقط بیمهٔ آتشسوزی داشته باشم، آتشِ بعد از زلزله پوشش دارد؟ در بیشتر بیمهنامهها، آتشسوزی با هر منشأیی پوشش اصلی است؛ اما خسارت خودِ لرزش — ترک، نشست و فروریختن — فقط با پوشش اضافی زلزله جبران میشود. دقیقِ آن را باید در متن بیمهنامه و الحاقیههای خودتان ببینید.
یک نکتهٔ عملی: اگر در شهر لرزهخیز زندگی میکنید، همین امروز یک سؤال از خودتان بپرسید: «پوشش زلزله روی بیمهنامهام فعال است؟» و جواب را نه از حافظه، که از روی خود بیمهنامه و الحاقیههایش چک کنید؛ همان یک نگاه، تکلیفتان را روشن میکند.
خرید و مشاوره بیمه آتش سوزی و زلزله
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر