

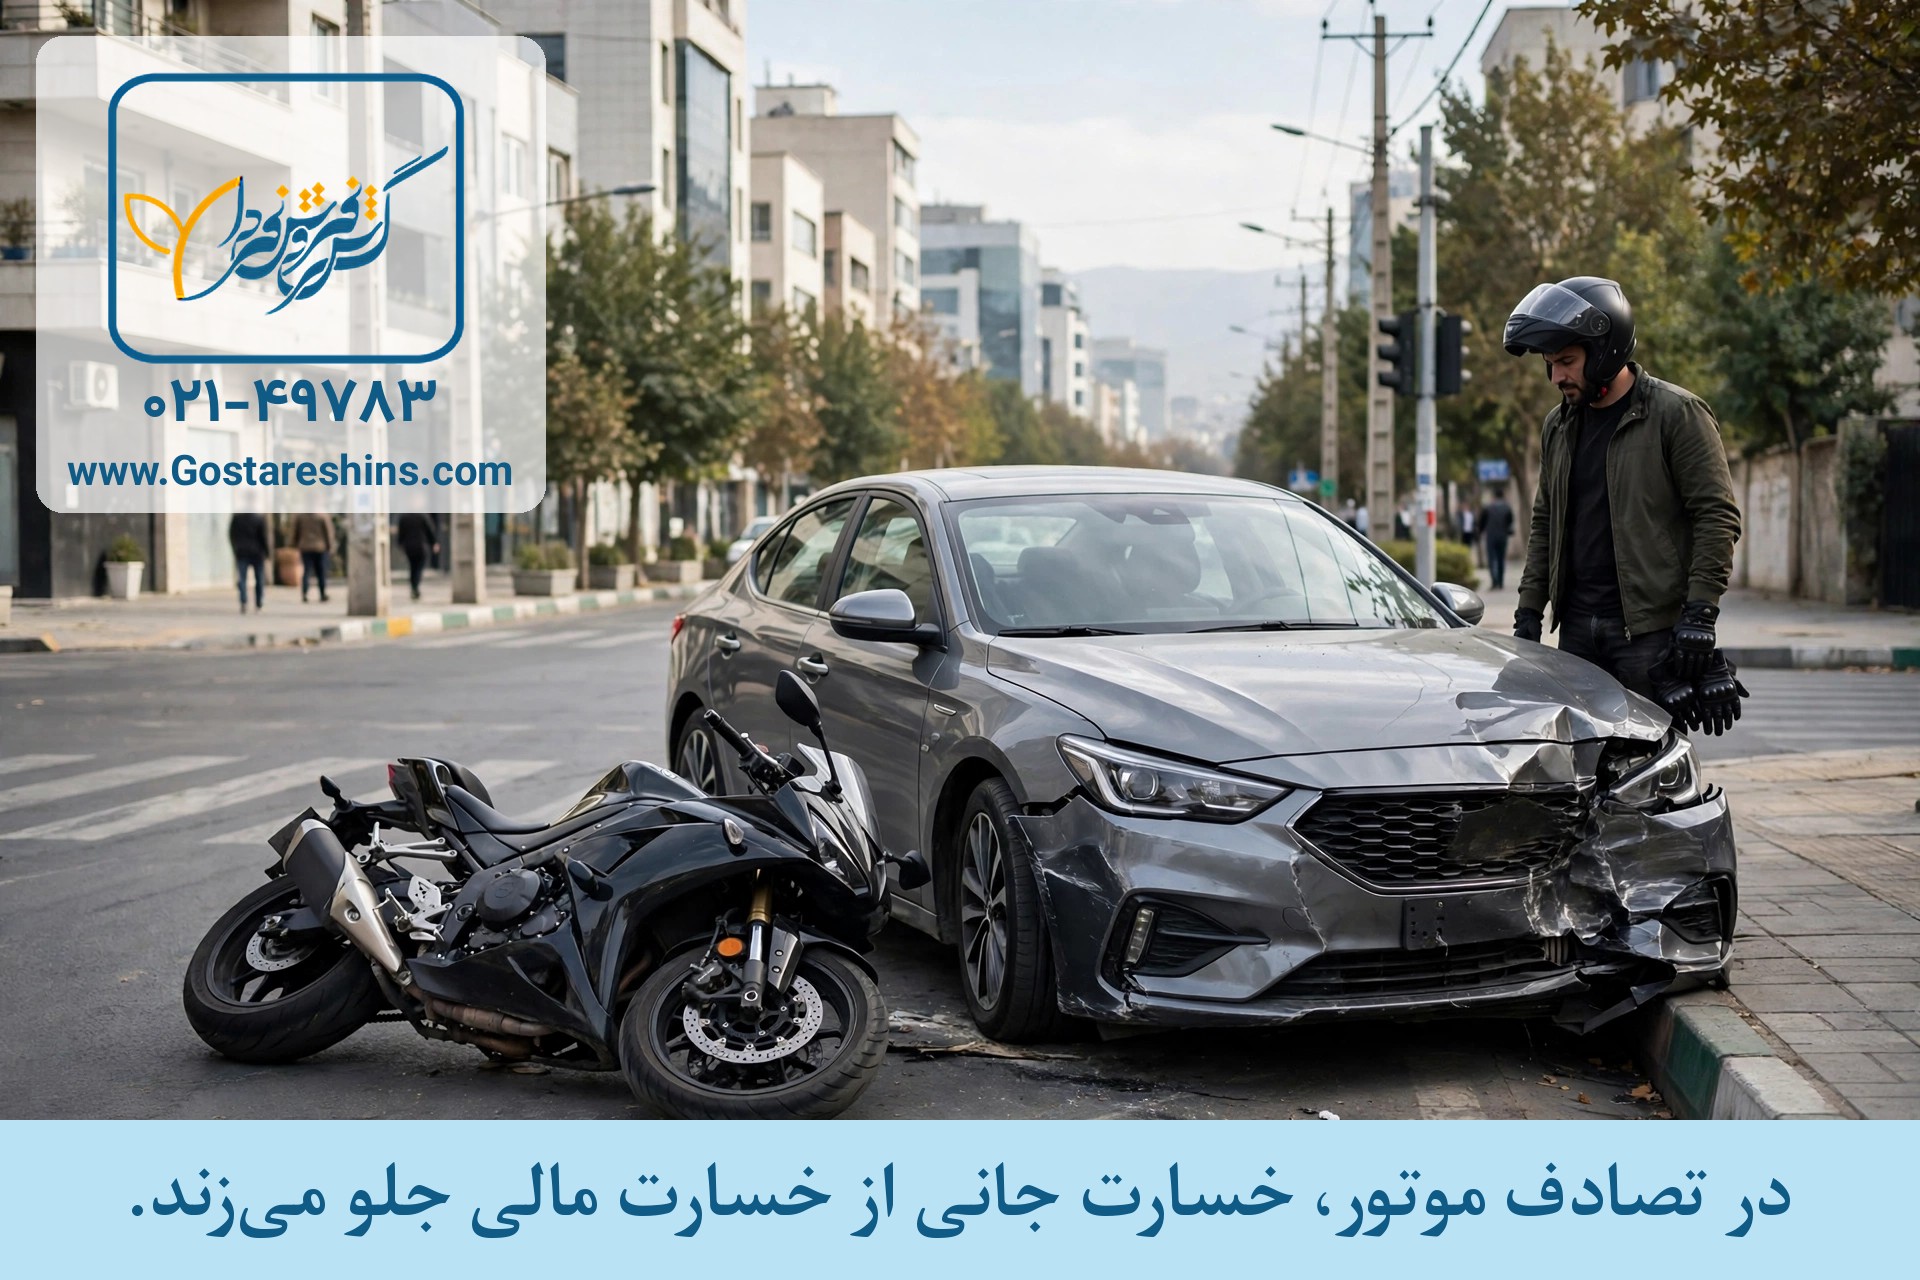
بیمه شخص ثالث موتور سیکلت
بیمه شخص ثالث موتور سیکلت چیست؟
«شخص ثالث» یعنی هر کسی غیر از خود شما؛ و بیمهٔ ثالث موتور یعنی قراردادی که خسارت واردشده به همان آدمها و اموالشان را از دوش شما برمیدارد. قانون، موتورسیکلت را هم وسیلهٔ نقلیه میداند و داشتن این بیمه را برایش اجباری کرده است؛ دقیقاً مثل خودرو، با همان منطق و همان سه پوشش. تفاوت موتور با خودرو در جنس خطر است: راکب بدنهٔ محافظی دورش ندارد، در بیشتر تصادفها آسیب جانی جلوتر از آسیب مالی میایستد و برای همین وزن بخش بدنی این بیمهنامه برای موتورسوار حتی از رانندهٔ خودرو هم سنگینتر است. متن قانون بیمهٔ اجباری و آییننامهٔ اجرایی حوادث راننده در مجموعهٔ قوانین و آییننامههای بیمه مرکزی آمده است؛ همانجا میبینید که تعریفها و سقفها برای موتور و خودرو یک چارچوب واحد دارد.


سه پوشش ثالث موتور، دقیق
پوشش بدنی: فوت، جراحت، نقص عضو و هزینهٔ درمان اشخاص ثالث — عابر پیاده، سرنشین موتور و خودرو، راننده و سرنشینان خودروی دیگر — تا سقف دیهٔ کامل پرداخت میشود. این سقف انتخابی نیست؛ قانون آن را برای همه یکسان گذاشته و دیه هم بر مبنای نرخ روز پرداخت حساب میشود. پوشش مالی: خسارت به اموال دیگران، از سپر و چراغ خودروی مقابل تا ویترین یک مغازه، تا سقفی که هنگام خرید انتخاب کردهاید؛ کف قانونیاش دو و نیم درصد دیهٔ کامل است و مازاد بر سقف انتخابی از جیب خودتان میرود، پس اینجا انتخابتان واقعاً سرنوشتساز است. حوادث راننده: سهم خودِ راکب مقصر است؛ چون او «ثالث» نیست، قانون این بخش جدا را برای درمان، نقص عضو و فوتش گذاشته است.
سقفها را چطور بخوانیم؟
روی بیمهنامهٔ موتور دو عدد سرنوشتساز میبینید: تعهد بدنی که همان دیهٔ کامل است و دست شما نیست، و تعهد مالی که دست خودتان است. در پژوهشهای پژوهشکده بیمه دربارهٔ خسارتهای ثالث، یک الگو ثابت است: بیشتر بیمهگذاران سقف مالی را روی حداقل میگذارند چون ارزانتر است، و دقیقاً همان گروه در خسارتهای سنگین با کسری جبران روبهرو میشوند. قاعدهٔ عملی ساده است: سقف مالی را نه بر اساس ارزانترین حقبیمه، بلکه بر اساس گرانترین چیزی انتخاب کنید که ممکن است در خیابان به آن بزنید؛ در شهرهای امروز، آن چیز معمولاً یک خودروی خارجی یا چند خودرو در یک تصادف زنجیرهای است.
چه چیزهایی زیر این بیمه نیست؟
- خسارت خود موتور شما وقتی مقصرید؛ ثالث بیمهٔ دیگران است، نه دارایی خودتان.
- مازاد بر سقف مالی انتخابی؛ هرچه بالاتر از سقفتان خسارت بزنید، تفاوتش با شماست.
- جریمهها و مجازاتهای قانونی؛ بیمه دیه و خسارت را میدهد، جریمهٔ تخلف را نه.
- رانندگی بدون گواهینامهٔ متناسب یا در حالت غیرقانونی؛ در چنین وضعی شرکت پس از پرداخت به زیاندیده، میتواند مبلغ را از مقصر برگرداند.
از خودتان بپرسید سقف مالی بیمهنامهٔ موتورتان امروز چقدر است و گرانترین خودرویی که هر روز در مسیرتان میبینید چقدر میارزد؟ اگر عدد دوم از اولی بزرگتر است، بیمهنامهتان برای همان یک تصادف احتمالی کم میآورد.
یک نکتهٔ عملی: بیمهنامهٔ موتور را همان روز صدور، عکس بگیرید و در گوشی نگه دارید؛ در توقیف و در صحنهٔ تصادف، دسترسی سریع به شماره و تاریخ بیمهنامه کارتان را ساعتها جلو میاندازد.
تفاوت آخر را هم روشن کنیم: «ثالث موتور» با «بدنهٔ موتور» یکی نیست. ثالث اجباری است و خسارت دیگران را میدهد؛ بدنه اختیاری است و برای خسارت خود موتور طراحی شده و عرضهاش به مدل و شرایط شرکت بستگی دارد. اولی را قانون میخواهد، دومی را احتیاط.
در صحنهٔ تصادف، این بیمهنامه چطور به کارتان میآید؟ مسیر کلی این است: اگر حادثه جانی است یا خسارت سنگین، پلیس و کروکی صحنه را ثبت میکند؛ بعد با همان کروکی، بیمهنامه و مدارک شناسایی برای تشکیل پروندهٔ خسارت مراجعه میکنید و ارزیاب، خسارت مالی را برآورد میکند. در خسارتهای مالی سبک و بدون اختلاف، معمولاً توافق و مدارک دو طرف کار را جلو میبرد. نکتهٔ مهم برای موتورسوار این است که در تصادفهای جانی، پرونده از مسیر پوشش بدنی میگذرد و نظر پزشکی قانونی مبنای درصد آسیب است؛ پس مدارک درمانی را از همان روز اول کامل نگه دارید، چون پروندهٔ بدنی با سند و مدرک جلو میرود، نه با خاطره و گفتهها.
خرید و مشاوره بیمه شخص ثالث موتورسیکلت
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه خودرو را ببینید.

نظرات
نوشتن نظر