


بیمه عیوب اساسی و پنهان ساختمان چیست
عیب اساسی و عیب پنهان یعنی چه؟
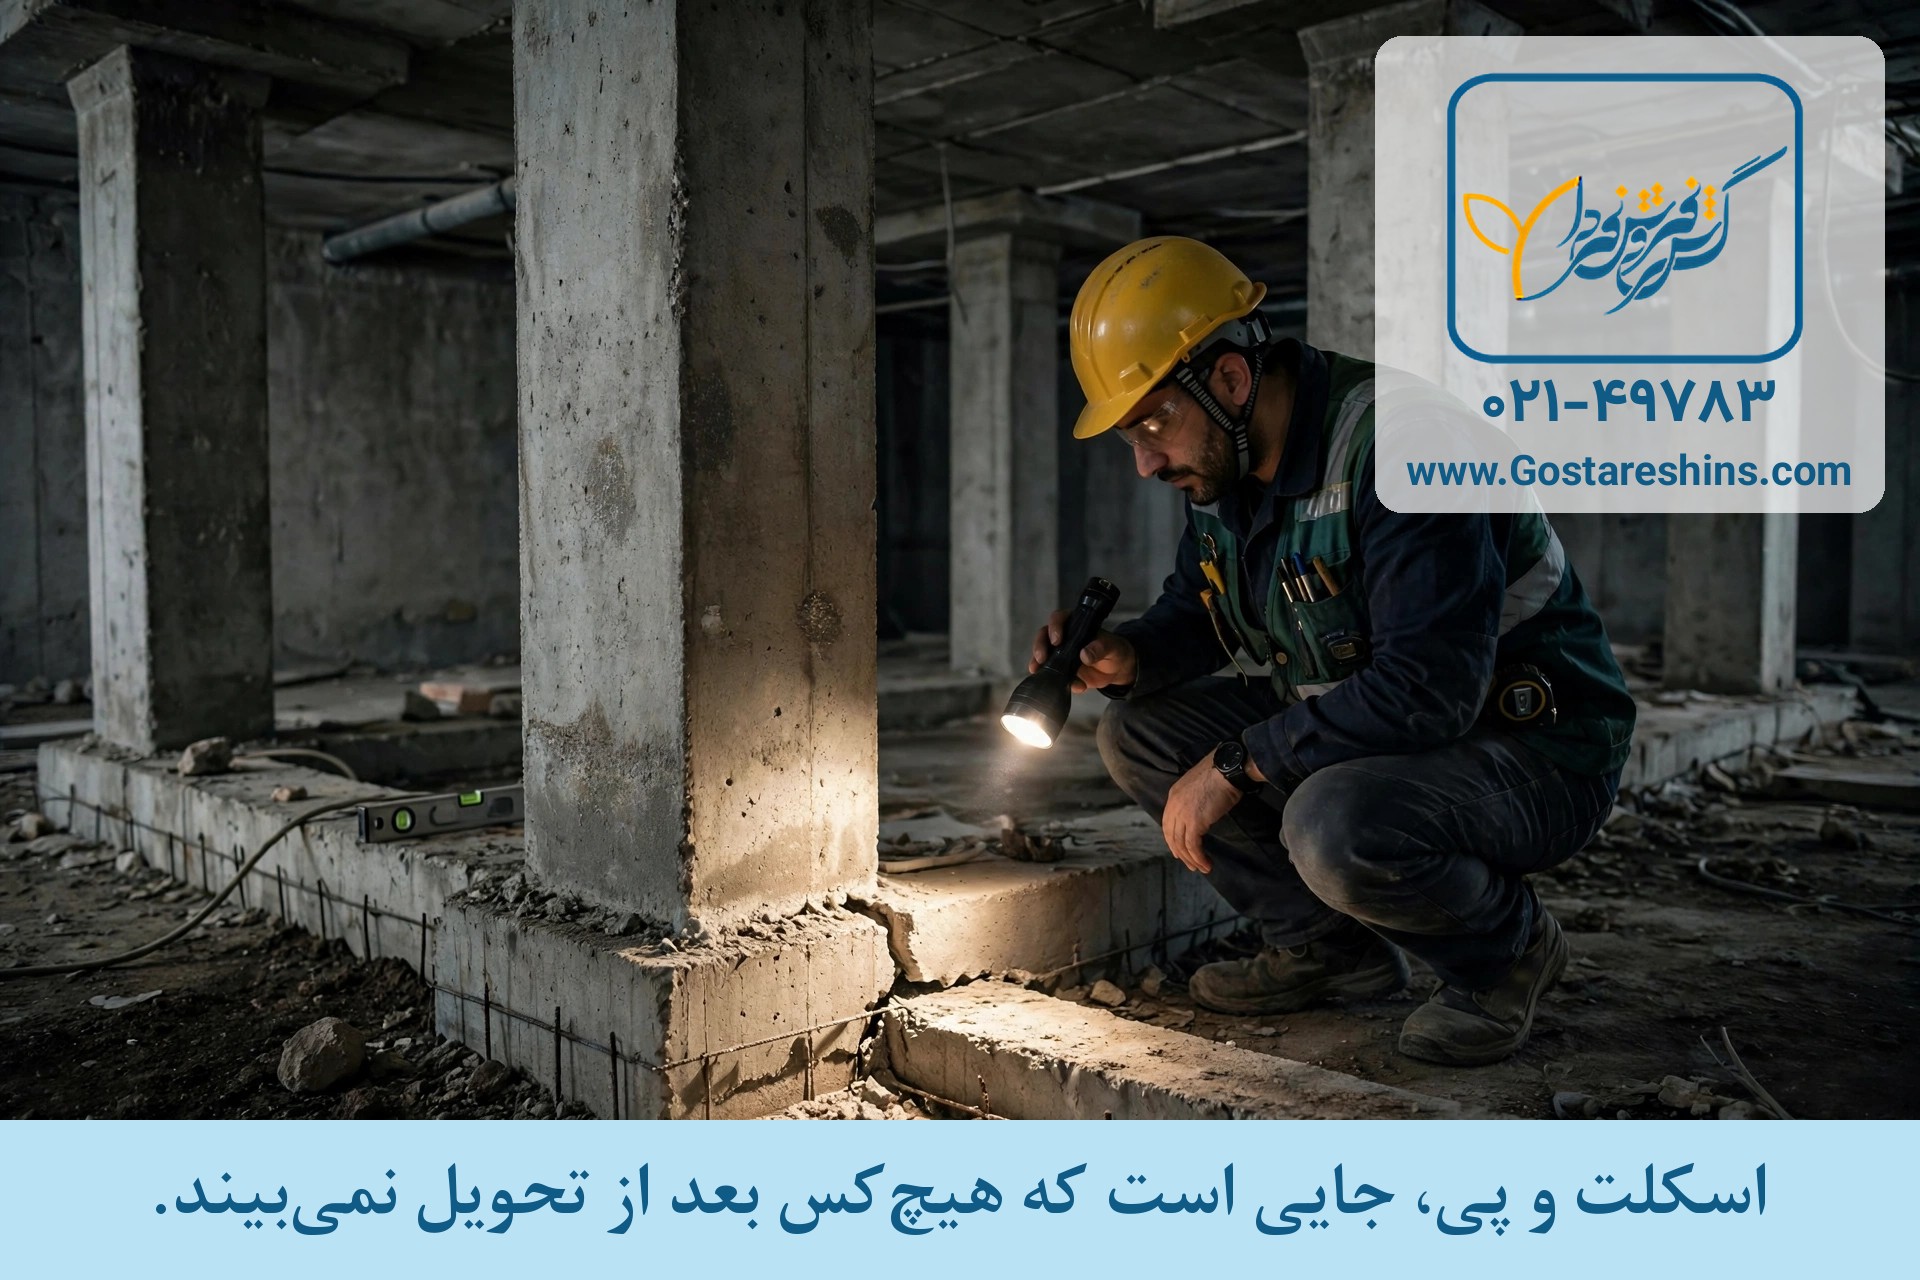
ترک مورب روی دیوار اتاق خواب طبقهٔ سوم، نمِ پشت گچ سرویس، دری که بعد از یک زمستان دیگر بسته نمیشود؛ همهشان پیامهایی از جاییاند که چشم نمیبیند. ساختمانها دو جنس عیب دارند که هر دو در نام این بیمهنامه آمدهاند. عیب اساسی، عیبی است در پی و اسکلت و سقف و ستونها که پایداری و ایمنی بنا را تهدید میکند؛ عیبی که اگر جدی گرفته نشود، قصهاش فقط به هزینهٔ تعمیر ختم نمیشود. عیب پنهان، عیبی است که از همان روز ساخت در ساختمان بوده، اما در بازدید معمولیِ روز تحویل دیده نمیشده و بهتدریج خودش را نشان میدهد: نشست خفیف پی، عایقکاری ناقص پشت نما، لولهکشی نادرستی که داخل دیوار پنهان است. بیمه عیوب اساسی و پنهان ساختمان دقیقاً برای این دو جنس عیب ساخته شده است. این بیمهنامه در خانوادهٔ مهندسی جا میگیرد و چارچوب کلی آن را بیمه مرکزی با شرایط عمومی مصوب مشخص میکند؛ مخاطبش هم سازنده است و هم خریدار و بهرهبردار ساختمان نوساز.

این بیمهنامه چطور کار میکند؟
سازوکارش سه مرحله دارد. اول، «بازرسی فنی»: پیش از صدور، بازرس فنی بیمهگر ساختمان را — معمولاً در مراحل مختلف ساخت و در پایان کار — بررسی میکند و گزارشش مبنای صدور و نرخ میشود. دوم، «دورهٔ پوشش پلکانی»: مدت پوشش برای بخشهای مختلف ساختمان یکسان نیست و برحسب بخش تنظیم میشود؛ سازهٔ اصلی، طولانیترین دوره را دارد و نما و عایق و تأسیسات، دورههای کوتاهتری؛ منطقش هم روشن است که عیب سازهای دیرتر و گرانتر از عیب یک وسیلهٔ نصبشده آشکار میشود. سوم، «اعلام و ارزیابی»: وقتی عیبی آشکار شد، باید بهموقع اعلام شود تا کارشناس بیاید، منشأ عیب بررسی شود و هزینهٔ اصلاح یا جبران، بر اساس شرایط بیمهنامه تعیین شود. در بررسیهای پژوهشکده بیمه دربارهٔ بیمههای کیفیت ساختمان، یک هشدار مدام تکرار میشود: عیبی که دیر اعلام شود، هم گرانتر تمام میشود و هم اثباتش سختتر.
هزینه بیمه عیوب اساسی و پنهان به چه چیزهایی بستگی دارد؟
- زیربنا و نوع سازه: متراژ، طبقات و سیستم سازهای ساختمان؛ سازهٔ بتنی و سازهٔ فلزی، نقشهٔ ریسک متفاوتی دارند.
- کیفیت اجرا و سابقهٔ سازنده: تجربه و سابقهٔ کیفی سازنده و تیم اجرایی.
- گزارش بازرس فنی: ایرادهای دیدهشده در بازرسی و کیفیت واقعی اجرا.
- محدوده و سقفهای انتخابی: کدام بخشها و با چه سقفی زیر پوشش بروند و فرانشیز چگونه تنظیم شود.
یک مرزبندی مهم را هم بدانید: این بیمهنامه «فرسودگی» را پوشش نمیدهد. کهنگی طبیعی ساختمان و استهلاک مصالح در گذر زمان، حادثه نیست و کار نگهداری است؛ این بیمهنامه برای عیبی است که ریشهاش در ساخت بوده، نه در گذر زمان.
از کجا بفهمیم ساختمان ما چنین پوششی دارد؟
اگر خریدار خانهٔ نوسازید، پاسخ این پرسش را باید پیش از امضای نهایی داشته باشید. از فروشنده یا سازنده، مشخصات بیمهنامه را بخواهید: نام شرکت بیمه، شماره و مدت بیمهنامه و اینکه کدام بخشهای ساختمان و تا چه سقفی زیر پوششاند. اصالتش را هم میشود از همان شرکت بیمه یا نمایندگی صادرکننده استعلام گرفت؛ بیمهنامهای که استعلام نشود، ارزشش فقط بهاندازهٔ کاغذش است. اگر ساکن ساختمانی هستید که پوشش دارد، نشانههای عیب را جدی بگیرید و از مسیر مدیر ساختمان یا سازنده، اعلام به بیمهگر را به تأخیر نیندازید؛ چون هم خود عیب با گذر زمان بزرگتر میشود و هم اثبات اینکه ریشهاش در ساخت بوده، سختتر. و اگر سازندهاید و هنوز چنین پوششی ندارید، بدانید بازرسی فنی بیمهگر از ساختمان در حال اتمام شروع میشود؛ هرچه زودتر وارد این مسیر شوید، هم گزارش بازرسی کاملتر است و هم نرخ، منصفانهتر از آب درمیآید؛ و خریدار هم با دیدن همین پوشش، با خیال آسودهتری پای معامله میآید و زودتر تصمیم میگیرد.
از خودتان بپرسید: اگر دو سال دیگر ترکی روی دیوار خانهتان افتاد، میتوانید ثابت کنید که ریشهاش در ساخت بوده و نه در نشستِ عادیِ ساختمان؟
یک نکتهٔ عملی: هر نشانهٔ تازه — ترک، نم، نشست در و پنجره، صدای غیرعادی تأسیسات — را همان ماه اول عکسبرداری و مستند کنید و بهموقع اعلام کنید. سندِ بهموقع، نصف پروندهٔ خسارت است.
خرید و مشاوره بیمه عیوب اساسی و پنهان ساختمان
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه مهندسی را ببینید.

نظرات
نوشتن نظر