

تفاوت بیمه آتش سوزی و بیمه زلزله
تفاوت بیمه آتش سوزی و بیمه زلزله چیست؟
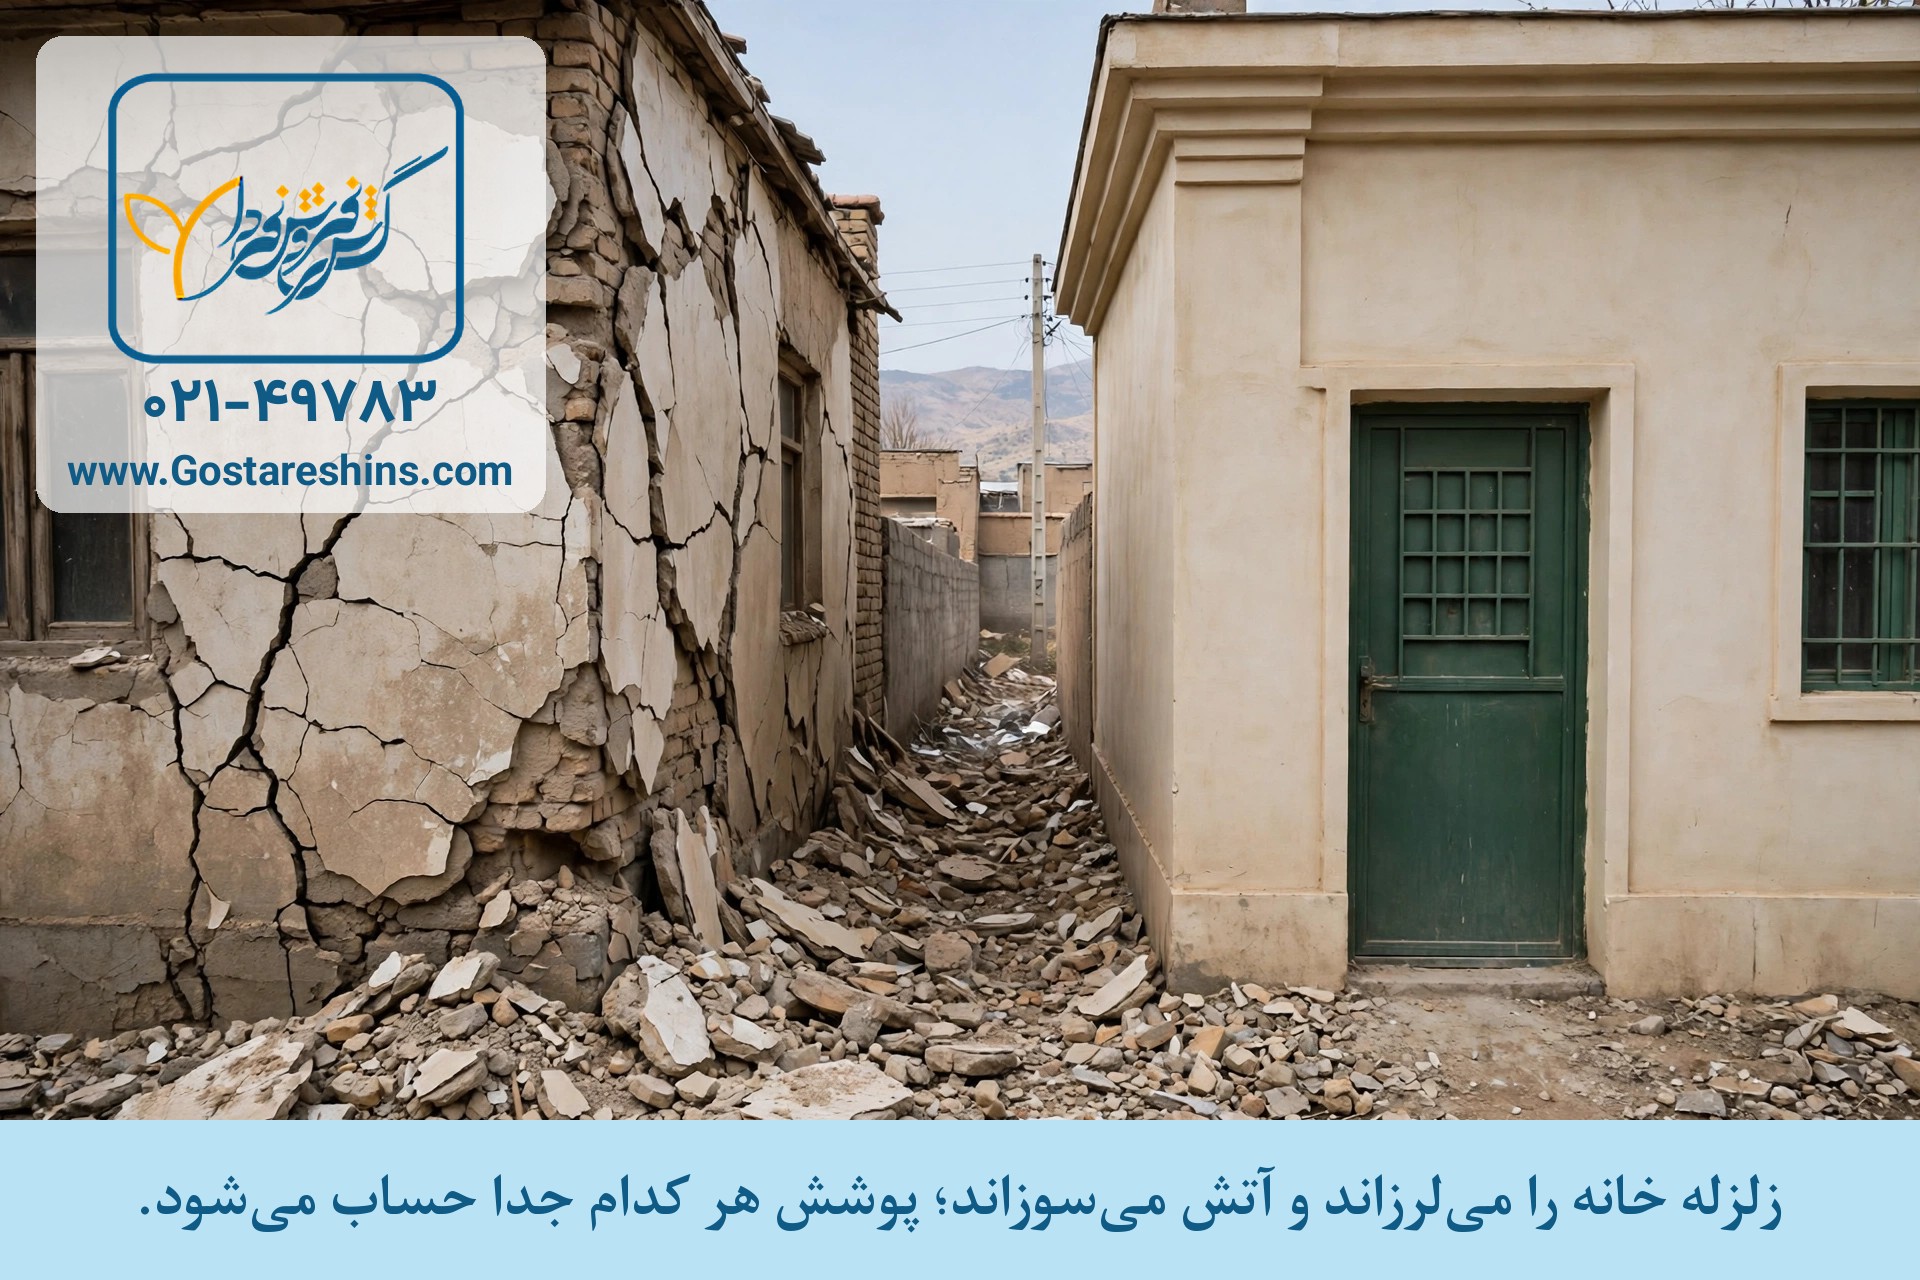
زلزلهٔ متوسطی آمد و رفت؛ دو همسایهٔ یک کوچه، هر دو بیمهنامهٔ آتشسوزی داشتند، اما فقط یکی خسارت ترکهای خانهاش را گرفت. تفاوت در یک خط از بیمهنامه بود: پوشش زلزله. در ایران، «بیمهٔ زلزله» معمولاً بیمهنامهٔ کاملاً جدا نیست؛ پوشش اضافیای است که به بیمهنامهٔ آتشسوزی اضافه میشود. تفاوت بیمه آتش سوزی و بیمه زلزله پیش از هر چیز در «خطر» است: آتشسوزی سوختن و شعله است، زلزله لرزش و تکان زمین؛ و هر کدام خسارت خودش را میزند و سقف و فرانشیز خودش را دارد. چارچوب هر دو در شرایط عمومی و الحاقیههای بیمهنامهٔ آتشسوزی زیر نظر بیمه مرکزی جمهوری اسلامی ایران میآید.


هر کدام چه خسارتی را میدهد؟
بیمهنامهٔ آتشسوزی پایه، خسارت آتش، صاعقه و انفجار را میدهد؛ اگر خانهتان در زلزله ترک بردارد یا دیواری بریزد و آتشی در کار نباشد، از بیمهنامهٔ پایه چیزی پرداخت نمیشود. پوشش زلزله برعکس، خسارت لرزش زمین به ساختمان و اثاثیه را میدهد؛ و اگر بعد از زلزله آتشسوزی شود، هر بخش خسارت با پوشش خودش حساب میشود. نقشههای پهنهبندی خطر زلزله که پژوهشگاه بینالمللی زلزلهشناسی و مهندسی زلزله تهیه میکند، نشان میدهد خطر لرزهای در ایران یکدست نیست؛ برای همین جواب «زلزله بخرم یا نه» برای هر شهر و محله فرق میکند.
تفاوتهای اصلی را یکجا ببینید
- خطر: آتشسوزی با شعله و سوختن کار دارد؛ زلزله با لرزش و ریزش؛
- جایگاه: آتشسوزی بیمهنامهٔ پایه است؛ زلزله پوشش اضافی و الحاقیهای بر همان بیمهنامه؛
- قیمت: آتشسوزی بیشتر به ارزش و کاربری نگاه میکند؛ زلزله به منطقهٔ لرزهخیزی و نوع سازه هم نگاه میکند؛
- فرانشیز: سهم شما از خسارت زلزله معمولاً با آتشسوزی فرق دارد و در الحاقیه نوشته میشود.
برای خانهٔ شما کدام لازم است؟
آتشسوزی برای هر خانه و مغازهای پایهٔ لازم است؛ بدون آن، بقیهٔ پوششها جایی ندارند. زلزله را باید با سه چیز سنجید: لرزهخیزی شهر و محلهتان، سن و نوع سازهٔ ساختمان، و این که اگر فردا خانه ترک بردارد، تعمیرش از پساندازتان برمیآید یا نه. در شهرهای لرزهخیز و ساختمانهای قدیمی، پوشش زلزله معمولاً از آن انتخابهایی است که نبودنش گرانتر از بودنش تمام میشود.
زلزله را میشود تنها و بدون آتشسوزی خرید؟ در عمل، پوشش زلزله روی بیمهنامهٔ آتشسوزی سوار میشود و جدا از آن فروخته نمیشود؛ یعنی اول بیمهنامهٔ آتشسوزی را دارید، بعد زلزله و بقیهٔ خطرهای اضافی را به آن اضافه میکنید. پس سؤال درست این نیست که «کدامیک را بخرم»، این است که «روی آتشسوزیام چه الحاقیههایی لازم دارم».
یک نکتهٔ عملی: پیش از تصمیم دربارهٔ پوشش زلزله، خطر واقعی محلتان را از منابع رسمی ببینید: نزدیکی به گسلهای شناختهشده و سابقهٔ لرزههای شهرتان. انتخاب پوشش باید از روی خطر واقعی خانه باشد، نه از روی ترس عمومی و نه از روی عادت؛ خانهای روی خاک آرام با خانهای کنار گسل، یک نسخه ندارد.
یک سناریوی ترکیبی را هم بشناسید، چون در زلزلههای شهری زیاد پیش میآید: لرزه خط گاز یا سیمکشی را میشکند و ساعتها بعد آتشسوزی شروع میشود. در چنین حادثهای، خسارت لرزش با پوشش زلزله حساب میشود و خسارت سوختن با پوشش آتشسوزی؛ کارشناس سهم هر کدام را از روی آثار حادثه جدا میکند. نتیجهٔ عملیاش ساده است: خانهای که هر دو پوشش را دارد، در سناریوی ترکیبی کامل ایستاده است؛ خانهای که فقط یکی را دارد، دقیقاً در همان نصفِ دیگرِ حادثه بیپوشش میماند. در شهرهای لرزهخیز، این سناریو استثنا نیست؛ خودِ قاعده است.
خرید و مشاوره بیمه آتش سوزی و زلزله
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر