

خسارت بیمه شخص ثالث
خسارت بیمه شخص ثالث چیست؟
تصادف شده و حالا سؤال اصلی این است: «خسارت را از کجا و چطور بگیرم؟» خسارت بیمه شخص ثالث یعنی مبلغی که بیمهگرِ رانندهٔ مقصر، به جای او به زیاندیدگان میپردازد: برای تعمیر خودرو و اموال آسیبدیده تا سقف تعهد مالی، و برای جراحت و فوت تا سقف دیه. اگر شما زیاندیدهاید، طرف حسابتان بیمهٔ مقصر است؛ اگر مقصرید، بیمهٔ خودتان خسارت دیگران و — با بخش حوادث راننده — خسارت بدنی خودتان را میپردازد. برای راهنمایی پروندههای خسارت، شمارهٔ مرکز خسارت پارسیان ۰۲۱-۸۲۵۹ است. روند خسارت بیمهٔ اجباری زیر نظر بیمه مرکزی جمهوری اسلامی ایران است و بیمهگر موظف است پس از کاملشدن مدارک، خسارت را در مهلت قانونی بپردازد؛ برای خسارتهای بدنی هم پرداخت علیالحسابِ بخشی از دیه پیش از پایان درمان پیشبینی شده است تا زیاندیده منتظر ماهها نماند.

مراحل دریافت خسارت چیست؟
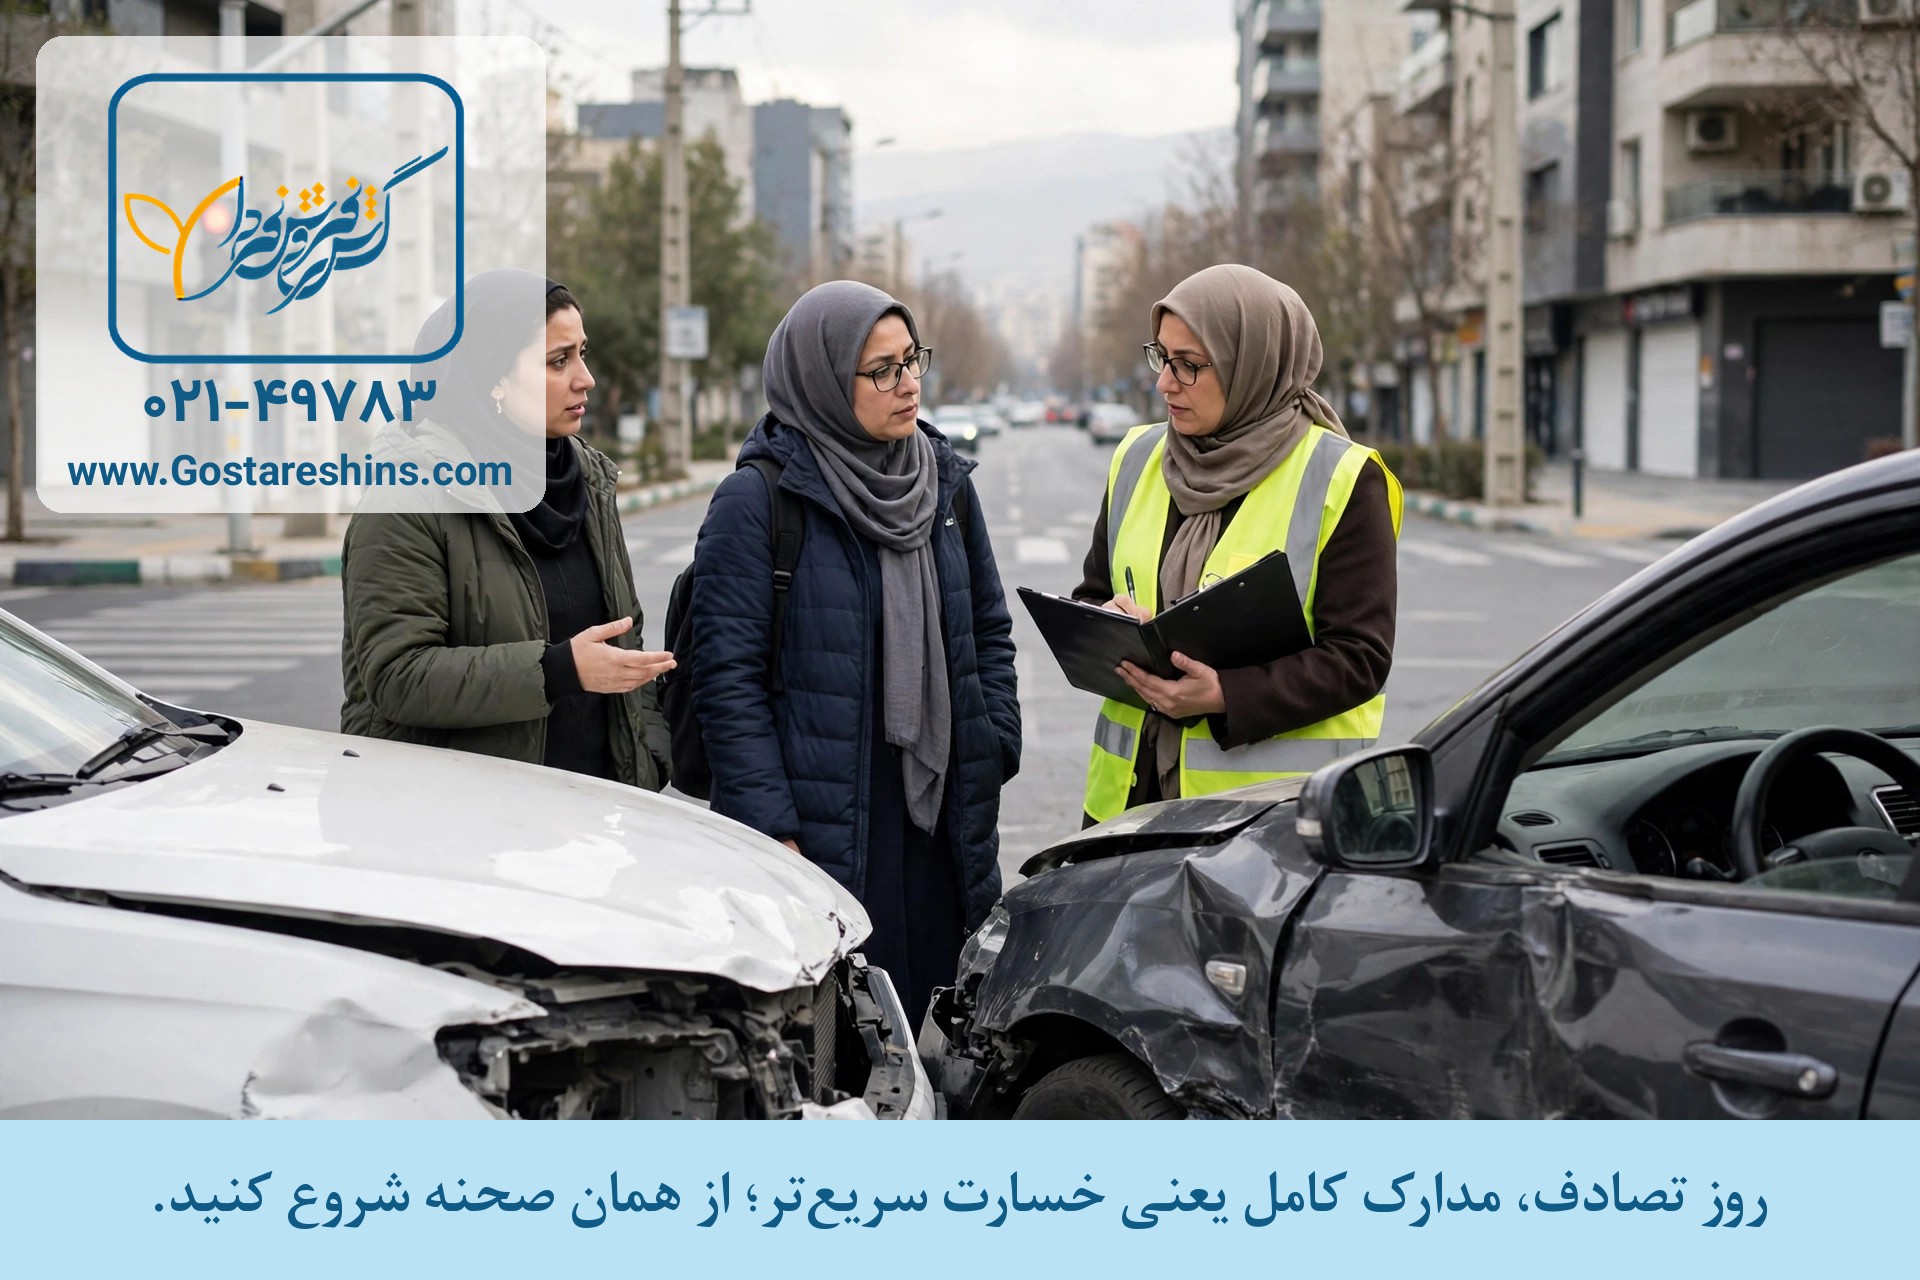
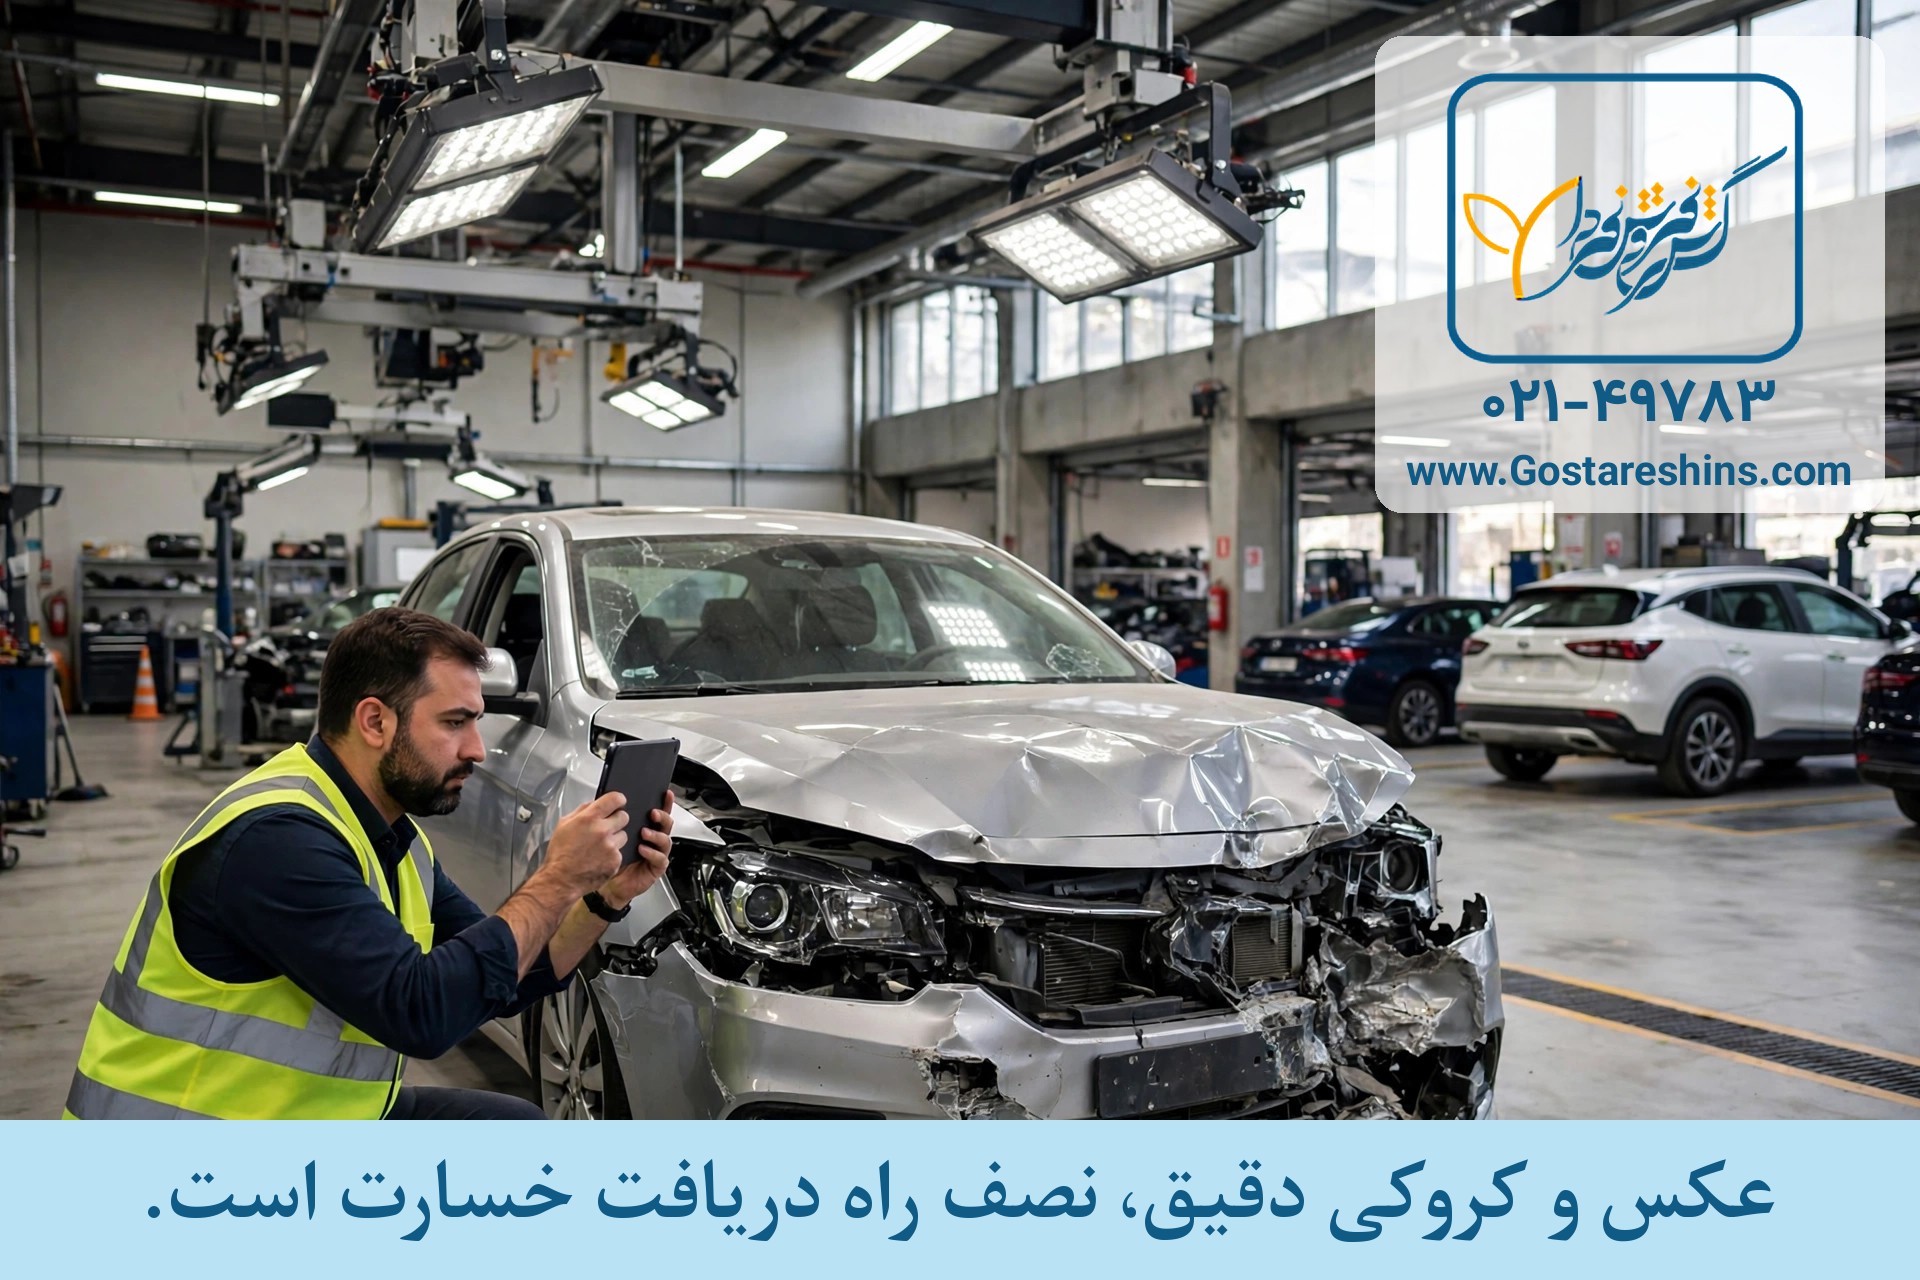
قدم اول در صحنه است: اگر آسیب جانی هست اول اورژانس و پلیس؛ بعد عکس و فیلم از صحنه و کروکی. قدم دوم، اعلام خسارت به شرکت بیمهٔ مقصر و تشکیل پرونده با مدارک. قدم سوم، ارزیابی: کارشناس بیمه خسارت خودرو را میبیند و مبلغ را تعیین میکند. و قدم آخر، پرداخت؛ برای خسارت مالی به تعمیرگاه یا حساب زیاندیده و برای خسارت بدنی طبق مراحل قانونی و پزشکی. در پژوهشهای پژوهشکده بیمه دربارهٔ تجربهٔ خسارت، کاملبودن مدارک از روز اول، مهمترین عامل سرعت پرداخت شمرده میشود؛ بیشتر پروندههای طولکشیده، نه بهخاطر اختلاف بر سر اصل خسارت، که بهخاطر کروکی، گزارش یا مدرک ناقص معطل ماندهاند.
چه مدارکی لازم است؟
کروکی یا گزارش پلیس، بیمهنامه و گواهینامهٔ هر دو طرف، کارت خودروها و مدارک هویتی. در خسارت بدنی، مدارک پزشکی و نظریهٔ پزشکی قانونی هم به پرونده اضافه میشود. هرچه این مجموعه از روز اول کاملتر باشد، پرونده کمتر بین شما و بیمه رفتوبرگشت میکند. در خسارتهای مالیِ خفیف، گاهی مسیر بدون کروکی هم ممکن است که شرایط خودش را دارد.
مبلغ خسارت به چه عواملی بستگی دارد؟
- برای خسارت مالی: سقف تعهد مالی بیمهنامهٔ مقصر و مبلغ ارزیابیشدهٔ آسیب؛
- برای خسارت بدنی: نوع و شدت جراحت و دیهٔ سال پرداخت؛
- کاملبودن مدارک و سرعت تشکیل پرونده؛
- مشخصبودن مقصر در کروکی؛ اختلاف بر سر تقصیر، پرداخت را عقب میاندازد.
نکتهٔ مهم این است که خسارت مالیِ بالاتر از سقف تعهد مقصر، از جیب خود مقصر پرداخت میشود؛ برای همین سقف مالی پایین در روز خرید ارزان به نظر میرسد و در روز خسارت گران تمام میشود.
مقصر فرار کرده و بیمهاش را نمیدانم؛ چه کار کنم؟ پلاک را اگر دارید یادداشت کنید و با گزارش پلیس پرونده را جلو ببرید؛ برای خسارتهای بدنیِ مقصرِ ناشناس یا بدون بیمه، صندوق تأمین خسارتهای بدنی زیاندیده را تنها نمیگذارد.
یک نکتهٔ عملی: پیش از هر تعمیر، صبر کنید ارزیابی بیمه انجام شود و از خودرو و صحنه عکسهای واضح نگه دارید. تعمیرِ پیش از ارزیابی، اثبات مبلغ خسارت را سخت میکند و اختلاف میسازد.
و دربارهٔ زمان پرداخت هم بدانید: بیمهگر پس از کاملشدن مدارک، مهلت قانونی مشخصی برای پرداخت دارد و تأخیرش قابل پیگیری است. اگر پروندهتان کامل است و پرداخت عقب افتاده، اول از مرکز خسارت و نمایندگی پیگیری مکتوب کنید؛ بیشتر تأخیرها از یک مدرک ناقص میآید که کسی به شما نگفته است.
یک تفاوت مهم را هم بدانید: خسارت ثالث همیشه از بیمهٔ «مقصر» پرداخت میشود، نه از بیمهٔ خودتان. اگر خودروی شما آسیب دیده و مقصر طرف مقابل است، پروندهتان نزد بیمهٔ اوست؛ بیمهٔ خودتان فقط وقتی وارد میشود که مقصر شمایید یا بدنه دارید.
آخرین برگهٔ پرونده هم بهاندازهٔ اولینش مهم است: وقتی خسارت را میپردازند و از شما میخواهند برگهٔ تسویه را امضا کنید، آن را پیش از امضا کامل بخوانید. با امضای تسویه، همان پرونده بسته میشود؛ اگر بعداً هزینهای تازه از همان حادثه پیدا شود، بازکردن دوبارهٔ پرونده ساده نیست. اگر در برگه چیزی با توافقتان نمیخواند — مثلاً مبلغی کمتر از آنچه گفته شده یا بندی که هزینههای بعدی را نمیپذیرد — همانجا بپرسید و اصلاحش کنید؛ امضای عجولانهٔ پای برگه، آخرین شانس چانهزنی شما را میگیرد.
خرید و مشاوره بیمه شخص ثالث
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه خودرو را ببینید.

نظرات
نوشتن نظر