

فرانشیز حوادث طبیعی در بیمه سازه های تکمیل شده
فرانشیز یعنی چه؟
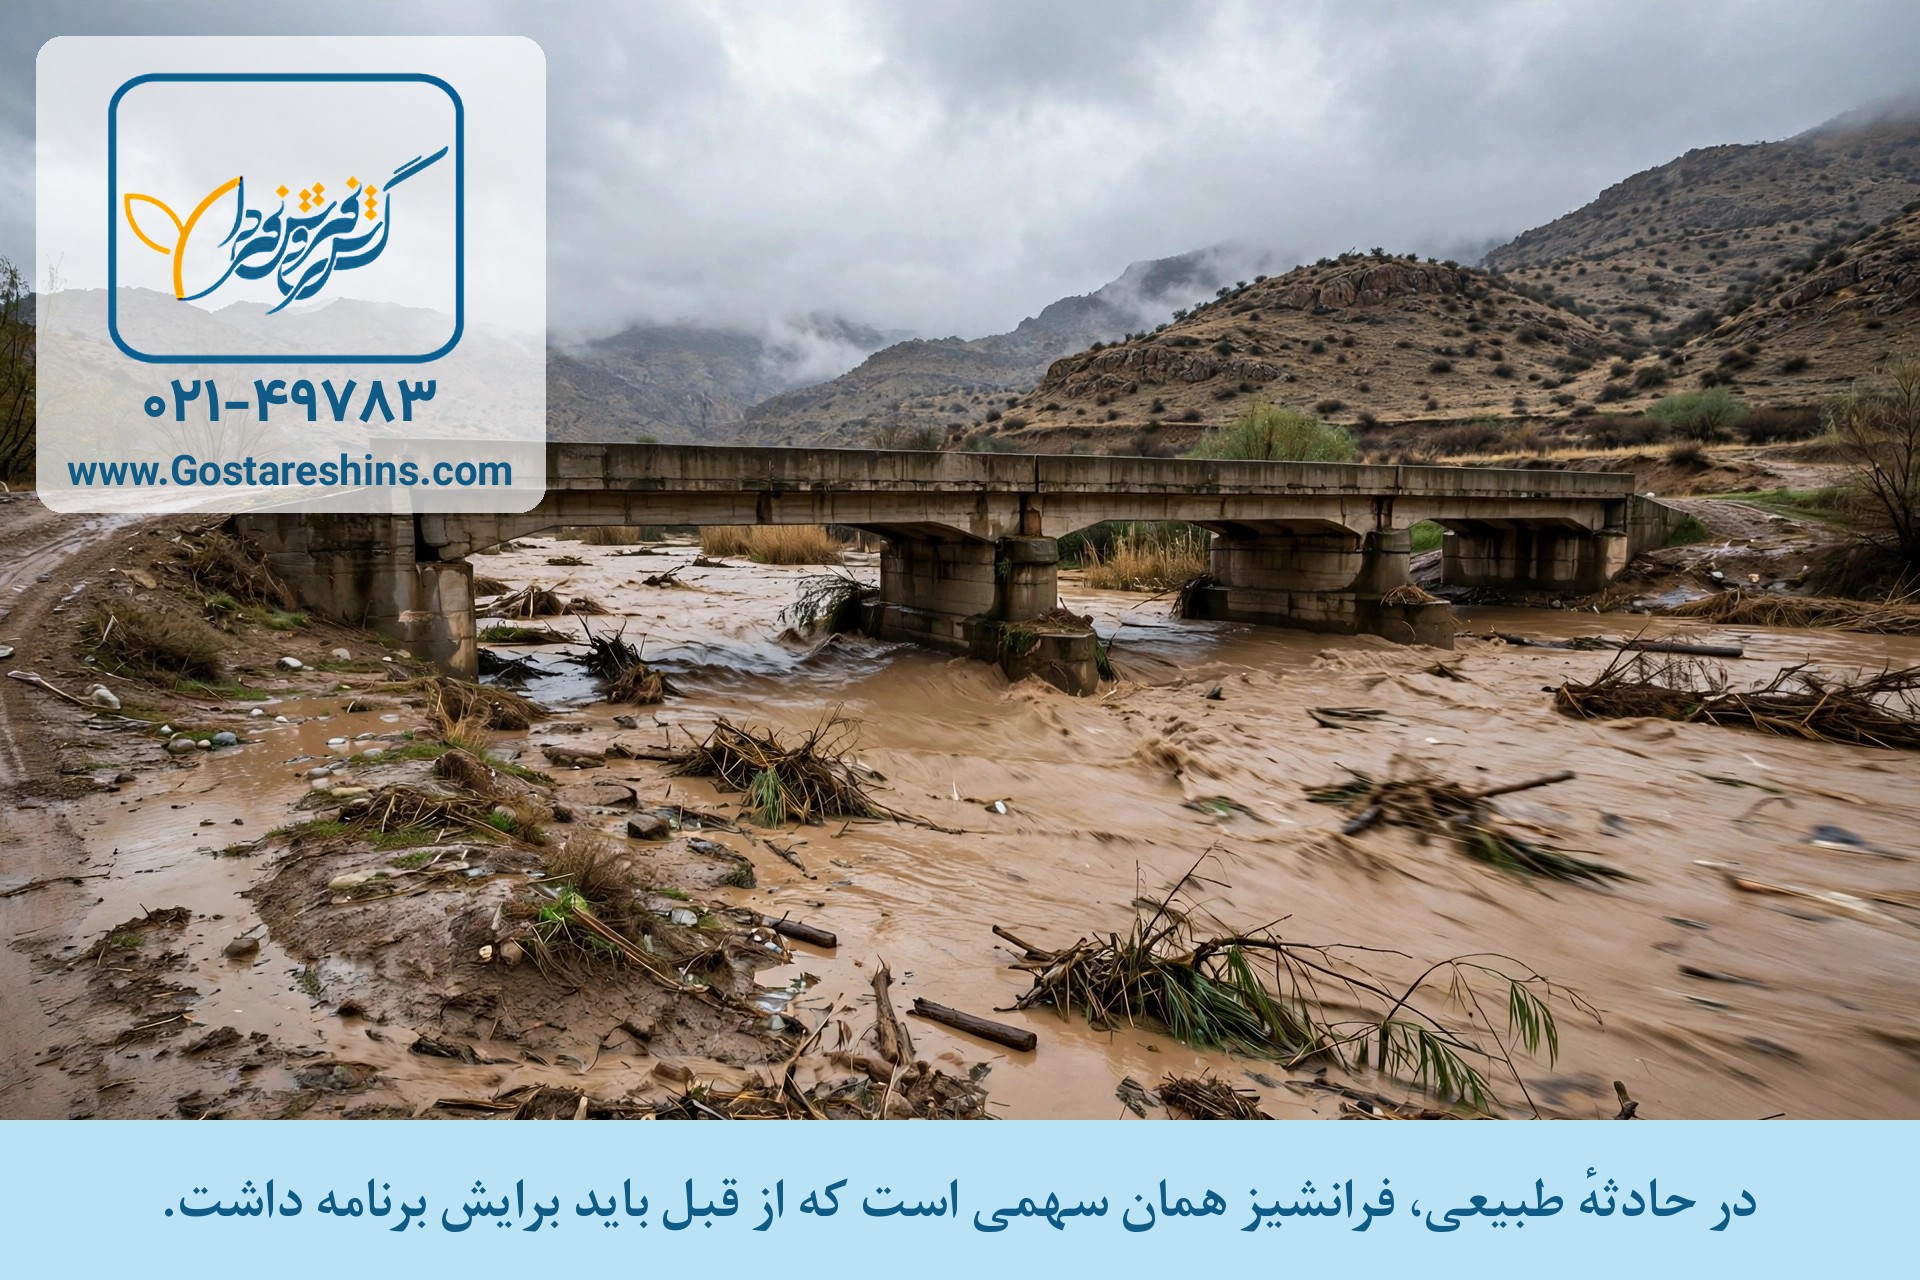
سیل آمده و به پایههای پل و دیوارههای حائل آسیب زده است. کارشناس خسارت را برآورد میکند و مدیر مالی سازمان یک سؤال ساده میپرسد: «چقدرش با ماست؟» جواب آن سؤال، در یک کلمه خلاصه میشود: فرانشیز. فرانشیز یعنی سهمی از هر خسارت که به عهدهٔ خود بیمهگذار میماند و بیمهگر فقط بخش بالاتر از آن را میپردازد. اگر خسارت از فرانشیز کوچکتر باشد، اصلاً پرداختی در کار نیست؛ اگر بزرگتر باشد، فرانشیز کسر و بقیه پرداخت میشود. مفهوم فرانشیز در همهٔ رشتههای بیمه یکسان است و در شرایط عمومی مصوب بیمه مرکزی تعریف میشود؛ اما در بیمه سازههای تکمیلشده، یک پیچ مهم دارد: فرانشیز حوادث طبیعی — زلزله، سیل، طوفان و رانش — معمولاً جدا از فرانشیز بقیهٔ خطرها و اغلب بالاتر از آن بسته میشود. این نوشته توضیح میدهد چرا.

چرا فرانشیز حوادث طبیعی جدا و معمولاً بالاتر است؟
دلیلش در ماهیت این خطرها پنهان است:
- تجمع خطر: آتشسوزی ممکن است به یک بخش سازه برسد، اما زلزله و سیل به همهٔ سازه، همزمان و در یک رویداد میزنند. خسارت حادثهٔ طبیعی معمولاً «بخشی» نیست؛ کلی و سنگین است.
- همهگیر بودن: یک زلزله فقط سازهٔ شما را نمیلرزاند؛ همهٔ سازههای منطقه را با هم درگیر میکند و بیمهگر در یک روز با انبوهی از خسارتهای همزمان روبهرو میشود.
- قابلقیمت ماندن پوشش: اگر فرانشیز این خطرها مثل خطرهای عادی کوچک بود، حقبیمهٔ پوشش حوادث طبیعی آنقدر بالا میرفت که کمتر بهرهبرداری حاضر به خریدنش میشد. فرانشیز بالاتر، سهمی است که بیمهگذار میپذیرد تا خودِ پوشش مقرونبهصرفه بماند.
شکل اعمالش هم معمولاً یکی از دو صورت است: مبلغی ثابت برای هر رویداد، یا درصدی از مبلغ خسارت همان حادثه. در هر دو صورت، نکتهٔ کلیدی «برای هر رویداد» است؛ یعنی اگر در یک سال دو سیل جدا بیاید، فرانشیز برای هر کدام جدا حساب میشود، نه یک بار برای کل سال.
فرانشیز چطور روی حقبیمه و تصمیم شما اثر میگذارد؟
رابطه ساده است: فرانشیز بالاتر یعنی حقبیمه کمتر، و فرانشیز پایینتر یعنی حقبیمه بیشتر. اما تصمیم درست فقط «ارزانتر» نیست؛ باید با توان مالی سازمان سنجیده شود. پرسش درست این است: اگر فردا حادثهٔ طبیعی رخ دهد، پرداخت سهم فرانشیز از محل کدام بودجه و با چه سرعتی ممکن است؟ بهرهبرداری که ذخیرهٔ اضطراری دارد، میتواند آگاهانه فرانشیز بالاتری بپذیرد و در حقبیمه صرفهجویی کند؛ بهرهبرداری که نقدینگیاش تنگ است، با فرانشیز بالا دقیقاً در روز بحران به بنبست میرسد. در تحلیلهای پژوهشکده بیمه دربارهٔ بیمه خطرهای فاجعهآمیز، فرانشیز جدا برای حوادث طبیعی ابزاری برای «قابلقیمت نگهداشتن» این خطرها معرفی میشود؛ یعنی سازوکاری که باعث میشود پوشش زلزله و سیل اصلاً قابل خرید بماند، نه ترفندی برای کمپرداختن.
یک مثال ساده برای فهم بهتر
فرض کنید سیل به دیوارههای حائل و پایههای یک پل آسیب زده و کارشناس، خسارت را برآورد کرده است. حالا دو حالت را مقایسه کنید: اگر فرانشیز حوادث طبیعی بهصورت مبلغ ثابت برای هر رویداد بسته شده باشد، از خسارت هر حادثه دقیقاً همان مبلغ ثابت کم میشود و باقی را بیمهگر میپردازد؛ سهم شما از قبل، عددی معلوم و قابل برنامهریزی در بودجه است. اما اگر فرانشیز درصدی از خسارت باشد، سهم شما با اندازهٔ حادثه بالا و پایین میرود: در خسارت کوچک، سهمتان کوچک است و در فاجعهٔ بزرگ، سهمتان هم بزرگ میشود. هیچکدام ذاتاً بهتر نیست؛ انتخاب درست به توان مالی و فلسفهٔ مدیریت ریسک سازمان شما بستگی دارد. نکتهٔ مشترک هر دو حالت این است که فرانشیز، «مجازات» نیست؛ بخشی از قرارداد است که آگاهانه و در آرامش امضا شده و قرار است روز حادثه، هیچکس را غافلگیر نکند. برای همین، خواندن همین یک بند پیش از امضا، بهاندازهٔ خواندن کل فهرست پوششها میارزد.
از خودتان بپرسید: اگر امشب سیل به سازهتان بزند، سهم فرانشیز را از کدام ردیف بودجه میدهید و آیا آن عدد را پیش از امضای بیمهنامه، آگاهانه انتخاب کردهاید؟
یک نکتهٔ عملی: پیش از امضا، یک سناریوی فرضی با عددهای خودتان روی کاغذ بیاورید: خسارتی واقعبینانه برای سازهتان فرض کنید، فرانشیز هر دو حالت — مبلغ ثابت و درصدی — را رویش حساب کنید و ببینید سهم شما چقدر میشود. فرانشیزی که روی کاغذ و در آرامش انتخاب شود، روز حادثه غافلگیرتان نمیکند.
خرید و مشاوره بیمه سازههای تکمیلشده
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه مهندسی را ببینید.

نظرات
نوشتن نظر