


پوشش اعتصاب و آشوب و بلوا
پوشش اعتصاب و آشوب و بلوا چیست؟
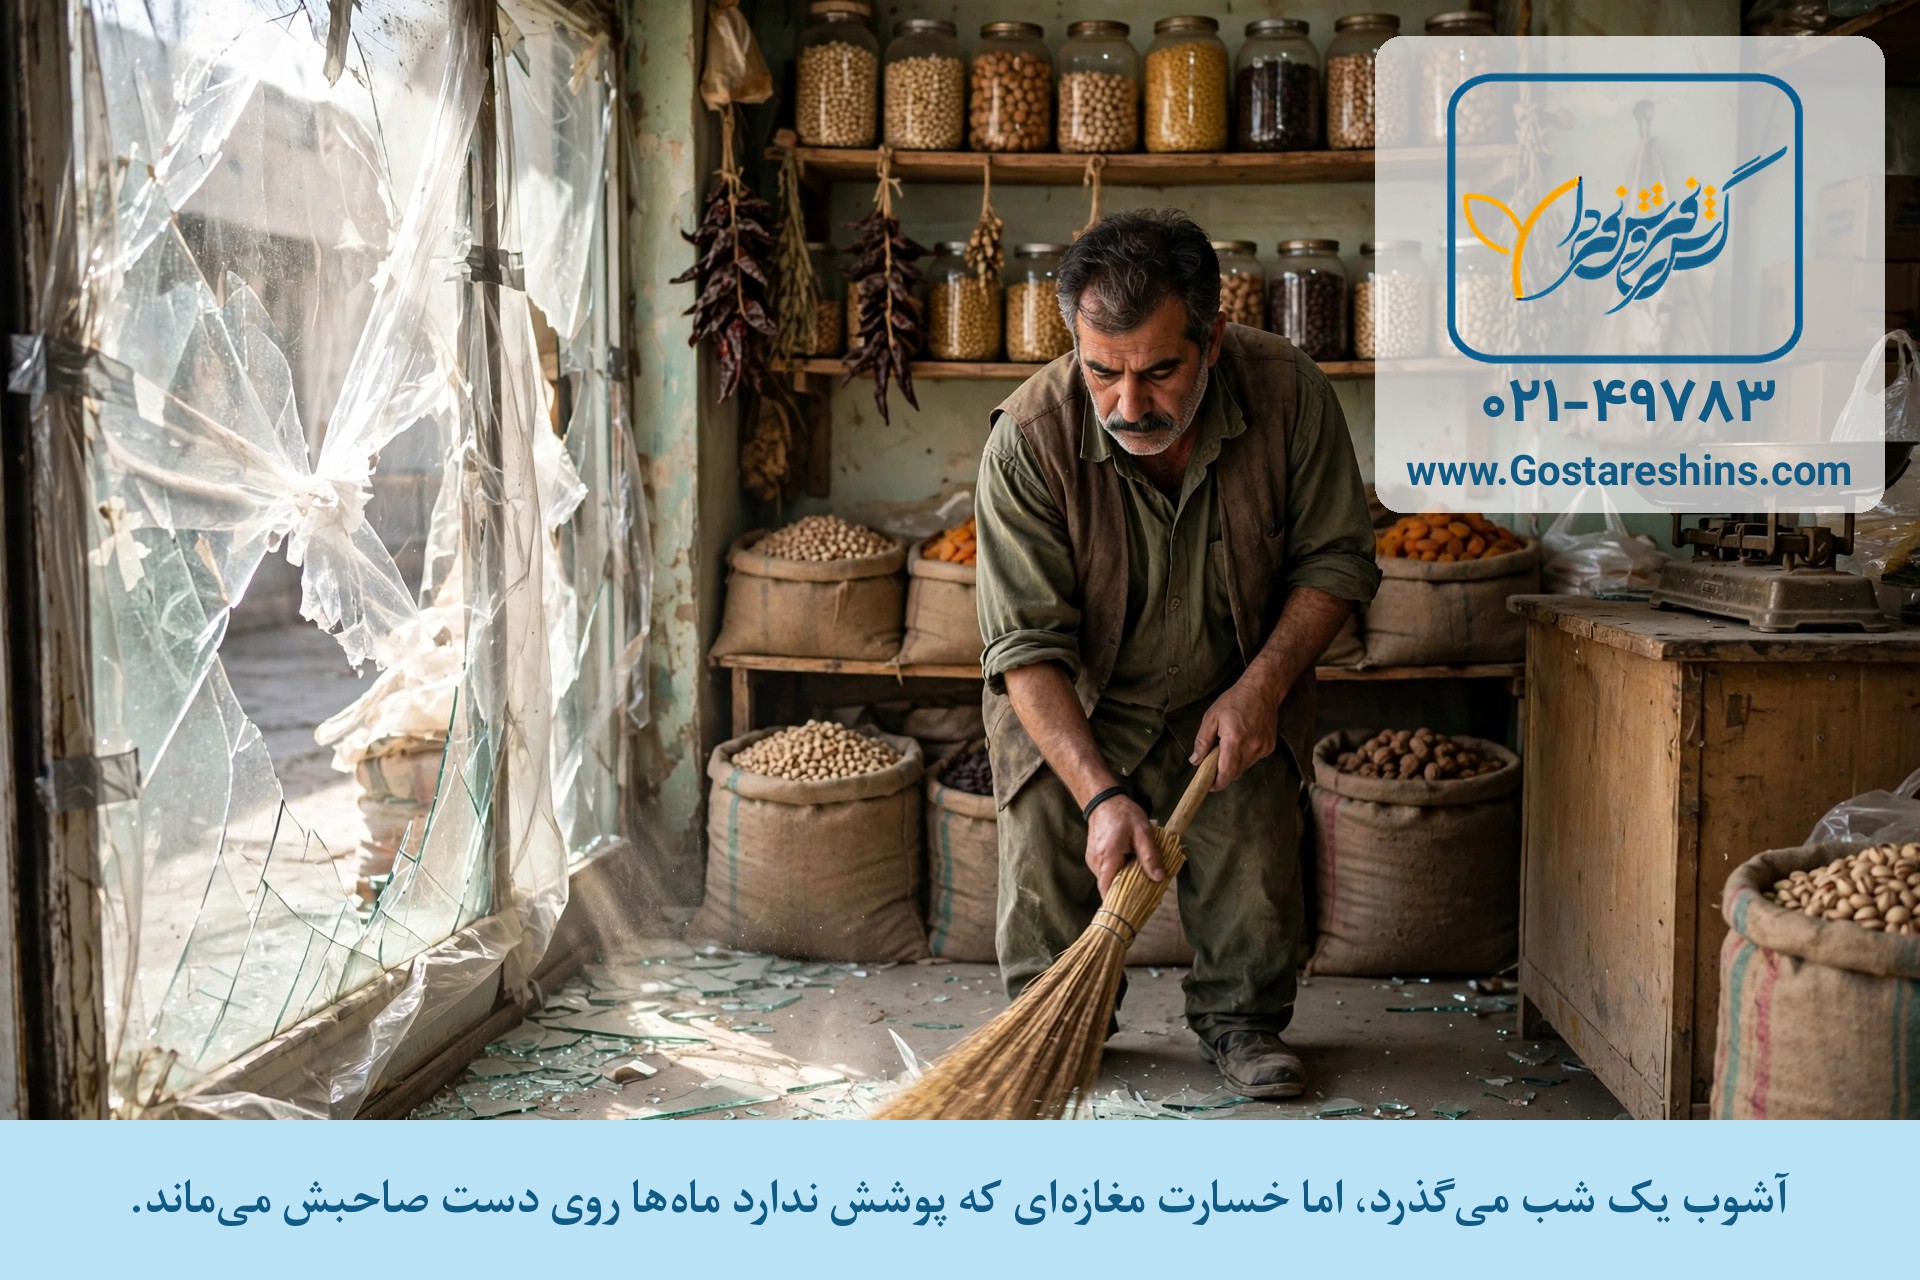
صبحِ بعد از یک شب ناآرام در خیابان تجاری شهر، صاحب مغازه کرکره را بالا میدهد و با شیشهٔ شکستهٔ ویترین، تابلوی کندهشده و چند قلم کالای آسیبدیده روبهرو میشود. آتشسوزی بزرگی رخ نداده، دزدی کلاسیک هم در کار نیست؛ خسارت، محصول ناآرامی خیابان است. پوشش اعتصاب و آشوب و بلوا، پوشش اضافی بیمهنامهٔ آتشسوزی است که خسارت مستقیم واردشده به ساختمان و اموال بیمهشده را در جریان اعتصاب، شورش، آشوب و بلوا جبران میکند. این پوشش از الحاقیههای شناختهشدهٔ بیمهنامهٔ آتشسوزی است و تعریف دقیق «آشوب و بلوا» و استثناهایش در شرایط عمومی زیر نظر بیمه مرکزی جمهوری اسلامی ایران آمده است؛ مرزش با «جنگ» را همانجا ببینید، چون جنگ در فهرست استثناهای همیشگی بیمهنامههاست.

در آشوب و بلوا چه خسارتهایی به اموال میرسد؟
بررسی پروندههای خسارت در دورههای ناآرامی که در پژوهشهای پژوهشکده بیمه آمده نشان میدهد بیشترین خسارت اموال در آشوبها از سه راه میرسد: شکست شیشه و ویترین، آتشسوزی عمدی و تخریب تجهیزات و موجودی. مغازههای خیابانهای اصلی و مراکز خرید در معرض بیشتریاند و خانههای مسکونی معمولاً خسارت سبکتری میبینند؛ اما در هر دو حالت، نداشتن پوشش یعنی همهٔ هزینه روی دوش مالک است، چون بیمهنامهٔ آتشسوزی ساده خسارت آشوب را نمیدهد.
این پوشش چه خسارتهایی را جبران میکند؟
- شکست شیشه، ویترین و آسیب کرکره و تابلو در جریان ناآرامی؛
- تخریب ساختمان، تجهیزات و موجودی بر اثر اقدامات آشوبگرانه؛
- آتشسوزی عمدیِ ناشی از همان ناآرامی، طبق شرایط بیمهنامه؛
- توجه: خسارت جنگ و اقدامات نظامی در این پوشش نیست؛ مرزها را در متن الحاقیه بخوانید.
قیمت پوشش اعتصاب و آشوب و بلوا به چه عواملی بستگی دارد؟
- کاربری محل؛ مغازه و مرکز تجاری رو به خیابان اصلی ریسک بیشتری از خانهٔ مسکونی دارد؛
- ارزش موجودی و تجهیزات بیمهشده؛
- موقعیت ملک و سابقهٔ ناآرامی در آن محدوده؛
- سقف تعهد انتخابی برای این خطر.
این پوشش را بیشتر مغازهداران و صاحبان املاک تجاری لازم دارند، مخصوصاً در خیابانهای اصلی و اطراف مراکز حساس شهر؛ برای یک آپارتمان مسکونی در محلهای آرام، اولویتش پایینتر است. اما تجربه نشان داده خسارت آشوب معمولاً «دستهجمعی» میرسد: در یک شب، دهها مغازهٔ یک خیابان با هم آسیب میبینند و آنهایی که پوشش دارند، زودتر از بقیه به کار برمیگردند.
در آشوب، سرقت از مغازه هم زیر همین پوشش است؟ مرز ظریفی است: تخریب و آتشسوزیِ جریان ناآرامی با این پوشش است، اما برداشتن و بردن اموال، «سرقت» حساب میشود و پوشش خودش را میخواهد. اگر موجودی پرارزشی دارید، هر دو پوشش را کنار هم بگیرید تا در سناریوی واقعی، نصف پروندهتان بیپوشش نماند.
یک نکتهٔ عملی: فهرست موجودی مغازه و عکس تازهٔ ویترین و داخل فروشگاه را مرتب و بهروز نگه دارید — مثلاً اول هر ماه. در خسارتهای آشوب، سختترین بخش پرونده اثبات «چه چیزی، چقدر» آسیب دیده است؛ فهرست و عکسِ بهروز، پروندهتان را از حدس و اختلاف نجات میدهد.
یک نکتهٔ زمانی را هم بدانید: پوشش آشوب معمولاً وقتی خریده میشود که شهر آرام است و کسی به آن فکر نمیکند؛ اما در اوج ناآرامی معمولاً صدور پوشش تازه برای همان روزها یا ممکن نیست یا با دورهٔ انتظار همراه است. پس این الحاقیه را مثل بقیهٔ پوششهای سالانه، در روزهای آرام و هنگام تمدید بیمهنامه بگیرید. بیمه برای روز حادثه خریده نمیشود؛ برای روزی خریده میشود که هنوز نیامده است.
خرید و مشاوره بیمه آشوب و بلوا
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر