

پوشش برخورد جسم خارجی
پوشش برخورد جسم خارجی چیست؟
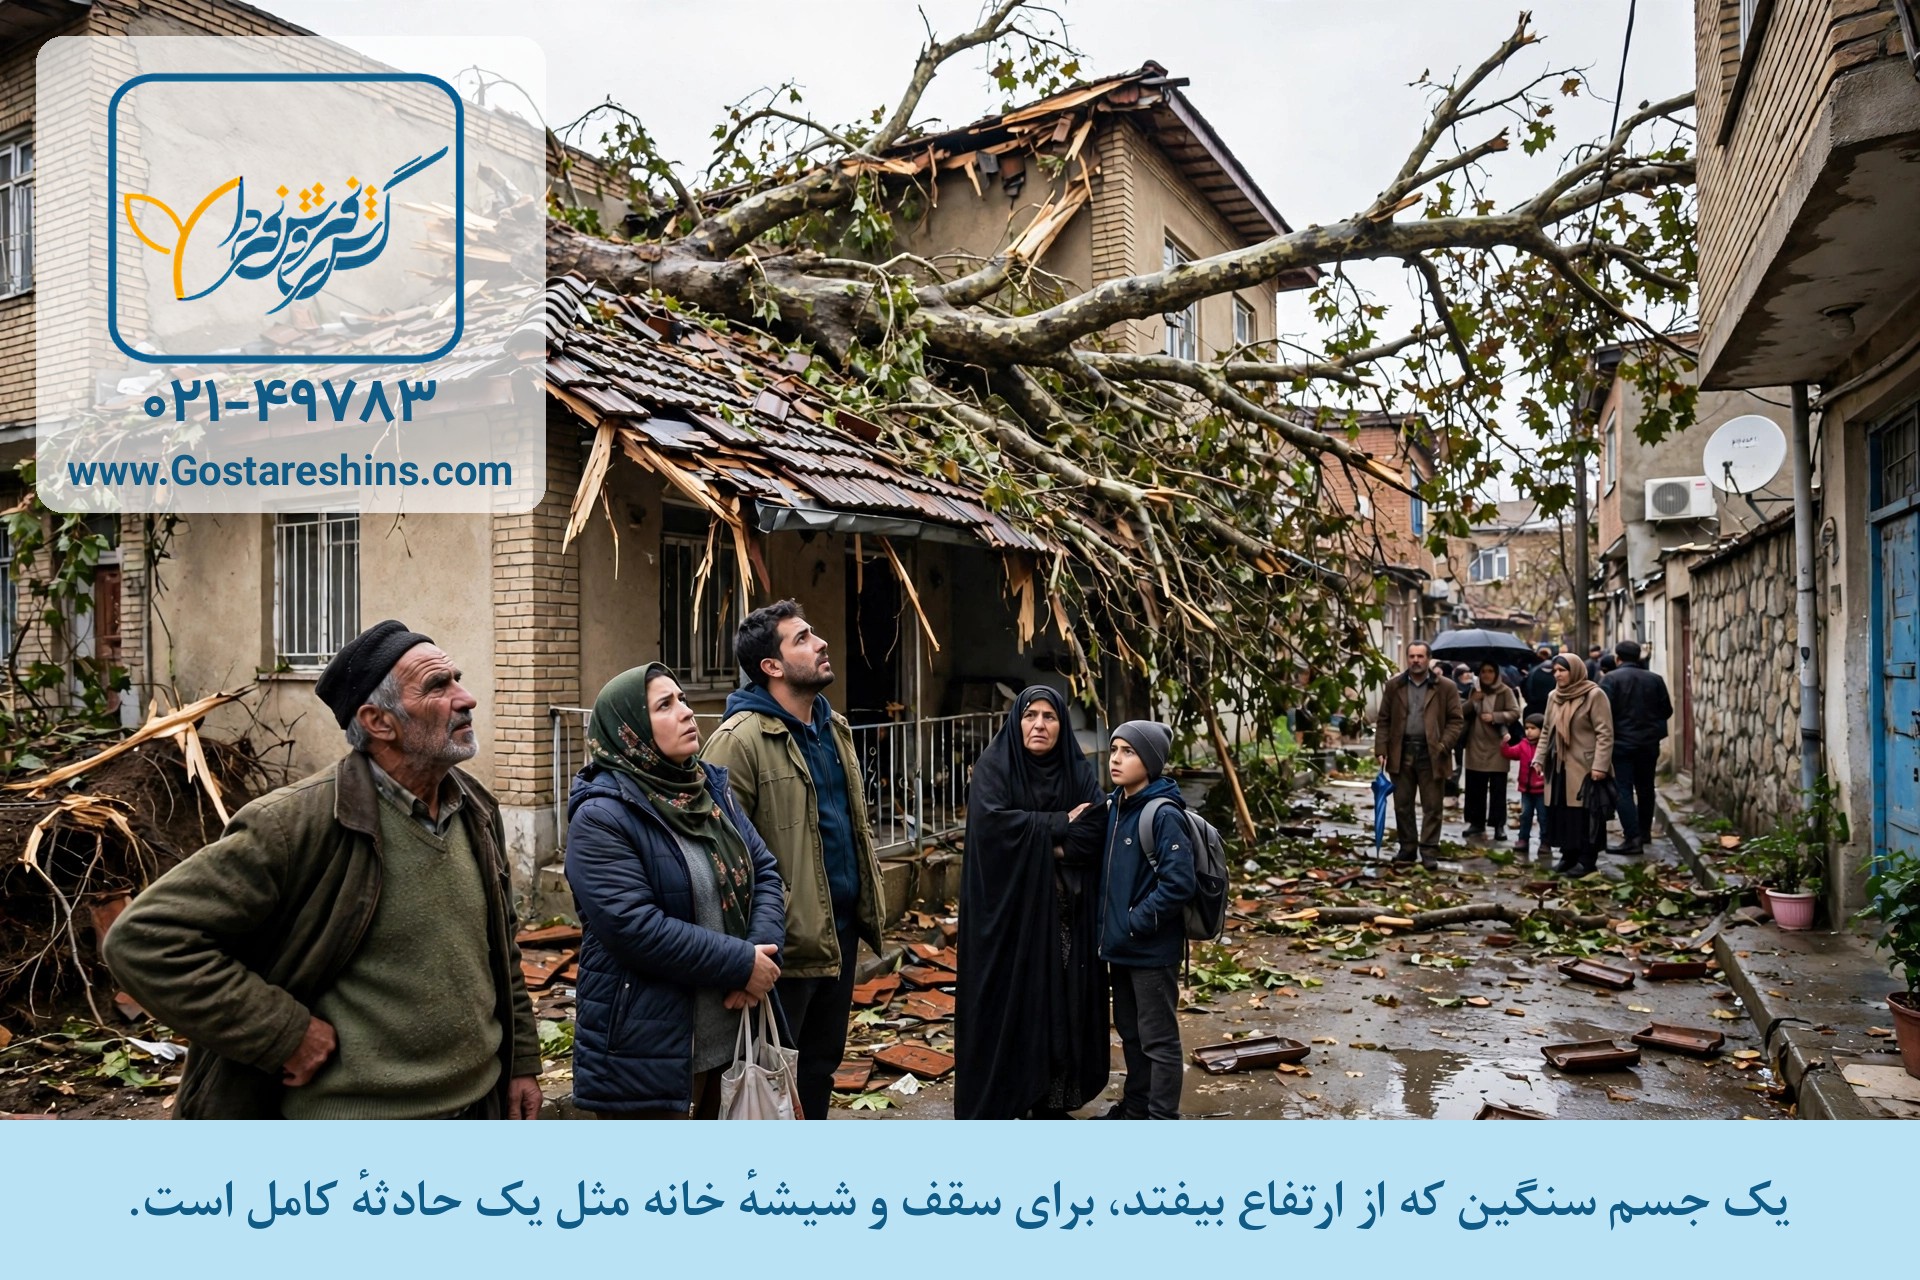
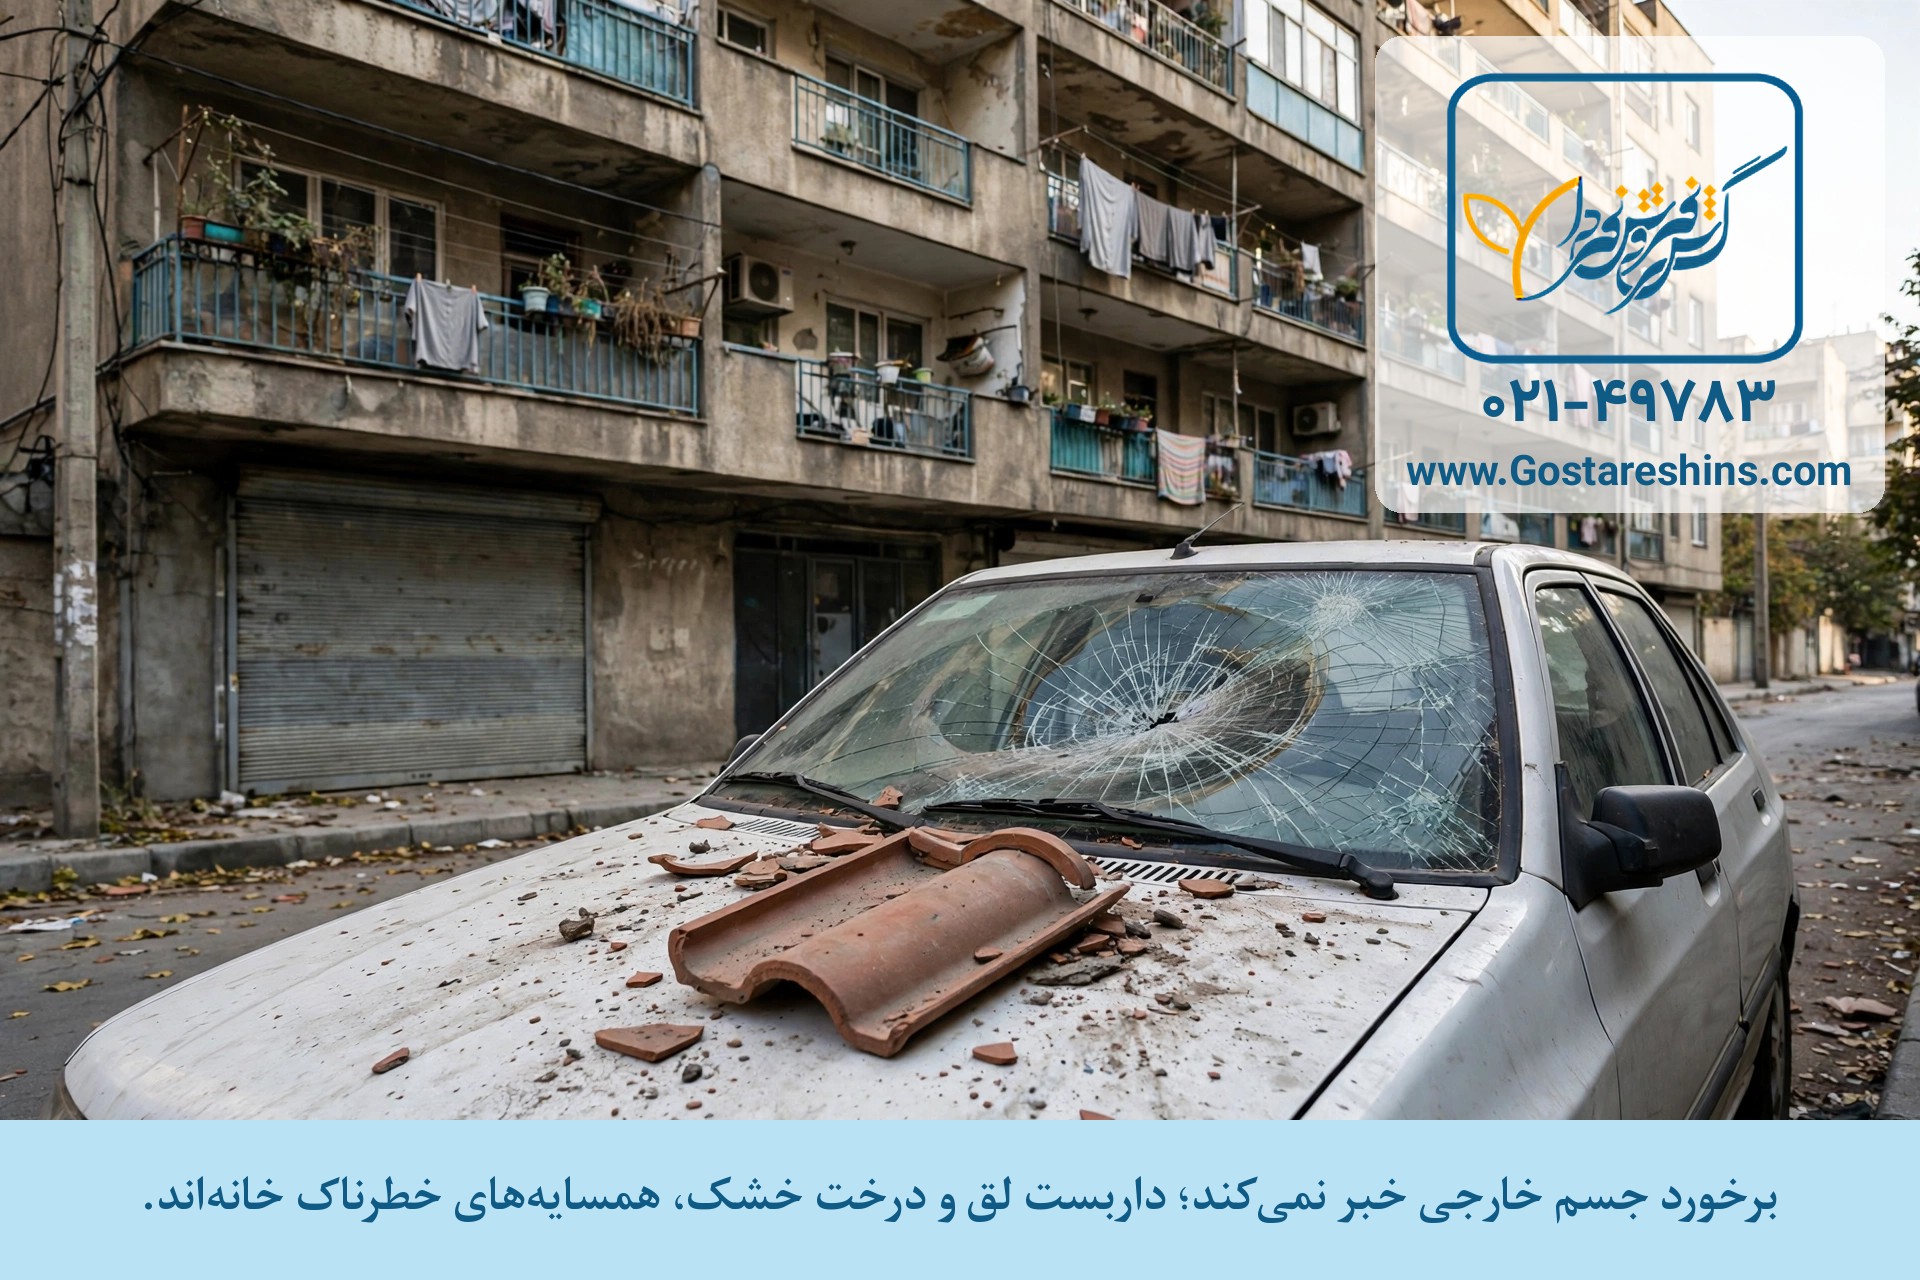
ساختمان کناری در حال ساخت است؛ یک روز باد میآید و قطعهای از داربست و چند بلوک از طبقهٔ چهارم روی سقف و حیاط خانهٔ شما میافتد. سقف سوراخ شده، شیشهها شکسته و خوشبختانه کسی آسیب ندیده است. این خسارت نه آتش است، نه زلزله و نه سرقت؛ «برخورد جسم خارجی» است. پوشش برخورد جسم خارجی، پوشش اضافی بیمهنامهٔ آتشسوزی است که خسارت واردشده به ساختمان و اموال بیمهشده را بر اثر برخورد یا سقوط اجسام بیرونی — داربست و مصالح کارگاه همسایه، درخت و شاخه، تابلو و اشیای پرتابشده — جبران میکند. پوشش برخورد جسم خارجی از خطرهای اضافی بیمهنامهٔ آتشسوزی است و تعریف و حدودش در شرایط عمومی زیر نظر بیمه مرکزی جمهوری اسلامی ایران آمده است؛ دقت کنید که برخورد «وسیلهٔ نقلیه» در بعضی بیمهنامهها قلم جداگانهای است و باید هر دو را در متن ببینید.

اجسام خارجی معمولاً از کجا میآیند؟
استانداردهای ایمنی کارگاههای ساختمانی و داربستبندی که سازمان ملی استاندارد ایران تدوین میکند دقیقاً برای همین روزهاست: بیشتر برخوردهای ساختمانی از کارگاه همسایه و اجسام مهارنشده در ارتفاع میآید، نه از آسمان. بعد از آن نوبت درختهای خشک و بلند کنار خانه است که در باد میافتند، و تابلوها و سازههای سبک همسایهها که تندباد آنها را به شیشه و نمای شما میکوبد. خانههای کنار ساختوساز و خانههای پردرخت، مشتری اصلی این پوششاند.
این پوشش چه خسارتهایی را جبران میکند؟
- سوراخشدن و آسیب سقف، بام و نما بر اثر سقوط یا برخورد جسم؛
- شکست شیشه و آسیب در و پنجره از همان برخورد؛
- خسارت اموال داخل ساختمان از جسمی که وارد خانه شده، طبق شرایط بیمهنامه؛
- توجه: برخوردی که خودتان یا ساکنان خانه عاملش باشید، برخورد خارجی حساب نمیشود.
قیمت پوشش برخورد جسم خارجی به چه عواملی بستگی دارد؟
- همسایگی با کارگاه ساختمانی و ساختمانهای بلند در حال ساخت؛
- درختان بلند و خشک اطراف و سازههای سبک همسایهها؛
- نوع سقف و نما و وسعت شیشههای ساختمان؛
- ارزش ساختمان و اموال بیمهشده.
یک سؤال عملی همیشه مطرح است: اگر جسم از کارگاه همسایه افتاده، مگر نباید سازنده خسارت را بدهد؟ چرا، مسئولیت او سر جایش است؛ اما گرفتن خسارت از مسیر مسئولیت ممکن است ماهها طول بکشد و نیازمند اثبات تقصیر باشد. پوشش برخورد جسم خارجی اول خسارت شما را از بیمهنامهٔ خودتان جلو میاندازد و بعد بیمهگر خودش سراغ مقصر میرود؛ برای صاحبخانه، این تفاوت یعنی تعمیر فوری به جای انتظار طولانی.
اگر جسم از ساختمان همسایه بیفتد، خسارت را از او بگیرم یا از بیمهام؟ از بیمهتان شروع کنید: اعلام خسارت کنید، عکس و گزارش حادثه را نگه دارید و بقیهٔ مسیرِ رجوع به مقصر را به بیمهگر بسپارید. همزمان اگر گزارش کلانتری یا آتشنشانی از حادثه هست، نسخهای از آن را ضمیمهٔ پرونده کنید.
یک نکتهٔ عملی: اگر کنار خانهتان ساختوساز شروع شد، همان هفته از وضعیت فعلی سقف، نما و شیشههای خانهتان عکس و فیلم تاریخدار بگیرید. این «سند قبل از حادثه» بهترین مدرک پروندهٔ برخورد است؛ بدون آن، جدا کردن آسیب تازه از ایراد قدیمی برای هر دو طرف سخت میشود.
دربارهٔ تابلوهای بزرگ و سازههای تبلیغاتی روی بامها هم دقت کنید: اگر تابلوی مغازه یا ساختمان شما بر اثر باد روی ملک همسایه بیفتد، آن بخش «مسئولیت شما در برابر دیگران» است و از پوششهای مسئولیت رسیدگی میشود؛ و اگر تابلوی همسایه روی خانهٔ شما بیفتد، پوشش برخورد جسم خارجیِ بیمهنامهٔ خودتان جلو میافتد. دانستن این مرز دوطرفه، هم در خرید پوشش و هم در روز حادثه، شما را از سردرگمی نجات میدهد.
خرید و مشاوره بیمه برخورد جسم خارجی
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر