

پوشش خود بخود سوزی
پوشش خود بخود سوزی چیست؟
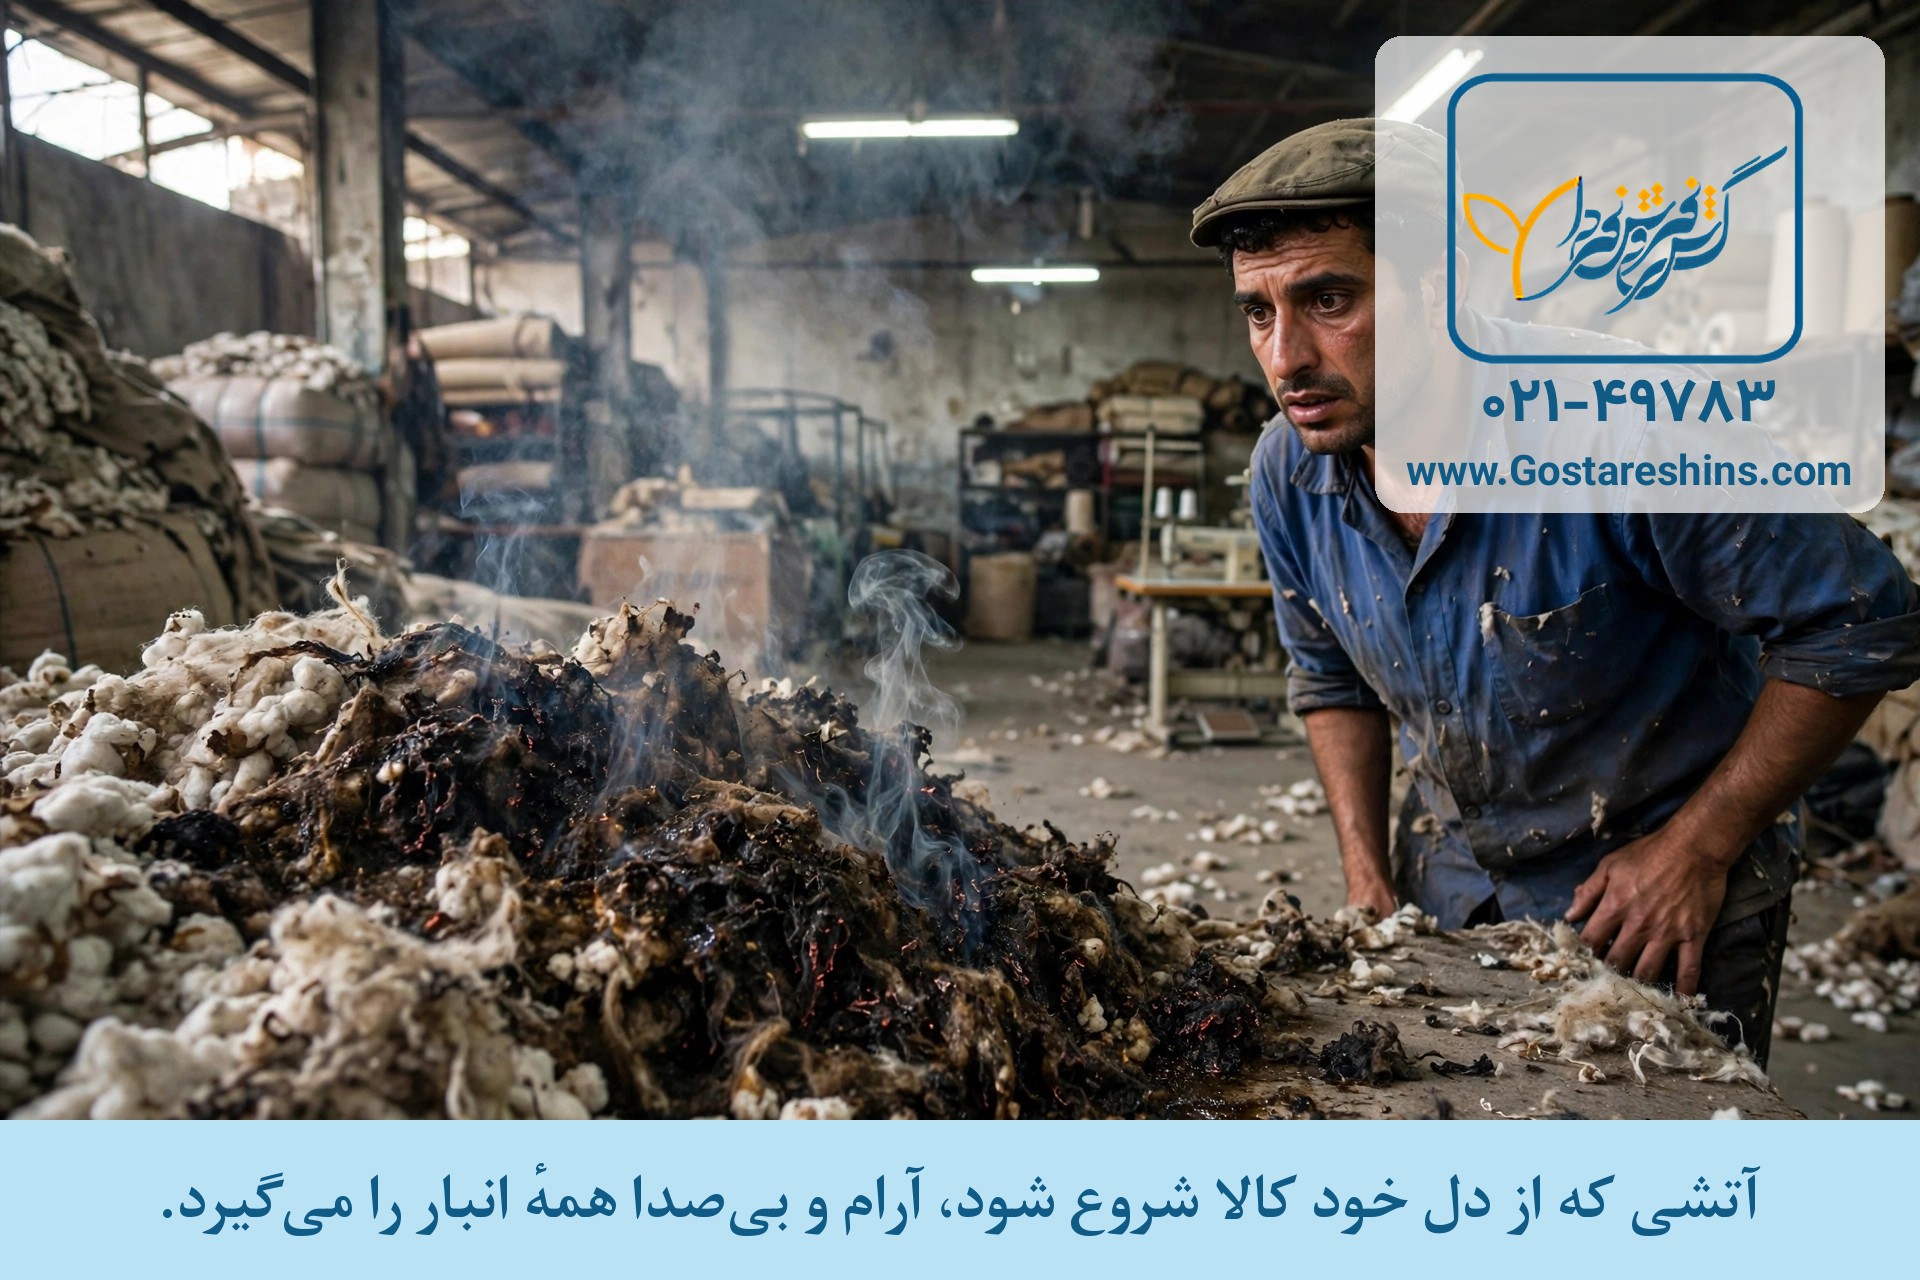
انباردار یک واحد خوراک دام، صبح با بوی سوختگی روبهرو میشود؛ از دل تودهٔ یونجه و سبوسی که هفتهٔ پیش کمی نم کشیده بود، دود نازکی بالا میآید، بیآنکه کسی کبریتی زده باشد یا سیمی اتصالی کرده باشد. خودبخودسوزی یعنی همین: بعضی مواد وقتی توده و انباشته میشوند، در داخل خودشان آرامآرام گرما تولید میکنند؛ اگر آن گرما راه فرار نداشته باشد، دمای مرکز توده آنقدر بالا میرود که کالا از درون آتش میگیرد، بدون هیچ شعله و جرقهای از بیرون. یونجه و علوفهٔ نمدار، زغالسنگ، پنبه و الیاف آغشته به روغن و خاکاره، شناختهشدهترین نامزدهای این اتفاقاند. پوشش خود بخود سوزی، پوشش اضافی بیمهنامهٔ آتشسوزی است که خسارت آتشی با منشأ همین گرمشدن درونی کالا را طبق شرایط بیمهنامه جبران میکند. شرایط عمومی بیمهنامههای آتشسوزی و پوششهای اضافی آن زیر نظر بیمه مرکزی جمهوری اسلامی ایران تدوین میشود و پوشش خودسوزی هم از پوششهای اضافی همین بیمهنامه است که باید صریحاً هنگام خرید انتخاب شود.

کدام کالاها بیشتر خودسوزی میکنند؟
قاعده ساده است: هر کالای آلی و خشکشوندهای که نم داشته باشد و در حجم بزرگ انباشته شود، میتواند از درون گرم شود. علوفه و یونجهای که پیش از خشکشدن کامل بستهبندی شده، در صدر فهرستاند؛ بعد زغال، پنبه و دستمالهای آغشته به روغن و رنگ، و خوراک دام در سیلوها. عامل مشترک همهشان رطوبت اولیه، حجم بزرگ توده و نبود تهویه است. پژوهشها و گزارشهای خسارت منتشرشده در پژوهشکده بیمه نشان میدهد بخشی از آتشسوزیهای انبارهای کشاورزی و نساجی، از همین گرمشدن تدریجی داخل تودهها شروع شده است؛ حادثهای که معمولاً ساعتها پیش از دیدهشدن اولین دود، در دل کالا آغاز شده است.
این پوشش چه خسارتهایی را جبران میکند؟
- سوختن خود کالای انباشته و کالاهای مجاور آن بر اثر آتش خودسوزی؛
- خسارت دود و حرارت به ساختمان انبار و تجهیزات؛
- آتشی که از توده شروع شده و به بخشهای دیگر انبار سرایت کرده است؛
- هزینهٔ اطفا و پاکسازی محل حادثه، طبق شرایط بیمهنامه؛
- توجه: کالایی که فقط بر اثر گرما کیفیتش افت کرده ولی آتش نگرفته، خسارت حساب نمیشود.
قیمت پوشش خودسوزی به چه عواملی بستگی دارد؟
- نوع و حجم کالای انباشته؛ تودههای بزرگ علوفه و زغال ریسک بیشتری دارند؛
- شرایط انبارداری؛ رطوبت کالا، تهویه و ارتفاع و فاصلهٔ تودهها؛
- ارزش کالا و ساختمانی که بیمه میشود؛
- سابقهٔ خسارت و فصل نگهداری؛ ماههای گرم سال پرریسکترند.
نکتهٔ مهم این است که در بیمهنامهٔ آتشسوزی معمولی، آتش باید منشأ بیرونی داشته باشد؛ وقتی کارشناس برسد که آتش از درون خود کالا شروع شده، بدون پوشش خودسوزی پروندهتان به مشکل میخورد. اگر کالای انباریتان از مواد خودگرماست، این پوشش را «اضافی و لوکس» حساب نکنید.
از کجا بفهمیم یک تودهٔ انباشته دارد به خودسوزی نزدیک میشود؟ نشانهها از چند روز قبل شروع میشوند: بوی غیرعادی از توده، گرمای محسوس روی سطح آن و گودشدن وسط توده. راه مطمئن، فروکردن یک دماسنج میلهای تا مرکز توده است؛ اگر دما رو به بالا بود، توده را باید با احتیاط باز و پخش کرد، نه این که رویش آب ریخت.
یک نکتهٔ عملی: رطوبت کالا را پیش از انبارکردن اندازه بگیرید و عددش را در دفتر انبار ثبت کنید؛ کالای نمدار را هم در تودههای کوچکتر و با فاصله بچینید. این ثبت ساده، هم پیشگیری میکند و هم روز خسارت نشان میدهد انبارداریتان اصولی بوده است.
یک تفاوت مهم را هم بدانید: خودسوزی با واکنش مواد شیمیایی ناسازگار فرق دارد؛ اینجا صحبت از گرمشدن تدریجی یک کالای معمولی در حجم زیاد است. هنگام خرید، نوع دقیق کالایتان را به کارشناس بگویید تا پوشش درست روی همان کالا بنشیند.
خرید و مشاوره بیمه خود بخود سوزی
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر