


پوشش مسئولیت مالی ناشی از آتش سوزی در قبال همسایگان
پوشش مسئولیت مالی ناشی از آتش سوزی در قبال همسایگان چیست؟
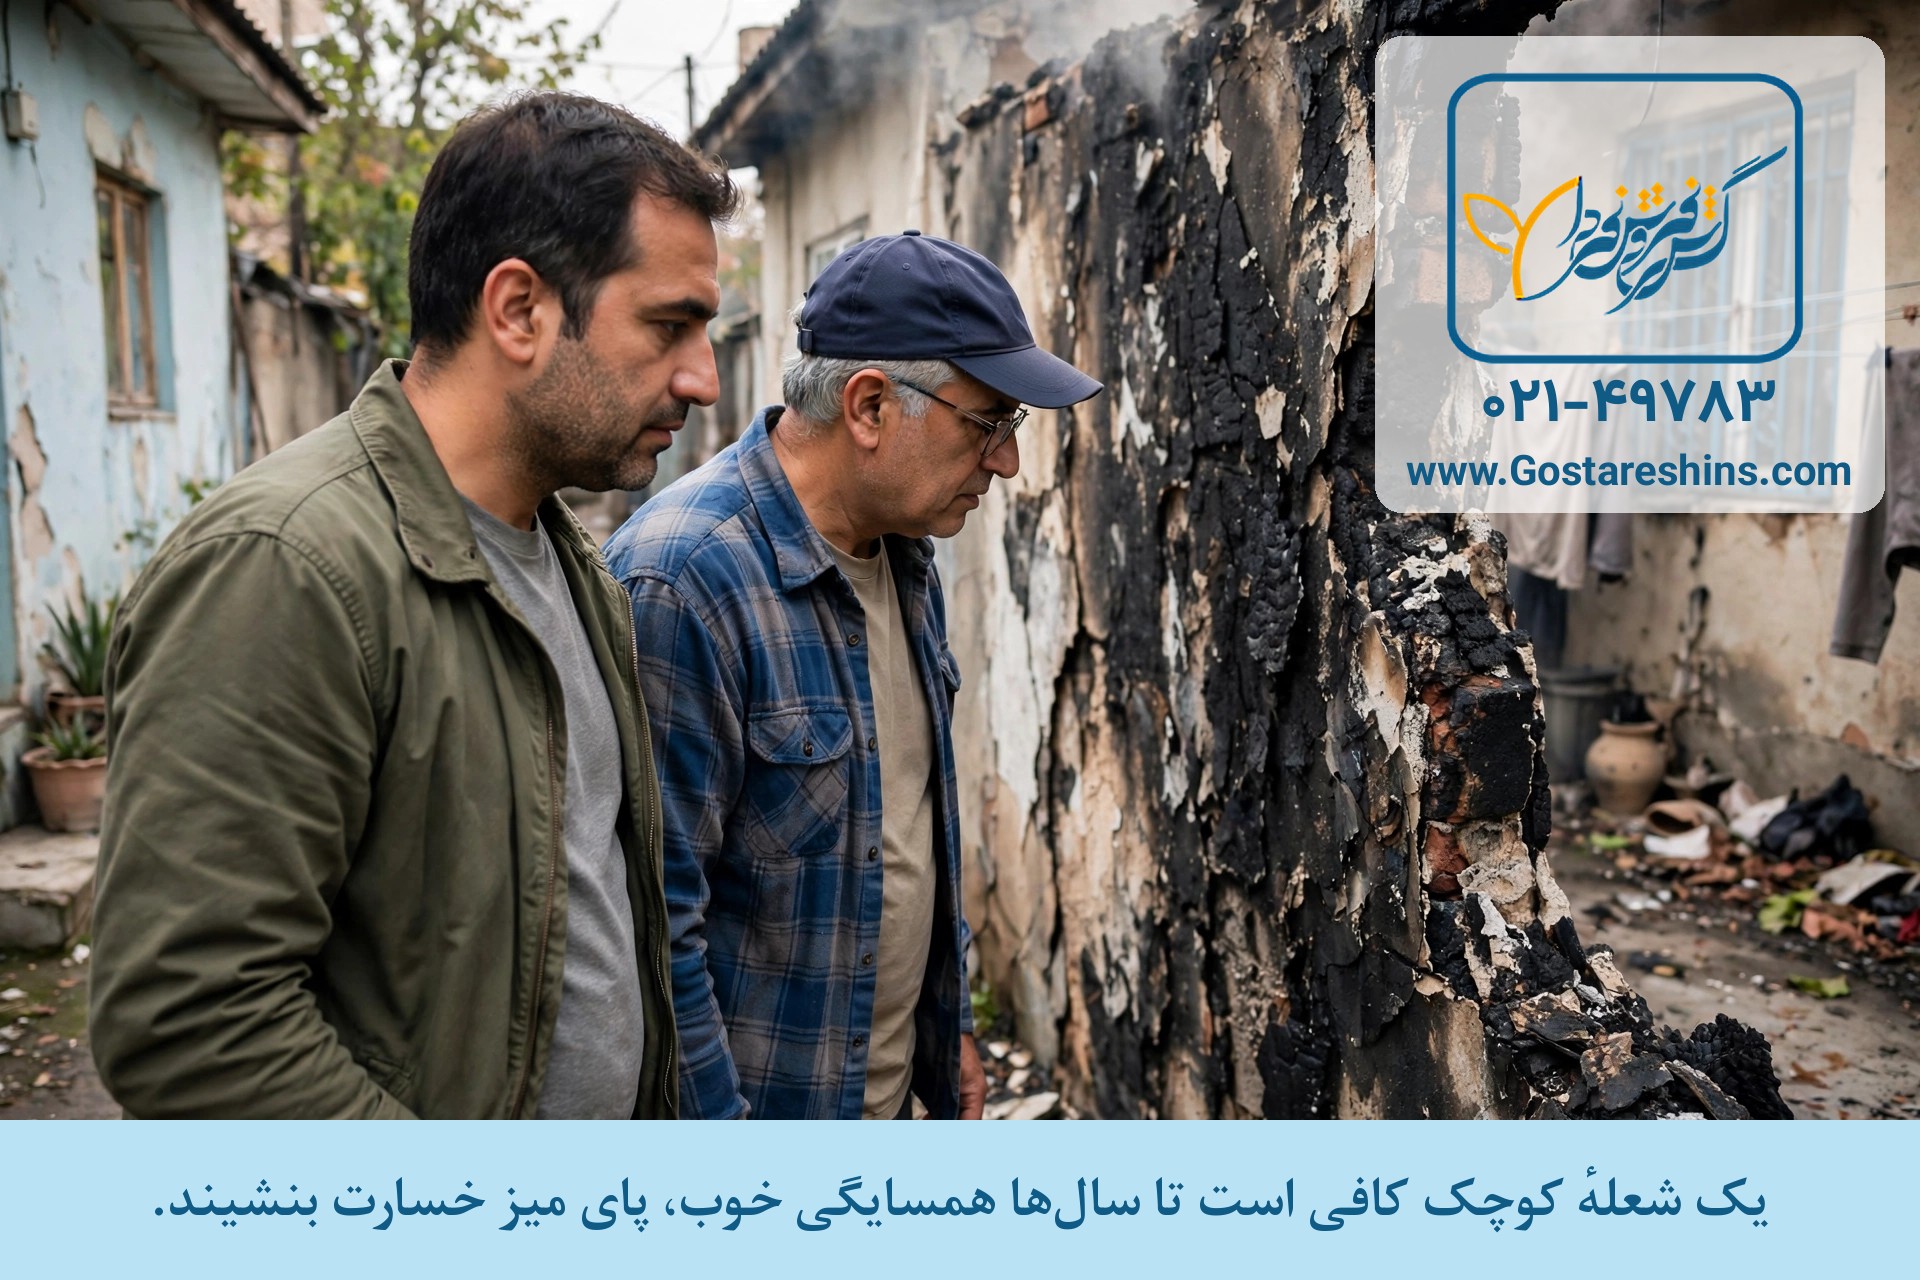
آتش از حیاط خانهای شروع شد — برگهای خشک و یک اجاق هیزمی — و باد شعله را به انباری و بام همسایه رساند. خانهٔ خودشان کم آسیب دید، اما خسارت همسایه چند برابر شد؛ حالا سؤال سختی روی میز است: چه کسی خسارت همسایه را میدهد؟ جواب قانونیاش روشن است: کسی که آتش از ملک او شروع شده. پوشش مسئولیت مالی ناشی از آتش سوزی در قبال همسایگان دقیقاً برای همین لحظه ساخته شده است: پوشش اضافی بیمهنامهٔ آتشسوزی که جبران خسارت همسایه را طبق شرایط و تا سقف بیمهنامه بر عهده میگیرد، نه جیب شما را. شرایط عمومی بیمهنامههای آتشسوزی و پوششهای اضافی آن زیر نظر بیمه مرکزی جمهوری اسلامی ایران تدوین میشود و پوشش مسئولیت مالی در قبال همسایگان هم از پوششهای اضافی همین بیمهنامه است که برای خانهها و واحدهای بههمچسبیده تعریف شده است.

مرز این پوشش با بیمهٔ خود همسایه کجاست؟
همسایه دو راه دارد: خسارتش را از بیمهنامهٔ خودش بگیرد، یا مستقیم سراغ شما — مقصر حادثه — بیاید. اگر از بیمهٔ خودش گرفت، شرکت بیمهٔ او میتواند برای پسگرفتن پولش به شما رجوع کند؛ یعنی در هر دو راه، انتهای مسیر به شما میرسد. در آموزشهای پژوهشکده بیمه دربارهٔ بیمههای مسئولیت، یک قاعدهٔ ساده را یادآوری میکنند: هرکس خسارتش را از بیمهٔ خودش میگیرد، مگر مقصر مشخصی در کار باشد؛ آنوقت بیمهگر زیاندیده میتواند سراغ مقصر بیاید و اینجاست که پوشش مسئولیت شما وارد میشود. این پوشش با «سرایت آتش همسایه به خانهٔ ما» فرق دارد؛ آن را بیمهنامهٔ خودتان برای خسارت خودتان میبیند، این یکی خسارت «دیگری» را از طرف شما میدهد.
این پوشش چه خسارتهایی را جبران میکند؟
- خسارت ساختمان و اثاثیهٔ همسایه بر اثر آتشی که از ملک شما شروع شده است؛
- خسارت به چند همسایهٔ آسیبدیده، تا سقف پوشش بیمهنامه؛
- هزینههای قانونی و دفاع، در صورتی که اختلاف به دادگاه کشیده شود، طبق شرایط بیمهنامه؛
- توجه: آتش عمدی استثناهای خودش را دارد و خسارت ملک خودتان در این پوشش نیست.
قیمت پوشش مسئولیت همسایگان به چه عواملی بستگی دارد؟
- تراکم و چسبیدگی ساختمانهای اطراف؛ بافت قدیمی ریسک بیشتری دارد؛
- کاربری ملک شما؛ کارگاه، انبار و آشپزخانهٔ صنعتی از خانهٔ مسکونی پرریسکترند؛
- سقف پوششی که انتخاب میکنید؛ مبنای قیمت همین سقف است؛
- ارزش خانههای اطراف و سابقهٔ خسارت روی بیمهنامهتان.
نکتهٔ مهم این است که سقف این پوشش را نباید با حداقل ممکن بست. خسارت همسایه یعنی ساختمان و اثاثیهٔ «یک خانهٔ دیگر» با قیمتهای امروز؛ سقف کوچک، روز حادثه وسط راه تمام میشود و بقیهاش دوباره به جیب و دادگاه برمیگردد.
آتش از خانهٔ ما به همسایه رسید؛ همان روز چه کار کنیم؟ اول کمک به اطفا و ایمنی آدمها؛ بعد موضوع را پنهان نکنید و خسارت را همان روز به بیمه اعلام کنید. از صحنه و هر دو خانه عکس بگیرید و هیچ مبلغی را شفاهی تعهد نکنید؛ عدد نهایی را کارشناس و بیمه مشخص میکنند. یک عذرخواهی و همراهی انسانی ساده هم در این روزها از هر حرفی مهمتر است.
یک نکتهٔ عملی: اگر در خانه کارگاه، انبار یا پختوپز تجاری دارید، هنگام خرید بیمه شفاف بگویید و سقف مسئولیت را متناسب با ارزش خانههای اطراف انتخاب کنید، نه حداقل ممکن. پنهانکردن کاربری واقعی ملک، روز خسارت پرونده را به دردسر میاندازد.
همسایگی سرمایهای چندینساله است و آتش چنددقیقهای نباید آن را بسوزاند. این پوشش کوچک، بعد از حادثه هم جیبتان را نگه میدارد و هم رابطهتان را؛ چون همسایه برای خسارت با شرکت بیمه طرف میشود، نه با شما.
خرید و مشاوره بیمه مسئولیت مالی در قبال همسایگان
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر