

جستجو
مشاوره رایگان بیمه
سوالی داری؟ با چت زنده بپرس
شروع گفتگو
استعلام و خرید آنلاین از بیمه پارسیان
یک کلیک تا تجربهای متفاوت مبتنی بر هوش مصنوعی
بیمه درمان
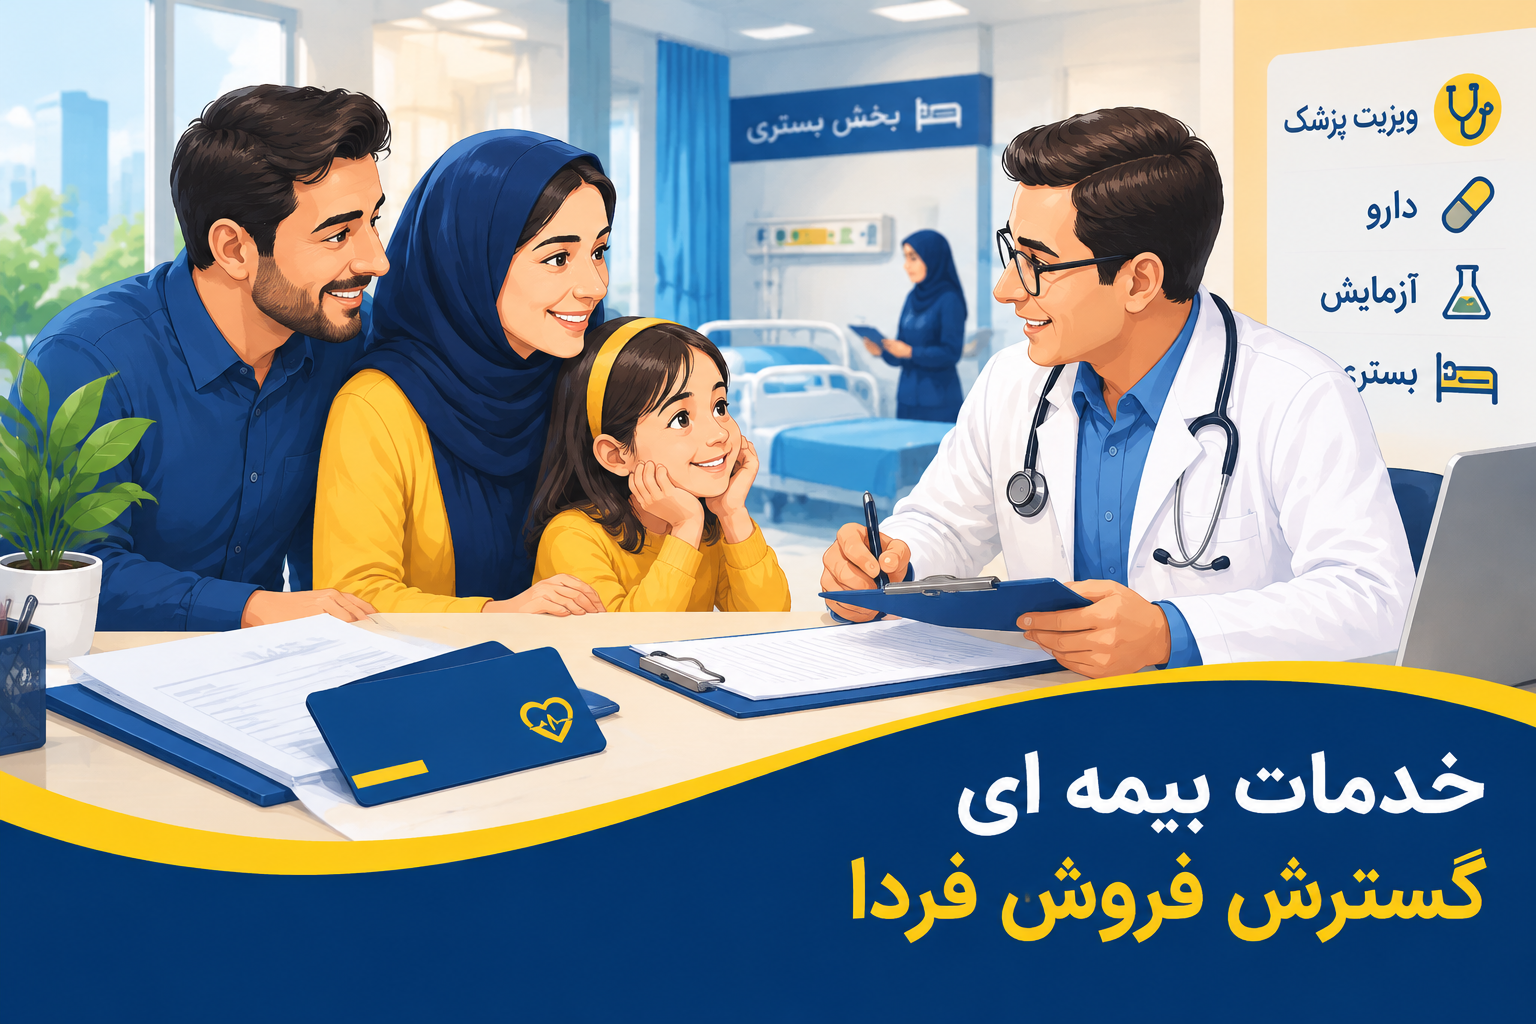
خسارت درمان بیمه پارسیان یکی از خدمات مهم بیمهشدگان بیمه درمان تکمیلی پارسیان است که امکان جبران بخشی از هزینههای پزشکی مانند ویزیت، دارو، آزمایش، بستری و خدمات درمانی را فراهم میکند.
همچنین، آگاهی از نحوه ارسال مدارک و شرایط دریافت هزینههای درمانی باعث میشود روند بررسی پرونده سریعتر انجام شود. به همین دلیل، بیمهشدگان بهتر است قبل از مراجعه برای دریافت خدمات درمانی، مدارک لازم را آماده کنند.
بیمه درمان تکمیلی پارسیان با هدف جبران بخشی از هزینههای درمانی بیمهشدگان ارائه میشود. هزینههایی مانند ویزیت پزشک، دارو، آزمایش، تصویربرداری، بستری، جراحی، دندانپزشکی و سایر خدمات درمانی، در صورت داشتن پوشش و مطابق شرایط قرارداد قابل بررسی و پرداخت هستند.
برای استفاده بهتر از خدمات بیمه درمان پارسیان، لازم است بیمهشدگان با مدارک مورد نیاز، نحوه ارسال اسناد درمانی و شرایط استفاده از مراکز طرف قرارداد آشنا باشند.
برای بررسی هزینههای درمانی، بیمهشده باید مدارک مربوط به خدمات دریافتشده را به نماینده یا واحد مربوطه تحویل دهد.
مدارک معمولاً شامل موارد زیر است:
نکته: بهتر است قبل از ارسال مدارک، تصویر تمام اسناد درمانی نزد بیمهشده نگهداری شود.
برای اینکه مدارک درمانی قابل بررسی باشند، فاکتورها باید دارای شرایط زیر باشند:
با توجه به شرایط قرارداد بیمه درمان تکمیلی، برخی هزینههای پزشکی قابل بررسی هستند، از جمله:
هزینه ویزیت پزشکان متخصص و عمومی طبق تعرفههای تعیینشده و شرایط قرارداد بررسی میشود.
داروهایی که با تجویز پزشک تهیه شده باشند، در صورت داشتن پوشش بیمهای، قابل بررسی هستند.
معمولاً موارد زیر تحت پوشش قرار نمیگیرند:
خدماتی مانند:
با ارائه مدارک مورد نیاز و طبق شرایط قرارداد بررسی میشوند.
بیمهشدگان برای استفاده از برخی خدمات درمانی در مراکز طرف قرارداد بیمه پارسیان میتوانند درخواست معرفینامه کنند.
معرفینامه معمولاً برای خدماتی مانند:
صادر میشود.
مدارک مورد نیاز برای صدور معرفینامه بسته به نوع خدمت متفاوت است.
استفاده از مراکز درمانی طرف قرارداد بیمه پارسیان میتواند روند دریافت خدمات درمانی را سادهتر کند.
این مراکز شامل:
هستند.
در صورت بستری یا انجام عمل جراحی، مدارک زیر معمولاً مورد نیاز است:
قبل از انجام خدمات درمانی پرهزینه مانند جراحی یا بستری، بهتر است:
شرکت خدمات بیمهای گسترش فروش فردا به عنوان نماینده حقوقی بیمه پارسیان، آماده ارائه مشاوره درباره بیمه درمان تکمیلی، شرایط قراردادها، نحوه دریافت خسارت و خدمات بیمهای است.
بیمهشدگان بیمه درمان تکمیلی پارسیان میتوانند برای دریافت خدمات درمانی از مراکز طرف قرارداد این شرکت استفاده کنند. این مراکز شامل بیمارستانها، درمانگاهها، آزمایشگاهها، مراکز تصویربرداری، مراکز دندانپزشکی و سایر مراکز درمانی مورد تأیید بیمه پارسیان هستند.
از آنجا که فهرست مراکز طرف قرارداد به صورت دورهای بهروزرسانی میشود، برای مشاهده جدیدترین اطلاعات شامل نام مرکز، آدرس، شماره تماس و نوع خدمات ارائهشده، بهتر است از سامانه رسمی بیمه پارسیان استفاده شود.
برای مشاهده آخرین فهرست مراکز درمانی طرف قرارداد بیمه پارسیان میتوانید به صفحه رسمی این شرکت مراجعه کنید:
بیمه مسافرتی یا مسافران خارج از کشور، بیمه ای است که برای افرادی که راهی سفر به خارج از کشور می باشند، کاربرد دارد.
هزینه ای که بیمه شده در مقابل تعهدات بیمه گر میپردازد و انجام تعهدات بیمه گر منوط به پرداخت حقبیمه به نحوی که در قرارداد بیمه نامه توافق شده، میباشد.
در زمان بروز خسارت ، بخشی از هزینه هایی که توسط بیمه شده پرداخت میگردد.
فرد بیمه شده در واقع همان بیمه گذار است و به هر فرد ساکن و یا مقیم کشور ایران که کمتر از 80سال سن داشته و تحت پوشش بیمه نامه معتبر مسافرتی صادره از طرف شرکت بیمه گر باشد، گفته میشود.
بخاطر امنیت در سفر و بالا بودن هزینه های درمانی خارج از کشور
در صورتی که پاسخ سوال خود را دریافت نکردید با شماره 02149783 به صورت مستقیم با کارشناسان متخصص تماس بگیرید
شرکت امدادرسان شامل دفاتر و واحدهاي کمک رسان در خارج از کشور مي باشد که مي بايست مطابق با شرايط عمومي اين بيمه نامه به بيمه شدگان خدمات ارائه نمايند و مشخصات و شماره تماس آن در بيمه نامه درج شده است.
جبران هزینه های پزشکی و غیر پزشکی و ارائه سایر خدمات طبق شرایط مندرج در بیمه نامه.
تاریخ اعتبار بیمه نامه مندرج در قرارداد بیمه نامه مسافرتی ، مدت پوشش این بیمه نامه را مشخص مینماید.
خیر این بیمه نامه ها تمدید ندارند و بيمه شده باید هنگام خرید بیمه نامه در ایران باشد .
حداکثر پوشش برای هر نفر به صورت متوالی ۹۲ روز می باشد و هیچ شرکت بیمه ای به صورت متداول پوشش بیش از ۳ ماه ندارد.
(نکته: بیمه نامه به مدت یکسال(365 روز) صادر میشود، اما بعد از 92 روز، فرد باید ورود و خروج داشته باشد تا 92 روز بعدی تحت پوشش قرار گیرد)
از 0 تا 80 سال
خیر سفر با هر وسيله نقليه تحت پوشش می باشد زیرا پوشش در این بیمه نامه ها به وسيله نقليه ارتباطی ندارد و از زمان ورود به محدوده جغرافیایی تا زمان خروج از آن است .
6 ماه
25 یورو
بله،در صورت انصراف بيمه شده از سفر ، بيمه نامه قابل ابطال بوده و حق بيمه با کسر 20.000
ريال قابل برگشت مي باشد.
قیمت بیمه مسافرتی با توجه به شرایط و پوشش های آن، سن مسافر، کشور مورد نظر و نیز مدت سفر تعیین می شود.
برای دارندگان حساب پارسیان،10% تخفیف ارائه میشود.
سراسر جهان به جز ایران و کشورهای درگیر جنگ داخلی یا خارجی
بله، برای استفاده از بیمه نامه مسافرتی، حتماً باید به هنگام خروج از کشور مهر خروج از کشور در پاسپورت مسافر درج شود. به همین دلیل مبدأ سفر باید ایران باشد. مسافری که بیمه نامه مسافرتی خریداری کرده، نمی تواند برای شروع سفر کشور دیگری را بعنوان مبدأ سفر انتخاب کند.
پر کردن فرم خرید آنلاین بیمه مسافرتی طبق مشخصات پاسپورت یا تماس با کارشناس 02149783 داخلی 211
در شرایط عادی، خرید بیمه نامه مسافرتی جز برای گرفتن ویزا اختیاری است.داشتن بیمه مسافرتی برای گرفتن ویزا از سفارت خانه کشورها الزامی است. بخصوص کشورهای عضو شینگن.در صورتیکه مسافر ویزای چند ساله داشته باشد و یا اقامت کشوری را دارد، خرید بیمه مسافرتی برای سفر به خارج از کشور الزامی نیست.
بیمه نامه انفرادی (Single) برای یکبار خروج از کشور می باشد و پس از خروج از کشور و انقضای مدت زمان بیمه نامه، منقضی می گردد.
بیمه نامه گروهی(Multiple) برای چند بار خروج از کشور می باشد و از زمان اولین خروج از کشور مدت زمان بیمه نامه مورد محاسبه قرار می گیرد.
خیر، بیمه نامه مسافرتی قابل تمدید نیست و مدت اعتبار آن از تاریخ خروج از کشور به مدت خریداری شده می باشد. بیمه نامه مسافرتی در صورت اتمام زمان خریداری شده باطل می شود و مسافر می بایست مجدداً بیمه نامه مورد نظر را خریداری کند.
بله، با ابطال بیمه نامه خریداری شده و صدور بیمه نامه جدید قابل تغییر است
(قبل از سفر و با به همراه داشتن درخواست کتبی و بیمه نامه و پاسپورت، مراجعه حضوری به دفتر نمایندگی بیمه).
فسخ و ابطال بیمه مسافرتی در شرایط مختلفی ممکن است مطرح شود؛ برای مثال زمانی که سفر لغو شده باشد یا بیمهگذار پیش از شروع سفر درخواست لغو بیمه نامه را داشته باشد. شرایط لغو، استرداد حق بیمه و نحوه ثبت درخواست به مفاد بیمه نامه و مقررات مربوط بستگی دارد.
ابطال بیمه نامه معمولاً به معنای لغو بیمه نامه و از بین رفتن اعتبار آن است. این موضوع میتواند در شرایطی مانند صادر شدن بیمه نامه و منتفی شدن سفر مطرح شود.
فسخ به پایان دادن به قرارداد بیمه پیش از پایان مدت آن گفته میشود. امکان فسخ و نحوه انجام آن به شرایط بیمه نامه و مقررات بیمهگر بستگی دارد.
به همین دلیل، اگر قصد لغو بیمه مسافرتی را دارید، بهتر است قبل از اقدام، شرایط بیمه نامه خود را بررسی و موضوع را از طریق نماینده یا واحد مربوط به صدور بیمه نامه پیگیری کنید.
یکی از مواردی که ممکن است باعث درخواست ابطال بیمه نامه مسافرتی شود، منتفی شدن سفر قبل از شروع اعتبار بیمه نامه است. برای مثال، ممکن است مسافر به هر دلیل سفر خود را لغو کند و دیگر نیازی به استفاده از پوشش بیمه مسافرتی نداشته باشد.
در چنین شرایطی، امکان ابطال بیمه نامه و شرایط بازگشت حق بیمه، مطابق مقررات و شرایط همان بیمه نامه بررسی میشود.
نکته مهم این است که صرفاً لغو برنامه سفر به معنای بازگشت قطعی حق بیمه نیست و باید شرایط بیمه نامه و زمان درخواست بررسی شود.
پس از شروع سفر، موضوع ابطال یا فسخ بیمه نامه شرایط متفاوتی دارد. بیمه مسافرتی برای پوشش خطرات مشخصشده در مدت سفر صادر میشود و بعد از شروع اعتبار، وضعیت استفاده از پوششها اهمیت زیادی دارد.
اگر بیمه نامه وارد دوره اعتبار شده باشد، امکان لغو آن باید بر اساس شرایط قرارداد و مقررات بیمهگر بررسی شود. بنابراین بهتر است مسافر قبل از هر اقدامی با نماینده صادرکننده بیمه نامه تماس بگیرد.
در صورت درخواست ابطال یا فسخ، مبلغ قابل برگشت حق بیمه به شرایط بیمه نامه، زمان درخواست و مقررات مربوط بستگی دارد.
اگر سفر پیش از شروع اعتبار بیمه نامه لغو شده باشد، ممکن است امکان بررسی بازگشت تمام یا بخشی از حق بیمه وجود داشته باشد. با این حال، مبلغ نهایی و امکان استرداد باید توسط واحد صادرکننده بیمه نامه بررسی و تأیید شود.
بنابراین بهتر است هنگام درخواست ابطال، اطلاعات بیمه نامه و مدارک مربوط به لغو سفر را در اختیار نماینده یا شرکت بیمه قرار دهید.
مدارک مورد نیاز ممکن است با توجه به شرایط پرونده متفاوت باشد، اما معمولاً اطلاعات بیمه نامه و مشخصات بیمهگذار برای بررسی درخواست لازم است.
در صورت درخواست ابطال به دلیل لغو سفر، ممکن است ارائه مدارک مرتبط با وضعیت سفر نیز درخواست شود.
برای اطلاع از مدارک دقیق و نحوه ثبت درخواست، بهتر است با نماینده صادرکننده بیمه نامه تماس بگیرید.
اگر قصد فسخ یا ابطال بیمه نامه مسافرتی را دارید، ابتدا تاریخ شروع اعتبار بیمه نامه را بررسی کنید. همچنین مشخص کنید که آیا سفر شما به طور کامل لغو شده یا فقط تاریخ آن تغییر کرده است.
اگر بیمه نامه صادر شده اما هنوز سفر آغاز نشده است، موضوع را در سریعترین زمان با نماینده بیمه پیگیری کنید. تأخیر در ثبت درخواست میتواند بر شرایط بررسی و استرداد حق بیمه تأثیر داشته باشد.
همچنین اگر بیمه نامه شما قبلاً مورد استفاده قرار گرفته یا خسارتی در مدت اعتبار آن ایجاد شده است، شرایط فسخ و ابطال باید به صورت جداگانه بررسی شود.
شرایط فسخ، ابطال و استرداد حق بیمه ممکن است با توجه به مفاد بیمه نامه و مقررات مربوط متفاوت باشد. بنابراین اطلاعات درجشده در بیمه نامه و شرایط مورد تأیید بیمهگر، ملاک نهایی بررسی درخواست خواهد بود.
برای آشنایی بیشتر با خدمات و محصولات بیمهای، میتوانید به سایت رسمی بیمه پارسیان مراجعه کنید.
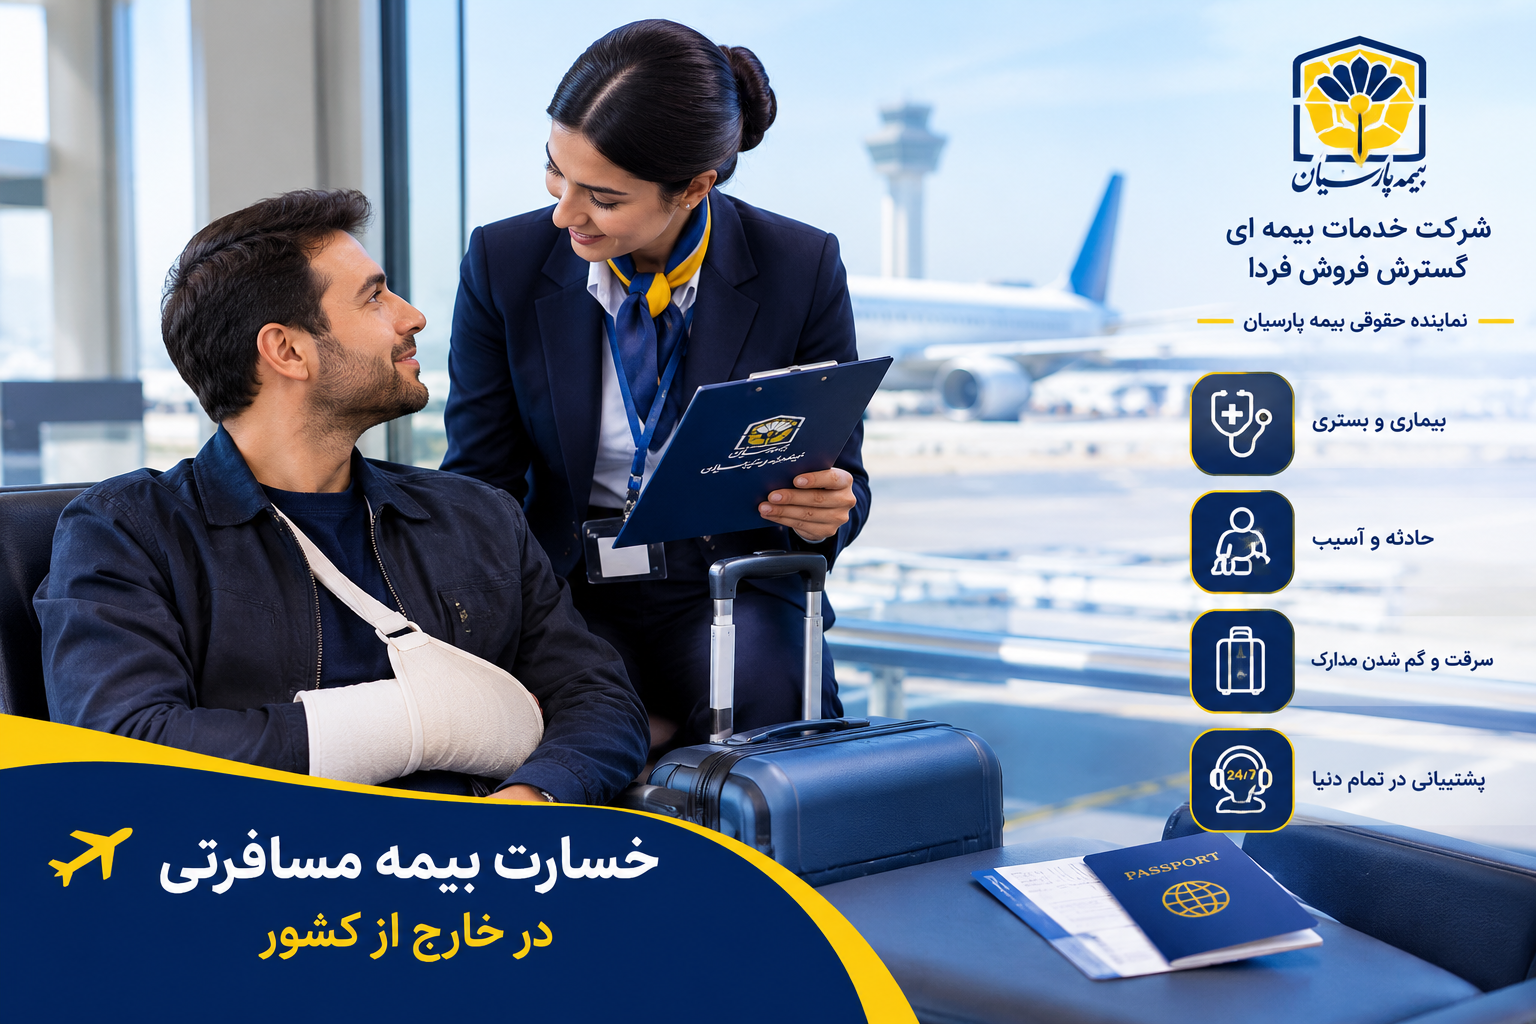
خسارت بیمه مسافرتی زمانی اهمیت پیدا میکند که مسافر در خارج از کشور با بیماری، حادثه، بستری شدن یا سایر اتفاقات پیشبینینشده روبهرو شود. در این شرایط، بیمه مسافرتی پارسیان میتواند بر اساس شرایط و تعهدات بیمهنامه، خدمات و هزینههای تحت پوشش را پشتیبانی کند.
برای استفاده از خدمات بیمه مسافرتی، اطلاعات بیمهنامه و مشخصات خود را در اختیار مرکز امدادرسانی قرار دهید. کارشناسان بر اساس نوع مشکل، شرایط بیمهنامه و محل حضور شما، راهنماییهای لازم را برای دریافت خدمات ارائه میکنند.
در صورت بروز بیماری یا حادثه، پیش از مراجعه به مراکز درمانی، در صورت امکان با مرکز امدادرسانی بیمه مسافرتی تماس بگیرید. ممکن است مرکز امدادرسانی، بیمارستان یا مرکز درمانی مناسب را معرفی کند و نحوه استفاده از خدمات بیمه را به شما توضیح دهد.
اگر شرایط اضطراری باشد و امکان تماس قبلی وجود نداشته باشد، ابتدا اقدامات ضروری پزشکی را انجام دهید و پس از برطرف شدن شرایط اضطراری، در اولین فرصت موضوع را به مرکز امدادرسانی اطلاع دهید.
برای پیگیری خسارت، نگهداری مدارک مربوط به حادثه و هزینههای انجامشده اهمیت زیادی دارد. بسته به نوع خسارت، ممکن است مدارکی مانند موارد زیر مورد نیاز باشد:
مدارک موردنیاز به نوع خسارت و شرایط بیمهنامه بستگی دارد؛ بنابراین بهتر است همه مدارک مرتبط را تا پایان فرایند پیگیری نگهداری کنید.
اگر به دلیل شرایط سفر یا وضعیت اضطراری مجبور شدید هزینهای را شخصاً پرداخت کنید، تمام فاکتورها، رسیدهای پرداخت، مدارک پزشکی و مستندات مربوط به حادثه را نگه دارید.
سپس طبق دستورالعمل بیمهنامه و راهنمایی مرکز امدادرسانی، مدارک موردنیاز را برای بررسی و رسیدگی ارائه کنید. پرداخت خسارت پس از بررسی مدارک و احراز شرایط، مطابق تعهدات و سقف پوشش بیمهنامه انجام میشود.
مهمترین نکته این است که قبل از هر اقدامی، شرایط بیمهنامه و دستورالعمل مرکز امدادرسانی را بررسی کنید. همه هزینهها و اتفاقات الزاماً تحت پوشش بیمه مسافرتی نیستند و پرداخت خسارت به نوع پوشش، سقف تعهدات، استثنائات و مدارک ارائهشده بستگی دارد.
توجه: شماره تماس مرکز امدادرسانی و روش اعلام خسارت را از اطلاعات درجشده در بیمهنامه خود بررسی کنید؛ زیرا این اطلاعات باید دقیقاً مطابق بیمهنامه شما باشد.
برای آشنایی بیشتر با خدمات و محصولات بیمهای، میتوانید به سایت رسمی بیمه پارسیان مراجعه کنید.
اگر قصد سفر دارید، بهتر است پیش از حرکت برای اتفاقهای غیرمنتظره آماده باشید. بیماری، حادثه، نیاز به بستری شدن، مشکلات مربوط به بار یا تأخیر در سفر میتواند هزینه و دردسر زیادی ایجاد کند. بیمه مسافرتی پارسیان برای کاهش این نگرانیها و ارائه خدمات بیمهای در طول سفر طراحی شده است.
این بیمه بهویژه برای افرادی اهمیت دارد که قصد سفر به خارج از کشور دارند. در بسیاری از سفرهای خارجی، داشتن بیمه مسافرتی یکی از مدارک موردنیاز برای دریافت ویزا نیز محسوب میشود. با تهیه بیمه مسافرتی مناسب، در صورت بروز برخی حوادث و مشکلات تحت پوشش، امکان استفاده از خدمات امدادرسانی و جبران هزینههای قابل پرداخت طبق شرایط بیمهنامه فراهم خواهد بود.
بیمه مسافرتی نوعی پوشش بیمهای برای مدت سفر است که بخشی از هزینههای ناشی از حوادث، بیماری و برخی مشکلات پیشبینینشده را طبق شرایط بیمهنامه پوشش میدهد.
در سفرهای خارجی، هزینه درمان میتواند بسیار بالا باشد و بیمههای درمانی داخل کشور معمولاً برای پرداخت هزینههای درمان خارج از کشور طراحی نشدهاند. به همین دلیل، تهیه بیمه مسافرتی خارج از کشور پیش از سفر اهمیت زیادی دارد.
شرایط استفاده از پوششها، سقف تعهدات و خدمات قابل ارائه بر اساس بیمهنامه و شرایط قرارداد تعیین میشود.
با تهیه بیمه مسافرتی پارسیان، با توجه به شرایط و سقف تعهدات بیمهنامه، برخی از هزینهها و خدمات مرتبط با سفر میتواند تحت پوشش قرار گیرد.
هزینههای مربوط به بستری شدن در بیمارستان، جراحی، معاینات پزشکی و دارو در صورت بروز بیماری یا حادثه در طول سفر، طبق شرایط بیمهنامه قابل بررسی و پرداخت است.
برخی هزینههای مربوط به فوریتهای دندانپزشکی، مانند درمان دنداندرد، عفونت یا کشیدن دندان، طبق سقف تعهدات بیمهنامه تحت پوشش قرار میگیرد.
در صورت بروز شرایط پزشکی و با توجه به تشخیص و شرایط بیمهنامه، امکان استفاده از خدمات انتقال پزشکی به مرکز درمانی مناسب یا بازگرداندن بیمهشده به کشور فراهم میشود.
در صورت تأخیر یا فقدان بار، برخی هزینهها و کمکهزینههای پیشبینیشده در بیمهنامه میتواند قابل پرداخت باشد.
در شرایط مشخص و با ارائه مدارک موردنیاز، برخی هزینههای مربوط به تأخیر در حرکت وسیله نقلیه، اقامت و سایر موارد طبق تعهدات بیمهنامه قابل بررسی است.
در صورت سرقت برخی مدارک و با رعایت شرایط بیمهنامه، امکان استفاده از کمکهزینههای تعیینشده برای تهیه مدارک جایگزین وجود دارد.
در صورت فوت بیمهشده در طول سفر و مطابق شرایط بیمهنامه، هزینههای مربوط به بازگرداندن پیکر به ایران میتواند تحت پوشش قرار گیرد.
مهمترین کاربرد بیمه مسافرتی، سفرهای خارجی است. در این نوع سفرها، هزینه خدمات درمانی و پزشکی در کشور مقصد میتواند قابل توجه باشد. به همین دلیل، داشتن بیمه مسافرتی مناسب پیش از خروج از کشور اهمیت زیادی دارد.
برای سفر به کشورهای عضو شینگن نیز بیمه مسافرتی از مدارک مهم موردنیاز برای فرایند درخواست ویزا محسوب میشود. نوع بیمه، محدوده جغرافیایی، سقف تعهدات و مدت اعتبار باید متناسب با شرایط سفر انتخاب شود.
اگر مقصد شما خارج از کشور است، میتوانید جزئیات بیمه مسافرتی خارج از کشور را بررسی کرده و برای دریافت قیمت و شرایط مناسب سفر خود درخواستتان را ثبت کنید.
بخش مهمی از خدمات بیمه مسافرتی مربوط به هزینههای درمان و پزشکی در طول سفر است. بیماری ناگهانی یا حادثه ممکن است در هر زمانی اتفاق بیفتد و مراجعه به پزشک یا بیمارستان در کشور مقصد هزینه زیادی داشته باشد.
برای آشنایی بیشتر با این بخش میتوانید صفحه بیمه درمان مسافرتی پارسیان را نیز مطالعه کنید.
قیمت بیمه مسافرتی یک مبلغ ثابت برای همه افراد نیست. عواملی مانند سن بیمهشده، مدت سفر، مقصد سفر و شرایط بیمهنامه میتواند بر حق بیمه تأثیر داشته باشد.
به همین دلیل، برای اطلاع از قیمت دقیق، بهتر است مشخصات سفر خود را اعلام کنید تا شرایط و هزینه بیمه متناسب با سفر شما بررسی شود.
برای اطلاعات بیشتر درباره هزینه، صفحه قیمت بیمه مسافرتی را ببینید.
بیمه مسافرتی میتواند برای گروههای مختلفی از مسافران کاربرد داشته باشد، از جمله:
پیش از خرید بیمه مسافرتی باید اطلاعاتی مانند مقصد، مدت سفر و مشخصات بیمهشده مشخص باشد. همچنین لازم است شرایط، سقف تعهدات، استثنائات و محدوده پوشش بیمهنامه را بررسی کنید.
مدت اعتبار بیمهنامه نیز باید با زمان سفر هماهنگ باشد. استفاده از خدمات بیمهای خارج از کشور نیز مطابق شرایط بیمهنامه و دستورالعملهای اعلامشده انجام میشود.
اگر در طول سفر نیاز به استفاده از خدمات بیمهای پیدا کردید، اطلاعات بیمهنامه و مدارک لازم را در دسترس داشته باشید و طبق دستورالعملهای درجشده در بیمهنامه با مرکز امدادرسانی معرفیشده تماس بگیرید.
ارائه اطلاعاتی مانند مشخصات بیمهشده و شماره بیمهنامه میتواند برای بررسی درخواست و ارائه خدمات موردنیاز ضروری باشد.
اگر قصد سفر دارید، میتوانید برای دریافت بیمه مسافرتی پارسیان درخواست خود را به صورت غیرحضوری ثبت کنید.
در گسترش فروش فردا، درخواست شما بررسی میشود و کارشناسان برای اعلام شرایط و قیمت مناسب با شما تماس میگیرند. پس از تأیید، مراحل صدور و پرداخت به صورت غیرحضوری انجام میشود.
اگر مقصد، مدت سفر و مشخصات مسافر را دارید، همین حالا درخواست خود را برای خرید آنلاین بیمه ثبت کنید تا کارشناسان ما با شما تماس بگیرند.
برای بسیاری از سفرهای خارجی، بهویژه سفر به کشورهای حوزه شینگن، ارائه بیمه مسافرتی از الزامات فرایند ویزا است. شرایط موردنیاز باید بر اساس مقصد و قوانین مربوط به سفر بررسی شود.
قیمت بیمه مسافرتی به عواملی مانند سن بیمهشده، مقصد و مدت سفر و شرایط بیمهنامه بستگی دارد.
بر اساس شرایط بیمهنامه، برخی هزینههای درمانی و پزشکی ناشی از بیماری یا حادثه در طول سفر میتواند تحت پوشش قرار گیرد.
بله. میتوانید درخواست خود را به صورت غیرحضوری ثبت کنید تا کارشناسان شرایط سفر شما را بررسی و برای اعلام قیمت و مراحل صدور با شما تماس بگیرند.
اطلاعاتی مانند مشخصات بیمهشده، مقصد سفر و مدت سفر برای بررسی شرایط بیمه مسافرتی موردنیاز است.
برای اطلاعات بیشتر میتوانید صفحات مرتبط زیر را نیز مطالعه کنید:
بیمه مسافرتی پارسیان را متناسب با مقصد و مدت سفر خود انتخاب کنید و پیش از حرکت، برای پوشش هزینههای پیشبینینشده سفر آماده باشید.
برای آشنایی بیشتر با خدمات و محصولات بیمهای، میتوانید به سایت رسمی بیمه پارسیان مراجعه کنید.
هزینههای درمان یکی از مهمترین هزینههای زندگی افراد و خانوادهها است. بیماری و حوادث پزشکی ممکن است هزینههای زیادی به همراه داشته باشند. به همین دلیل، داشتن پوشش مناسب بیمه درمان میتواند نقش مهمی در مدیریت هزینههای درمانی داشته باشد.
بیمه درمان به افراد کمک میکند بخشی از هزینههای مربوط به خدمات پزشکی را طبق شرایط بیمهنامه دریافت کنند. با این حال، بیمههای پایه معمولاً تمام هزینههای درمان را پوشش نمیدهند. در چنین شرایطی، بیمه درمان تکمیلی میتواند بخش دیگری از هزینهها را جبران کند.
بیمه درمان پایه یکی از مهمترین ابزارهای حمایت از افراد در برابر هزینههای پزشکی است. در ایران، سازمانهایی مانند سازمان تأمین اجتماعی و سایر ارائهدهندگان بیمه پایه، گروههای مختلف جامعه را تحت پوشش قرار میدهند.
کارکنان بخشهای دولتی و خصوصی میتوانند از خدمات بیمه درمان پایه استفاده کنند. بازنشستگان و افراد تحت تکفل بیمهشدگان نیز بر اساس قوانین مربوط، از این خدمات بهرهمند میشوند.
بیمه پایه بخشی از هزینههای درمان را پرداخت میکند. با این وجود، همه خدمات پزشکی و تمام هزینههای درمانی در تعهد بیمه پایه قرار ندارند.
از سوی دیگر، هزینههای پزشکی در سالهای اخیر افزایش پیدا کرده است. تجهیزات پزشکی پیشرفتهتر شدهاند و روشهای تشخیص و درمان نیز توسعه یافتهاند. بنابراین، فاصله میان هزینه واقعی درمان و میزان تعهد بیمه پایه در بسیاری از موارد قابل توجه است.
بیمه درمان تکمیلی برای جبران بخشی از هزینههایی طراحی شده است که خارج از تعهد بیمه پایه قرار میگیرند. این بیمه میتواند هزینههای مختلف درمانی را بر اساس نوع قرارداد و سقف تعهدات پوشش دهد.
برای مثال، هزینه بستری و جراحی یکی از مهمترین پوششهای بیمه درمان تکمیلی است. همچنین، برخی خدمات تشخیصی، آزمایشگاهی، دارویی و دندانپزشکی نیز میتوانند در قالب پوششهای اضافی ارائه شوند.
در نتیجه، بیمه درمان تکمیلی میتواند مکمل مناسبی برای بیمه پایه باشد. البته میزان پرداخت بیمهگر به شرایط بیمهنامه و پوششهای انتخابشده بستگی دارد.
بیمه درمان تکمیلی در کشور ما ابتدا بیشتر به صورت گروهی ارائه میشد. شرکتها، سازمانها و واحدهای صنعتی و خدماتی از مهمترین متقاضیان این نوع بیمه بودند.
در این نوع قرارداد، کارکنان یک مجموعه میتوانند تحت پوشش بیمه درمان تکمیلی قرار بگیرند. همچنین، در بسیاری از قراردادهای گروهی امکان پوشش افراد خانواده و افراد تحت تکفل کارکنان نیز وجود دارد.
بیمه درمان تکمیلی گروهی میتواند برای شرکتها و سازمانها یک مزیت رفاهی مهم محسوب شود. علاوه بر این، کارکنان میتوانند با استفاده از این پوشش، بخشی از هزینههای درمانی خود و خانواده را کاهش دهند.
هزینههای بستری و جراحی معمولاً یکی از مهمترین پوششهای بیمه درمان تکمیلی است. این پوشش میتواند هزینههای مربوط به بستری شدن در بیمارستان و انجام اعمال جراحی را طبق شرایط قرارداد جبران کند.
میزان تعهد بیمهگر به سقف تعهدات بیمهنامه بستگی دارد. همچنین، نوع مرکز درمانی و شرایط استفاده از خدمات نیز ممکن است در میزان پرداخت تأثیر داشته باشد.
پس از تعیین پوشش اصلی، امکان اضافه کردن برخی پوششهای درمانی دیگر نیز وجود دارد. این پوششها با توجه به نیاز بیمهگذار و شرایط شرکت بیمه انتخاب میشوند.
بیمه درمان تکمیلی میتواند خدمات مختلفی را تحت پوشش قرار دهد. مهمترین پوششهای قابل ارائه عبارتاند از:
هزینههای مربوط به زایمان طبیعی و سزارین میتواند با انتخاب پوشش زایمان تحت پوشش قرار گیرد. میزان تعهد بیمهگر و شرایط استفاده از این پوشش در بیمهنامه مشخص میشود.
خدمات پاراکلینیکی برای تشخیص بیماری، بررسی وضعیت بیمار و ارزیابی روند درمان انجام میشوند. این خدمات میتوانند بخش مهمی از هزینههای درمانی افراد را تشکیل دهند.
برخی خدمات پاراکلینیکی قابل پوشش عبارتاند از:
در برخی قراردادهای بیمه درمان تکمیلی، هزینههای مربوط به درمان نازایی و ناباروری نیز قابل پوشش است. این خدمات بر اساس سقف تعهدات و شرایط درجشده در بیمهنامه ارائه میشوند.
هزینه ویزیت پزشکان و دارو نیز میتواند در قالب پوششهای بیمه درمان تکمیلی ارائه شود. نوع خدمات قابل پرداخت و میزان تعهد بیمهگر به شرایط قرارداد بستگی دارد.
آزمایشهای پزشکی یکی از خدمات پرکاربرد در فرآیند تشخیص و درمان بیماریها هستند. هزینه برخی خدمات آزمایشگاهی میتواند طبق پوشش انتخابشده و سقف تعهد بیمهنامه جبران شود.
هزینههای دندانپزشکی نیز در برخی طرحهای بیمه درمان تکمیلی قابل پوشش است. خدمات مورد تعهد و سقف پرداخت در قرارداد مشخص میشود.
برخی طرحهای بیمه درمان تکمیلی، هزینه خرید عینک طبی، لنز طبی و سمعک را نیز پوشش میدهند. استفاده از این خدمات تابع شرایط بیمهنامه و سقف تعهدات است.
برخی جراحیهای مرتبط با رفع عیوب انکساری چشم نیز میتوانند در صورت وجود پوشش، تحت تعهد بیمه درمان تکمیلی قرار گیرند.
تمام خدمات درمانی به بستری شدن نیاز ندارند. برخی اعمال پزشکی به صورت سرپایی انجام میشوند. هزینه اعمال مجاز سرپایی نیز میتواند بر اساس شرایط قرارداد تحت پوشش قرار گیرد.
هزینه تهیه برخی اعضای طبیعی بدن، در صورت پیشبینی در قرارداد بیمه، میتواند تحت پوشش بیمه درمان تکمیلی قرار داشته باشد.
اروتزها از تجهیزات مورد استفاده برای حمایت یا اصلاح عملکرد برخی اندامهای بدن هستند. هزینه تهیه اروتز نیز در صورت وجود پوشش مربوطه و طبق سقف تعهدات قابل پرداخت است.
برخی خدمات مربوط به تشخیص بیماریها و ناهنجاریهای جنین نیز میتوانند تحت پوشش بیمه درمان تکمیلی قرار گیرند. نوع خدمات و میزان تعهد بیمهگر در بیمهنامه مشخص میشود.
یکی از مهمترین مزایای بیمه درمان تکمیلی، کاهش فشار مالی ناشی از هزینههای پزشکی است. هزینه بستری، جراحی و خدمات تشخیصی ممکن است برای بسیاری از خانوادهها سنگین باشد.
از طرفی، دسترسی به خدمات درمانی مناسب اهمیت زیادی دارد. داشتن پوشش بیمهای مناسب میتواند به افراد کمک کند تا در زمان نیاز، بخشی از هزینههای درمان را از محل تعهدات بیمهنامه دریافت کنند.
همچنین، بیمه درمان تکمیلی گروهی میتواند یک مزیت رفاهی ارزشمند برای کارکنان شرکتها و سازمانها باشد. ارائه این پوشش به کارکنان، علاوه بر حمایت مالی، میتواند بخشی از برنامههای رفاهی مجموعهها را تشکیل دهد.
انتخاب بیمه درمان تکمیلی باید بر اساس نیازهای واقعی بیمهشدگان انجام شود. صرفاً توجه به قیمت بیمه نمیتواند معیار مناسبی برای انتخاب یک طرح باشد.
در ابتدا باید سقف تعهدات هر پوشش بررسی شود. سپس لازم است مواردی مانند هزینه بستری، جراحی، پاراکلینیک، دارو، آزمایش، دندانپزشکی و زایمان با نیاز بیمهشدگان مقایسه شود.
همچنین، شرایط استفاده از مراکز درمانی و نحوه دریافت هزینهها اهمیت دارد. بنابراین، مطالعه دقیق شرایط بیمهنامه پیش از خرید ضروری است.
بیمه پایه بخشی از هزینههای درمان را طبق قوانین و مقررات پوشش میدهد. در مقابل، بیمه درمان تکمیلی برای جبران بخشی از هزینههایی طراحی شده است که در تعهد بیمه پایه نیستند یا پوشش بیشتری برای خدمات درمانی ایجاد میکنند.
به همین دلیل، این دو نوع بیمه میتوانند در کنار یکدیگر مورد استفاده قرار گیرند. بیمه پایه پوشش اولیه درمان را فراهم میکند و بیمه تکمیلی میتواند بخشی از هزینههای باقیمانده را طبق شرایط قرارداد جبران کند.
بیمه درمان یکی از ابزارهای مهم برای مدیریت هزینههای پزشکی است. با افزایش هزینه خدمات درمانی، استفاده از پوششهای مناسب اهمیت بیشتری پیدا کرده است.
بیمه درمان تکمیلی میتواند در کنار بیمه پایه، بخش دیگری از هزینههای درمان را پوشش دهد. هزینه بستری و جراحی، خدمات پاراکلینیکی، آزمایش، دارو، دندانپزشکی، زایمان و برخی خدمات تخصصی از جمله پوششهای قابل ارائه هستند.
در نهایت، بهترین بیمه درمان تکمیلی برای هر فرد یا سازمان، طرحی است که با نیازهای درمانی و بودجه آن مجموعه تناسب داشته باشد. بررسی سقف تعهدات، پوششهای انتخابی و شرایط استفاده از خدمات، پیش از تهیه بیمهنامه اهمیت زیادی دارد.
برای آشنایی بیشتر با خدمات و محصولات بیمهای، میتوانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه درمان تکمیلی یکی از مهمترین بیمههای مورد نیاز برای مدیریت هزینههای پزشکی است. هزینههای درمان در سالهای اخیر افزایش زیادی داشتهاند. به همین دلیل، بسیاری از افراد برای کاهش فشار مالی ناشی از بیماری و درمان، از بیمه درمان تکمیلی استفاده میکنند.
بیمه تکمیلی بخشی از هزینههای درمان را طبق شرایط بیمهنامه پرداخت میکند. میزان پرداخت نیز به نوع پوشش، سقف تعهدات، فرانشیز و شرایط قرارداد بستگی دارد. بنابراین، آشنایی با جزئیات بیمهنامه قبل از خرید اهمیت زیادی دارد.
بیمه درمان تکمیلی قراردادی میان بیمهشده و شرکت بیمه است. در این قرارداد، بیمهگر در برابر دریافت حق بیمه، بخشی از هزینههای درمانی مورد تعهد را پرداخت میکند.
بیمه درمان تکمیلی معمولاً در کنار بیمه پایه استفاده میشود. برای مثال، فرد ممکن است تحت پوشش تأمین اجتماعی یا سایر بیمههای پایه باشد. با این حال، بیمه پایه همیشه تمام هزینههای درمان را پرداخت نمیکند. در چنین شرایطی، بیمه تکمیلی میتواند بخشی از هزینه باقیمانده را جبران کند.
شرایط پرداخت خسارت در هر بیمهنامه متفاوت است. بنابراین، بیمهشده باید سقف تعهدات و استثنائات قرارداد را بررسی کند.
هزینه مراجعه به پزشک، آزمایش، تصویربرداری و بستری میتواند قابل توجه باشد. هزینه برخی جراحیها نیز فشار مالی زیادی ایجاد میکند. به همین دلیل، داشتن پوشش درمانی مناسب میتواند امنیت مالی بیشتری ایجاد کند.
همچنین بسیاری از خدمات پزشکی دارای هزینههای جانبی هستند. این هزینهها ممکن است شامل دارو، آزمایش، تصویربرداری یا خدمات تشخیصی باشند. در نتیجه، انتخاب یک بیمهنامه مناسب میتواند در مدیریت هزینههای درمان مؤثر باشد.
از سوی دیگر، بیمه تکمیلی فقط برای افراد بیمار نیست. هر فردی ممکن است در طول زندگی به خدمات پزشکی گرانقیمت نیاز پیدا کند. بنابراین، استفاده از بیمه تکمیلی میتواند یک راهکار مناسب برای پیشگیری از فشار مالی آینده باشد.
پوششهای بیمه درمان تکمیلی بر اساس نوع بیمهنامه تعیین میشوند. برخی قراردادها پوششهای گستردهتری دارند. برخی دیگر با تعهدات محدودتر ارائه میشوند.
یکی از مهمترین پوششهای بیمه درمان تکمیلی، هزینههای مربوط به بستری در بیمارستان است. این پوشش میتواند هزینههایی مانند اتاق، بستری و برخی خدمات بیمارستانی را شامل شود.
البته میزان پرداخت به سقف تعهدات بیمهنامه بستگی دارد. همچنین نوع مرکز درمانی و شرایط قرارداد میتواند در میزان پرداخت مؤثر باشد.
اعمال جراحی ممکن است هزینه زیادی برای بیمار ایجاد کنند. به همین دلیل، پوشش جراحی اهمیت زیادی دارد.
در بیمهنامههای مختلف، سقف پرداخت برای جراحی متفاوت است. بنابراین، بهتر است قبل از خرید بیمه تکمیلی، جدول تعهدات مربوط به جراحی بررسی شود.
برخی بیمهنامههای درمان تکمیلی، هزینههای مربوط به زایمان را نیز پوشش میدهند. این پوشش میتواند هزینههای بستری و خدمات مرتبط با زایمان را طبق شرایط قرارداد جبران کند.
با این حال، ممکن است برای استفاده از پوشش زایمان دوره انتظار در نظر گرفته شود. بنابراین، بررسی شرایط قرارداد پیش از خرید بیمه اهمیت دارد.
خدمات پاراکلینیکی شامل گروهی از خدمات تشخیصی و پزشکی است. آزمایشهای پزشکی، سونوگرافی، تصویربرداری و برخی خدمات تخصصی میتوانند در این گروه قرار بگیرند.
همچنین برخی بیمهنامهها هزینههایی مانند آندوسکوپی را طبق سقف تعهدات پرداخت میکنند. میزان پوشش هر خدمت باید در جدول تعهدات بیمهنامه بررسی شود.
برخی بیمهنامههای تکمیلی هزینه آمبولانس را نیز تحت شرایط مشخص پوشش میدهند. این پوشش معمولاً دارای سقف پرداخت و شرایط خاص است.
بنابراین، بیمهشده باید قبل از استفاده از خدمات، شرایط قرارداد را بررسی کند. در موارد ضروری نیز بهتر است مدارک مربوط به دریافت خدمت نگهداری شود.
بیمهگر اول یا بیمه پایه، معمولاً بخشی از هزینه درمان را پرداخت میکند. سپس بیمه درمان تکمیلی میتواند طبق قرارداد، بخشی از هزینه باقیمانده را جبران کند.
برای مثال، ممکن است فردی برای یک خدمت پزشکی هزینه مشخصی پرداخت کند. بیمه پایه بخشی از این مبلغ را میپردازد. سپس بیمه تکمیلی میتواند مبلغ باقیمانده را تا سقف تعهدات قرارداد پرداخت کند.
البته نحوه محاسبه خسارت در هر بیمهنامه متفاوت است. بنابراین، نمیتوان یک میزان ثابت برای پرداخت بیمه تکمیلی تعیین کرد.
فرانشیز بخشی از هزینه است که بر عهده بیمهشده قرار میگیرد. برای مثال، اگر قرارداد دارای فرانشیز مشخصی باشد، تمام هزینه درمان توسط بیمهگر پرداخت نمیشود.
میزان فرانشیز در بیمهنامههای مختلف متفاوت است. همچنین ممکن است فرانشیز برای پوششهای گوناگون، مقدار متفاوتی داشته باشد.
به همین دلیل، هنگام انتخاب بیمه تکمیلی نباید فقط به مبلغ حق بیمه توجه کرد. میزان فرانشیز نیز یکی از عوامل مهم در انتخاب بیمهنامه است.
بیمه درمان تکمیلی گروهی برای کارکنان سازمانها، شرکتها و مجموعههای مختلف ارائه میشود. در این نوع بیمه، گروهی از افراد تحت یک قرارداد قرار میگیرند.
بیمه گروهی معمولاً برای شرکتها و سازمانهایی که تعداد مشخصی نیروی انسانی دارند، گزینه مناسبی است. کارکنان و افراد واجد شرایط خانواده آنها نیز میتوانند طبق مقررات قرارداد تحت پوشش قرار بگیرند.
همچنین شرایط بیمه گروهی میتواند با بیمه انفرادی متفاوت باشد. سقف تعهدات، حق بیمه، فرانشیز و پوششهای قابل ارائه بر اساس قرارداد تعیین میشوند.
یکی از مزایای بیمه گروهی، امکان ارائه پوشش درمانی به تعداد بیشتری از افراد است. این موضوع میتواند برای سازمانها اهمیت زیادی داشته باشد.
از طرف دیگر، ارائه بیمه درمان تکمیلی به کارکنان میتواند بخشی از خدمات رفاهی سازمان باشد. این موضوع در افزایش رضایت کارکنان نیز مؤثر است.
علاوه بر این، امکان تعریف پوششهای مختلف در قراردادهای گروهی وجود دارد. سازمان میتواند با توجه به نیاز کارکنان، شرایط مناسبتری را انتخاب کند.
برای انتخاب بیمه درمان تکمیلی مناسب، چند عامل باید بررسی شود. نخست، باید پوششهای مورد نیاز مشخص شوند.
سپس سقف تعهدات هر پوشش بررسی شود. سقف تعهدات نشان میدهد شرکت بیمه تا چه میزان هزینه را پرداخت میکند.
همچنین میزان فرانشیز اهمیت زیادی دارد. فرانشیز پایینتر میتواند سهم پرداختی بیمهشده را کاهش دهد. البته ممکن است در مقابل، حق بیمه بیشتری ایجاد شود.
مراکز درمانی طرف قرارداد نیز اهمیت دارند. دسترسی آسان به مراکز طرف قرارداد میتواند روند دریافت خدمات را سادهتر کند.
در نهایت، باید استثنائات بیمهنامه نیز مطالعه شود. این بخش مشخص میکند چه هزینههایی تحت پوشش بیمه قرار ندارند.
هر بیمهنامه دارای شرایط و محدودیتهای مشخصی است. برخی خدمات و هزینهها ممکن است تحت پوشش قرار نگیرند.
برای مثال، بعضی هزینههای مربوط به بیماریهای خاص یا اقدامات درمانی ممکن است شرایط ویژهای داشته باشند. همچنین برخی خدمات بدون تأیید یا مدارک لازم قابل پرداخت نیستند.
به همین دلیل، مطالعه دقیق شرایط عمومی و خصوصی بیمهنامه ضروری است. بیمهشده باید قبل از دریافت خدمات درمانی، از وجود پوشش مورد نظر اطمینان پیدا کند.
بیمه گروهی مازاد درمان بر اساس ضوابط و شرایط تعیینشده در قرارداد بیمه ارائه میشود. این نوع بیمه میتواند برای سازمانها و شرکتهایی که به دنبال پوشش درمانی کارکنان هستند، کاربرد داشته باشد.
شرایط قرارداد شامل موارد مختلفی مانند میزان تعهدات، حق بیمه، فرانشیز و نحوه پرداخت خسارت است. بنابراین، جزئیات هر قرارداد باید به صورت جداگانه بررسی شود.
همچنین مقررات بیمهای ممکن است در طول زمان تغییر کنند. به همین دلیل، برای تصمیمگیری دقیق باید آخرین شرایط و ضوابط مربوط به بیمهنامه بررسی شود.
بیمه پایه معمولاً بخش اصلی پوشش درمانی فرد را تشکیل میدهد. تأمین اجتماعی و سایر سازمانهای بیمهگر پایه در این گروه قرار میگیرند.
در مقابل، بیمه درمان تکمیلی برای جبران بخشی از هزینههایی استفاده میشود که بیمه پایه آنها را به طور کامل پرداخت نمیکند.
بنابراین، بیمه پایه و بیمه تکمیلی میتوانند مکمل یکدیگر باشند. استفاده همزمان از این دو نوع پوشش میتواند هزینه پرداختی بیمهشده را کاهش دهد.
برای دریافت خسارت درمانی معمولاً ارائه مدارک پزشکی و مالی ضروری است. نوع مدارک مورد نیاز به نوع خدمت درمانی بستگی دارد.
برای مثال، صورتحساب مرکز درمانی، مدارک پزشکی، نسخه پزشک و نتیجه برخی خدمات تشخیصی ممکن است درخواست شود.
همچنین ممکن است شرکت بیمه مدارک دیگری را نیز برای بررسی پرونده مطالبه کند. بنابراین، بهتر است تمام مدارک مربوط به درمان نگهداری شوند.
بیمه درمان تکمیلی میتواند مزایای مختلفی برای افراد و خانوادهها داشته باشد. مهمترین مزیت آن، کاهش بخشی از هزینههای درمان است.
همچنین بیمه تکمیلی میتواند دسترسی به برخی خدمات درمانی را آسانتر کند. استفاده از مراکز طرف قرارداد نیز ممکن است روند دریافت خدمات را سریعتر کند.
از سوی دیگر، داشتن پوشش درمانی مناسب باعث میشود فرد در برابر برخی هزینههای پیشبینینشده آمادگی بیشتری داشته باشد. این موضوع به ویژه در زمان بستری یا انجام جراحی اهمیت پیدا میکند.
بیمه درمان تکمیلی میتواند برای افراد مختلف کاربرد داشته باشد. خانوادههایی که هزینههای درمانی بیشتری دارند، معمولاً توجه بیشتری به این نوع بیمه نشان میدهند.
کارکنان شرکتها و سازمانها نیز میتوانند از بیمه تکمیلی گروهی استفاده کنند. همچنین صاحبان کسبوکار میتوانند برای کارکنان خود پوشش درمانی گروهی تهیه کنند.
در هر صورت، انتخاب بیمهنامه باید بر اساس نیاز واقعی فرد یا گروه انجام شود. بررسی پوششها و سقف تعهدات نیز پیش از خرید ضروری است.
ابتدا باید شرایط بیمهنامه و پوششهای موجود را بررسی کرد. سپس میتوان از مراکز درمانی طرف قرارداد استفاده کرد.
در صورتی که مرکز درمانی طرف قرارداد نباشد، ممکن است پرداخت هزینه ابتدا توسط بیمهشده انجام شود. سپس مدارک لازم برای دریافت خسارت به شرکت بیمه ارائه میشود.
بنابراین، نگهداری صورتحسابها و مدارک پزشکی اهمیت زیادی دارد. در نهایت، پرونده بر اساس شرایط بیمهنامه بررسی و مبلغ قابل پرداخت مشخص میشود.
قبل از خرید بیمه درمان تکمیلی، باید به چند نکته توجه کرد. نخست، میزان حق بیمه را بررسی کنید.
سپس سقف تعهدات را برای خدمات مهم مانند بستری، جراحی، زایمان و خدمات پاراکلینیکی مقایسه کنید.
علاوه بر این، میزان فرانشیز و دورههای انتظار را بررسی کنید. فهرست مراکز درمانی طرف قرارداد نیز باید در نظر گرفته شود.
همچنین استثنائات قرارداد را با دقت بخوانید. در نهایت، انتخاب بیمهنامهای که با نیازهای درمانی شما هماهنگ باشد، اهمیت بیشتری از انتخاب ارزانترین گزینه دارد.
بیمه درمان تکمیلی یکی از راهکارهای مناسب برای مدیریت هزینههای درمان است. این بیمه میتواند بخشی از هزینههای بستری، جراحی، زایمان و خدمات تشخیصی را طبق شرایط قرارداد پرداخت کند.
همچنین بیمه تکمیلی گروهی برای شرکتها و سازمانها گزینهای کاربردی است. این نوع بیمه میتواند پوشش درمانی کارکنان و خانوادههای واجد شرایط آنها را فراهم کند.
با این حال، هر بیمهنامه دارای سقف تعهدات، فرانشیز و استثنائات مشخص است. بنابراین، قبل از خرید باید تمام جزئیات قرارداد بررسی شود.
در نهایت، انتخاب آگاهانه بیمه درمان تکمیلی میتواند به کاهش فشار مالی ناشی از هزینههای پزشکی کمک کند. بررسی پوششها، مقایسه شرایط و توجه به نیازهای واقعی، مهمترین مراحل انتخاب یک بیمهنامه مناسب هستند.
برای آشنایی بیشتر با خدمات و محصولات بیمهای، میتوانید به سایت رسمی بیمه پارسیان مراجعه کنید.
سلامت کارکنان یکی از مهمترین عوامل موفقیت هر شرکت و مجموعه صنعتی است. کارکنان سالم و برخوردار از خدمات رفاهی مناسب، با آرامش بیشتری فعالیت میکنند و بهرهوری بالاتری دارند. از طرف دیگر، هزینههای پزشکی و درمانی میتواند در مدت کوتاهی افزایش پیدا کند و فشار مالی قابل توجهی برای کارکنان و خانوادههای آنها ایجاد کند.
به همین دلیل، بیمه درمان تکمیلی گروهی یکی از خدمات رفاهی مهم برای شرکتها و واحدهای صنعتی محسوب میشود. این بیمه میتواند بخشی از هزینههای درمانی کارکنان را طبق شرایط بیمهنامه جبران کند و دسترسی آنها به خدمات درمانی مناسب را آسانتر سازد.
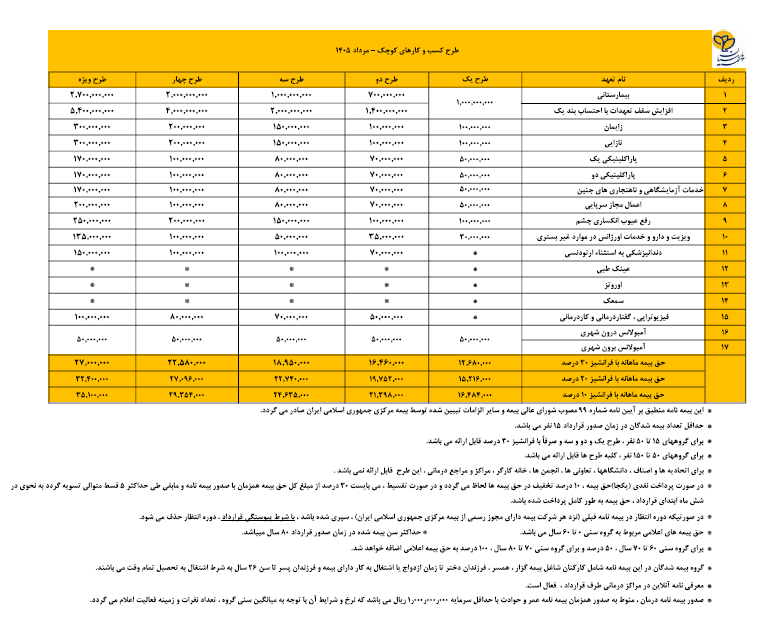
بیمه درمان تکمیلی ویژه صنایع و شرکتهای کوچک ۱۵ تا ۱۵۰ نفره برای مجموعههایی در نظر گرفته میشود که تعداد کارکنان آنها در این محدوده قرار دارد. شرکتهای تولیدی، کارخانهها، مجموعههای خدماتی، پیمانکاری، بازرگانی، فناوری و سایر کسبوکارها میتوانند برای کارکنان خود طرح درمان گروهی تهیه کنند.
در چنین طرحهایی، میزان تعهدات، نوع پوششها، سقف پرداخت خسارت، فرانشیز و سایر شرایط بر اساس قرارداد تعیین میشود. بنابراین، شرکت میتواند متناسب با نیاز کارکنان و بودجه خود، طرح مناسب را انتخاب کند.
بیمه درمان تکمیلی گروهی قراردادی است که برای پوشش هزینههای درمانی اعضای یک گروه، مانند کارکنان یک شرکت یا سازمان، با شرکت بیمه منعقد میشود.
بیمه پایه معمولاً بخشی از هزینههای درمان را پرداخت میکند. با این حال، در بسیاری از خدمات پزشکی ممکن است تمام هزینهها توسط بیمه پایه جبران نشود. در چنین شرایطی، بیمه درمان تکمیلی میتواند بخشی از هزینههای باقیمانده را طبق تعهدات قرارداد پرداخت کند.
به همین دلیل، داشتن بیمه درمان تکمیلی برای کارکنان میتواند مکمل مناسبی در کنار بیمه پایه باشد. این موضوع بهخصوص برای هزینههای سنگین مانند بستری، جراحی و برخی خدمات تخصصی اهمیت بیشتری پیدا میکند.
شرکتهای کوچک و متوسط معمولاً تعداد نیروی انسانی محدودی دارند. با وجود این، نیاز کارکنان آنها به خدمات درمانی تفاوتی با کارکنان شرکتهای بزرگ ندارد.
به همین دلیل، شرکتهایی با ۱۵ تا ۱۵۰ نفر پرسنل میتوانند با بررسی شرایط بیمه درمان گروهی، برای کارکنان خود پوشش درمانی مناسبی فراهم کنند.
برای مثال، یک شرکت با ۱۵ نفر کارمند ممکن است به دنبال یک طرح اقتصادی و کاربردی باشد. در مقابل، یک واحد صنعتی با ۱۰۰ یا ۱۵۰ نفر نیروی انسانی ممکن است به پوششهای گستردهتر و سقف تعهدات بالاتری نیاز داشته باشد.
در نتیجه، انتخاب طرح مناسب باید با توجه به تعداد کارکنان، میانگین سنی افراد، نوع فعالیت شرکت و پوششهای مورد نیاز انجام شود.
کارکنان بخش مهمی از سرمایه هر مجموعه هستند. بنابراین، توجه به سلامت و رفاه آنها میتواند در بلندمدت مزایای زیادی برای شرکت داشته باشد.
از یک سو، بیمه درمان تکمیلی میتواند بخشی از هزینههای درمانی کارکنان را کاهش دهد. از سوی دیگر، ارائه این خدمت بهعنوان یکی از مزایای رفاهی شرکت، میتواند رضایت کارکنان را افزایش دهد.
همچنین، در بازار کار رقابتی، مزایای رفاهی میتوانند در جذب نیروی متخصص نقش داشته باشند. کارکنان هنگام انتخاب محل کار تنها به حقوق توجه نمیکنند و خدماتی مانند بیمه تکمیلی، مزایای رفاهی و حمایتهای سازمانی نیز برای آنها اهمیت دارد.
بنابراین، بیمه درمان تکمیلی میتواند هم برای کارکنان و هم برای کارفرما یک مزیت قابل توجه باشد.
پوششهای بیمه درمان تکمیلی بر اساس نوع قرارداد متفاوت هستند. با این حال، شرکتها میتوانند با توجه به نیاز کارکنان، پوششهای مختلفی را در طرح بیمهای خود بررسی کنند.
یکی از مهمترین پوششهای بیمه درمان تکمیلی، جبران هزینههای بستری در بیمارستان است. بستری شدن ممکن است در اثر بیماری، حادثه یا نیاز به انجام عمل جراحی اتفاق بیفتد.
هزینه اتاق، خدمات بیمارستانی و برخی هزینههای مرتبط میتواند مبلغ قابل توجهی باشد. به همین دلیل، پوشش بستری یکی از بخشهای مهم بیمه درمان گروهی محسوب میشود.
انجام برخی عملهای جراحی هزینه زیادی دارد. در صورت وجود پوشش مربوطه، شرکت بیمه میتواند هزینه جراحی را تا سقف تعهدات بیمهنامه جبران کند.
البته شرایط پرداخت خسارت، سقف تعهد و نوع اعمال جراحی قابل پوشش باید در قرارداد بررسی شود.
بسیاری از بیماریها برای تشخیص نیازمند آزمایش و تصویربرداری هستند. خدماتی مانند آزمایشهای پزشکی، سونوگرافی، رادیولوژی، MRI و سایر خدمات تشخیصی میتوانند هزینههایی برای بیمار ایجاد کنند.
بنابراین، پوشش خدمات پاراکلینیکی نیز میتواند برای کارکنان کاربرد زیادی داشته باشد.
مراجعه به پزشک و تهیه دارو از هزینههای معمول درمانی هستند. بسته به نوع طرح انتخابی، ممکن است بخشی از هزینههای ویزیت و دارو نیز تحت پوشش قرار گیرد.
این نوع پوشش بهخصوص برای کارکنانی که در طول سال مراجعات پزشکی بیشتری دارند، اهمیت دارد.
هزینههای دندانپزشکی معمولاً یکی از دغدغههای خانوادهها محسوب میشود. در برخی طرحهای بیمه درمان تکمیلی، پوشش دندانپزشکی نیز ارائه میشود.
در صورت انتخاب این پوشش، هزینه خدمات قابل پرداخت بر اساس سقف تعهدات و شرایط قرارداد محاسبه خواهد شد.
در برخی طرحهای درمان تکمیلی گروهی، امکان استفاده از پوشش زایمان نیز وجود دارد. این پوشش میتواند بخشی از هزینههای مرتبط با زایمان را طبق شرایط بیمهنامه جبران کند.
با این حال، برای این پوشش معمولاً شرایط و دوره انتظار مشخصی وجود دارد. بنابراین، بهتر است شرکت و کارکنان پیش از خرید بیمهنامه از جزئیات آن اطلاع داشته باشند.
یکی از موضوعات مهم برای کارکنان، امکان استفاده اعضای خانواده از خدمات درمانی است. در بسیاری از قراردادهای گروهی، شرایطی برای تحت پوشش قرار گرفتن افراد خانواده کارکنان در نظر گرفته میشود.
در این حالت، همسر و فرزندان کارکنان نیز میتوانند در صورت رعایت شرایط قرارداد از پوششهای بیمهای استفاده کنند.
این موضوع ارزش بیمه درمان تکمیلی را برای کارکنان افزایش میدهد. در واقع، کارمند تنها برای خودش پوشش درمانی دریافت نمیکند؛ بلکه در صورت وجود شرایط لازم، خانواده او نیز از مزایای قرارداد بهرهمند میشوند.
کارخانهها و واحدهای صنعتی به دلیل نوع فعالیت، تعداد کارکنان و شرایط کاری، نیازهای متفاوتی دارند.
برای مثال، یک کارخانه ممکن است کارکنانی داشته باشد که در چند شیفت فعالیت میکنند. همچنین ممکن است بخشی از نیروها در محیط تولید و بخشی دیگر در واحدهای اداری مشغول باشند.
در چنین شرایطی، انتخاب بیمه درمان تکمیلی میتواند بهعنوان بخشی از برنامه رفاهی مجموعه مورد توجه قرار گیرد.
علاوه بر این، مدیران واحدهای صنعتی میتوانند هنگام انتخاب بیمهنامه، نیازهای واقعی کارکنان را بررسی کنند. سپس بر اساس بودجه شرکت و سطح پوشش مورد نظر، طرح مناسبتری انتخاب شود.
شرکتهای تولیدی معمولاً به نیروی انسانی متنوعی نیاز دارند. کارگران، کارشناسان، مهندسان، مدیران و نیروهای اداری ممکن است همگی در یک مجموعه فعالیت کنند.
بیمه درمان تکمیلی گروهی میتواند خدمات درمانی یکسان و مشخصی را برای اعضای گروه فراهم کند. به این ترتیب، کارکنان شرکت از یک مزیت رفاهی مشترک برخوردار میشوند.
همچنین، شرکت میتواند با توجه به تعداد کارکنان و بودجه مورد نظر، سقفهای مختلف تعهدات را بررسی کند.
شرکتهای پیمانکاری نیز میتوانند برای کارکنان خود از بیمه درمان تکمیلی گروهی استفاده کنند. نوع فعالیت این شرکتها ممکن است باعث شود کارکنان در پروژههای مختلف و محیطهای کاری متفاوت حضور داشته باشند.
در نتیجه، دسترسی به خدمات درمانی و حمایت مالی در برابر هزینههای پزشکی میتواند برای کارکنان اهمیت زیادی داشته باشد.
البته شرایط پذیرش گروه، تعداد افراد و ضوابط صدور بیمهنامه باید پیش از عقد قرارداد با شرکت بیمه بررسی شود.
نیاز به بیمه درمان تکمیلی فقط به کارخانهها و صنایع محدود نمیشود. شرکتهای خدماتی، دفاتر اداری، شرکتهای بازرگانی و مجموعههای فناوری نیز میتوانند برای کارکنان خود از این نوع بیمه استفاده کنند.
در این شرکتها نیز هزینههای درمانی میتواند برای کارکنان و خانوادههای آنها قابل توجه باشد. بنابراین، بیمه تکمیلی میتواند یکی از مزایای رفاهی کاربردی برای چنین مجموعههایی باشد.
بیمه درمان تکمیلی مزایای مختلفی برای کارکنان دارد. مهمترین مزیت، کاهش فشار مالی ناشی از برخی هزینههای پزشکی است.
علاوه بر آن، کارکنان میتوانند در صورت وجود پوششهای لازم، از خدمات درمانی متنوعتری استفاده کنند. پوشش بستری، جراحی، پاراکلینیک، دندانپزشکی و سایر خدمات میتواند نیازهای درمانی مختلفی را پوشش دهد.
از طرف دیگر، امکان استفاده اعضای خانواده از بیمه نیز میتواند ارزش این مزیت را بیشتر کند.
کارفرما نیز از ارائه بیمه درمان تکمیلی به کارکنان مزایایی دریافت میکند.
نخست اینکه بیمه تکمیلی میتواند بهعنوان یک مزیت رفاهی در نظر گرفته شود. دوم اینکه ارائه خدمات رفاهی مناسب ممکن است به افزایش رضایت کارکنان کمک کند.
همچنین، شرکتهایی که به رفاه کارکنان توجه بیشتری دارند، میتوانند در جذب نیروهای متخصص شرایط بهتری داشته باشند.
در نتیجه، بیمه درمان تکمیلی را میتوان بخشی از سیاستهای منابع انسانی و رفاهی شرکت دانست.
قیمت بیمه درمان تکمیلی گروهی برای تمام شرکتها یکسان نیست. عوامل مختلفی در تعیین حق بیمه نقش دارند.
تعداد کارکنان یکی از عوامل مهم است. علاوه بر آن، میانگین سنی اعضای گروه، نوع پوششها، سقف تعهدات، میزان فرانشیز و شرایط قرارداد نیز میتواند بر حق بیمه تأثیر بگذارد.
برای مثال، شرکتی که فقط پوششهای اصلی را انتخاب میکند، ممکن است حق بیمه متفاوتی نسبت به مجموعهای داشته باشد که پوششهای گستردهتری مانند دندانپزشکی و زایمان را نیز درخواست کرده است.
بنابراین، برای اعلام قیمت دقیق، بهتر است اطلاعات شرکت و نیازهای کارکنان بررسی شود.
یکی از پرسشهای مدیران شرکتهای کوچک این است که آیا خرید بیمه درمان تکمیلی برای تعداد محدودی از کارکنان بهصرفه است یا خیر.
پاسخ این پرسش به شرایط قرارداد و طرح انتخابی بستگی دارد. با این حال، شرکتهای کوچک نیز میتوانند با انتخاب پوششهای مورد نیاز و مدیریت سقف تعهدات، طرحی متناسب با بودجه خود تهیه کنند.
در واقع، هدف این نیست که شرکت بیشترین پوشش ممکن را خریداری کند. بلکه باید طرحی انتخاب شود که میان هزینه بیمه و نیاز واقعی کارکنان تعادل مناسبی ایجاد کند.
فرانشیز به بخشی از هزینه درمان گفته میشود که طبق شرایط بیمهنامه بر عهده بیمهشده قرار میگیرد.
میزان فرانشیز میتواند در طرحهای مختلف متفاوت باشد. به همین دلیل، هنگام مقایسه دو بیمهنامه نباید فقط قیمت حق بیمه را بررسی کرد.
گاهی یک طرح حق بیمه پایینتری دارد، اما فرانشیز آن بیشتر است. در مقابل، ممکن است طرح دیگری حق بیمه بیشتری داشته باشد ولی سهم پرداختی بیمهشده کمتر باشد.
بنابراین، بررسی همزمان قیمت، سقف تعهدات و فرانشیز برای انتخاب بیمه مناسب اهمیت زیادی دارد.
برخی از پوششهای درمانی دارای دوره انتظار هستند. منظور از دوره انتظار، مدت زمانی است که از شروع بیمهنامه باید سپری شود تا بیمهشده بتواند از یک پوشش مشخص استفاده کند.
این موضوع در بعضی از پوششها، مانند زایمان، اهمیت بیشتری دارد.
بنابراین، شرکتها و کارکنان باید پیش از خرید بیمهنامه، شرایط دوره انتظار را بررسی کنند. اطلاع از این موضوع باعث میشود انتظارات بیمهشده با تعهدات واقعی قرارداد هماهنگ باشد.
یکی دیگر از موارد مهم در انتخاب بیمه درمان تکمیلی، دسترسی به مراکز درمانی طرف قرارداد است.
هرچه شبکه مراکز درمانی گستردهتر باشد، استفاده کارکنان از خدمات بیمه میتواند آسانتر شود. بیمارستانها، مراکز تصویربرداری، آزمایشگاهها و سایر مراکز درمانی طرف قرارداد میتوانند نقش مهمی در تجربه بیمهشده داشته باشند.
به همین دلیل، پیشنهاد میشود شرکتها قبل از عقد قرارداد، فهرست مراکز درمانی قابل استفاده را بررسی کنند.
انتخاب بیمه درمان مناسب نیازمند بررسی چند عامل است. مهمترین موارد عبارتاند از:
۱. تعداد کارکنان: تعداد اعضای گروه در تعیین شرایط قرارداد اهمیت دارد.
۲. میانگین سنی: ترکیب سنی گروه میتواند در ارزیابی ریسک و شرایط بیمه تأثیرگذار باشد.
۳. سقف تعهدات: مشخص کنید بیمهگر در هر پوشش تا چه مبلغی مسئول پرداخت هزینه است.
۴. فرانشیز: سهم پرداختی بیمهشده را بررسی کنید.
۵. پوششهای مورد نیاز: مشخص کنید کارکنان بیشتر به چه خدماتی نیاز دارند.
۶. دوره انتظار: برای پوششهای دارای دوره انتظار، مدت آن را بررسی کنید.
۷. مراکز درمانی: تعداد و پراکندگی مراکز طرف قرارداد را در نظر بگیرید.
۸. شرایط اعضای خانواده: در صورت نیاز، امکان اضافه کردن افراد تحت تکفل کارکنان را بررسی کنید.
۹. نحوه پرداخت خسارت: فرآیند استفاده از خدمات و دریافت هزینهها را پیش از قرارداد بررسی کنید.
۱۰. خدمات پس از فروش: پشتیبانی و پاسخگویی مناسب نیز یکی از عوامل مهم در انتخاب بیمه است.
ممکن است چند شرکت بیمه طرحهای درمانی مختلفی ارائه کنند. در نگاه اول، قیمت پایینتر میتواند جذاب باشد؛ اما قیمت تنها یکی از معیارهای انتخاب است.
برای مقایسه صحیح باید سقف تعهدات، نوع خدمات، فرانشیز، دوره انتظار و شبکه مراکز درمانی را نیز بررسی کرد.
به این ترتیب، مدیر شرکت میتواند طرحی را انتخاب کند که علاوه بر هزینه مناسب، پاسخگوی نیازهای اصلی کارکنان باشد.
ارائه بیمه درمان تکمیلی میتواند نشاندهنده توجه شرکت به سلامت و رفاه کارکنان باشد. چنین مزیتی بهخصوص برای شرکتهای کوچک اهمیت دارد؛ زیرا مجموعههای کوچک برای جذب و حفظ نیروهای توانمند، به مزایای رفاهی مناسب نیاز دارند.
از طرف دیگر، کارکنان نیز در زمان استفاده از خدمات پزشکی، احساس امنیت مالی بیشتری خواهند داشت. در نتیجه، بیمه درمان تکمیلی میتواند برای هر دو طرف، یعنی کارفرما و کارکنان، ارزشمند باشد.
شرکتهای مختلفی میتوانند شرایط بیمه درمان گروهی را بررسی کنند. برای نمونه:
بنابراین، بیمه درمان تکمیلی فقط مخصوص سازمانهای بزرگ نیست. شرکتهای کوچک و متوسط نیز میتوانند با بررسی شرایط و ضوابط، برای کارکنان خود پوشش درمانی تهیه کنند.
هر مجموعه شرایط خاص خود را دارد. به همین دلیل، نمیتوان یک طرح مشخص را برای همه شرکتها بهترین گزینه دانست.
اگر شرکت یا واحد صنعتی شما بین ۱۵ تا ۱۵۰ نفر پرسنل دارد، میتوانید شرایط بیمه درمان تکمیلی گروهی را بررسی کنید. کارشناسان بیمه با دریافت اطلاعاتی مانند تعداد کارکنان، میانگین سنی، نوع فعالیت و پوششهای مورد نیاز، میتوانند گزینههای مناسب را بررسی کنند.
همچنین، امکان مقایسه سقف تعهدات و شرایط مختلف وجود دارد. به این ترتیب، شرکت میتواند قبل از تصمیمگیری، تصویر دقیقتری از هزینه و خدمات مورد نیاز خود داشته باشد.
برای دریافت مشاوره و استعلام بیمه درمان تکمیلی ویژه کارکنان شرکت خود، با کارشناسان ما تماس بگیرید. هدف ما این است که مجموعه شما بتواند با توجه به نیاز کارکنان و بودجه موجود، پوشش درمانی مناسبی انتخاب کند.
بیمه درمان تکمیلی گروهی یکی از خدمات رفاهی مهم برای شرکتها و صنایع است. این بیمه میتواند بخشی از هزینههای درمانی کارکنان را طبق شرایط قرارداد جبران کند و در زمان بیماری یا نیاز به خدمات پزشکی، فشار مالی آنها را کاهش دهد.
شرکتهای ۱۵ تا ۱۵۰ نفره نیز میتوانند با توجه به تعداد کارکنان، نوع فعالیت، بودجه و نیازهای درمانی خود، طرحهای مختلف بیمه درمان تکمیلی را بررسی کنند.
پوششهایی مانند بستری، جراحی، خدمات تشخیصی، پاراکلینیکی، ویزیت، دارو، دندانپزشکی و زایمان، بسته به شرایط قرارداد، میتوانند در بیمهنامه گنجانده شوند.
در نهایت، بهترین بیمه درمان تکمیلی الزاماً ارزانترین بیمه نیست. طرح مناسب باید تعادل خوبی میان قیمت، سقف تعهدات، پوششهای درمانی، فرانشیز و خدمات قابل استفاده ایجاد کند.
اگر مدیر یک شرکت کوچک یا واحد صنعتی هستید و تعداد کارکنان مجموعه شما بین ۱۵ تا ۱۵۰ نفر است، بررسی بیمه درمان تکمیلی میتواند یکی از اقدامات مناسب برای تقویت خدمات رفاهی کارکنان باشد.
برای آشنایی بیشتر با خدمات و محصولات بیمهای، میتوانید به سایت رسمی بیمه پارسیان مراجعه کنید.
شرایط استفاده از این بیمه شامل نوع پوشش، سقف تعهدات، فرانشیز و خدمات قابل ارائه است. بنابراین، پیش از خرید باید نیازهای درمانی و شرایط هر طرح بررسی شود.
بیمه درمان پارسیان یک پوشش تکمیلی برای جبران هزینههای درمانی است. این بیمه میتواند برای شرکتها، سازمانها، کارکنان و گروههای مختلف مورد استفاده قرار گیرد.
در این بیمهنامه، هزینههای درمانی تحت پوشش، طبق قرارداد و میزان تعهدات مشخص میشود. همچنین، نوع خدمات قابل استفاده به طرح انتخابی بیمهگذار بستگی دارد.
به طور کلی، هدف بیمه درمان تکمیلی کاهش فشار مالی ناشی از هزینههای درمان و ایجاد دسترسی بهتر به خدمات پزشکی است.
پوششهای بیمه درمان پارسیان بر اساس شرایط قرارداد تعیین میشوند. مهمترین خدمات قابل ارائه شامل موارد زیر است:
یکی از مهمترین پوششهای بیمه درمان تکمیلی، پرداخت بخشی از هزینههای بستری و اعمال جراحی است. این پوشش میتواند هزینههای بیمارستانی را طبق سقف تعهدات بیمهنامه جبران کند.
همچنین، برخی خدمات تشخیصی و پاراکلینیکی مانند آزمایشها، تصویربرداری و سایر خدمات پزشکی میتوانند در قرارداد بیمه درمان قرار گیرند.
در برخی طرحهای بیمه درمان تکمیلی، پوشش زایمان نیز ارائه میشود. البته شرایط استفاده از این پوشش مانند دوره انتظار و سقف تعهدات باید قبل از خرید بررسی شود.
علاوه بر پوششهای اصلی، امکان ارائه خدماتی مانند دندانپزشکی، عینک، لنز طبی و سمعک نیز در برخی قراردادها وجود دارد.
بیمه درمان گروهی یکی از خدمات مهم برای شرکتها و سازمانها است. کارفرمایان میتوانند برای کارکنان خود و در برخی شرایط اعضای خانواده آنها، پوشش درمان تکمیلی تهیه کنند.
از طرف دیگر، بیمه درمان گروهی باعث میشود کارکنان در زمان دریافت خدمات پزشکی، دغدغه کمتری بابت هزینههای درمان داشته باشند.
شرایط قراردادهای گروهی بر اساس تعداد افراد، نوع پوششها و میزان تعهدات تعیین میشود.
حق بیمه درمان پارسیان برای همه افراد و گروهها یکسان نیست. عوامل مختلفی در تعیین قیمت بیمه تأثیر دارند، از جمله:
بنابراین، برای دریافت قیمت دقیق باید اطلاعات مورد نیاز بررسی شود.
فرانشیز به بخشی از هزینه درمان گفته میشود که توسط بیمهشده پرداخت میشود.
برای مثال، اگر یک خدمت درمانی دارای فرانشیز باشد، شرکت بیمه طبق شرایط قرارداد بخشی از هزینه را پرداخت میکند و باقی مبلغ بر عهده بیمهشده خواهد بود.
به همین دلیل، بررسی میزان فرانشیز قبل از خرید بیمه درمان اهمیت زیادی دارد.
یکی از موضوعات مهم هنگام استفاده از بیمه درمان، دسترسی به مراکز درمانی مناسب است.
بیمهشدگان میتوانند طبق شرایط بیمهنامه از مراکز درمانی طرف قرارداد استفاده کنند. همچنین، در برخی شرایط امکان مراجعه به مراکز غیرطرف قرارداد و دریافت هزینه طبق مقررات بیمه وجود دارد.
امروزه دریافت خدمات بیمهای به صورت آنلاین، فرآیند خرید را سادهتر کرده است.
برای خرید آنلاین بیمه درمان پارسیان میتوانید درخواست خود را ثبت کنید تا کارشناسان شرکت خدمات بیمهای گسترش فروش فردا، نماینده حقوقی بیمه پارسیان، شرایط مورد نیاز را بررسی کنند.
پس از بررسی اطلاعات، مناسبترین شرایط بیمهای به شما اعلام خواهد شد.
بیمه درمان تکمیلی میتواند به مدیریت بهتر هزینههای پزشکی کمک کند. همچنین، با انتخاب پوشش مناسب، افراد و سازمانها میتوانند از خدمات درمانی مورد نیاز خود استفاده کنند.
مهمترین مزایای این بیمه عبارتاند از:
در نهایت، انتخاب بیمه درمان مناسب نیازمند بررسی دقیق پوششها، سقف تعهدات و شرایط قرارداد است.
برای دریافت مشاوره و خرید بیمه درمان پارسیان، میتوانید از طریق فرم درخواست آنلاین اقدام کنید.
کارشناسان شرکت خدمات بیمهای گسترش فروش فردا پس از دریافت اطلاعات، برای بررسی شرایط و ارائه راهنمایی لازم با شما تماس خواهند گرفت.
برای آشنایی بیشتر با خدمات و محصولات بیمهای، میتوانید به سایت رسمی بیمه پارسیان مراجعه کنید.
