

پوشش تمام خطر اموال
پوشش تمام خطر اموال چیست؟
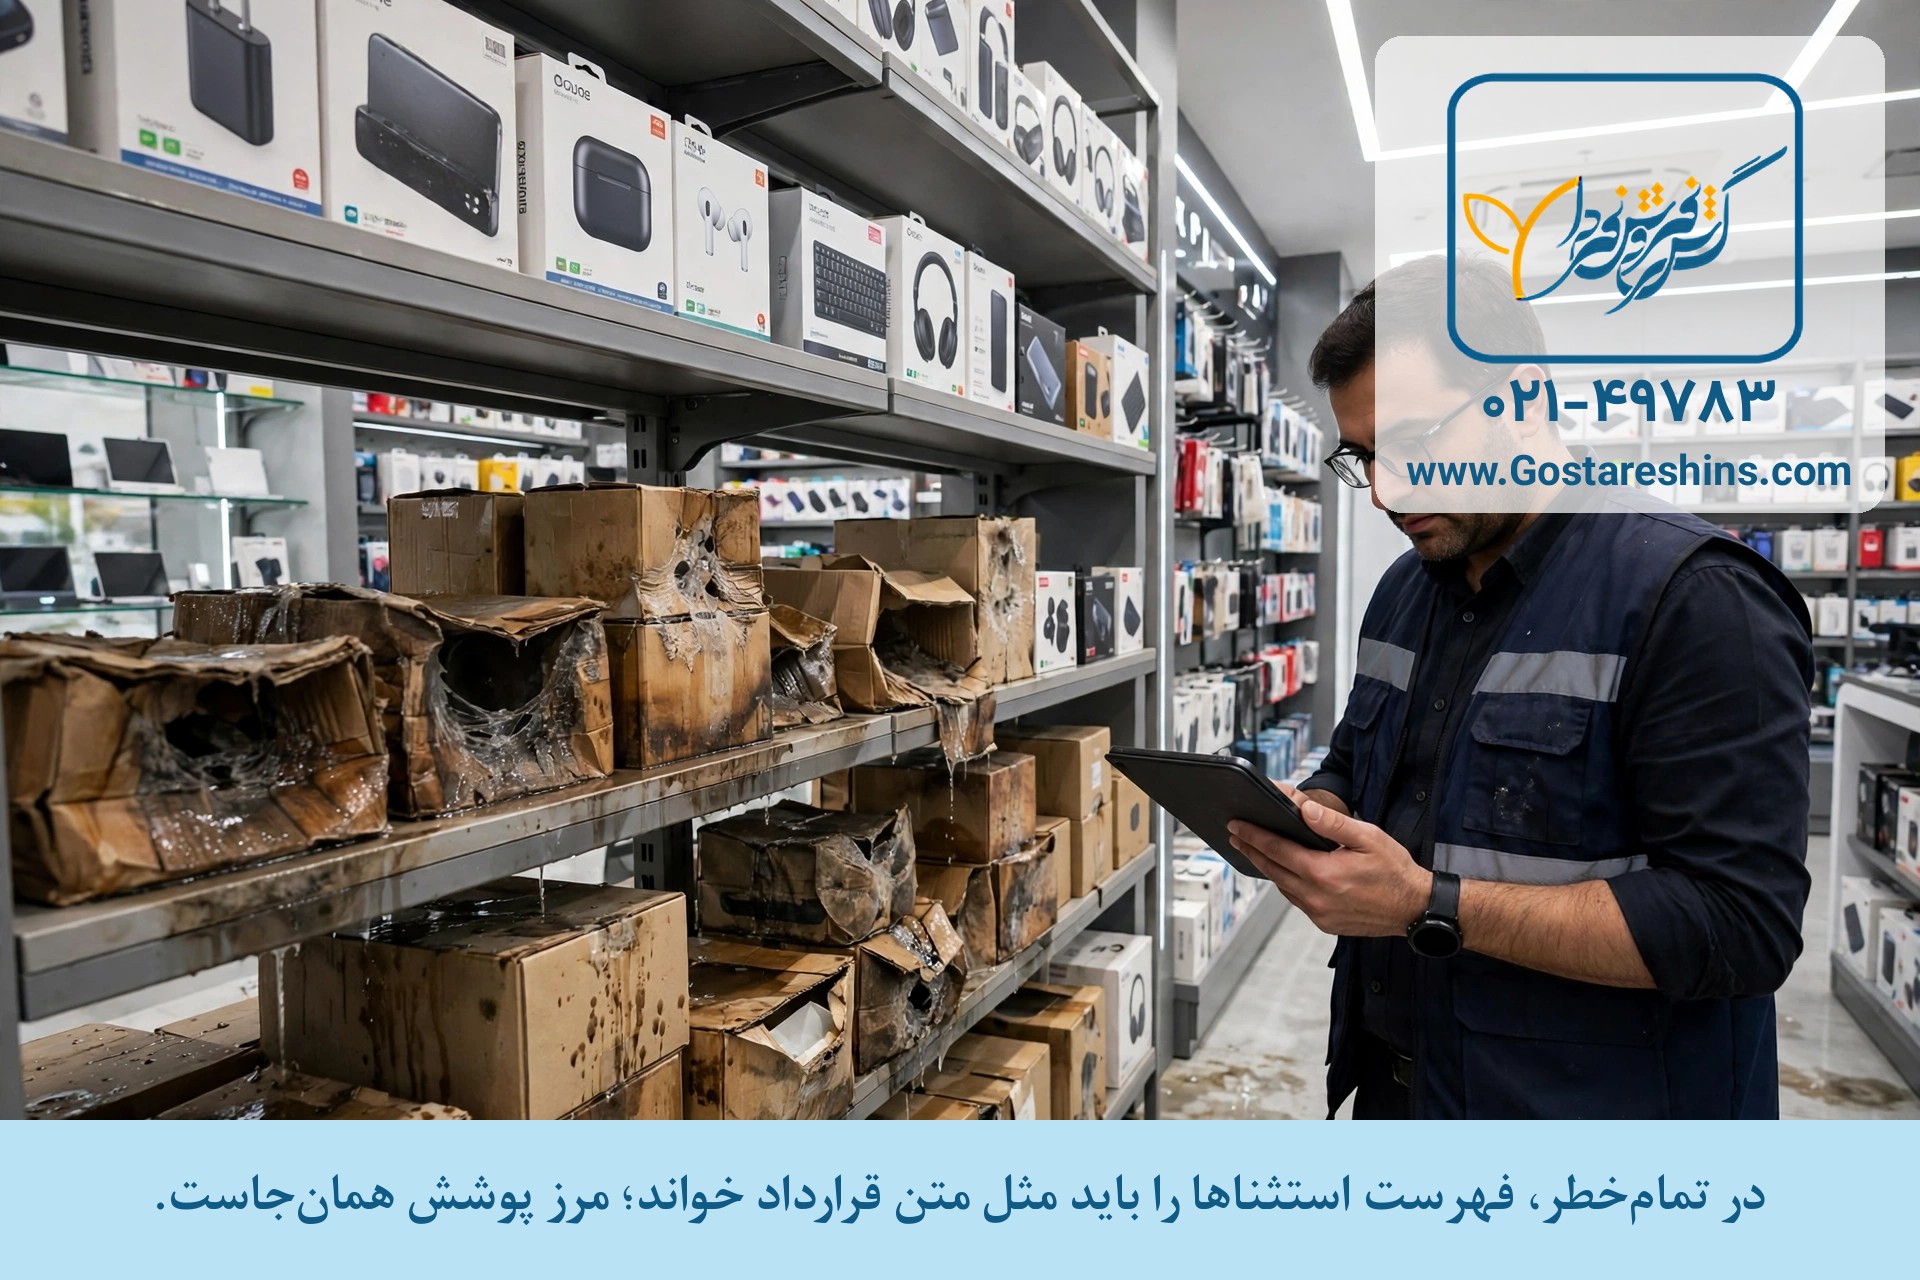
مدیر یک فروشگاه مدرن لوازم الکترونیک، بیمهنامهاش را با دقت خریده بود: آتشسوزی داشت، سرقت داشت، ترکیدگی لوله هم داشت. اما خسارتش از چیزی آمد که در هیچ فهرستی نبود؛ نشت آرامِ دستگاه تهویهٔ سقفی، شبانه سقف کاذب را خیس کرد و بخشی از سقف روی قفسههای کالا ریخت. بیمهنامههای معمولی آتشسوزی بر پایهٔ «خطرهای نامبرده» کار میکنند: فقط خسارتی جبران میشود که علتش صریحاً در فهرست پوششها آمده باشد. پوشش تمام خطر اموال برعکس فکر میکند: اصل بر این است که هر خسارت ناگهانی و اتفاقی به اموال بیمهشده جبران میشود، مگر آنکه در بخش استثناهای بیمهنامه صریحاً بیرون گذاشته شده باشد. شرایط عمومی بیمهنامههای آتشسوزی و چارچوب پوششهای آن زیر نظر بیمه مرکزی جمهوری اسلامی ایران تدوین میشود و تمامخطر هم از پوششهای گستردهٔ همین خانواده است که برای اموال باارزش و فعالیتهای پیچیدهتر انتخاب میشود.

فرق تمامخطر با بیمهنامهٔ معمولی دقیقاً کجاست؟
در بیمهنامهٔ معمولی، شما باید نشان دهید خسارت از یکی از خطرهای نامبرده آمده است؛ اگر علت در فهرست نباشد، خسارت بیرون میماند. در تمامخطر، فهرست برعکس خوانده میشود: فهرست «استثناها» مرز را مشخص میکند. استثناهای رایج در چنین پوششهایی معمولاً خسارت عمدی، استهلاک و فرسودگی تدریجی، عیب ذاتی خود کالا و جنگ است؛ یعنی اتفاقی که آرامآرام و قابل پیشبینی رخ دهد، «حادثه» حساب نمیشود. از آن طرف، نگهداری درست و استاندارد تجهیزات هم در سرنوشت خسارت اثر دارد؛ سازمان ملی استاندارد ایران مرجع استانداردهای ایمنی و نگهداری تجهیزات و تأسیسات است و رعایت همین استانداردها هم احتمال حادثه را کم میکند و هم روز خسارت، پرونده را تمیز نگه میدارد.
این پوشش چه خسارتهایی را جبران میکند؟
هر خسارت ناگهانی و پیشبینینشده به ساختمان و اموال بیمهشده — از آتش و آبگرفتگی تا ضربه و سقوط اجسام — به شرط آنکه در استثناهای بیمهنامه نیامده باشد. همین «به شرط» قلب ماجراست: دو بیمهنامهٔ تمامخطر با دو متن استثنای متفاوت، در عمل دو پوشش متفاوتاند. خسارتهای تدریجی، مثل نمکشیدن آرام دیوار در چند ماه، معمولاً حادثه حساب نمیشوند و بیرون میمانند.
قیمت پوشش تمام خطر اموال به چه عواملی بستگی دارد؟
- ارزش کل ساختمان و اموالی که بیمه میشود؛ مبنای اصلی قیمت؛
- نوع فعالیت و تنوع خطرهای محل؛ هرچه فعالیت پیچیدهتر، ارزیابی دقیقتر؛
- فرانشیز و سقفی که انتخاب میکنید؛ فرانشیز یعنی بخشی از هر خسارت که بر عهدهٔ خودتان میماند؛
- سیستمهای حفاظتی و ایمنی محل؛ اعلام حریق، نگهبانی و استاندارد تأسیسات.
نکتهٔ مهم این است که تمامخطر چون دامنهٔ بازی دارد، معمولاً از بیمهنامهٔ پایه پرهزینهتر است و صدور آن اغلب با بازدید و ارزیابی دقیقتر همراه میشود. این هزینهٔ اضافه در برابر خسارتی معنا دارد که در بیمهنامهٔ معمولی اصلاً اسمش نیست.
با تمامخطر، دیگر پوشش جداگانه لازم ندارم؟ نه لزوماً. بعضی خطرها — مثلاً زلزله یا مسئولیت مالی در برابر همسایهها — ممکن است در متن استثناها باشند یا سقف جداگانه بخواهند. تمامخطر جای خواندن بیمهنامه را نمیگیرد؛ فقط جهت فهرست را عوض میکند. پیش از امضا، استثناها را خطبهخط با خطرهای واقعی محلتان تطبیق دهید.
یک نکتهٔ عملی: فهرست اموال و ارزش روز آنها را دقیق و مستند نگه دارید؛ عکس، فاکتور خرید و فهرست موجودی بهروز. در تمامخطر هم، پرداخت بر پایهٔ ارزش اثباتشده است و روزی که خسارت بیاید، فرصت ساختن این اسناد گذشته است.
یک تفاوت مهم را هم بدانید: «تمامخطر» یعنی «همهٔ خطرها به جز استثناها»، نه «هر خسارتی در هر شرایطی». اگر خسارتی از استهلاک، عیب ذاتی کالا یا عمل عمدی بیاید، اسم بزرگ این پوشش هم آن را جبران نمیکند.
خرید و مشاوره بیمه تمام خطر اموال
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر