

پوشش هزینه های پزشکی
پوشش هزینه های پزشکی چیست؟
در یک آشپزخانهٔ صنعتی مدرن، شعلهٔ ناگهانی اجاق فقط چند ثانیه طول کشید؛ نه آتشی به ساختمان رسید و نه کالایی سوخت. اما دست و صورت آشپز جوان دچار سوختگی شد و از همان شب، یک صورتحساب دیگر شروع شد: اورژانس، بستری در بخش سوختگی، پانسمانهای تخصصی و هفتهها رفتوآمد برای درمان. پوشش هزینه های پزشکی، پوشش اضافی بیمهنامهٔ آتشسوزی است که هزینهٔ درمان افرادی را که در اثر خطرهای بیمهشده در محل آسیب میبینند، تا سقف تعیینشده در بیمهنامه جبران میکند؛ شایعترینش هم درمان سوختگی است، اما شکستگی و آسیب هنگام فرار از آتش یا انفجار هم میتواند زیر همین پوشش بیاید. شرایط عمومی بیمهنامههای آتشسوزی و پوششهای اضافی آن زیر نظر بیمه مرکزی جمهوری اسلامی ایران تدوین میشود و پوشش هزینههای پزشکی هم از پوششهای اضافی همین بیمهنامه است.

چرا درمان سوختگی اینقدر پرهزینه میشود؟
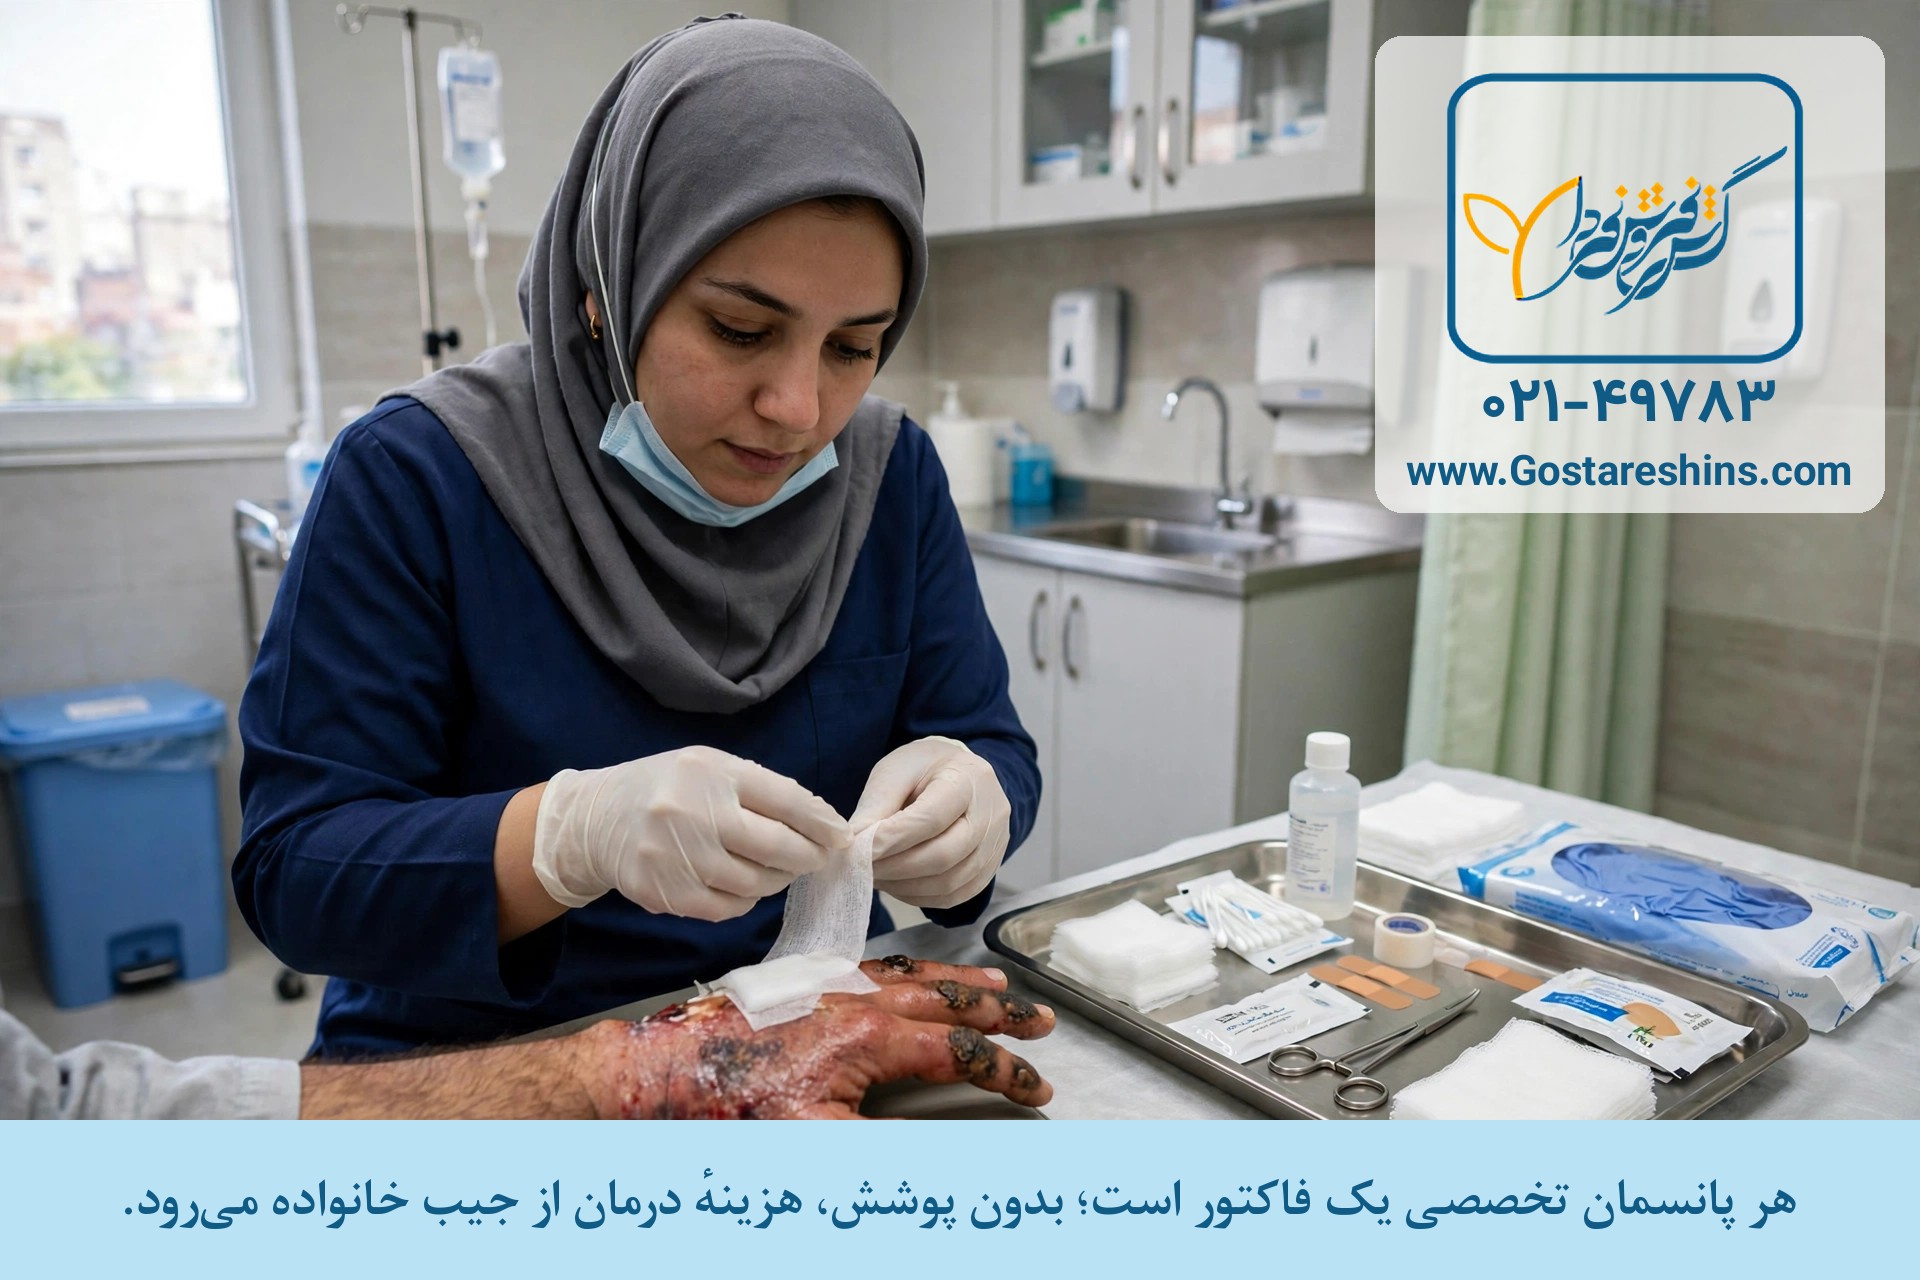
سوختگی مثل یک بریدگی ساده نیست که با یک مراجعه تمام شود. درمانش معمولاً چند مرحله دارد: مراقبت و بستری در بخش تخصصی، پانسمانهای گران و تعویض مکرر آنها، گاهی جراحی ترمیمی و پیوند پوست، و بعد فیزیوتراپی و توانبخشی تا عضو دوباره کار کند. هر مرحله فاکتور جدا دارد و مجموعشان برای خانوادهای که همزمان درآمدش هم مختل شده، سنگین است. در پژوهشهای پژوهشکده بیمه دربارهٔ هزینههای پنهان حادثههای آتشسوزی، هزینهٔ درمان آسیبدیدگان از اقلامی شمرده میشود که در برآوردهای اولیهٔ صاحبان کسبوکار معمولاً دیده نمیشود، در حالی که در عمل میتواند از خسارت مالی همان حادثه بیشتر شود.
این پوشش چه خسارتهایی را جبران میکند؟
هزینههای درمانیِ مرتبط با همان حادثه، تا سقف بیمهنامه: هزینهٔ اورژانس و بستری، جراحی و اتاق عمل، دارو و پانسمان، و در ادامه فیزیوتراپی و توانبخشیِ تجویزشده برای همان آسیب. مبنا، مدارک پزشکی و فاکتورهای رسمی است و پرداخت بعد از بررسی کارشناس انجام میشود. درمان بیماریهای نامربوط به حادثه یا هزینههایی که پیش از حادثه وجود داشتهاند، موضوع این پوشش نیست.
قیمت پوشش هزینه های پزشکی به چه عواملی بستگی دارد؟
- سقف تعهدی که برای هر نفر و هر حادثه انتخاب میکنید؛
- تعداد افرادی که در محل حضور دارند و زیر پوشش قرار میگیرند؛
- نوع فعالیت و احتمال آسیب جانی؛ آشپزخانهٔ صنعتی و کارگاه با انبار کمرفتوآمد فرق دارد؛
- پوششهای پایهای که روی همان بیمهنامهٔ آتشسوزی دارید.
نکتهٔ مهم این است که سقف این پوشش را با هزینهٔ واقعی درمان بسنجید، نه با حدس. یک بستریِ چندروزه در بخش سوختگی بهتنهایی میتواند از سقفهای نمادین بیشتر شود؛ سقفی که روز حادثه نصف راه درمان تمام شود، پوشش نیست، تسکین موقت است.
هزینهٔ درمان را اول خودمان میدهیم یا بیمه مستقیم حساب میکند؟ در بیشتر موارد، هزینه را اول خودتان میپردازید و بعد با ارائهٔ فاکتورهای رسمی، گزارش اورژانس و مدارک پزشکی، از بیمه بازپس میگیرید. پس از همان ساعت اول حادثه، همهٔ اسناد درمان را نگه دارید؛ فاکتور گمشده یعنی هزینهای که اثباتش سخت میشود.
یک نکتهٔ عملی: حادثه را در اولین فرصت به بیمه اعلام کنید و پیش از ترخیص، از بیمارستان ریز کامل هزینهها و خلاصهٔ پروندهٔ پزشکی را بگیرید. پروندهٔ خسارت درمانی با سند کامل، هم سریعتر رسیدگی میشود و هم کمتر بین شما و کارشناس رفتوبرگشت پیدا میکند.
یک تفاوت مهم را هم بدانید: این پوشش «هزینهٔ درمان» را میدهد، نه غرامت ثابت را. اگر آسیب به نقص عضو دائم یا فوت برسد، آن بخش موضوع پوشش جداگانهٔ فوت و نقص عضو است؛ این دو پوشش کنار هم کامل میشوند، نه به جای هم.
خرید و مشاوره بیمه هزینه های پزشکی
اگر برای انتخاب پوشش مناسب یا برآورد هزینه سؤالی دارید، همکاران ما در نمایندگی بیمه پارسیان گسترش فروش فردا راهنماییتان میکنند. کافی است در صفحه اصلی سایت گسترش فروش فردا گفتوگو با کارشناس هوشمند را آغاز کنید و درخواستتان را ثبت کنید، یا با شماره ۰۲۱-۴۹۷۸۳ تماس بگیرید تا شرایط، پوششها و مدارک لازم را دقیق و بدون حدس برایتان توضیح دهیم. برای آشنایی کامل با این شاخه، صفحهٔ معرفی بیمه آتشسوزی را ببینید.

نظرات
نوشتن نظر