نمایندگی بیمه پارسیان — گسترش فروش فردا (سهامی خاص) ارتباط با مشتریان: ۰۲۱-۴۹۷۸۳
گسترش فروش فردا بیمه پارسیان
جستجو
مشاوره رایگان بیمه
سوالی داری؟ با چت زنده بپرس
شروع گفتگو
خانه خرید آنلاین مقالات ورود / ثبت‌نام
استعلام و خرید از بیمه پارسیان
یک کلیک تا تجربه‌ای متفاوت مبتنی بر هوش مصنوعی

برچسب : بیمه حوادث اشخاص

بیمه حوادث اشخاص

ChatGPT Image Sep 12 2026 04 06 28 PM 300x200 - بیمه حوادث اشخاص

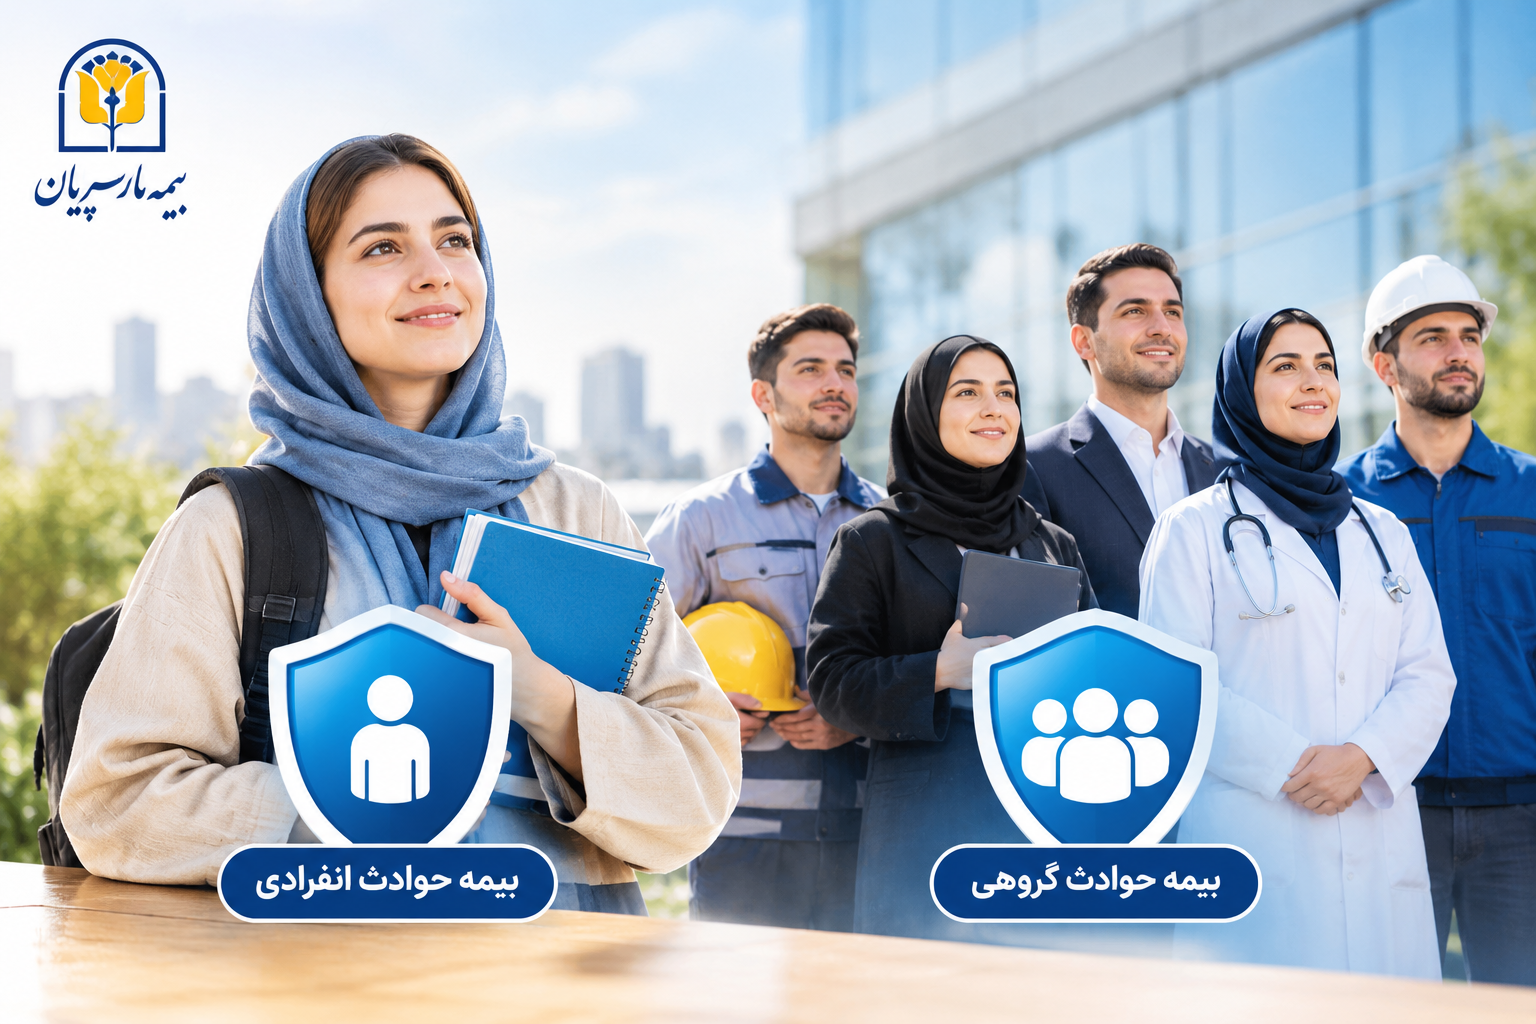
بیمه حوادث اشخاص؛ پوشش انفرادی و گروهی

بیمه حوادث اشخاص یکی از انواع بیمه‌های حوادث است که با هدف جبران خسارت‌های ناشی از حوادث برای افراد ارائه می‌شود. این بیمه می‌تواند به صورت انفرادی یا گروهی تهیه شود و نوع پوشش، میزان تعهدات و شرایط آن بر اساس مفاد بیمه‌نامه تعیین می‌شود.

در بیمه حوادث انفرادی، شخص مشخصی به عنوان بیمه‌شده تعیین می‌شود و اطلاعات او در فرم پیشنهاد بیمه ثبت می‌شود. در مقابل، در بیمه حوادث گروهی، تعدادی از افراد تحت یک قرارداد بیمه قرار می‌گیرند و مشخصات بیمه‌شدگان در فهرست مربوط به بیمه‌نامه درج می‌شود.

بیمه حوادث اشخاص چیست؟

بیمه حوادث اشخاص برای حمایت مالی از بیمه‌شده در برابر پیامدهای ناشی از حوادث طراحی شده است. حادثه می‌تواند در شرایط مختلفی اتفاق بیفتد و موجب هزینه‌های درمانی یا خسارت‌های دیگری برای فرد شود.

با داشتن این پوشش، بیمه‌گر در حدود تعهدات بیمه‌نامه، خسارت‌های مورد توافق را جبران می‌کند. بنابراین، هنگام انتخاب بیمه‌نامه باید به میزان سرمایه، نوع پوشش‌ها، مدت بیمه و استثنائات توجه داشت.

بیمه حوادث انفرادی

در بیمه حوادث انفرادی، یک شخص مشخص به عنوان بیمه‌شده معرفی می‌شود. مشخصات فرد در فرم پیشنهاد بیمه درج شده و بیمه‌نامه بر اساس اطلاعات ارائه‌شده صادر می‌شود.

در بسیاری از موارد، بیمه‌گذار و بیمه‌شده یک نفر هستند. با این حال، امکان دارد شخصی بیمه‌نامه را برای فرد دیگری تهیه کند. شرایط دقیق این موضوع به مقررات و مفاد بیمه‌نامه بستگی دارد.

بیمه حوادث انفرادی می‌تواند برای افرادی مناسب باشد که قصد دارند به صورت مستقل برای خود پوشش حوادث تهیه کنند.

بیمه حوادث گروهی

در بیمه حوادث گروهی، تعداد مشخصی از افراد تحت یک قرارداد قرار می‌گیرند. بیمه‌گذار معمولاً یک سازمان، شرکت، مؤسسه یا مجموعه‌ای است که اعضای گروه را برای دریافت پوشش بیمه‌ای معرفی می‌کند.

مشخصات بیمه‌شدگان در فهرستی درج می‌شود و تغییرات اعضای گروه نیز می‌تواند مطابق شرایط قرارداد و از طریق صدور الحاقیه انجام شود.

این نوع بیمه برای مجموعه‌هایی که قصد دارند کارکنان یا اعضای خود را به صورت گروهی تحت پوشش حوادث قرار دهند، کاربرد بیشتری دارد.

تفاوت بیمه حوادث انفرادی و گروهی

مهم‌ترین تفاوت این دو نوع بیمه در نحوه تعیین بیمه‌شدگان است.

ویژگی بیمه حوادث انفرادی بیمه حوادث گروهی
تعداد بیمه‌شدگان یک فرد مشخص چند نفر
نحوه معرفی اطلاعات فرد در پیشنهاد بیمه ثبت می‌شود مشخصات افراد در فهرست گروه درج می‌شود
بیمه‌گذار معمولاً خود فرد معمولاً شرکت یا سازمان
تغییر افراد بر اساس شرایط بیمه‌نامه معمولاً از طریق فهرست و الحاقیه
کاربرد پوشش شخصی پوشش کارکنان و اعضای گروه

پوشش‌های بیمه حوادث اشخاص

پوشش‌های بیمه حوادث به نوع بیمه‌نامه و شرایط قرارداد بستگی دارند. از جمله تعهداتی که ممکن است در بیمه‌نامه حوادث وجود داشته باشد می‌توان به موارد زیر اشاره کرد:

فوت ناشی از حادثه

در صورت فوت بیمه‌شده بر اثر حادثه و با رعایت شرایط بیمه‌نامه، سرمایه تعیین‌شده طبق قرارداد به ذی‌نفعان پرداخت می‌شود.

نقص عضو یا ازکارافتادگی دائم

اگر حادثه موجب نقص عضو یا ازکارافتادگی دائم بیمه‌شده شود، غرامت مربوط به میزان آسیب طبق شرایط بیمه‌نامه محاسبه و پرداخت خواهد شد.

هزینه‌های پزشکی ناشی از حادثه

برخی بیمه‌نامه‌های حوادث، هزینه‌های پزشکی ناشی از حادثه را نیز تا سقف تعهدات مشخص تحت پوشش قرار می‌دهند.

نوع و میزان هر یک از این تعهدات باید هنگام تهیه بیمه‌نامه بررسی شود.

بیمه حوادث گروهی برای شرکت‌ها

یکی از کاربردهای مهم بیمه حوادث اشخاص، ارائه پوشش گروهی به کارکنان شرکت‌ها و سازمان‌ها است.

یک مجموعه می‌تواند با تهیه بیمه حوادث گروهی، کارکنان خود را طبق شرایط قرارداد تحت پوشش قرار دهد. این روش علاوه بر ایجاد حمایت مالی برای کارکنان، می‌تواند بخشی از نگرانی‌های سازمان درباره پیامدهای مالی حوادث را کاهش دهد.

در قراردادهای گروهی، تعداد افراد و مشخصات آنها اهمیت زیادی دارد. به همین دلیل، هرگونه تغییر در فهرست بیمه‌شدگان باید با دقت و طبق فرآیند تعیین‌شده توسط بیمه‌گر انجام شود.

پرداخت حق بیمه در بیمه حوادث گروهی

نحوه پرداخت حق بیمه در قراردادهای گروهی بر اساس توافق میان بیمه‌گذار و بیمه‌گر تعیین می‌شود. در برخی قراردادها، حق بیمه می‌تواند به صورت اقساطی پرداخت شود.

شرایط پرداخت، مبلغ حق بیمه و زمان‌بندی اقساط باید در قرارداد و بیمه‌نامه مشخص شود.

الحاقیه در بیمه حوادث گروهی

یکی از موضوعات مهم در بیمه حوادث گروهی، تغییر فهرست بیمه‌شدگان است. ممکن است در طول مدت قرارداد، افرادی به مجموعه اضافه یا از آن خارج شوند.

این تغییرات معمولاً با صدور الحاقیه یا انجام فرآیند تعیین‌شده در قرارداد ثبت می‌شود. بنابراین، بیمه‌گذار باید اطلاعات بیمه‌شدگان را به‌صورت دقیق و به‌روز نگهداری کند.

هنگام خرید بیمه حوادث اشخاص به چه نکاتی توجه کنیم؟

قبل از انتخاب بیمه‌نامه، بهتر است موارد زیر بررسی شود:

  • میزان سرمایه فوت ناشی از حادثه
  • شرایط پرداخت غرامت نقص عضو
  • سقف هزینه‌های پزشکی
  • مدت اعتبار بیمه‌نامه
  • نوع حوادث تحت پوشش
  • استثنائات بیمه‌نامه
  • شرایط اعلام و دریافت خسارت
  • نحوه پرداخت حق بیمه
  • شرایط تغییر یا اضافه و حذف بیمه‌شدگان در قراردادهای گروهی

مقایسه این موارد به انتخاب پوشش مناسب‌تر کمک می‌کند.

جمع‌بندی

بیمه حوادث اشخاص می‌تواند به صورت انفرادی یا گروهی تهیه شود و برای جبران بخشی از خسارت‌های ناشی از حوادث کاربرد دارد. در نوع انفرادی، یک فرد مشخص تحت پوشش قرار می‌گیرد. در نوع گروهی نیز چند نفر بر اساس یک قرارداد و فهرست مشخص بیمه می‌شوند.

با توجه به تفاوت شرایط بیمه‌نامه‌ها، بهتر است پیش از خرید، پوشش‌ها، سقف تعهدات، استثنائات و نحوه پرداخت خسارت به دقت بررسی شود.

برای خرید آنلاین

بیمه نامه حوادث اشخاص

کلیک کنید

برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه حوادث تمام اوقات زندگی

ChatGPT Image Sep 13 2026 10 39 43 AM 300x200 - بیمه حوادث تمام اوقات زندگی

بیمه حوادث تمام اوقات زندگی

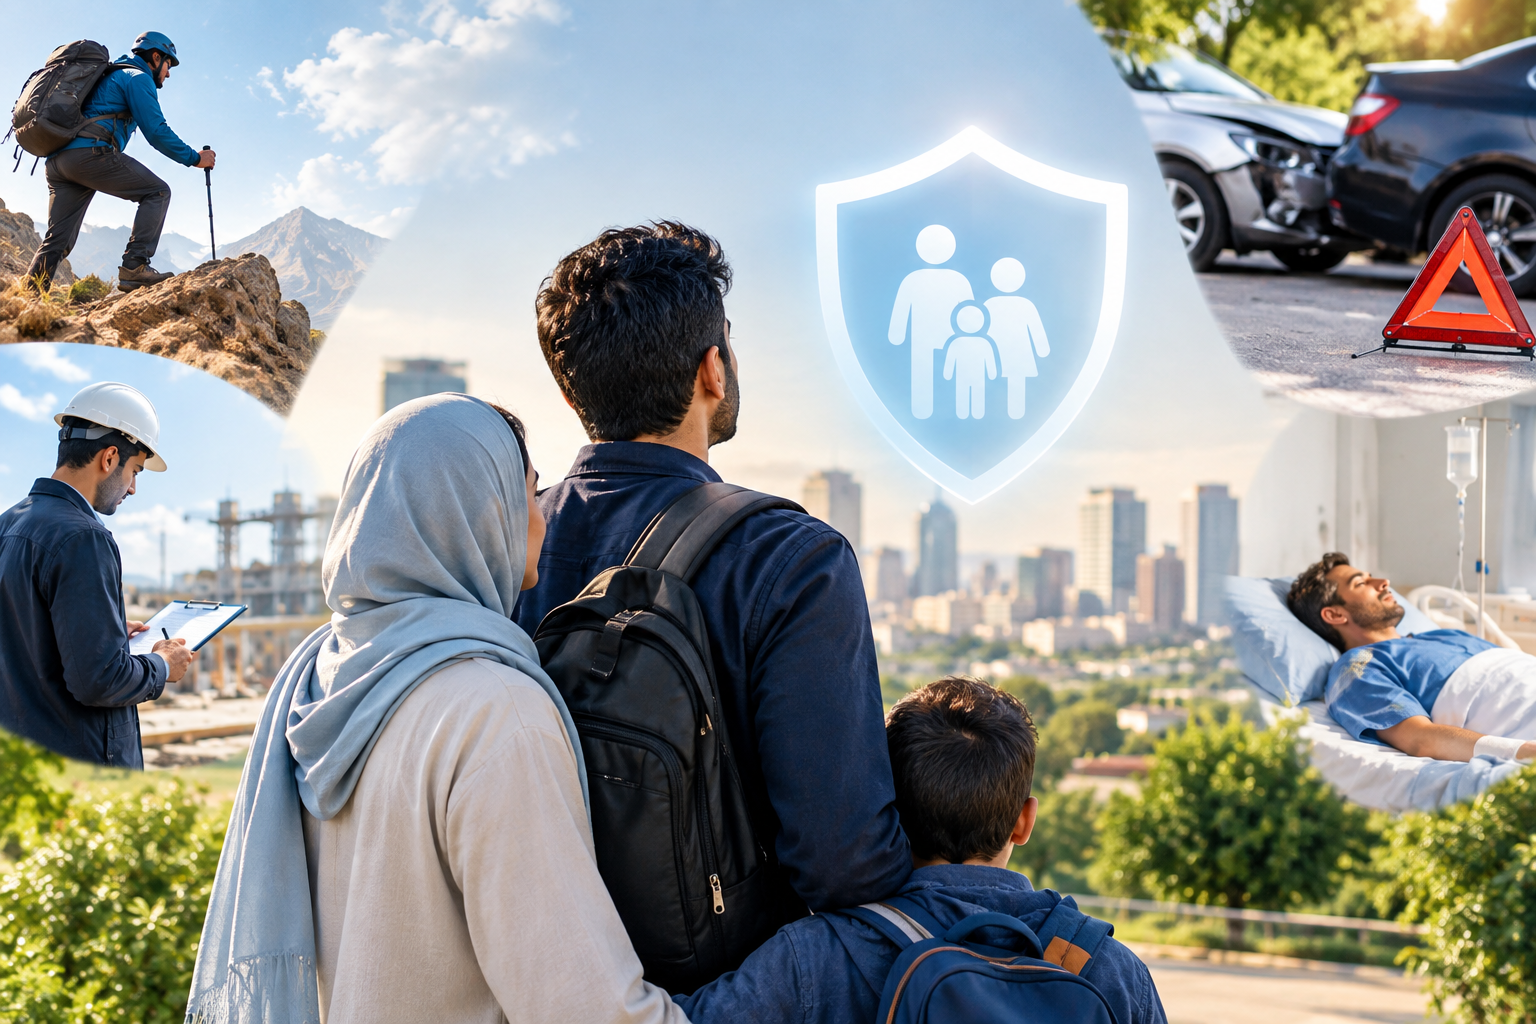
بیمه حوادث تمام اوقات زندگی یکی از انواع بیمه حوادث اشخاص است که می‌تواند فرد را در برابر حوادث در طول شبانه‌روز تحت پوشش قرار دهد. در این نوع بیمه، پوشش می‌تواند فعالیت‌های شغلی، حرفه‌ای و زندگی شخصی را دربر بگیرد؛ البته حدود تعهدات به شرایط بیمه‌نامه بستگی دارد.

بیمه حوادث تمام اوقات زندگی چیست؟

در بیمه حوادث تمام اوقات، بیمه‌شده می‌تواند در مدت اعتبار بیمه‌نامه، در تمام ساعات شبانه‌روز از پوشش بیمه‌ای برخوردار باشد. بنابراین پوشش فقط به محل کار یا ساعات کاری محدود نمی‌شود.

به این ترتیب، حادثه ممکن است در محل کار، منزل، هنگام رفت‌وآمد یا در زمان انجام فعالیت‌های روزمره اتفاق بیفتد. در صورت مشمول بودن حادثه و وجود پوشش مربوط در بیمه‌نامه، بیمه‌گر طبق تعهدات قرارداد خسارت را پرداخت می‌کند.

پوشش‌های بیمه حوادث تمام اوقات

پوشش‌های این بیمه می‌تواند با توجه به طرح انتخابی متفاوت باشد. مهم‌ترین موارد قابل پوشش عبارت‌اند از:

  • فوت ناشی از حادثه
  • نقص عضو و ازکارافتادگی دائم ناشی از حادثه
  • هزینه‌های پزشکی ناشی از حادثه
  • ازکارافتادگی موقت، در صورت پیش‌بینی در بیمه‌نامه
  • برخی پوشش‌های اضافی با توافق بیمه‌گر

پوشش فوت و نقص عضو معمولاً از پوشش‌های اصلی بیمه حوادث محسوب می‌شوند. سایر موارد مانند هزینه پزشکی یا ازکارافتادگی موقت می‌توانند به عنوان پوشش‌های تبعی و تکمیلی ارائه شوند.

تفاوت بیمه حوادث تمام اوقات با بیمه حوادث شغلی

در بیمه حوادث شغلی، محدوده پوشش می‌تواند به فعالیت کاری و شرایط مشخص شغلی محدود شود. اما در بیمه حوادث تمام اوقات، هدف این است که بیمه‌شده در ساعات مختلف شبانه‌روز و در فعالیت‌های معمول زندگی نیز تحت پوشش قرار داشته باشد.

به همین دلیل، این نوع پوشش برای افرادی که علاوه بر کار، در طول روز فعالیت‌های مختلفی دارند می‌تواند گزینه مناسبی باشد.

چه افرادی می‌توانند از این بیمه استفاده کنند؟

افراد مختلف می‌توانند با توجه به شرایط و ضوابط شرکت بیمه برای دریافت این نوع پوشش اقدام کنند. برای مثال:

  • کارکنان و شاغلان
  • صاحبان مشاغل آزاد
  • مدیران و صاحبان کسب‌وکار
  • افراد دارای فعالیت‌های حرفه‌ای
  • افرادی که پوشش حوادث شبانه‌روزی می‌خواهند
  • اشخاصی که در کنار فعالیت شغلی، به سفر یا فعالیت‌های ورزشی می‌پردازند

البته نوع فعالیت و میزان ریسک شغلی یا حرفه‌ای می‌تواند در تعیین شرایط و حق بیمه مؤثر باشد.

آیا همه حوادث تحت پوشش هستند؟

خیر. داشتن بیمه حوادث به معنی پوشش تمام اتفاقات بدون استثنا نیست. شرایط عمومی و خصوصی بیمه‌نامه، پوشش‌ها و استثناها را مشخص می‌کنند.

برای نمونه، برخی فعالیت‌های پرخطر ممکن است نیاز به اعلام قبلی و پرداخت حق بیمه اضافی داشته باشند. بنابراین بهتر است پیش از خرید بیمه‌نامه، شرایط مربوط به شغل، ورزش، سفر و سایر فعالیت‌های مورد نظر بررسی شود.

هنگام خرید بیمه حوادث تمام اوقات به چه نکاتی توجه کنیم؟

پیش از انتخاب بیمه‌نامه بهتر است چند موضوع را بررسی کنید:

  1. میزان سرمایه فوت و نقص عضو را مشخص کنید.
  2. سقف هزینه‌های پزشکی را بررسی کنید.
  3. شرایط مربوط به ازکارافتادگی موقت را بخوانید.
  4. استثناهای بیمه‌نامه را بررسی کنید.
  5. فعالیت‌های شغلی و ورزشی خود را به بیمه‌گر اعلام کنید.
  6. محدوده زمانی و مکانی پوشش را بررسی کنید.
  7. شرایط پرداخت حق بیمه و مدت اعتبار بیمه‌نامه را در نظر بگیرید.

جمع‌بندی

بیمه حوادث تمام اوقات زندگی برای افرادی طراحی شده است که می‌خواهند پوشش حوادث آنها فقط به ساعات کاری یا یک محل مشخص محدود نباشد. این بیمه می‌تواند در برابر پیامدهایی مانند فوت، نقص عضو، ازکارافتادگی و هزینه‌های پزشکی ناشی از حوادث، طبق شرایط بیمه‌نامه تعهد ایجاد کند.

بنابراین، هنگام انتخاب این بیمه بهتر است فقط به مبلغ حق بیمه توجه نکنید. میزان سرمایه، نوع پوشش‌ها، استثناها و شرایط فعالیت‌های شغلی و روزمره را نیز بررسی کنید.

برای خرید آنلاین

بیمه نامه حوادث انفرادی 

کلیک کنید

برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه حوادث کار

ChatGPT Image Sep 13 2026 10 45 41 AM 300x169 - بیمه حوادث کار

بیمه حوادث کار


نوع پوشش و میزان تعهد بیمه‌گر به شرایط بیمه‌نامه بستگی دارد. به همین دلیل، هنگام انتخاب بیمه باید سرمایه بیمه، پوشش‌های مورد نیاز و استثناهای قرارداد به دقت بررسی شود.

پوشش‌های بیمه حوادث کار

پوشش‌های بیمه حوادث می‌توانند بر اساس طرح انتخابی متفاوت باشند. مهم‌ترین پوشش‌ها عبارت‌اند از:

  • غرامت فوت ناشی از حادثه
  • غرامت نقص عضو و ازکارافتادگی ناشی از حادثه
  • هزینه‌های پزشکی ناشی از حادثه
  • برخی پوشش‌های تکمیلی مانند ازکارافتادگی موقت، در صورت پیش‌بینی در بیمه‌نامه

در بیمه حوادث، فوت و نقص عضو از پوشش‌های اصلی محسوب می‌شوند و برخی موارد دیگر می‌توانند به عنوان پوشش‌های تکمیلی ارائه شوند.

بیمه حوادث در زمان مأموریت

برخی افراد به دلیل شغل خود به مأموریت‌های کاری خارج از محل فعالیت اعزام می‌شوند. در این شرایط، می‌توان با توجه به نوع بیمه‌نامه و شرایط قرارداد، پوشش حوادث مربوط به مأموریت را در نظر گرفت.

برای مثال، حوادثی که در طول مأموریت کاری اتفاق می‌افتند می‌توانند با شرایط مشخص در محدوده تعهدات بیمه قرار بگیرند. بنابراین بهتر است پیش از سفر کاری، محدوده زمانی و مکانی پوشش بیمه بررسی شود.

بیمه حوادث مسافرتی

افرادی که به دلیل کار یا فعالیت حرفه‌ای سفر می‌کنند، ممکن است به پوشش حوادث در طول سفر نیاز داشته باشند.

بسته به نوع قرارداد، بیمه حوادث مسافرتی می‌تواند سفرهای مختلف را پوشش دهد. از جمله می‌توان به سفرهای هوایی، دریایی و زمینی اشاره کرد.

بیمه حوادث تحصیلی

دانش‌آموزان و دانشجویان نیز ممکن است در محیط آموزشی یا فعالیت‌های مرتبط با تحصیل با خطر وقوع حادثه روبه‌رو شوند.

بیمه حوادث تحصیلی برای ایجاد پوشش در برابر حوادث دانش‌آموزان و دانشجویان ارائه می‌شود و نوع تعهدات آن به شرایط بیمه‌نامه بستگی دارد.

بیمه حوادث ورزشی

فعالیت‌های ورزشی نیز ممکن است با خطر آسیب‌دیدگی همراه باشند. ورزشکاران می‌توانند با توجه به نوع فعالیت و شرایط بیمه‌نامه، از پوشش بیمه حوادث ورزشی استفاده کنند.

در فعالیت‌های ورزشی پرخطر، توجه به شرایط بیمه‌نامه و استثناهای مربوط اهمیت بیشتری دارد.

تفاوت بیمه حوادث کار و بیمه مسئولیت کارفرما

این دو بیمه را نباید یکسان در نظر گرفت.

در بیمه حوادث کار، تمرکز اصلی بر پوشش شخص بیمه‌شده در برابر پیامدهای حادثه است.

اما بیمه مسئولیت کارفرما در قبال کارکنان به مسئولیت کارفرما در برابر خسارت‌های جانی کارکنان مربوط می‌شود. در این بیمه، مواردی مانند فوت، نقص عضو و هزینه‌های پزشکی کارکنان می‌تواند طبق شرایط بیمه‌نامه تحت پوشش قرار گیرد.

بنابراین، انتخاب نوع بیمه باید بر اساس نیاز واقعی فرد، شغل، نوع فعالیت و مسئولیت‌های قانونی انجام شود.

چه افرادی به بیمه حوادث کار نیاز دارند؟

این بیمه می‌تواند برای گروه‌های مختلفی مناسب باشد؛ از جمله:

  • کارکنان و شاغلان
  • صاحبان مشاغل آزاد
  • افراد دارای فعالیت‌های حرفه‌ای
  • افرادی که به مأموریت کاری اعزام می‌شوند
  • ورزشکاران
  • دانش‌آموزان و دانشجویان، در قالب پوشش‌های مرتبط
  • افرادی که به دنبال پوشش حوادث در فعالیت‌های روزمره هستند

هنگام خرید بیمه حوادث کار به چه نکاتی توجه کنیم؟

پیش از خرید بیمه بهتر است موارد زیر بررسی شود:

  1. میزان سرمایه فوت و نقص عضو
  2. سقف هزینه‌های پزشکی
  3. شرایط ازکارافتادگی
  4. محدوده زمانی و مکانی پوشش
  5. فعالیت‌های شغلی و حرفه‌ای تحت پوشش
  6. استثناهای بیمه‌نامه
  7. مدت اعتبار بیمه
  8. شرایط پرداخت حق بیمه

جمع‌بندی

بیمه حوادث کار می‌تواند برای افرادی که در محیط کار یا فعالیت‌های حرفه‌ای با خطر حادثه روبه‌رو هستند، یک پوشش مالی مناسب ایجاد کند. میزان تعهدات و نوع پوشش‌ها به شرایط بیمه‌نامه بستگی دارد.

همچنین باید توجه داشت که بیمه حوادث با بیمه مسئولیت کارفرما تفاوت دارد. بنابراین قبل از خرید، بهتر است نوع نیاز و شرایط فعالیت به‌طور دقیق بررسی شود.


برای خرید آنلاین

بیمه نامه حوادث 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
قرارداد بیمه حوادث اشخاص

قرارداد بیمه حوادث اشخاص

قرارداد بیمه حوادث اشخاص توافقی میان بیمه‌گذار و بیمه‌گر است که بر اساس شرایط بیمه‌نامه، تعهدات طرفین و پوشش‌های مورد نظر مشخص می‌شود. در این قرارداد، بیمه‌گذار اطلاعات لازم درباره وضعیت و شرایط خطر را در اختیار بیمه‌گر قرار می‌دهد تا امکان ارزیابی خطر، تعیین حق بیمه و مشخص کردن شرایط بیمه‌نامه فراهم شود.

شرایط قرارداد بیمه حوادث اشخاص

برای انعقاد قرارداد، اطلاعات بیمه‌گذار و بیمه‌شده باید با دقت و به صورت صحیح اعلام شود. مشخصات فرد، وضعیت شغلی، فعالیت‌های پرخطر و سایر اطلاعات مرتبط می‌توانند در ارزیابی خطر مؤثر باشند.

همچنین، در صورت وجود قراردادهای بیمه‌ای مشابه، اعلام اطلاعات مربوط به آن‌ها اهمیت دارد. ارائه اطلاعات ناقص یا نادرست می‌تواند در بررسی تعهدات بیمه‌گر و پرداخت خسارت تأثیرگذار باشد.

پوشش‌های بیمه حوادث اشخاص

بیمه حوادث اشخاص می‌تواند بر اساس شرایط بیمه‌نامه، خطرهایی مانند فوت و نقص عضو یا ازکارافتادگی ناشی از حادثه را پوشش دهد. برخی بیمه‌نامه‌ها نیز پوشش‌هایی مانند هزینه‌های پزشکی یا سایر تعهدات مرتبط با حادثه دارند.

بنابراین، هنگام عقد قرارداد باید سرمایه بیمه، نوع پوشش‌ها، مدت بیمه‌نامه، استثنائات و شرایط پرداخت خسارت به دقت بررسی شود.

تفاوت بیمه حوادث و بیمه عمر

بیمه حوادث اشخاص و بیمه عمر هر دو با زندگی و سلامت افراد ارتباط دارند، اما موضوع تعهد آن‌ها یکسان نیست.

در بیمه حوادث، پرداخت سرمایه یا غرامت زمانی انجام می‌شود که حادثه‌ای مطابق شرایط بیمه‌نامه برای بیمه‌شده اتفاق افتاده باشد. در مقابل، پوشش فوت در بیمه عمر بر اساس شرایط همان بیمه‌نامه تعریف می‌شود و لزوماً محدود به فوت ناشی از حادثه نیست.

به همین دلیل، نباید شرایط و تعهدات بیمه حوادث را با بیمه عمر یکسان در نظر گرفت.

اهمیت اعلام تغییر شرایط خطر

در بیمه حوادث، تغییر شرایطی که موجب افزایش خطر می‌شود می‌تواند اهمیت داشته باشد. برای مثال، تغییر شغل به فعالیتی با ریسک بالاتر ممکن است بر شرایط بیمه‌نامه اثر بگذارد.

در چنین شرایطی، بیمه‌شده باید مطابق مفاد بیمه‌نامه و مقررات مربوط، موضوع را به بیمه‌گر اعلام کند.

شرایط اساسی برای اعتبار قرارداد

برای شکل‌گیری صحیح قرارداد بیمه، وجود قصد و رضایت طرفین، اهلیت قانونی، موضوع مشخص و مشروع بودن قرارداد اهمیت دارد.

همچنین، زمانی که حیات یا سلامت شخص ثالث موضوع بیمه قرار می‌گیرد، رعایت الزامات قانونی و دریافت رضایت لازم از شخص مورد بیمه اهمیت ویژه‌ای دارد.

هنگام عقد قرارداد بیمه حوادث به چه نکاتی توجه کنیم؟

پیش از امضای قرارداد، بهتر است موارد زیر به دقت بررسی شوند:

  • میزان سرمایه و سقف تعهدات بیمه‌گر
  • پوشش‌های اصلی و اضافی
  • استثنائات و موارد عدم تعهد
  • مدت اعتبار بیمه‌نامه
  • شرایط اعلام حادثه و دریافت خسارت
  • اطلاعات درج‌شده درباره بیمه‌گذار و بیمه‌شده

جمع‌بندی

قرارداد بیمه حوادث اشخاص چارچوب تعهدات بیمه‌گر و بیمه‌شده را مشخص می‌کند. اعلام دقیق اطلاعات، انتخاب پوشش مناسب و مطالعه شرایط بیمه‌نامه، از مهم‌ترین مراحل پیش از خرید بیمه حوادث هستند.

برای خرید آنلاین

بیمه نامه حوادث

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه حوادث اشخاص

00993 300x300 - بیمه حوادث اشخاص
بیمه حوادث اشخاص

موضوع بیمه حوادث اشخاص تأمین سرمایه بیمه در صورت فوت، نقص عضو و از کارافتادگی دائم (کلی یا جزئی) شخص بیمه شده بر اثر حوادث و پرداخت غرامت از کارافتادگی موقت بر اثر حادثه و جبران هزینه های پزشکی و درمانی در صورت جرح و صدمه ناشی از حوادث است. بنابراین در بیمه حوادث چهار ریسک می تواند مورد تأمین بیمه گر قرار گیرد که از این چهار مورد، دو ریسک آن (فوت و نقص عضو و از کارافتادگی دائم، از ریسک های اصلی و دو ریسک دیگر یعنی جرح و از کارافتادگی موقت، از ریسک های تبعی یا فرعی به شمار می روند.

خطر موضوع بیمه در بیمه حوادث اشخاص: خطر موضوع بیمه در این رشته، حادثه است که تعریف معینی دارد. در اصطلاح بیمه ای، هر واقعه یا پیشامدی که جنبه احتمالی داشته باشد یا در زمان کم و بیش دور و نزدیک احتمال وقوع داشته باشد و تحقق آن بستگی به میل و اراده طرفهای قرارداد بیمه به ویژه بیمه گذار و بیمه شده نداشته باشد، از نظر فن بیمه ریسک یا خطر گفته می شود. ولی علاوه بر جنبه احتمال وقوع یک پیشامد و قابلیت محاسبه آماری و تواتر آن، خطر موضوع بیمه باید واجد شرایط قانونی نیز باشد یعنی این که بیمه کردن یک واقعه احتمالی مغایر قانون و نظم جامعه و اخلاق نیک عمومی نباشد. بنابراین بیمه کردن رویدادها و خطرها پیرو شرایط فنی و شرایط قانونی است. مفهوم خطر در بیمه حوادث اشخاص چندان پیچیده نیست ولی به هر حال بیمه گران بر پایه اصول بیان شده هر حادثه ای را بیمه نمی کنند.

حادثه: در بیمه حادثه شخصی، حادثه دارای تعریفی است که با تعریف حادثه در زبان عامه متفاوت است؛ به موجب مفاد شرایط عمومی بیمه حادثه، حادثه موضوع این بیمه عبارت است از هر واقعه ناگهانی ناشی از یک عامل خارجی که بدون قصد و اراده بیمه شده بروز کرده و منجر به جرح، نقص عضو، از کارافتادگی و یا فوت بیمه شده گردد .

صدمه بدنی: نتیجه حادثه ای که در تعهد بیمه گر است، می بایست صدمه بدنی قابل تشخیص پزشک باشد. منظور از صدمه بدنی (جرح، نقص عضو، از کارافتادگی و فوت) لطمه و یا لطمات وارد به سلامتی عضو و یا اعضاء بدن بیمه شده است که موجب اختلال در اعمال حیاتی و یا عادی بدن بیمه شده گردیده و از طرف پزشک قابل تشخیص باشد.

بنابر این مواردی مانند ترس و نگرانی و بی خوابی و… تا جایی که منشأ عضوی نداشته باشد و از طرف پزشک قابل تشخیص نباشد جزو موارد مورد تعهد بیمه گر تلقی نمی گردد.

استثناها: استثناهای بیمه حوادث شخصی عبارتند از:
1- عمد بیمه گذار و بیمه شده و ذی نفع.
۲- انواع بیماری ها مگر آنکه بر اثر وقوع حادثه عارض شوند یا آن که به طور صریح در بیمه نامه مورد تأمین قرار گرفته باشند.
٣- مصرف مواد مخدر یا داروهای محرک بدون تجویز پزشک.

٤- مستی بر اثر مصرف مواد الكلى.
5- ارتکاب یا اقدام یا شروع به جنحه و جنایت از طرف بیمه شده به استثنای دفاع مشروع (پدافند قانونی).
6- جنگ، شورش، اغتشاش، اعتصاب، انقلاب و مانند آنها، مگر آن که مورد موافقت بیمه گر قرار گرفته باشند.
۷- سیل، زلزله و آتشفشان، مگر آن که توافق خاصی صورت گرفته باشد.
۸- تشعشع اتمی و رادیواکتیو و انفجارهای هسته ای، مگر آنکه توافق خاصی صورت گرفته باشد.
9
– خودکشی بیمه شده و یا اقدام به آن.
10- خطراتی که فقط با موافقت کتبی بیمه گر و پرداخت حق بیمه اضافی قابل پوشش است:

الف) جنگ، شورش، بلوا، اعتصاب، قیام، آشوب، کودتا و اقدامات احتیاطی مقامات نظامی و انتظامی.

ب) زمین لرزه، آتشفشان و فعل و انفعالات هسته ای.

ج) ورزشهای رزمی و حرفه ای، شکار، سوارکاری، قایقرانی، هدایت موتورسیکلت دنده ای، هدایت و یا سرنشینی هواپیمای آموزشی، اکتشافی و غیر تجاری، هدایت و یا سرنشینی اتومبیل کورسی (مسابقه ای)، هدایت و یا سرنشینی هلکوپتر، غواصی، پرش با چتر نجات (به جز سقوط آزاد) و هدایت کایت یا سایر وسایط پرواز بدون موتور.

انواع ریسک ها و تأمین ها در بیمه حوادث اشخاص: در بیمه نامه حوادث اشخاص چهار ریسک مورد تأمین قرار می گیرند که عبارت اند از: فوت بر اثر حادثه، نقص عضو و از کارافتادگی همیشگی بر اثر حوادث، جرح و جبران هزینه های پزشکی و از کارافتادگی موقت بر اثر حادثه.

1- فوت بیمه شده: در صورتی که بیمه شده بر اثر وقوع یکی از خطرهای مشمول بیمه فوت کند بیمه گر متعهد پرداخت سرمایه بیمه مقطوع پیش بینی شده در بیمه نامه است. بنابراین اگر فوت بیمه شده در نتیجه وقوع حادثه با حوادث روی دهد، بیمه گر را متعهد و مدیون می سازد. مفهوم مخالف این قاعده آن است که اگر بیمه شده بر اثر یکی از وقایع و پیشامدهای خارج از شمول تعهد بیمه گر، به طور نمونه بر اثر بیماری یا خودکشی عمدی، فوت کند، بیمه گر تعهدی نخواهد داشت.

۲- نقص عضو و از کار افتادگی دائم: در صورتی که بیمه شده بر اثر وقوع حادثه یا حوادث مشمول بیمه دچار نقص عضو و از کارافتادگی دائم شود بیمه گر متعهد است که سرمایه بیمه مندرج در بیمه نامه را طبق جدول و شرایط پیش بینی شده به بیمه شده بپردازد. نقص عضو و از کارافتادگی دائم ممکن است کلی (مطلق) یا جزئی (نسبی) باشد که موارد آنها در جدول نقص عضو قید شده است.
از کار افتادگی موقت: در صورتی که بیمه شده مصدوم برای مدتی قادر به انجام کار و فعالیت حرفه ای خود نباشد و از کسب درآمد و معاش محروم شود، بیمه گر بر پایه گزارش و تأیید پزشک کارشناس یا اظهار نظر مقام های پزشکی قانونی، مبلغ غرامت روزانه یا هفتگی را به ترتیب مقرر در بیمه نامه تا مدت تعیین و توافق شده به مصدوم می پردازد. این مبلغ همچون سرمایه بیمه فوت و نقص عضو، به طور مقطوع برای مدت معین در قرارداد بیمه تعیین می شود؛ ولی به هر حال چون ریسک تبعی و تأمین اضافی است بیمه شدن آن موکول به قبول بیمه فوت و نقص عضو یا یکی از آنهاست و میزان آن نیز به تناسب جمع سرمایه بیمه فوت و نقص عضو تعیین می شود.

جبران هزینه های پزشکی: این ریسک تبعی به طور معمول ضمن بیمه نامه حوادث تا میزان معینی مورد تعهد بیمه گر قرار می گیرد. تأمین و تعهد بیمه گر در بر گیرنده جبران هزینه های پزشکی و جراحی و دارویی و بستری شدن در بیمارستان تا مبلغ بیمه شده است. بنابراین در صورتی که مبلغ مورد تعهد بیمه گر به طور مثال a ریال و هزینه های درمانی ناشی از صدمه بدنی مبلغ b ریال باشد( b<a) بیمه گر مبلغ اخیر را می پردازد زیرا که جبران هزینه های درمانی پیرو «اصل غرامت» است. در عمل وقتی بیمه شده دچار جرح یا صدمه بدنی می شود معالجه او زیر نظر پزشک معتمد بیمه گر ادامه می یابد و صورت هزینه های درمانی او پس از تأیید پزشک بیمه گر، رسیدگی و طبق شرایط بیمه نامه تسویه می شود. در عمل بیمه گران یک تعرفه پزشکی را تعیین می کنند و آن را ملاک برآورد و محاسبه هزینه های پزشکی و جراحی و درمانی قرار می دهند و در بیمه نامه نیز قید می کنند که پرداخت هزینه های پزشکی تا میزان مورد تعهد، طبق تعرفه مورد توافق صورت خواهد گرفت. علاوه بر چهار ریسک یادشده، بیمه گر می تواند هزینه های نجات و امداد اشخاص و اموال در معرض خطر را نیز تا درصد معینی قبول و جبران کند. گرچه میزان غرامت قابل جبران از طرف بیمه گر در شرایط عمومی بیمه نامه حوادث، نامعلوم و مسکوت مانده است؛ ولی به هر حال صدمه بدنی وارد به شخص بیمه شده بر اثر اقدام به نجات اشخاص و اموال در معرض خطر، جزو حوادث مشمول بیمه است. چنان که بند «د» ماده ۱۲ شرایط عمومی بیمه نامه حوادث اشخاص، «اقدام به نجات اشخاص و اموال از خطر» را مشمول بیمه کرده است.
قرارداد بیمه حوادث اشخاص: تشکیل و انعقاد قرارداد بیمه حوادث اشخاص از جهتی به بیمه عمر نزدیک است؛ زیرا در این رشته همچون بیمه عمر، بیمه گذار (بیمه شده) موظف است که ویژگی های خطر موضوع بیمه را به طور دقیق و صادقانه در برگ پیشنهاد بیمه قید کند و به اطلاع بیمه گر برساند تا او بتواند نسبت به ارزیابی خطر و تعیین نرخ و شرایط آن اقدام کند. بنابراین بیمه شده باید تمام اطلاعات مربوط به وضع تندرستی خود و دیگر قراردادهایی را که با بیمه مورد درخواست او همانندی دارند، به آگاهی بیمه گر برساند. با این همه صرف نظر از همانندی موضوع بیمه، که تأمین خطرهای مربوط به شخص انسان است، و عدم شمول اصل غرامت (مقطوع بودن سرمایه بیمه)، بین این رشته و بیمه عمر تفاوت هایی وجود دارد. نخست آن که در بیمه عمر، خطر فوت به هر علت (جز خودکشی در دو سال اول) مورد تأمین قرار می گیرد. بنابراین چه فوت بیمه شده بر اثر بیماری باشد یا در نتیجه حوادث، بیمه گر متعهد به پرداخت سرمایه بیمه مورد تعهد است. در حالی که در بیمه حوادث اشخاص پرداخت سرمایه فوت بیمه شده در صورتی در تعهد بیمه گر خواهد بود که بیمه شده بر اثر یکی از حوادث مشمول بیمه، فوت کند. افزون بر این در بیمه حوادث اشخاص اعلام تشدید خطر الزامی است. در حالی که در بیمه عمر نرخ و شرایط بیمه بر پایه تغییر و تشدید خطر در طول قرارداد، از پیش محاسبه و منظور شده است. برای درستی انعقاد قرارداد بیمه حوادث اشخاص، همان شرایطی که در مورد انعقاد قرارداد بیمه عمر پیش از این بحث شد در این جا نیز ضروری است. بنابراین وجود قصد و رضا، شایستگی و اهلیت (بیمه گر و بیمه گذار)، موضوع معين و همین طور مشروع و قانونی بودن، ستون های درستی و اعتبار قرارداد بیمه حوادث می باشند. به علاوه در صورتی که تندرستی و حیات شخص ثالث موضوع بیمه باشد جلب رضایت کتبی او ضروری است وگرنه بیمه نامه باطل خواهد بود (ماده ۲۳ قانون بیمه منعکس در ماده ۱ بیمه نامه حوادث اشخاص).

انواع بیمه های حوادث اشخاص: شرکت های بیمه بر پایه نیاز مشتریان خود طرح های متنوع و گوناگونی تهیه و به آنان عرضه می کنند. انواع بیمه های حوادث اشخاص عبارتند از:
1-بیمه حوادث کار: این نوع بیمه، حوادثی را که احتمال دارد حین کار و انجام وظیفه یا به مناسبت آن برای بیمه شده پیش آید مورد تأمین قرار میدهد و موردنیاز و درخواست کارفرمایان و کارگزارانی است که مایلند در مقابل حوادث ناشی از کار و فعالیت حرفه ای خود، تأمین لازم کسب کنند.

۲- بیمه حوادث مسافرت و مأموریت که در برگیرنده تأمین حوادثی است که در مدت مأموریت رخ می دهد.

۳- بیمه حوادث مسافرت هوایی.
٤- بیمه حوادث مسافرت دریایی و زمینی.

5-بیمه حوادث تحصیلی (دانش آموزان و دانشجویان که در بحث بیمه های گروهی آن را مورد توجه قرار می دهیم).

6- بیمه حوادث ورزشی یا بیمه ورزشکاران.

۷- بیمه حوادث تمام اوقات زندگی: این نوع بیمه، کامل ترین نوع بیمه حوادث اشخاص است و به موجب آن شخص بیمه شده در تمام اوقات زندگی اعم از کار و حرفه یا زندگی خصوصی در مقابل عواقب حوادث تأمین دارد.

۸- بیمه حوادث تکمیلی: این نوع بیمه به صورت تکمیلی بیمه عمر مورد عمل و استفاده است. بدین معنی که شخص بیمه شده ضمن بیمه نامه عمر با پرداخت مبلغی به عنوان حق بیمه اضافی، تأمین بیمه ای به صورت دو یا سه برابر سرمایه بیمه عمر به دست می آورد.

بیمه حوادث اشخاص به دو شکل انفرادی یا گروهی عرضه می شود. در بیمه حوادث انفرادی ، شخص معینی که ویژگی های او در برگ پیشنهاد بیمه قید شده است، بیمه می شود. بیمه گذار و بیمه شده اغلب یک نفر است. در حالی که در بیمه حوادث گروهی شماری از اشخاص به عنوان بیمه شدگان تعیین می شوند و ویژگی های آنان در فهرستی که بیمه گذار تهیه می کند، قید میشود. اغلب شرایط بیمه های گروهی حوادث، به ویژه جدول نقص عضو، همان است که در شرایط عمومی بیمه نامه حوادث پیش بینی شده است. ولی در بیمه های گروهی اغلب بیمه گذار حق بیمه را به صورت اقساط ماهانه به بیمه گر پرداخت می کند. در بیمه های گروهی با صدور برگ های الحاقی مکرر، تغییرهای حاصل در فهرست بیمه شدگان عملی می شود که این امر دقت و مراقبت کافی لازم دارد.

اطلاعات تماس
۰۲۱-۴۹۷۸۳
۰۲۱-۴۸۰۰۰۹۶۵
۰۲۱-۴۹۷۸۳ داخلی ۱۰۰۰
info@gostareshins.com
دفتر مرکزی: تهران، محله فردوس، بزرگراه محمدعلی جناح، خیابان سازمان آب، ساختمان بازارچه جنوبی مترو، طبقه منفی یک، واحد ۲
نماد اعتماد الکترونیکی بیمه مرکزی جمهوری اسلامی ایران
وب اپلیکیشن
قوانین و مقررات
کلیه حقوق این سایت متعلق به شرکت گسترش فروش فردا (سهامی خاص) می‌باشد.