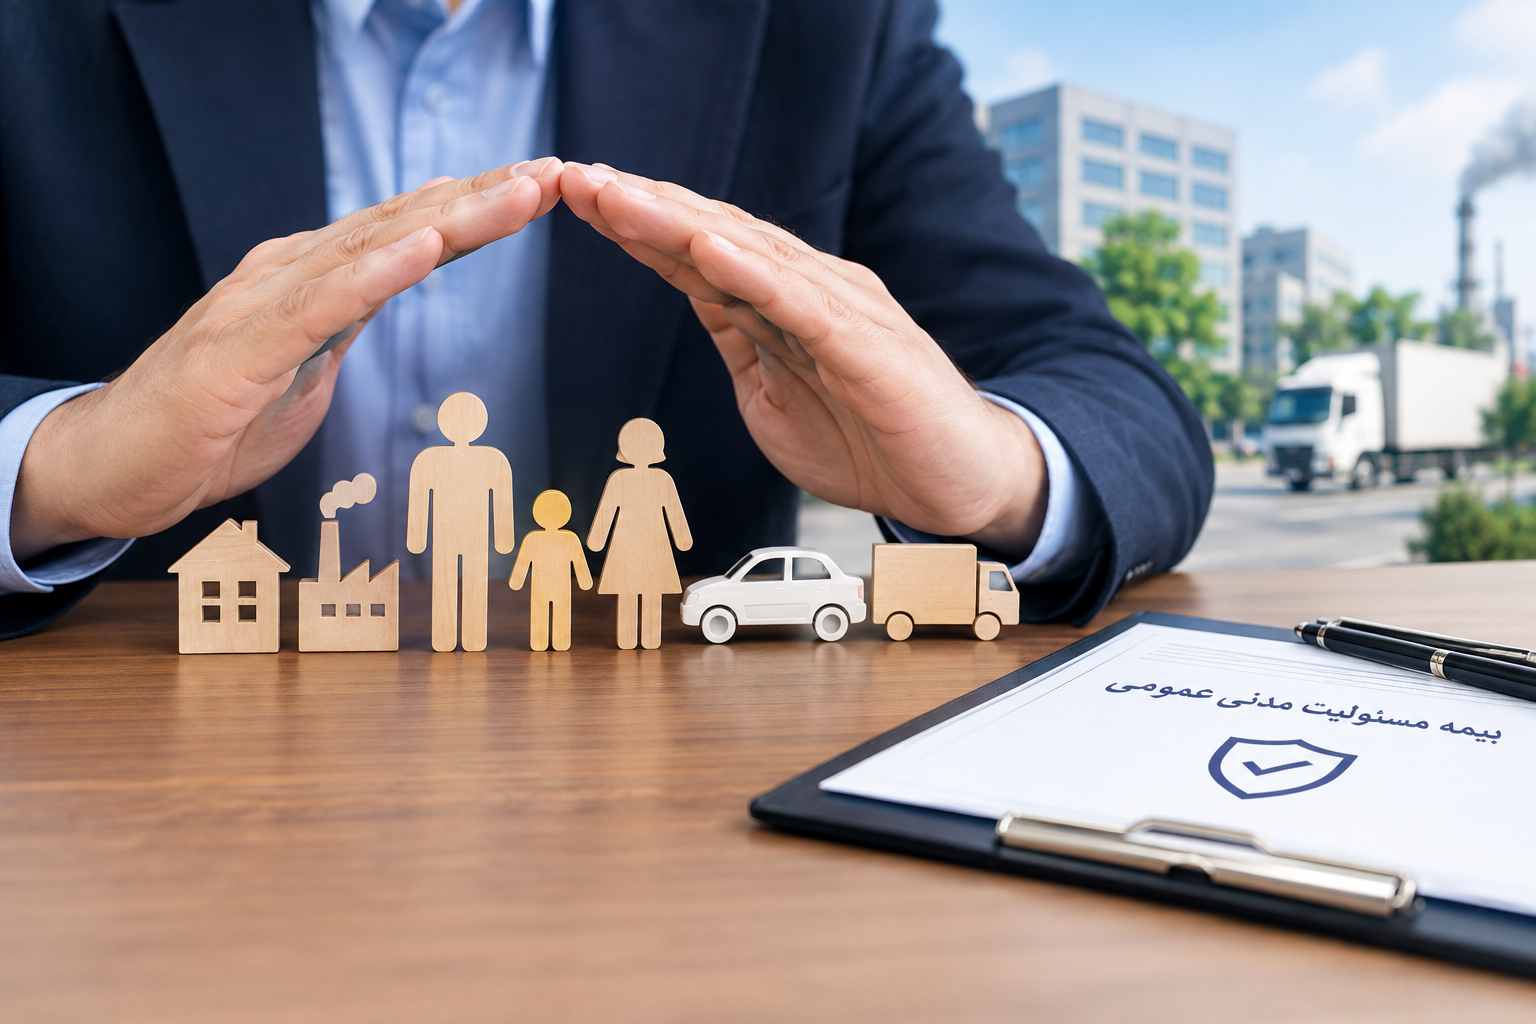
بیمه های مسئولیت مدنی عمومی
بیمه مسئولیت مدنی عمومی
مسئولیت مدنی عمومی به مسئولیتی گفته میشود که در نتیجه وارد شدن خسارت به اشخاص ثالث، بر عهده فرد یا مجموعه مسئول قرار میگیرد. این خسارت میتواند جانی یا مالی باشد و در صورت احراز مسئولیت، جبران آن طبق قانون و شرایط مربوط انجام میشود.
چه خسارتهایی میتوانند تحت پوشش قرار بگیرند؟
با توجه به نوع بیمهنامه و تعهدات انتخابشده، خسارتهای مختلفی میتوانند موضوع پوشش قرار بگیرند.
مهمترین موارد عبارتاند از:
- خسارت جانی واردشده به اشخاص ثالث
- هزینههای مرتبط با صدمات بدنی ناشی از حادثه
- خسارت مالی واردشده به اشخاص ثالث
- برخی هزینههای قانونی مرتبط با مسئولیت بیمهگذار، در حدود شرایط بیمهنامه
البته پرداخت خسارت منوط به احراز مسئولیت و وجود پوشش مربوط در بیمهنامه است. همچنین سقف تعهدات و استثنائات باید پیش از خرید بررسی شود.
تفاوت مسئولیت مدنی عمومی با مسئولیت کارفرما
یکی از پرسشهای رایج، تفاوت این بیمه با بیمه مسئولیت کارفرما در قبال کارکنان است.
در بیمه مسئولیت کارفرما، موضوع اصلی خسارتهایی است که کارکنان در ارتباط با فعالیت شغلی و محیط کار متحمل میشوند.
اما در پوشش عمومی، اشخاص ثالث خارج از گروه کارکنان میتوانند موضوع بیمه باشند.
برای نمونه، اگر مراجعهکننده یک مجموعه در محل فعالیت آن دچار حادثه شود، نوع مسئولیت باید با توجه به شرایط حادثه و مفاد بیمهنامه بررسی شود.
تفاوت مسئولیت عمومی و مسئولیت حرفهای
هر فعالیتی شرایط و ریسک مخصوص خود را دارد. به همین دلیل، بیمه مسئولیت عمومی با بیمه مسئولیت حرفهای یکسان نیست.
در بیمه مسئولیت حرفهای، مسئولیت ناشی از انجام یک حرفه مشخص موضوع بیمه قرار میگیرد. برای مثال، مسئولیت حرفهای پزشکان و پیراپزشکان شرایط خاص خود را دارد.
در مقابل، بیمه مسئولیت مدنی عمومی بیشتر برای مسئولیتهایی کاربرد دارد که در جریان فعالیت عمومی یا روزمره یک شخص یا مجموعه ایجاد میشوند.
بنابراین، انتخاب نوع بیمهنامه باید بر اساس ماهیت فعالیت و خطرهای موجود انجام شود.
انواع بیمههای مسئولیت مدنی عمومی
مسئولیتهای مدنی میتوانند در فعالیتهای مختلفی ایجاد شوند. برخی از نمونههای رایج عبارتاند از:
مسئولیت مدیران پارکینگ
در این نوع بیمه، مسئولیت مدیر یا بهرهبردار پارکینگ در برابر مراجعین و اشخاص ثالث، طبق شرایط بیمهنامه بررسی میشود.
مسئولیت نصابان تابلوهای تبلیغاتی
فعالیت نصب و نگهداری تابلوهای تبلیغاتی میتواند خطرهایی برای عابران، خودروها و اموال اشخاص ایجاد کند. بیمه مسئولیت میتواند برای مدیریت این ریسک مورد استفاده قرار گیرد.
مسئولیت دارندگان آسانسور
استفاده از آسانسور با خطرهای خاصی همراه است. در صورت وقوع حادثه برای استفادهکنندگان، مسئولیت مالک یا بهرهبردار بر اساس شرایط مربوط بررسی خواهد شد.
مسئولیت مجموعههای ورزشی
مراجعهکنندگان به سالنها و مجموعههای ورزشی ممکن است در جریان استفاده از تجهیزات یا امکانات دچار حادثه شوند. برای این فعالیت نیز بیمههای مسئولیت متناسب وجود دارد.
مسئولیت مراکز آموزشی
مدارس، آموزشگاهها و مراکز آموزشی با حضور روزانه افراد مختلف روبهرو هستند. بنابراین، مدیریت ریسک حوادث احتمالی اهمیت زیادی دارد.
مسئولیت تعمیرگاههای خودرو
در تعمیرگاهها امکان بروز خسارت برای مشتریان، خودروها یا اشخاص ثالث وجود دارد. نوع بیمه مناسب باید بر اساس فعالیت و شرایط محل تعیین شود.
مسئولیت هتلها و اماکن اقامتی
هتلها و مراکز اقامتی نیز در برابر مراجعهکنندگان و مهمانان با ریسکهای مختلفی مواجه هستند. بیمه مسئولیت میتواند بخشی از این ریسکها را تحت شرایط بیمهنامه پوشش دهد.
مسئولیت استخرها و مجموعههای آبی
استفاده از استخر و مجموعههای آبی نیازمند رعایت اصول ایمنی است. با این حال، احتمال وقوع حادثه وجود دارد و پوشش مسئولیت مناسب میتواند اهمیت داشته باشد.
چه افرادی به این بیمه نیاز دارند؟
محدوده استفاده از این بیمه بسیار گسترده است. صاحبان فروشگاهها، مدیران مجموعههای ورزشی، مراکز آموزشی، تعمیرگاهها، هتلها، پارکینگها و بسیاری از کسبوکارهای دیگر میتوانند با توجه به نوع فعالیت خود به پوشش مسئولیت نیاز داشته باشند.
البته برای هر فعالیت، بیمهنامه یکسانی مناسب نیست. نوع کار، تعداد مراجعهکنندگان، محل فعالیت و میزان ریسک باید قبل از صدور بیمهنامه بررسی شود.
هنگام خرید بیمه مسئولیت به چه نکاتی توجه کنیم؟
پیش از خرید، چند موضوع اهمیت زیادی دارد:
- نوع فعالیت باید دقیقاً در بیمهنامه درج شود.
- محدوده مسئولیت بیمهگذار مشخص باشد.
- سقف تعهدات جانی و مالی بررسی شود.
- استثنائات بیمهنامه مطالعه شود.
- محدوده مکانی فعالیت مشخص باشد.
- شرایط اعلام حادثه و دریافت خسارت بررسی شود.
- پوششهای مورد نیاز متناسب با ریسک واقعی انتخاب شوند.
انتخاب سقف تعهدات مناسب نیز اهمیت زیادی دارد. مبلغ پایینتر حق بیمه لزوماً به معنای انتخاب بهتر نیست؛ زیرا در صورت وقوع خسارت سنگین، ممکن است تعهد بیمهنامه کافی نباشد.
چرا بیمه مسئولیت مدنی اهمیت دارد؟
وقوع یک حادثه میتواند هزینههای قابل توجهی برای فرد یا کسبوکار ایجاد کند. این هزینهها ممکن است شامل خسارتهای جانی، هزینههای درمان یا خسارت مالی به اشخاص ثالث باشد.
داشتن بیمهنامه مناسب باعث میشود در صورت تحقق شرایط قرارداد، بخشی از این تعهدات مالی توسط بیمهگر و تا سقف تعیینشده جبران شود.
به همین دلیل، مدیریت ریسک مسئولیت برای بسیاری از کسبوکارها اهمیت زیادی دارد.
جمعبندی
مسئولیت مدنی عمومی یکی از موضوعات مهم در مدیریت ریسک اشخاص و کسبوکارهاست. در صورتی که فعالیت یک فرد یا مجموعه موجب وارد شدن خسارت به شخص ثالث شود، ممکن است مسئولیت جبران خسارت بر عهده عامل زیان قرار گیرد.
بیمه مسئولیت مدنی عمومی میتواند در صورت وجود شرایط لازم، این مسئولیت مالی را تا سقف تعهدات بیمهنامه پوشش دهد.
بنابراین، هنگام خرید بیمه باید نوع فعالیت، میزان ریسک، سقف تعهدات و استثنائات با دقت بررسی شود.
برای خرید آنلاین
بیمه نامه مسئویت
کلیک کنید
برای آشنایی بیشتر با خدمات و محصولات بیمهای، میتوانید به سایت رسمی بیمه پارسیان مراجعه کنید.