بیمه نامه حوادث و خطرات ساختمان و انواع آن
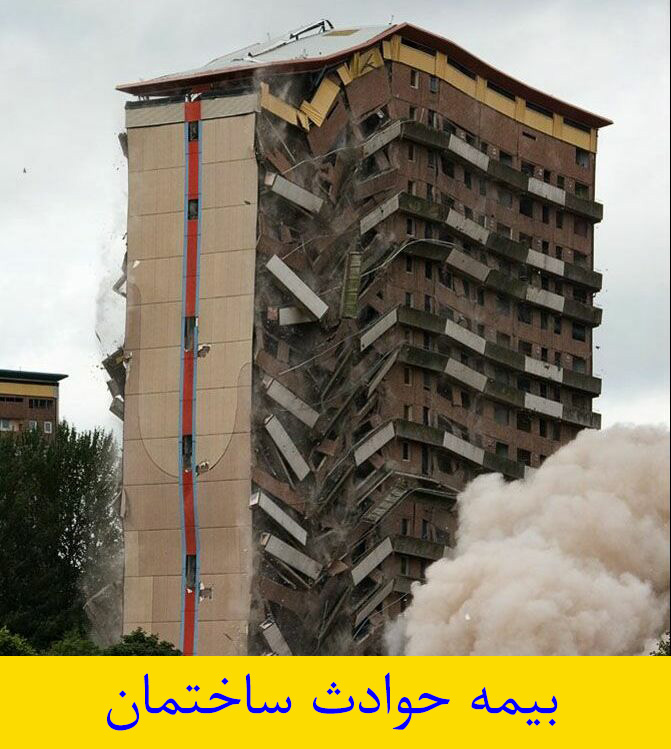
بیمه حوادث ساختمان برای پوشش خسارتهای ناشی از خطرات مختلف ساختمانی
ساختمانها در طول ساخت و بهرهبرداری با خطرات مختلفی روبهرو هستند. این خطرات میتوانند خسارت جانی یا مالی ایجاد کنند. به همین دلیل، داشتن پوشش بیمهای مناسب اهمیت زیادی دارد. از طرفی، نوع بیمه موردنیاز به مرحله ساخت یا بهرهبرداری ساختمان بستگی دارد.
بهترین راه برای جبران هزینههای خسارات وارد شده به شخص یا کارکنان، تهیه بیمه ساختمان است.
در این مطلب، انواع مختلف بیمه حوادث ساختمان، شامل:
- پوشش بیمهای سازندگان ساختمان
- مسئولیت مدنی مدیر ساختمان
- بیمه تضمین کیفیت ساختمان
- پوشش آتشسوزی مجتمعهای مسکونی و اداری تجاری
- بیمه مسئولیت آسانسور
در ادامه مطلب با ما همراه باشید.
√ قبل از ساخت ساختمان و مخصوص سازندگان ساختمان
در زمان ساخت، ساختمان با خطرات متعددی روبهرو است. عملیات گودبرداری، تخریب، اجرای سازه و سایر فعالیتهای ساختمانی میتوانند باعث خسارت شوند.
به همین دلیل، سازندگان و کارفرمایان باید پوششهای بیمهای متناسب با فعالیت خود را بررسی کنند.
• بیمه تضمین کیفیت ساختمان یا عیوب اساسی و پنهان ساختمان
بیمه تضمین کیفیت ساختمان برای پوشش برخی خسارتهای ناشی از عیوب اساسی و پنهان ساختمان ارائه میشود.
این بیمه میتواند خسارتهای مالی ناشی از حوادثی را که طبق قانون موجب مسئولیت مدنی بیمهگذار میشوند، تحت پوشش قرار دهد. البته وقوع خسارت باید ارتباط مستقیم با عملیات ساختمانی یا نصب اقلام مورد بیمه داشته باشد.
در این شرایط، بیمهگر تا سقف تعهدات درجشده در بیمهنامه نسبت به جبران خسارت اقدام میکند. ادامه مطلب…
• بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی
در طول عملیات ساختمانی، احتمال وقوع حوادث برای کارکنان وجود دارد. تخریب، گودبرداری، اجرای پی، سفتکاری و نمای ساختمان از جمله فعالیتهایی هستند که ممکن است با حادثه همراه شوند.
از طرفی، برخی حوادث ساختمانی میتوانند موجب صدمات جسمانی یا خسارتهای مالی شوند. بیمه مسئولیت کارفرما در قبال کارکنان برای پوشش مسئولیتهای مربوط به این حوادث مورد استفاده قرار میگیرد.
این بیمه میتواند مسئولیت کارفرما، صاحبکار یا بیمهگذار را طبق شرایط بیمهنامه تحت پوشش قرار دهد. ادامه مطلب…
• بیمه نامه مسئولیت ناشی از اجرای عملیات ساختمانی بیمه گذار در قبال اشخاص ثالث (ثالث مالی )
عملیات ساختمانی ممکن است برای همسایهها، عابران یا سایر اشخاص ثالث خسارت ایجاد کند. تخریب، خاکبرداری، گودبرداری و پیکنی از جمله فعالیتهایی هستند که باید از نظر مسئولیت مدنی مورد توجه قرار گیرند.
همچنین، اجرای مراحل مختلف احداث ساختمان میتواند احتمال بروز خسارت برای اشخاص ثالث را افزایش دهد.
این بیمه مسئولیت مدنی بیمهگذار در برابر اشخاص ثالث را طبق شرایط و سقف تعهدات بیمهنامه پوشش میدهد.ادامه مطلب…
√ زمان بهره برداری و مخصوص مدیران ساختمان
پس از پایان ساخت، ساختمان همچنان در معرض خطرهای مختلف قرار دارد. برای نمونه، حوادث مربوط به مشاعات، آسانسور، آتشسوزی یا مسئولیت در برابر ساکنان میتواند خسارت ایجاد کند.
در نتیجه، مدیران ساختمان نیز باید پوششهای بیمهای مناسب را بررسی کنند.
• بیمه نامه مسئولیت مدنی مدیر یا هیئت مدیره ساختمان های مسکونی در قبال ساکنین و اشخاص ثالث
بیمه مسئولیت مدنی مدیر یا هیئت مدیره ساختمان، مسئولیتهای مربوط به ساختمانهای مسکونی را در برابر ساکنان و اشخاص ثالث پوشش میدهد.
چنانچه بیمهگذار وظایف و تعهدات خود را طبق شرایط بیمهنامه انجام دهد، امکان استفاده از پوشش بیمهای وجود خواهد داشت.
در صورت وقوع حادثه، اگر مسئولیت بیمهگذار طبق رأی مراجع قضایی احراز شود، بیمهگر تا سقف تعهدات بیمهنامه نسبت به جبران خسارت اقدام میکند.ادامه مطلب…
•بیمه مسئولیت مدنی دارندگان و نصابان آسانسور در قبال استفاده کنندگان
آسانسور یکی از بخشهای مهم ساختمانهای مسکونی و تجاری است. استفاده روزانه از این وسیله، ضرورت توجه به ایمنی و مسئولیتهای مرتبط با آن را افزایش میدهد.
علاوه بر این، مدیران و مالکان ساختمانهای دارای آسانسور باید الزامات مربوط به استاندارد و بیمه مسئولیت را مورد توجه قرار دهند.
این بیمه در صورت وقوع حادثه میتواند غرامت فوت، نقص عضو و هزینههای پزشکی استفادهکنندگان را طبق شرایط بیمهنامه پوشش دهد.
ظرفیت آسانسور و نوع کاربری آن نیز از عوامل مؤثر در محاسبه حق بیمه هستند.ادامه مطلب…
•بیمه نامه آتش سوزی واحد های مسکونی
آتشسوزی یکی از خطراتی است که میتواند خسارت قابل توجهی به ساختمان و اثاثیه وارد کند.
به همین دلیل، بیمه آتشسوزی منازل مسکونی میتواند ساختمان، تأسیسات و اثاثیه منزل را در برابر خطرات تحت پوشش بیمهنامه قرار دهد.
پوششهای اصلی این بیمه شامل آتشسوزی، انفجار و صاعقه است. البته امکان انتخاب پوششهای تکمیلی نیز با توجه به شرایط بیمهنامه وجود دارد.ادامه مطلب…
•بیمه نامه آتش سوزی مجتمع های مسکونی بالای 4 واحد
مجتمعهای مسکونی معمولاً دارای بخشهای مشترک و تجهیزات مختلف هستند. بنابراین، تعیین سرمایههای مورد بیمه باید با دقت انجام شود.
برای مثال، سرمایه مورد بیمه میتواند شامل موارد زیر باشد:
- ساختمان و تأسیسات بر اساس ارزش هر مترمربع
- استخر و کلیه تأسیسات مربوط به آن
- سالن ورزشی و تجهیزات آن
- تجهیزات موجود در استخر و سالن ورزشی
- اثاثیه و لوازم منزل هر واحد
- اثاثیه انباری هر واحد
- وسایل موجود در لابی مجتمع
- سیستم دزدگیر و تجهیزات مربوط به آن
- دوربینهای مداربسته و تجهیزات مربوط
- هزینه پاکسازی پس از وقوع خسارت
- هزینه اسکان موقت هر واحد
- اجاره دریافتنی مربوط به ملک
- هزینههای اسبابکشی
- خودروهای موجود و پوشش سرقت اثاثیه، در صورت درخواست
- شیشههای منصوب در مشاعات
- شیشههای ساختمانی داخل واحدها
- ظروف تحت فشار
در نهایت، میزان سرمایه و نوع پوششهای انتخابی باید متناسب با شرایط مجتمع تعیین شود. همچنین، سقف تعهدات و شرایط هر پوشش در بیمهنامه مشخص خواهد شد.ادامه مطلب
چرا بیمه ساختمان اهمیت دارد؟
ساختمان در دوره ساخت و همچنین زمان بهرهبرداری با خطرهای مختلفی روبهرو است. شدت این خطرها به نوع ساختمان، کاربری، تجهیزات و شرایط محیطی بستگی دارد. برای مثال، عملیات گودبرداری میتواند برای ساختمانهای مجاور خطر ایجاد کند. از طرف دیگر، حوادث آسانسور یا آتشسوزی نیز ممکن است در زمان بهرهبرداری خسارتهای قابل توجهی به همراه داشته باشند.
به همین دلیل، انتخاب پوشش بیمهای مناسب باید متناسب با مرحله فعالیت ساختمان انجام شود. در زمان ساخت، مسئولیت کارفرما و سازنده اهمیت بیشتری دارد. پس از پایان عملیات نیز مسئولیت مدیر ساختمان، آسانسور و خطرات مربوط به اموال باید مورد توجه قرار گیرد.
چه عوامی در انتخاب بیمه ساختمان مؤثر هستند؟
انتخاب نوع بیمه به شرایط هر ساختمان بستگی دارد. به همین دلیل، قبل از تهیه بیمهنامه باید اطلاعات مربوط به ساختمان بهدرستی بررسی شود.
موارد زیر میتوانند در انتخاب پوشش مناسب مؤثر باشند:
- نوع کاربری ساختمان
- مسکونی، تجاری یا اداری بودن ملک
- تعداد واحدهای ساختمان
- تعداد طبقات
- وجود آسانسور
- ارزش ساختمان و تأسیسات
- ارزش اثاثیه و تجهیزات
- نوع فعالیتهای انجامشده در ساختمان
- مرحله ساخت یا بهرهبرداری
- میزان تعهدات موردنیاز
- شرایط و خطرات موجود در محل
همچنین، در ساختمانهای در حال ساخت باید فعالیتهای عمرانی و وضعیت کارگاه مورد بررسی قرار گیرد. برای ساختمانهای تکمیلشده نیز شرایط بهرهبرداری و تجهیزات موجود اهمیت دارد.
پوششهای بیمهای ساختمان را چگونه انتخاب کنیم؟
پوشش مناسب برای هر ساختمان یکسان نیست. بنابراین، ابتدا باید خطرهای احتمالی شناسایی شوند. سپس میتوان بر اساس نیاز ساختمان، پوششهای مناسب را انتخاب کرد.
برای نمونه، یک ساختمان در حال ساخت ممکن است به بیمه مسئولیت کارفرما و پوشش مسئولیت در برابر اشخاص ثالث نیاز داشته باشد. در مقابل، یک مجتمع مسکونی تکمیلشده بیشتر با موضوعاتی مانند آتشسوزی، آسانسور و مسئولیت مدیر ساختمان مواجه است.
علاوه بر این، میزان سرمایه مورد بیمه نیز اهمیت دارد. اگر ارزش ساختمان، تأسیسات یا اثاثیه بهدرستی تعیین نشود، ممکن است پوشش بیمهای با نیاز واقعی بیمهگذار تناسب نداشته باشد.
قبل از خرید بیمه ساختمان به چه نکاتی توجه کنیم؟
قبل از صدور بیمهنامه، اطلاعات ساختمان را دقیق آماده کنید. نوع کاربری، تعداد واحدها، متراژ، ارزش بنا و تجهیزات از اطلاعات مهم هستند.
همچنین، سقف تعهدات، استثنائات و شرایط هر پوشش را بررسی کنید. در نهایت، انتخاب بیمهنامه مناسب باید بر اساس خطرهای واقعی ساختمان و میزان پوشش موردنیاز انجام شود.
جمعبندی
ساختمان در مراحل ساخت و بهرهبرداری با خطرهای متفاوتی مواجه است. به همین خاطر، یک بیمهنامه واحد برای همه ساختمانها مناسب نیست.
در مرحله ساخت، بیمه مسئولیت کارفرما، بیمه مسئولیت در قبال اشخاص ثالث و بیمه تضمین کیفیت ساختمان اهمیت بیشتری پیدا میکنند.
پس از بهرهبرداری نیز، بیمه مسئولیت مدیر ساختمان، بیمه آسانسور و بیمه آتشسوزی از پوششهای مهم مرتبط با ساختمان هستند.
انتخاب پوشش مناسب باید بر اساس نوع ساختمان، کاربری، شرایط فعالیت و میزان تعهدات موردنیاز انجام شود.
برای خرید آنلاین
بیمه نامه درمان تکمیلی
کلیک کنید
برای آشنایی بیشتر با خدمات و محصولات بیمهای، میتوانید به سایت رسمی بیمه پارسیان مراجعه کنید.