بیمه پارسیان

بیمه پارسیان

مواردی که موجب کاهش جبران خسارت در بیمه آتش سوزی می شود
ChatGPT Image Sep 13 2026 10 33 22 AM 300x200 - مواردی که موجب کاهش جبران خسارت در بیمه آتش سوزی می شود

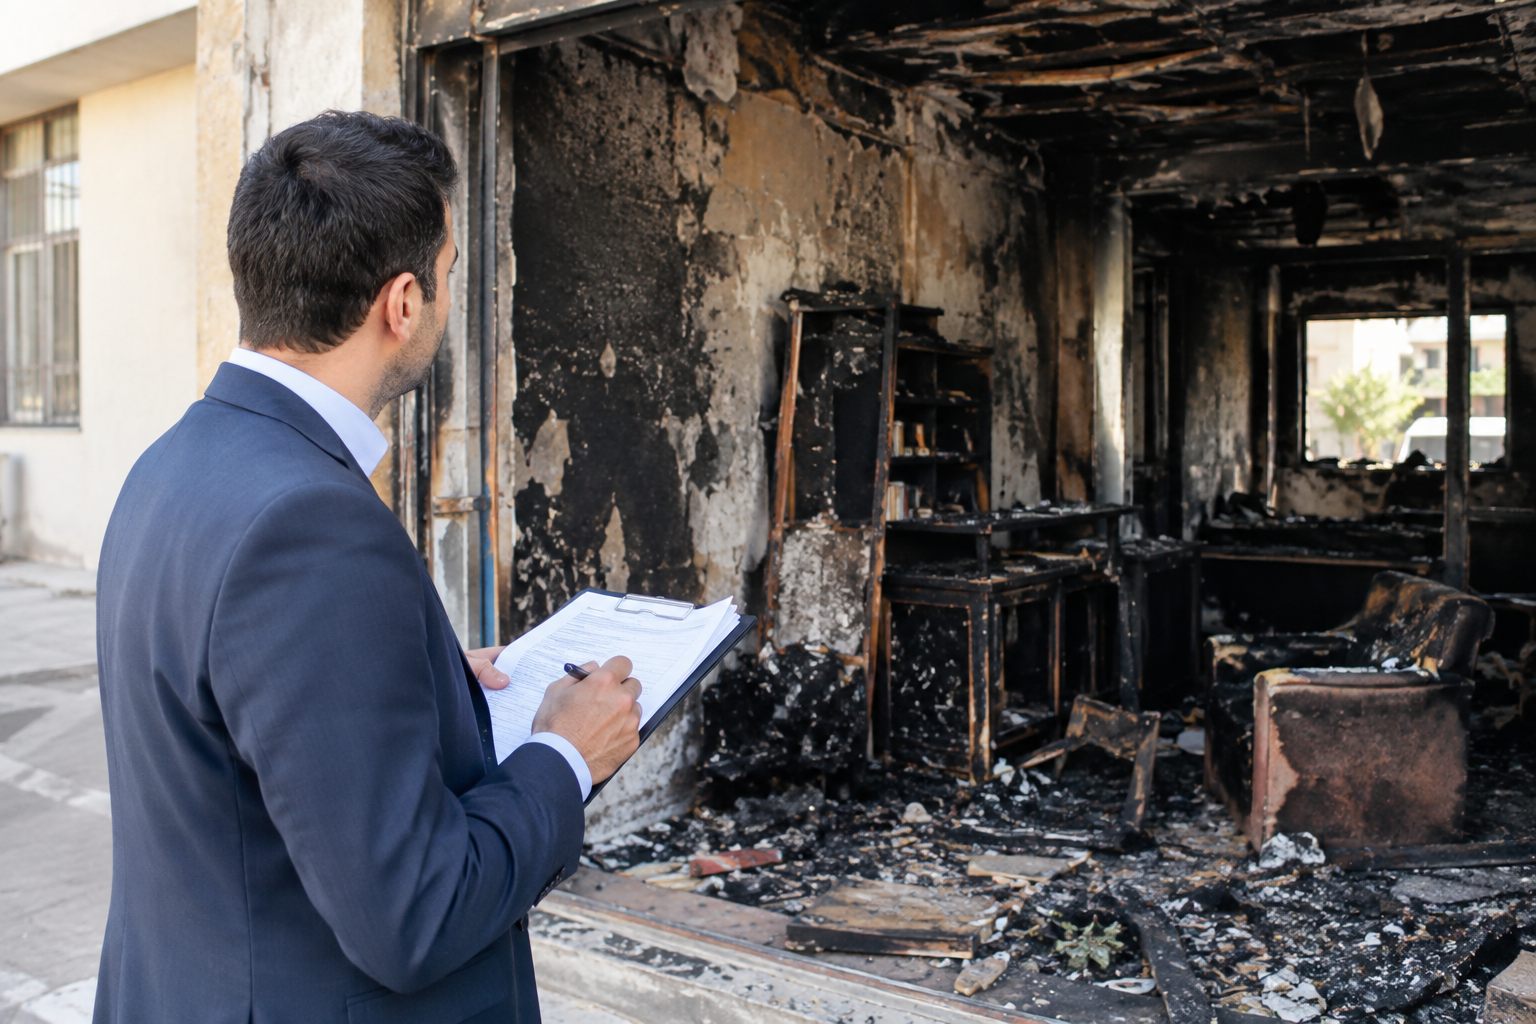
مواردی که موجب کاهش جبران خسارت در بیمه آتش سوزی می‌شود


کاهش جبران خسارت بیمه آتش سوزی ممکن است در شرایطی اتفاق بیفتد که بیمه‌گذار یا اشخاص ذی‌حق، وظایف و تعهدات تعیین‌شده در بیمه‌نامه را رعایت نکرده باشند. در چنین شرایطی، بیمه‌گر می‌تواند با توجه به شرایط بیمه‌نامه و میزان تأثیر قصور، خسارت را کاهش دهد یا در موارد مشخص از پرداخت آن خودداری کند.

چه عواملی می‌تواند باعث کاهش خسارت شود؟

یکی از مهم‌ترین موارد، وقوع حادثه در نتیجه تقصیر بیمه‌گذار یا اشخاصی است که در رابطه با مورد بیمه دارای حق و منفعت هستند.

همچنین اگر بیمه‌گذار پس از وقوع حادثه وظایف خود را انجام ندهد و این موضوع باعث افزایش خسارت یا ایجاد مشکل در بررسی حقوق بیمه‌گر شود، ممکن است میزان جبران خسارت تحت تأثیر قرار گیرد.

بنابراین، آشنایی با وظایف بیمه‌گذار و رعایت شرایط بیمه‌نامه اهمیت زیادی دارد.

منظور از اشخاص ذی‌حق در بیمه آتش سوزی چیست؟

در بیمه آتش‌سوزی ممکن است علاوه بر بیمه‌گذار، اشخاص دیگری نیز نسبت به مال یا موضوع بیمه دارای حق و منفعت باشند. این افراد با توجه به شرایط قرارداد و نوع مالکیت یا منفعت، می‌توانند در فرآیند بررسی خسارت مورد توجه قرار گیرند.

از جمله این اشخاص می‌توان به موارد زیر اشاره کرد:

  • بیمه‌گذار
  • ذی‌نفع
  • مرتهن
  • شریک یا شرکای بیمه‌گذار
  • در اشخاص حقوقی، اعضای هیئت‌مدیره و مدیرعامل در حدود حقوق و مسئولیت‌های مرتبط با موضوع بیمه
  • شرکا و سهامداران، متناسب با سهم و رابطه آنان با موضوع بیمه

در مقابل، صرف داشتن رابطه خانوادگی با بیمه‌گذار باعث ایجاد عنوان ذی‌حق در موضوع بیمه نمی‌شود. برای مثال، همسر یا فرزندان بیمه‌گذار تنها در صورتی می‌توانند نسبت به مال بیمه‌شده دارای حق باشند که این حق بر اساس مالکیت، قرارداد یا شرایط بیمه‌نامه قابل اثبات باشد.

وظایف بیمه‌گذار پس از وقوع خسارت

پس از وقوع آتش‌سوزی، بیمه‌گذار باید اقدامات لازم را برای جلوگیری از گسترش خسارت انجام دهد. همچنین لازم است موضوع حادثه در سریع‌ترین زمان ممکن به بیمه‌گر اطلاع داده شود.

از طرف دیگر، بیمه‌گذار نباید بدون هماهنگی و اجازه بیمه‌گر اقداماتی انجام دهد که بررسی علت حادثه یا ارزیابی میزان خسارت را دشوار کند.

البته اقداماتی که برای جلوگیری از افزایش خسارت یا حفظ منافع عمومی ضروری هستند، شرایط متفاوتی دارند و باید مطابق مفاد بیمه‌نامه انجام شوند.

چرا رعایت شرایط بیمه‌نامه اهمیت دارد؟

بیمه‌نامه آتش‌سوزی علاوه بر تعیین پوشش‌ها، وظایف بیمه‌گذار و بیمه‌گر را نیز مشخص می‌کند. به همین دلیل، هنگام وقوع حادثه تنها داشتن بیمه‌نامه کافی نیست.

بیمه‌گذار باید اقدامات لازم را مطابق شرایط عمومی و خصوصی بیمه‌نامه انجام دهد. ثبت و اعلام صحیح حادثه، جلوگیری از توسعه خسارت و همکاری با کارشناسان بیمه از جمله موارد مهم در فرآیند رسیدگی هستند.

در نتیجه، رعایت این موارد می‌تواند از ایجاد اختلاف و تأخیر در روند ارزیابی خسارت جلوگیری کند.

اصل جانشینی در بیمه آتش سوزی

یکی دیگر از موضوعات مهم، اصل جانشینی است. بر اساس این اصل، در شرایطی که بیمه‌گر خسارت بیمه‌شده را پرداخت می‌کند، ممکن است بتواند برای مطالبه خسارت به شخص مسئول حادثه مراجعه کند.

به بیان ساده، اگر خسارت ناشی از عمل شخص دیگری باشد، بیمه‌گر پس از پرداخت خسارت و در حدود حقوق قانونی خود می‌تواند موضوع را از مقصر حادثه پیگیری کند.

این موضوع از اهمیت زیادی برخوردار است؛ زیرا پرداخت خسارت به معنای از بین رفتن مسئولیت شخصی که باعث ایجاد خسارت شده است، نیست.

آیا بیمه‌گر می‌تواند خسارت را کاهش دهد؟

کاهش یا رد خسارت باید بر اساس شرایط بیمه‌نامه و مقررات مربوط به همان قرارداد بررسی شود. میزان تأثیر قصور نیز می‌تواند به شرایط حادثه، وظایف انجام‌نشده و ارتباط آن با افزایش خسارت بستگی داشته باشد.

بنابراین نمی‌توان برای تمام حوادث یک میزان ثابت برای کاهش خسارت تعیین کرد. هر پرونده باید با توجه به شرایط بیمه‌نامه و گزارش‌های مربوط به حادثه بررسی شود.

برای جلوگیری از مشکل در دریافت خسارت چه کنیم؟

برای کاهش احتمال بروز مشکل در زمان دریافت خسارت، بهتر است بیمه‌گذار موارد زیر را رعایت کند:

  • شرایط عمومی و خصوصی بیمه‌نامه را قبل از وقوع حادثه مطالعه کند.
  • اطلاعات مربوط به مورد بیمه را به‌صورت صحیح در اختیار بیمه‌گر قرار دهد.
  • پس از وقوع حادثه، اقدامات لازم برای جلوگیری از گسترش خسارت را انجام دهد.
  • حادثه را در مهلت مقرر به بیمه‌گر اعلام کند.
  • از تغییر غیرضروری وضعیت محل حادثه خودداری کند.
  • مدارک و مستندات مربوط به خسارت را حفظ کند.
  • در صورت نیاز، با کارشناسان بیمه برای بررسی خسارت همکاری کند.

جمع‌بندی

کاهش جبران خسارت بیمه آتش سوزی معمولاً زمانی مطرح می‌شود که قصور بیمه‌گذار یا اشخاص ذی‌حق در وقوع یا افزایش خسارت مؤثر بوده باشد یا وظایف تعیین‌شده در بیمه‌نامه رعایت نشده باشد.

به همین دلیل، آشنایی با شرایط بیمه‌نامه و انجام صحیح وظایف پس از وقوع حادثه اهمیت زیادی دارد. در نهایت، میزان و نحوه جبران خسارت باید بر اساس شرایط قرارداد، مدارک موجود و بررسی کارشناسی تعیین شود.

برای خرید آنلاین

بیمه نامه آتش سوزی 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه حوادث تمام اوقات زندگی

ChatGPT Image Sep 13 2026 10 39 43 AM 300x200 - بیمه حوادث تمام اوقات زندگی

بیمه حوادث تمام اوقات زندگی

بیمه حوادث تمام اوقات زندگی یکی از انواع بیمه حوادث اشخاص است که می‌تواند فرد را در برابر حوادث در طول شبانه‌روز تحت پوشش قرار دهد. در این نوع بیمه، پوشش می‌تواند فعالیت‌های شغلی، حرفه‌ای و زندگی شخصی را دربر بگیرد؛ البته حدود تعهدات به شرایط بیمه‌نامه بستگی دارد.

بیمه حوادث تمام اوقات زندگی چیست؟

در بیمه حوادث تمام اوقات، بیمه‌شده می‌تواند در مدت اعتبار بیمه‌نامه، در تمام ساعات شبانه‌روز از پوشش بیمه‌ای برخوردار باشد. بنابراین پوشش فقط به محل کار یا ساعات کاری محدود نمی‌شود.

به این ترتیب، حادثه ممکن است در محل کار، منزل، هنگام رفت‌وآمد یا در زمان انجام فعالیت‌های روزمره اتفاق بیفتد. در صورت مشمول بودن حادثه و وجود پوشش مربوط در بیمه‌نامه، بیمه‌گر طبق تعهدات قرارداد خسارت را پرداخت می‌کند.

پوشش‌های بیمه حوادث تمام اوقات

پوشش‌های این بیمه می‌تواند با توجه به طرح انتخابی متفاوت باشد. مهم‌ترین موارد قابل پوشش عبارت‌اند از:

  • فوت ناشی از حادثه
  • نقص عضو و ازکارافتادگی دائم ناشی از حادثه
  • هزینه‌های پزشکی ناشی از حادثه
  • ازکارافتادگی موقت، در صورت پیش‌بینی در بیمه‌نامه
  • برخی پوشش‌های اضافی با توافق بیمه‌گر

پوشش فوت و نقص عضو معمولاً از پوشش‌های اصلی بیمه حوادث محسوب می‌شوند. سایر موارد مانند هزینه پزشکی یا ازکارافتادگی موقت می‌توانند به عنوان پوشش‌های تبعی و تکمیلی ارائه شوند.

تفاوت بیمه حوادث تمام اوقات با بیمه حوادث شغلی

در بیمه حوادث شغلی، محدوده پوشش می‌تواند به فعالیت کاری و شرایط مشخص شغلی محدود شود. اما در بیمه حوادث تمام اوقات، هدف این است که بیمه‌شده در ساعات مختلف شبانه‌روز و در فعالیت‌های معمول زندگی نیز تحت پوشش قرار داشته باشد.

به همین دلیل، این نوع پوشش برای افرادی که علاوه بر کار، در طول روز فعالیت‌های مختلفی دارند می‌تواند گزینه مناسبی باشد.

چه افرادی می‌توانند از این بیمه استفاده کنند؟

افراد مختلف می‌توانند با توجه به شرایط و ضوابط شرکت بیمه برای دریافت این نوع پوشش اقدام کنند. برای مثال:

  • کارکنان و شاغلان
  • صاحبان مشاغل آزاد
  • مدیران و صاحبان کسب‌وکار
  • افراد دارای فعالیت‌های حرفه‌ای
  • افرادی که پوشش حوادث شبانه‌روزی می‌خواهند
  • اشخاصی که در کنار فعالیت شغلی، به سفر یا فعالیت‌های ورزشی می‌پردازند

البته نوع فعالیت و میزان ریسک شغلی یا حرفه‌ای می‌تواند در تعیین شرایط و حق بیمه مؤثر باشد.

آیا همه حوادث تحت پوشش هستند؟

خیر. داشتن بیمه حوادث به معنی پوشش تمام اتفاقات بدون استثنا نیست. شرایط عمومی و خصوصی بیمه‌نامه، پوشش‌ها و استثناها را مشخص می‌کنند.

برای نمونه، برخی فعالیت‌های پرخطر ممکن است نیاز به اعلام قبلی و پرداخت حق بیمه اضافی داشته باشند. بنابراین بهتر است پیش از خرید بیمه‌نامه، شرایط مربوط به شغل، ورزش، سفر و سایر فعالیت‌های مورد نظر بررسی شود.

هنگام خرید بیمه حوادث تمام اوقات به چه نکاتی توجه کنیم؟

پیش از انتخاب بیمه‌نامه بهتر است چند موضوع را بررسی کنید:

  1. میزان سرمایه فوت و نقص عضو را مشخص کنید.
  2. سقف هزینه‌های پزشکی را بررسی کنید.
  3. شرایط مربوط به ازکارافتادگی موقت را بخوانید.
  4. استثناهای بیمه‌نامه را بررسی کنید.
  5. فعالیت‌های شغلی و ورزشی خود را به بیمه‌گر اعلام کنید.
  6. محدوده زمانی و مکانی پوشش را بررسی کنید.
  7. شرایط پرداخت حق بیمه و مدت اعتبار بیمه‌نامه را در نظر بگیرید.

جمع‌بندی

بیمه حوادث تمام اوقات زندگی برای افرادی طراحی شده است که می‌خواهند پوشش حوادث آنها فقط به ساعات کاری یا یک محل مشخص محدود نباشد. این بیمه می‌تواند در برابر پیامدهایی مانند فوت، نقص عضو، ازکارافتادگی و هزینه‌های پزشکی ناشی از حوادث، طبق شرایط بیمه‌نامه تعهد ایجاد کند.

بنابراین، هنگام انتخاب این بیمه بهتر است فقط به مبلغ حق بیمه توجه نکنید. میزان سرمایه، نوع پوشش‌ها، استثناها و شرایط فعالیت‌های شغلی و روزمره را نیز بررسی کنید.

برای خرید آنلاین

بیمه نامه حوادث انفرادی 

کلیک کنید

برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه حوادث کار

ChatGPT Image Sep 13 2026 10 45 41 AM 300x169 - بیمه حوادث کار

بیمه حوادث کار


نوع پوشش و میزان تعهد بیمه‌گر به شرایط بیمه‌نامه بستگی دارد. به همین دلیل، هنگام انتخاب بیمه باید سرمایه بیمه، پوشش‌های مورد نیاز و استثناهای قرارداد به دقت بررسی شود.

پوشش‌های بیمه حوادث کار

پوشش‌های بیمه حوادث می‌توانند بر اساس طرح انتخابی متفاوت باشند. مهم‌ترین پوشش‌ها عبارت‌اند از:

  • غرامت فوت ناشی از حادثه
  • غرامت نقص عضو و ازکارافتادگی ناشی از حادثه
  • هزینه‌های پزشکی ناشی از حادثه
  • برخی پوشش‌های تکمیلی مانند ازکارافتادگی موقت، در صورت پیش‌بینی در بیمه‌نامه

در بیمه حوادث، فوت و نقص عضو از پوشش‌های اصلی محسوب می‌شوند و برخی موارد دیگر می‌توانند به عنوان پوشش‌های تکمیلی ارائه شوند.

بیمه حوادث در زمان مأموریت

برخی افراد به دلیل شغل خود به مأموریت‌های کاری خارج از محل فعالیت اعزام می‌شوند. در این شرایط، می‌توان با توجه به نوع بیمه‌نامه و شرایط قرارداد، پوشش حوادث مربوط به مأموریت را در نظر گرفت.

برای مثال، حوادثی که در طول مأموریت کاری اتفاق می‌افتند می‌توانند با شرایط مشخص در محدوده تعهدات بیمه قرار بگیرند. بنابراین بهتر است پیش از سفر کاری، محدوده زمانی و مکانی پوشش بیمه بررسی شود.

بیمه حوادث مسافرتی

افرادی که به دلیل کار یا فعالیت حرفه‌ای سفر می‌کنند، ممکن است به پوشش حوادث در طول سفر نیاز داشته باشند.

بسته به نوع قرارداد، بیمه حوادث مسافرتی می‌تواند سفرهای مختلف را پوشش دهد. از جمله می‌توان به سفرهای هوایی، دریایی و زمینی اشاره کرد.

بیمه حوادث تحصیلی

دانش‌آموزان و دانشجویان نیز ممکن است در محیط آموزشی یا فعالیت‌های مرتبط با تحصیل با خطر وقوع حادثه روبه‌رو شوند.

بیمه حوادث تحصیلی برای ایجاد پوشش در برابر حوادث دانش‌آموزان و دانشجویان ارائه می‌شود و نوع تعهدات آن به شرایط بیمه‌نامه بستگی دارد.

بیمه حوادث ورزشی

فعالیت‌های ورزشی نیز ممکن است با خطر آسیب‌دیدگی همراه باشند. ورزشکاران می‌توانند با توجه به نوع فعالیت و شرایط بیمه‌نامه، از پوشش بیمه حوادث ورزشی استفاده کنند.

در فعالیت‌های ورزشی پرخطر، توجه به شرایط بیمه‌نامه و استثناهای مربوط اهمیت بیشتری دارد.

تفاوت بیمه حوادث کار و بیمه مسئولیت کارفرما

این دو بیمه را نباید یکسان در نظر گرفت.

در بیمه حوادث کار، تمرکز اصلی بر پوشش شخص بیمه‌شده در برابر پیامدهای حادثه است.

اما بیمه مسئولیت کارفرما در قبال کارکنان به مسئولیت کارفرما در برابر خسارت‌های جانی کارکنان مربوط می‌شود. در این بیمه، مواردی مانند فوت، نقص عضو و هزینه‌های پزشکی کارکنان می‌تواند طبق شرایط بیمه‌نامه تحت پوشش قرار گیرد.

بنابراین، انتخاب نوع بیمه باید بر اساس نیاز واقعی فرد، شغل، نوع فعالیت و مسئولیت‌های قانونی انجام شود.

چه افرادی به بیمه حوادث کار نیاز دارند؟

این بیمه می‌تواند برای گروه‌های مختلفی مناسب باشد؛ از جمله:

  • کارکنان و شاغلان
  • صاحبان مشاغل آزاد
  • افراد دارای فعالیت‌های حرفه‌ای
  • افرادی که به مأموریت کاری اعزام می‌شوند
  • ورزشکاران
  • دانش‌آموزان و دانشجویان، در قالب پوشش‌های مرتبط
  • افرادی که به دنبال پوشش حوادث در فعالیت‌های روزمره هستند

هنگام خرید بیمه حوادث کار به چه نکاتی توجه کنیم؟

پیش از خرید بیمه بهتر است موارد زیر بررسی شود:

  1. میزان سرمایه فوت و نقص عضو
  2. سقف هزینه‌های پزشکی
  3. شرایط ازکارافتادگی
  4. محدوده زمانی و مکانی پوشش
  5. فعالیت‌های شغلی و حرفه‌ای تحت پوشش
  6. استثناهای بیمه‌نامه
  7. مدت اعتبار بیمه
  8. شرایط پرداخت حق بیمه

جمع‌بندی

بیمه حوادث کار می‌تواند برای افرادی که در محیط کار یا فعالیت‌های حرفه‌ای با خطر حادثه روبه‌رو هستند، یک پوشش مالی مناسب ایجاد کند. میزان تعهدات و نوع پوشش‌ها به شرایط بیمه‌نامه بستگی دارد.

همچنین باید توجه داشت که بیمه حوادث با بیمه مسئولیت کارفرما تفاوت دارد. بنابراین قبل از خرید، بهتر است نوع نیاز و شرایط فعالیت به‌طور دقیق بررسی شود.


برای خرید آنلاین

بیمه نامه حوادث 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
خطرات آتش سوزی

ChatGPT Image Sep 13 2026 10 52 49 AM 300x200 - خطرات آتش سوزی

خطرات آتش سوزی

خطرات آتش سوزی به عواملی گفته می‌شود که می‌توانند باعث ایجاد یا گسترش حریق و در نتیجه وارد شدن خسارت به ساختمان، تجهیزات، کالا و سایر اموال شوند. در بیمه آتش‌سوزی، شناسایی این عوامل اهمیت زیادی دارد؛ زیرا شدت خسارت تنها به شروع آتش محدود نمی‌شود و شرایط محیط نیز می‌تواند دامنه حادثه را افزایش دهد.

عوامل مؤثر در ایجاد خسارت آتش سوزی

وقوع آتش‌سوزی معمولاً نتیجه وجود یک یا چند عامل خطر است. وجود مواد قابل اشتعال، تجهیزات برقی معیوب، بی‌احتیاطی در استفاده از وسایل گرمایشی و نگهداری نامناسب مواد می‌تواند احتمال وقوع حریق را افزایش دهد.

همچنین، نحوه چیدمان کالاها و دسترسی نداشتن به تجهیزات اطفای حریق می‌تواند باعث گسترش سریع آتش شود. بنابراین، رعایت اصول ایمنی نقش مهمی در کاهش خسارت دارد.

چرا پیشگیری از آتش سوزی اهمیت دارد؟

پیشگیری می‌تواند احتمال وقوع حادثه و شدت خسارت را کاهش دهد. برای مثال، بررسی دوره‌ای سیستم برق، نگهداری صحیح مواد قابل اشتعال و استفاده از تجهیزات مناسب اطفای حریق از اقدامات مؤثر در این زمینه هستند.

با این حال، حتی با رعایت تمام نکات ایمنی نیز نمی‌توان احتمال وقوع حادثه را به طور کامل از بین برد. به همین دلیل، بیمه آتش سوزی می‌تواند در کنار اقدامات پیشگیرانه، راهکاری برای جبران خسارت‌های مالی ناشی از خطرات تحت پوشش باشد. در بیمه آتش‌سوزی، خطرات اصلی شامل آتش، صاعقه و انفجار است و برخی خطرات اضافی نیز می‌توانند طبق شرایط بیمه‌نامه تحت پوشش قرار گیرند.

مهم‌ترین خطرات مرتبط با آتش سوزی

برخی از عوامل و شرایطی که می‌توانند در ایجاد یا افزایش خسارت حریق نقش داشته باشند عبارت‌اند از:

  • اتصال و نقص سیستم‌های برقی
  • استفاده نادرست از وسایل گرمایشی
  • نگهداری مواد قابل اشتعال در محل نامناسب
  • بی‌احتیاطی هنگام استفاده از شعله و تجهیزات حرارتی
  • نقص تجهیزات و ماشین‌آلات
  • رعایت نکردن اصول ایمنی
  • نبود تجهیزات مناسب اطفای حریق
  • تأخیر در شناسایی و مهار آتش
  • چیدمان نامناسب کالا و مواد قابل اشتعال

نقش بیمه در جبران خسارت

پیشگیری از آتش‌سوزی همیشه اولویت دارد، اما احتمال وقوع حادثه به طور کامل از بین نمی‌رود. بنابراین، بیمه آتش‌سوزی می‌تواند برای جبران خسارت‌های مالی واردشده به اموال بیمه‌شده، در حدود تعهدات بیمه‌نامه، مورد استفاده قرار گیرد.

برای خرید آنلاین

بیمه نامه درمان تکمیلی 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
انواع بیمه های حوادث اشخاص

ChatGPT Image Sep 13 2026 10 57 30 AM 300x200 - انواع بیمه های حوادث اشخاص

انواع بیمه های حوادث اشخاص

انواع بیمه های حوادث اشخاص برای تأمین مالی افراد در برابر پیامدهای ناشی از حوادث طراحی شده‌اند. با توجه به نیاز بیمه‌گذاران، شرکت‌های بیمه طرح‌های مختلفی ارائه می‌کنند. این طرح‌ها می‌توانند پوشش‌هایی مانند فوت، نقص عضو، ازکارافتادگی و هزینه‌های پزشکی ناشی از حادثه را شامل شوند.

انتخاب نوع بیمه حوادث به شرایط فرد، شغل، فعالیت‌های روزمره و میزان پوشش مورد نیاز بستگی دارد. بنابراین، بهتر است پیش از خرید، شرایط و تعهدات بیمه‌نامه به دقت بررسی شود.

انواع بیمه های حوادث اشخاص

مهم‌ترین انواع بیمه حوادث اشخاص عبارت‌اند از:

بیمه حوادث کار

این بیمه برای افرادی مناسب است که در محیط کار یا هنگام انجام فعالیت‌های شغلی در معرض خطر حادثه قرار دارند. پوشش‌های بیمه‌نامه بر اساس شرایط قرارداد تعیین می‌شوند.

بیمه حوادث تمام اوقات زندگی

این نوع بیمه، حوادث فرد را در ساعات مختلف شبانه‌روز و در فعالیت‌های شغلی و زندگی روزمره، طبق شرایط بیمه‌نامه تحت پوشش قرار می‌دهد. به همین دلیل، برای افرادی که به دنبال پوشش گسترده‌تر حوادث هستند، می‌تواند گزینه مناسبی باشد.

بیمه حوادث تکمیلی

بیمه حوادث تکمیلی می‌تواند برای افزایش سطح حمایت مالی در برابر برخی پیامدهای حادثه مورد استفاده قرار گیرد. نوع پوشش و میزان تعهدات به طرح و شرایط بیمه‌نامه بستگی دارد.

بیمه حوادث اشخاص

بیمه حوادث اشخاص یکی از انواع اصلی بیمه‌های حوادث است. در این بیمه، خطراتی مانند فوت و نقص عضو ناشی از حادثه می‌توانند تحت پوشش قرار گیرند. همچنین، برخی پوشش‌های تکمیلی مانند هزینه‌های پزشکی و ازکارافتادگی نیز با توجه به شرایط بیمه‌نامه قابل ارائه هستند.

بیمه حوادث خانوار

در بیمه حوادث خانوار، امکان ارائه پوشش برای اعضای خانواده در قالب طرح‌های مربوط به بیمه حوادث وجود دارد. شرایط، تعداد افراد و تعهدات بیمه‌نامه باید هنگام خرید بررسی شود.

بیمه حوادث دانش آموزی

این نوع بیمه برای پوشش حوادث مرتبط با دانش‌آموزان طراحی می‌شود. بسته به شرایط بیمه‌نامه، می‌تواند هزینه‌های درمانی و برخی خسارت‌های ناشی از حادثه را پوشش دهد.

کدام بیمه حوادث برای شما مناسب است؟

انتخاب بیمه مناسب به شرایط شما بستگی دارد. اگر فعالیت شغلی پرخطر دارید، بیمه حوادث کار اهمیت بیشتری پیدا می‌کند. برای پوشش حوادث در فعالیت‌های مختلف روزمره، بیمه حوادث تمام اوقات می‌تواند مورد بررسی قرار گیرد.

همچنین، خانواده‌ها و مراکز آموزشی می‌توانند متناسب با نیاز خود، طرح‌های خانوار یا دانش‌آموزی را بررسی کنند. در نهایت، میزان سرمایه بیمه، پوشش‌ها، استثنائات و حق بیمه از مهم‌ترین مواردی هستند که باید قبل از خرید بررسی شوند.

جمع‌بندی

انواع بیمه های حوادث اشخاص با هدف کاهش آثار مالی ناشی از حوادث ارائه می‌شوند. بیمه حوادث کار، بیمه حوادث تمام اوقات زندگی، بیمه حوادث تکمیلی، بیمه حوادث اشخاص، بیمه حوادث خانوار و بیمه حوادث دانش   آموزی از جمله طرح‌هایی هستند که می‌توان بر اساس نیاز، شرایط آن‌ها را بررسی کرد.

برای خرید آنلاین

بیمه نامه حوادث

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
قرارداد بیمه حوادث اشخاص

قرارداد بیمه حوادث اشخاص

قرارداد بیمه حوادث اشخاص توافقی میان بیمه‌گذار و بیمه‌گر است که بر اساس شرایط بیمه‌نامه، تعهدات طرفین و پوشش‌های مورد نظر مشخص می‌شود. در این قرارداد، بیمه‌گذار اطلاعات لازم درباره وضعیت و شرایط خطر را در اختیار بیمه‌گر قرار می‌دهد تا امکان ارزیابی خطر، تعیین حق بیمه و مشخص کردن شرایط بیمه‌نامه فراهم شود.

شرایط قرارداد بیمه حوادث اشخاص

برای انعقاد قرارداد، اطلاعات بیمه‌گذار و بیمه‌شده باید با دقت و به صورت صحیح اعلام شود. مشخصات فرد، وضعیت شغلی، فعالیت‌های پرخطر و سایر اطلاعات مرتبط می‌توانند در ارزیابی خطر مؤثر باشند.

همچنین، در صورت وجود قراردادهای بیمه‌ای مشابه، اعلام اطلاعات مربوط به آن‌ها اهمیت دارد. ارائه اطلاعات ناقص یا نادرست می‌تواند در بررسی تعهدات بیمه‌گر و پرداخت خسارت تأثیرگذار باشد.

پوشش‌های بیمه حوادث اشخاص

بیمه حوادث اشخاص می‌تواند بر اساس شرایط بیمه‌نامه، خطرهایی مانند فوت و نقص عضو یا ازکارافتادگی ناشی از حادثه را پوشش دهد. برخی بیمه‌نامه‌ها نیز پوشش‌هایی مانند هزینه‌های پزشکی یا سایر تعهدات مرتبط با حادثه دارند.

بنابراین، هنگام عقد قرارداد باید سرمایه بیمه، نوع پوشش‌ها، مدت بیمه‌نامه، استثنائات و شرایط پرداخت خسارت به دقت بررسی شود.

تفاوت بیمه حوادث و بیمه عمر

بیمه حوادث اشخاص و بیمه عمر هر دو با زندگی و سلامت افراد ارتباط دارند، اما موضوع تعهد آن‌ها یکسان نیست.

در بیمه حوادث، پرداخت سرمایه یا غرامت زمانی انجام می‌شود که حادثه‌ای مطابق شرایط بیمه‌نامه برای بیمه‌شده اتفاق افتاده باشد. در مقابل، پوشش فوت در بیمه عمر بر اساس شرایط همان بیمه‌نامه تعریف می‌شود و لزوماً محدود به فوت ناشی از حادثه نیست.

به همین دلیل، نباید شرایط و تعهدات بیمه حوادث را با بیمه عمر یکسان در نظر گرفت.

اهمیت اعلام تغییر شرایط خطر

در بیمه حوادث، تغییر شرایطی که موجب افزایش خطر می‌شود می‌تواند اهمیت داشته باشد. برای مثال، تغییر شغل به فعالیتی با ریسک بالاتر ممکن است بر شرایط بیمه‌نامه اثر بگذارد.

در چنین شرایطی، بیمه‌شده باید مطابق مفاد بیمه‌نامه و مقررات مربوط، موضوع را به بیمه‌گر اعلام کند.

شرایط اساسی برای اعتبار قرارداد

برای شکل‌گیری صحیح قرارداد بیمه، وجود قصد و رضایت طرفین، اهلیت قانونی، موضوع مشخص و مشروع بودن قرارداد اهمیت دارد.

همچنین، زمانی که حیات یا سلامت شخص ثالث موضوع بیمه قرار می‌گیرد، رعایت الزامات قانونی و دریافت رضایت لازم از شخص مورد بیمه اهمیت ویژه‌ای دارد.

هنگام عقد قرارداد بیمه حوادث به چه نکاتی توجه کنیم؟

پیش از امضای قرارداد، بهتر است موارد زیر به دقت بررسی شوند:

  • میزان سرمایه و سقف تعهدات بیمه‌گر
  • پوشش‌های اصلی و اضافی
  • استثنائات و موارد عدم تعهد
  • مدت اعتبار بیمه‌نامه
  • شرایط اعلام حادثه و دریافت خسارت
  • اطلاعات درج‌شده درباره بیمه‌گذار و بیمه‌شده

جمع‌بندی

قرارداد بیمه حوادث اشخاص چارچوب تعهدات بیمه‌گر و بیمه‌شده را مشخص می‌کند. اعلام دقیق اطلاعات، انتخاب پوشش مناسب و مطالعه شرایط بیمه‌نامه، از مهم‌ترین مراحل پیش از خرید بیمه حوادث هستند.

برای خرید آنلاین

بیمه نامه حوادث

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.

طرح بیمه طلای پارسیان

ChatGPT Image Sep 13 2026 02 04 14 PM 300x300 - طرح بیمه طلای پارسیان

طرح بیمه طلای پارسیان

طرح بیمه طلای پارسیان یکی از طرح‌های بیمه‌های زندگی است که با هدف ایجاد امنیت مالی و تشکیل سرمایه برای آینده ارائه شده است. این طرح به بیمه‌گذاران کمک می‌کند در کنار برخورداری از پوشش‌های بیمه‌ای، برای اهداف مالی بلندمدت خود نیز برنامه‌ریزی کنند.

در بیمه‌های زندگی، بخشی از حق بیمه پرداختی به ایجاد اندوخته اختصاص پیدا می‌کند. به همین دلیل، بیمه‌گذار می‌تواند در طول مدت بیمه‌نامه از مزایای سرمایه‌گذاری و پوشش‌های بیمه‌ای استفاده کند.

طرح بیمه طلای پارسیان چیست؟

طرح بیمه طلای پارسیان نوعی بیمه زندگی است که ترکیبی از حمایت بیمه‌ای و سرمایه‌گذاری را در اختیار بیمه‌گذار قرار می‌دهد.

در این طرح، فرد با پرداخت حق بیمه‌های منظم، علاوه بر دریافت پوشش‌های بیمه‌ای، امکان تشکیل یک سرمایه قابل استفاده در آینده را نیز خواهد داشت.

این محصول می‌تواند برای افرادی که به دنبال ایجاد پشتوانه مالی برای خود و خانواده هستند، گزینه مناسبی باشد.

مزایای طرح بیمه طلای پارسیان

از مهم‌ترین مزایای این طرح می‌توان به موارد زیر اشاره کرد:

  • ایجاد اندوخته مالی در طول مدت بیمه‌نامه
  • برخورداری از پوشش بیمه عمر
  • حمایت مالی از خانواده در صورت فوت بیمه‌شده
  • امکان برنامه‌ریزی برای آینده مالی
  • بهره‌مندی از مزایای سرمایه‌گذاری بلندمدت
  • امکان استفاده از اندوخته طبق شرایط بیمه‌نامه

همچنین بیمه‌گذار می‌تواند با انتخاب شرایط مناسب، بیمه‌نامه را متناسب با نیازهای مالی خود تنظیم کند.

پوشش‌های بیمه‌ای طرح طلای پارسیان

طرح بیمه طلای پارسیان علاوه بر بخش سرمایه‌گذاری، شامل پوشش‌های بیمه‌ای نیز می‌شود. نوع و میزان این پوشش‌ها بر اساس شرایط انتخابی بیمه‌گذار تعیین خواهد شد.

مهم‌ترین پوشش‌های قابل ارائه شامل موارد زیر است:

  • پوشش فوت به هر علت
  • امکان دریافت سرمایه بیمه‌نامه
  • پوشش‌های تکمیلی در صورت انتخاب
  • بهره‌مندی از مزایای بیمه‌های زندگی

این پوشش‌ها باعث می‌شوند بیمه‌گذار در کنار سرمایه‌گذاری، از حمایت مالی بیمه نیز برخوردار شود.

برای آشنایی بیشتر با انواع طرح‌ها و خدمات بیمه زندگی پارسیان کلیک کنید.

تشکیل اندوخته در بیمه طلای پارسیان

یکی از ویژگی‌های مهم طرح بیمه طلای پارسیان ایجاد اندوخته در طول زمان است. حق بیمه‌های پرداختی پس از محاسبات مربوط به بیمه‌نامه، در بخش سرمایه‌گذاری مورد استفاده قرار می‌گیرد.

میزان اندوخته به عواملی مانند مبلغ حق بیمه، مدت قرارداد و شرایط بیمه‌نامه بستگی دارد. بنابراین انتخاب برنامه مناسب می‌تواند تأثیر زیادی بر نتیجه نهایی داشته باشد.

چه کسانی می‌توانند از طرح بیمه طلای پارسیان استفاده کنند؟

این طرح برای افرادی مناسب است که قصد دارند در کنار پوشش بیمه‌ای، یک برنامه مالی بلندمدت داشته باشند.

والدین می‌توانند برای آینده فرزندان خود برنامه‌ریزی کنند. همچنین افراد شاغل نیز می‌توانند با استفاده از این طرح، پشتوانه مالی مناسبی برای سال‌های آینده ایجاد کنند.

نکات مهم قبل از خرید بیمه طلای پارسیان

پیش از خرید این بیمه‌نامه، بهتر است شرایط قرارداد، میزان حق بیمه، مدت بیمه‌نامه و پوشش‌های انتخابی بررسی شود.

همچنین آگاهی از نحوه تشکیل اندوخته و شرایط استفاده از مزایای بیمه‌نامه به انتخاب بهتر کمک خواهد کرد.

تفاوت طرح بیمه طلای پارسیان با پس‌انداز معمولی

یکی از تفاوت‌های مهم طرح بیمه طلای پارسیان با روش‌های معمول پس‌انداز، وجود پوشش‌های بیمه‌ای در کنار تشکیل سرمایه است. در این طرح، بیمه‌گذار علاوه بر ایجاد اندوخته مالی، می‌تواند از حمایت‌های بیمه‌ای نیز بهره‌مند شود.

همچنین، بیمه‌های زندگی با هدف برنامه‌ریزی مالی بلندمدت طراحی شده‌اند. به همین دلیل، استمرار در پرداخت حق بیمه و انتخاب شرایط مناسب می‌تواند نقش مهمی در افزایش ارزش نهایی بیمه‌نامه داشته باشد.

نحوه انتخاب شرایط مناسب بیمه طلای پارسیان

انتخاب مبلغ حق بیمه، مدت قرارداد و میزان پوشش‌ها باید با توجه به شرایط مالی و اهداف آینده بیمه‌گذار انجام شود. بررسی دقیق مفاد بیمه‌نامه قبل از خرید، باعث می‌شود فرد بهترین استفاده را از مزایای این طرح داشته باشد.

در نتیجه، طرح بیمه طلای پارسیان می‌تواند راهکاری مناسب برای افرادی باشد که به دنبال ایجاد امنیت مالی و تشکیل سرمایه در کنار پوشش بیمه‌ای هستند.

جمع‌بندی

طرح بیمه طلای پارسیان ترکیبی از بیمه زندگی و سرمایه‌گذاری است که امکان ایجاد امنیت مالی و تشکیل اندوخته برای آینده را فراهم می‌کند.

این طرح با ارائه پوشش‌های بیمه‌ای و امکان برنامه‌ریزی مالی، می‌تواند گزینه‌ای مناسب برای افرادی باشد که به دنبال حفظ آرامش و ایجاد پشتوانه اقتصادی هستند.

طرح‌های بیمه زندگی پارسیان

شرکت بیمه پارسیان با توجه به نیازهای متفاوت افراد، خانواده‌ها و گروه‌های مختلف، مجموعه‌ای از طرح‌های بیمه زندگی پارسیان را ارائه کرده است. هر یک از این طرح‌ها با هدف ایجاد پشتوانه مالی، تامین آینده، تشکیل اندوخته، بهره‌مندی از پوشش‌های بیمه‌ای و برنامه‌ریزی مالی بلندمدت طراحی شده‌اند.

در ادامه می‌توانید با انواع طرح‌های بیمه زندگی پارسیان آشنا شوید و با توجه به شرایط، اهداف مالی و نیازهای خود، طرح مناسب را انتخاب کنید:

بیمه عمر و سرمایه‌گذاری پارسیان

ترکیبی از پوشش‌های بیمه‌ای و تشکیل اندوخته مالی برای افرادی که به دنبال تامین آینده و ایجاد سرمایه هستند.

بیمه عمر و سرمایه‌گذاری طرح خانواده پارسیان

راهکاری برای برنامه‌ریزی مالی خانواده و ایجاد حمایت بیمه‌ای برای اعضای خانواده.

بیمه جامع آرامش زندگی و مستمری پارسیان

مناسب افرادی که به دنبال ایجاد پشتوانه مالی و دریافت مستمری در سال‌های آینده هستند.

بیمه زندگی متصل به دارایی پارسیان

– طرح بیمه طلای پارسیان

– طرح کیمیا پارسیان (صندوق‌های با درآمد ثابت)

طرحی با رویکرد ترکیب خدمات بیمه زندگی و مدیریت سرمایه برای تامین اهداف مالی بلندمدت.

طرح مانای زندگی پارسیان

راهکاری برای ایجاد امنیت مالی و بهره‌مندی از پوشش‌های بیمه‌ای متناسب با نیاز بیمه‌گذار.

بیمه عمر ساده پارسیان

مناسب افرادی که هدف اصلی آن‌ها ایجاد حمایت مالی برای خانواده و تامین سرمایه فوت است.

بیمه عمر هماورد پارسیان

طرحی از محصولات بیمه زندگی پارسیان با هدف ارائه پوشش‌های بیمه‌ای و ایجاد پشتوانه مالی.

بیمه عمر مانده بدهکار پارسیان

راهکاری برای پوشش تعهدات مالی و حمایت از خانواده در برابر بدهی‌های بیمه‌گذار.

طرح سنوات کارکنان پارسیان

محصولی مناسب برای برنامه‌ریزی مالی کارکنان و ایجاد پشتوانه‌ای برای تعهدات سنواتی.

طرح ویژه کودکان پارسیان

راهکاری برای والدینی که قصد دارند از دوران کودکی برای آینده مالی فرزندان خود برنامه‌ریزی کنند.

         – طرح ستاره دنباله دار پارسیان

            طرحی برای ایجاد سرمایه و برنامه‌ریزی مالی آینده فرزندان و خانواده.

         – طرح سکه پارسیان

            محصولی برای تامین نیازهای مالی آینده و ایجاد پشتوانه اقتصادی برای فرزندان.

طرح بیمه ساز پارسیان

طرح بیمه زندگی ویژه اهالی فرهنگ، هنر و رسانه با هدف ایجاد امنیت مالی و استفاده از مزایای بیمه‌ای.

طرح بیمه ساز پارسیان

طرحی برای ایجاد پشتوانه مالی، تامین آینده و بهره‌مندی از خدمات بیمه زندگی.

طرح فراز زندگی پارسیان

محصولی ویژه ورزشکاران برای ایجاد حمایت بیمه‌ای و برنامه‌ریزی مالی آینده.

طرح لیام پارسیان

طرحی از بیمه‌های زندگی پارسیان برای تشکیل سرمایه، ایجاد پشتوانه مالی و استفاده از پوشش‌های بیمه‌ای.


برای خرید آنلاین بیمه نامه زندگی (عمر و سرمایه گذاری) کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.

آتش سوزی


تعریف آتش و آتش سوزی 269x300 - آتش سوزی

بیمه آتش سوزی چیست؟ تعریف آتش و شرایط خسارت

بیمه آتش سوزی یکی از انواع مهم بیمه اموال است. این بیمه برای جبران خسارت‌های واردشده به ساختمان و اموال استفاده می‌شود. برای نمونه، ساختمان، تأسیسات، اثاثیه، ماشین آلات و موجودی کالا می‌توانند تحت پوشش قرار گیرند.

با این حال، هر نوع سوختن یا ایجاد حرارت، آتش سوزی بیمه‌ای محسوب نمی‌شود. به همین دلیل، شناخت تعریف آتش و شرایط وقوع آتش سوزی اهمیت زیادی دارد.

آتش چیست؟

طبق بند یک از ماده ۱۰ شرایط عمومی بیمه نامه آتش سوزی، آتش عبارت است از ترکیب هر ماده با اکسیژن، به شرط آنکه با شعله همراه باشد.

برای ایجاد آتش، سه عامل اصلی مورد نیاز است. این عوامل شامل اکسیژن، ماده سوختنی و حرارت هستند. در نتیجه، این سه عامل در کنار یکدیگر «مثلث آتش» را تشکیل می‌دهند.

اکسیژن از طریق هوا تأمین می‌شود. ماده سوختنی نیز می‌تواند انواع مختلفی داشته باشد. در نهایت، حرارت یا جرقه باعث شروع فرآیند سوختن می‌شود.

بنابراین، اگر یکی از این سه عامل وجود نداشته باشد، فرآیند سوختن ادامه پیدا نمی‌کند.

آتش سوزی از نظر بیمه‌ای چیست؟

از نظر بیمه‌ای، صرف ایجاد شعله برای تحقق آتش سوزی کافی نیست. آتش باید از محل اولیه خود خارج شود و به شکل کنترل نشده ادامه پیدا کند.

مطابق ماده ۳۶ شرایط عمومی بیمه نامه آتش سوزی، آتش باید از کانون اولیه خود خارج شود. در این حالت، آتش به عنوان آتش کنترل نشده یا مهارنشده شناخته می‌شود.

بنابراین، تفاوت میان آتش کنترل شده و آتش کنترل نشده در بررسی خسارت اهمیت زیادی دارد.


9dy3Lm4R3Cc2N5EnSee6vaiE4vOQ7iWYP3fB1LgzrVAYf3zh1NzaJ8zrZjAcBRiCmrPg9EyhIXDDUEehwmUuQAHOURjs4x9Kiwn7eCF4KdCyZ6DVHPuurxcL7m6npI6jtyIoHH7ZnuU U4ykYHlylIYKeIQCFxg7rGOKgqGmNxA?purpose=inline - آتش سوزی

یک مثال ساده از آتش کنترل شده

فرض کنید جسمی داخل بخاری قرار بگیرد و بسوزد. در این شرایط، سوختن جسم داخل بخاری به خودی خود آتش سوزی بیمه‌ای محسوب نمی‌شود.

در نتیجه، خسارت واردشده به همان جسم، در تعهد بیمه گر قرار نمی‌گیرد.

اما اگر سوختن جسم باعث ایجاد شعله شود و شعله از دهانه بخاری خارج شود، شرایط متفاوت خواهد بود. برای مثال، اگر شعله به وسایل اطراف بخاری برسد و به آنها خسارت وارد کند، موضوع از نظر بیمه‌ای قابل بررسی است.

چنانچه وسایل آسیب دیده تحت پوشش بیمه نامه باشند، خسارت آنها مطابق شرایط بیمه نامه بررسی خواهد شد.

آیا دودزدگی تحت پوشش بیمه آتش سوزی است؟

دودزدگی نیز شرایط خاص خود را دارد. صرف ایجاد دود به معنی وقوع آتش سوزی تحت پوشش نیست.

برای مثال، ممکن است هنگام سوخت گیری بخاری، دود ایجاد شود. همچنین ممکن است جسمی داخل بخاری بیفتد و باعث افزایش شعله یا ایجاد دود شود.

با این حال، دودزدگی وسایل خارج از بخاری در چنین شرایطی، به خودی خود در تعهد بیمه گر قرار نمی‌گیرد.

بنابراین، باید میان دودزدگی و خسارت ناشی از آتش کنترل نشده تفاوت قائل شد.

منظور از حرارت در مثلث آتش چیست؟

حرارت یکی از سه عامل اصلی ایجاد آتش است. این حرارت می‌تواند از طریق جرقه، شعله یا یک منبع حرارتی ایجاد شود.

در واقع، حرارت باید به اندازه‌ای باشد که فرآیند سوختن را آغاز کند. با این حال، هر نوع افزایش دما به معنی وقوع آتش سوزی نیست.

برای نمونه، داغ شدن اتو باعث افزایش دمای آن می‌شود. اما تا زمانی که آتش و شعله ایجاد نشده باشد، نمی‌توان این اتفاق را آتش سوزی دانست.

همچنین ممکن است بعضی مواد در اثر فرآیندهای شیمیایی تغییر ماهیت دهند. تخمیر، اکسیداسیون و خودسوزی از جمله این فرآیندها هستند.

بنابراین، نوع خسارت و علت ایجاد آن در بررسی بیمه‌ای اهمیت زیادی دارد.

چه خسارت‌هایی ممکن است تحت پوشش بیمه آتش سوزی نباشند؟

بیمه آتش سوزی دارای شرایط و استثنائات مشخصی است. بنابراین، تمام خسارت‌هایی که به دنبال یک حادثه ایجاد می‌شوند، الزاماً تحت پوشش بیمه نیستند.

طبق بندهای ۱ و ۲ ماده ۳۱ شرایط عمومی بیمه نامه آتش سوزی، برخی خطرات در تعهد بیمه گر قرار نمی‌گیرند. این موارد شامل موارد زیر است:

  • جنگ و جنگ داخلی
  • آشوب و بلوا
  • اعتصاب
  • قیام و انقلاب
  • کودتا
  • اغتشاشات داخلی
  • اقدامات احتیاطی مقامات نظامی و انتظامی
  • زمین لرزه
  • آتش فشان
  • ریزش زمین
  • سیل
  • طغیان رودخانه‌ها

با این حال، در برخی موارد می‌توان پوشش‌های اضافی را به بیمه نامه اضافه کرد. در نتیجه، شرایط نهایی به مفاد بیمه نامه و پوشش‌های انتخاب شده بستگی دارد.

چرا شناخت شرایط بیمه آتش سوزی اهمیت دارد؟

بیمه آتش سوزی فقط برای ساختمان‌های مسکونی نیست. واحدهای تجاری، اداری و صنعتی نیز می‌توانند از این بیمه استفاده کنند.

برای مثال، کارخانه‌ها، کارگاه‌ها، انبارها و مراکز تجاری دارای اموال و تجهیزات ارزشمندی هستند. وقوع آتش سوزی می‌تواند به ساختمان و تجهیزات خسارت وارد کند.

علاوه بر این، موجودی کالا و مواد اولیه نیز ممکن است در اثر آتش سوزی از بین برود. به همین دلیل، انتخاب سرمایه مناسب در زمان صدور بیمه نامه اهمیت زیادی دارد.

از سوی دیگر، نوع فعالیت نیز در تعیین شرایط بیمه نقش دارد. فعالیت‌های مختلف دارای میزان ریسک متفاوتی هستند.

بنابراین، بهتر است قبل از صدور بیمه نامه، وضعیت محل و نوع فعالیت به دقت بررسی شود.

چه اموالی را می‌توان بیمه آتش سوزی کرد؟

بیمه آتش سوزی می‌تواند برای اموال مختلف استفاده شود. برای نمونه، موارد زیر می‌توانند در بیمه نامه قرار گیرند:

  • ساختمان‌های مسکونی
  • ساختمان‌های اداری
  • واحدهای تجاری و اصناف
  • کارخانه‌ها
  • کارگاه‌های تولیدی
  • انبارها
  • ماشین آلات
  • تجهیزات
  • اثاثیه
  • تأسیسات
  • موجودی کالا
  • مواد اولیه

البته نوع پوشش و شرایط بیمه برای هر ملک یا فعالیت می‌تواند متفاوت باشد. بنابراین، سرمایه بیمه شده باید متناسب با ارزش واقعی اموال تعیین شود.

چه عواملی در صدور بیمه آتش سوزی اهمیت دارند؟

برای صدور بیمه نامه آتش سوزی، اطلاعات مختلفی مورد نیاز است. نوع ساختمان و کاربری آن از جمله این موارد هستند.

همچنین نوع فعالیت، ارزش ساختمان و ارزش اموال باید مشخص شود. ارزش ماشین آلات، تجهیزات و موجودی کالا نیز اهمیت دارد.

علاوه بر این، بیمه گذار باید خطرات مورد نیاز خود را مشخص کند. برای مثال، ممکن است علاوه بر آتش سوزی، به پوشش‌هایی مانند زلزله یا سیل نیز نیاز داشته باشد.

در نتیجه، انتخاب پوشش مناسب می‌تواند نقش مهمی در جبران خسارت‌های احتمالی داشته باشد.

جمع بندی

بیمه آتش سوزی شرایط مشخصی دارد. هر نوع سوختن، دود یا افزایش حرارت، آتش سوزی تحت پوشش بیمه محسوب نمی‌شود.

برای تحقق آتش سوزی بیمه‌ای، شرایط تعریف شده در بیمه نامه باید وجود داشته باشد. همچنین آتش باید از کانون اولیه خود خارج شود و به اموال بیمه شده خسارت وارد کند.

از سوی دیگر، برخی خطرات مانند زلزله، سیل و جنگ ممکن است در پوشش اصلی قرار نداشته باشند. بنابراین، هنگام خرید بیمه نامه باید شرایط و استثنائات آن را با دقت بررسی کرد.

در نهایت، انتخاب صحیح سرمایه بیمه شده و پوشش‌های مناسب اهمیت زیادی دارد. به همین دلیل، بهتر است قبل از خرید بیمه آتش سوزی، نیازهای واقعی ملک یا محل فعالیت خود را بررسی کنید.


برای خرید آنلاین
بیمه نامه آتش سوزی 
کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.