

برچسب : بیمه حوادث گروهی

بیمه حوادث اشخاص

ChatGPT Image Sep 12 2026 04 06 28 PM 300x200 - بیمه حوادث اشخاص

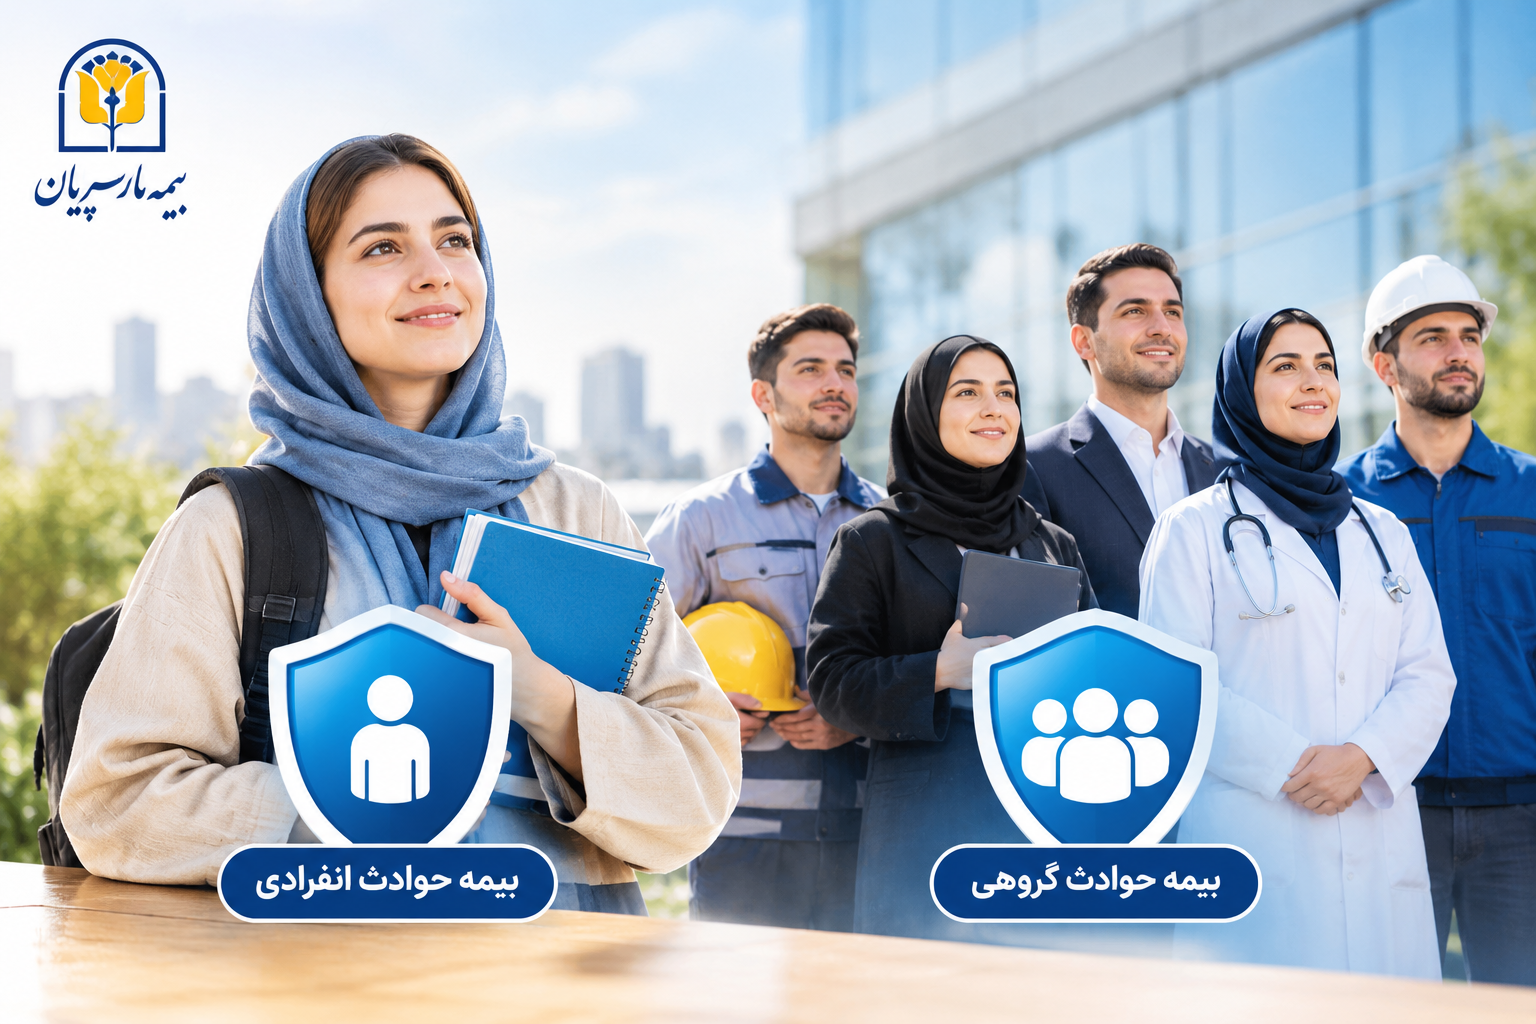
بیمه حوادث اشخاص؛ پوشش انفرادی و گروهی

بیمه حوادث اشخاص یکی از انواع بیمه‌های حوادث است که با هدف جبران خسارت‌های ناشی از حوادث برای افراد ارائه می‌شود. این بیمه می‌تواند به صورت انفرادی یا گروهی تهیه شود و نوع پوشش، میزان تعهدات و شرایط آن بر اساس مفاد بیمه‌نامه تعیین می‌شود.

در بیمه حوادث انفرادی، شخص مشخصی به عنوان بیمه‌شده تعیین می‌شود و اطلاعات او در فرم پیشنهاد بیمه ثبت می‌شود. در مقابل، در بیمه حوادث گروهی، تعدادی از افراد تحت یک قرارداد بیمه قرار می‌گیرند و مشخصات بیمه‌شدگان در فهرست مربوط به بیمه‌نامه درج می‌شود.

بیمه حوادث اشخاص چیست؟

بیمه حوادث اشخاص برای حمایت مالی از بیمه‌شده در برابر پیامدهای ناشی از حوادث طراحی شده است. حادثه می‌تواند در شرایط مختلفی اتفاق بیفتد و موجب هزینه‌های درمانی یا خسارت‌های دیگری برای فرد شود.

با داشتن این پوشش، بیمه‌گر در حدود تعهدات بیمه‌نامه، خسارت‌های مورد توافق را جبران می‌کند. بنابراین، هنگام انتخاب بیمه‌نامه باید به میزان سرمایه، نوع پوشش‌ها، مدت بیمه و استثنائات توجه داشت.

بیمه حوادث انفرادی

در بیمه حوادث انفرادی، یک شخص مشخص به عنوان بیمه‌شده معرفی می‌شود. مشخصات فرد در فرم پیشنهاد بیمه درج شده و بیمه‌نامه بر اساس اطلاعات ارائه‌شده صادر می‌شود.

در بسیاری از موارد، بیمه‌گذار و بیمه‌شده یک نفر هستند. با این حال، امکان دارد شخصی بیمه‌نامه را برای فرد دیگری تهیه کند. شرایط دقیق این موضوع به مقررات و مفاد بیمه‌نامه بستگی دارد.

بیمه حوادث انفرادی می‌تواند برای افرادی مناسب باشد که قصد دارند به صورت مستقل برای خود پوشش حوادث تهیه کنند.

بیمه حوادث گروهی

در بیمه حوادث گروهی، تعداد مشخصی از افراد تحت یک قرارداد قرار می‌گیرند. بیمه‌گذار معمولاً یک سازمان، شرکت، مؤسسه یا مجموعه‌ای است که اعضای گروه را برای دریافت پوشش بیمه‌ای معرفی می‌کند.

مشخصات بیمه‌شدگان در فهرستی درج می‌شود و تغییرات اعضای گروه نیز می‌تواند مطابق شرایط قرارداد و از طریق صدور الحاقیه انجام شود.

این نوع بیمه برای مجموعه‌هایی که قصد دارند کارکنان یا اعضای خود را به صورت گروهی تحت پوشش حوادث قرار دهند، کاربرد بیشتری دارد.

تفاوت بیمه حوادث انفرادی و گروهی

مهم‌ترین تفاوت این دو نوع بیمه در نحوه تعیین بیمه‌شدگان است.

ویژگی بیمه حوادث انفرادی بیمه حوادث گروهی
تعداد بیمه‌شدگان یک فرد مشخص چند نفر
نحوه معرفی اطلاعات فرد در پیشنهاد بیمه ثبت می‌شود مشخصات افراد در فهرست گروه درج می‌شود
بیمه‌گذار معمولاً خود فرد معمولاً شرکت یا سازمان
تغییر افراد بر اساس شرایط بیمه‌نامه معمولاً از طریق فهرست و الحاقیه
کاربرد پوشش شخصی پوشش کارکنان و اعضای گروه

پوشش‌های بیمه حوادث اشخاص

پوشش‌های بیمه حوادث به نوع بیمه‌نامه و شرایط قرارداد بستگی دارند. از جمله تعهداتی که ممکن است در بیمه‌نامه حوادث وجود داشته باشد می‌توان به موارد زیر اشاره کرد:

فوت ناشی از حادثه

در صورت فوت بیمه‌شده بر اثر حادثه و با رعایت شرایط بیمه‌نامه، سرمایه تعیین‌شده طبق قرارداد به ذی‌نفعان پرداخت می‌شود.

نقص عضو یا ازکارافتادگی دائم

اگر حادثه موجب نقص عضو یا ازکارافتادگی دائم بیمه‌شده شود، غرامت مربوط به میزان آسیب طبق شرایط بیمه‌نامه محاسبه و پرداخت خواهد شد.

هزینه‌های پزشکی ناشی از حادثه

برخی بیمه‌نامه‌های حوادث، هزینه‌های پزشکی ناشی از حادثه را نیز تا سقف تعهدات مشخص تحت پوشش قرار می‌دهند.

نوع و میزان هر یک از این تعهدات باید هنگام تهیه بیمه‌نامه بررسی شود.

بیمه حوادث گروهی برای شرکت‌ها

یکی از کاربردهای مهم بیمه حوادث اشخاص، ارائه پوشش گروهی به کارکنان شرکت‌ها و سازمان‌ها است.

یک مجموعه می‌تواند با تهیه بیمه حوادث گروهی، کارکنان خود را طبق شرایط قرارداد تحت پوشش قرار دهد. این روش علاوه بر ایجاد حمایت مالی برای کارکنان، می‌تواند بخشی از نگرانی‌های سازمان درباره پیامدهای مالی حوادث را کاهش دهد.

در قراردادهای گروهی، تعداد افراد و مشخصات آنها اهمیت زیادی دارد. به همین دلیل، هرگونه تغییر در فهرست بیمه‌شدگان باید با دقت و طبق فرآیند تعیین‌شده توسط بیمه‌گر انجام شود.

پرداخت حق بیمه در بیمه حوادث گروهی

نحوه پرداخت حق بیمه در قراردادهای گروهی بر اساس توافق میان بیمه‌گذار و بیمه‌گر تعیین می‌شود. در برخی قراردادها، حق بیمه می‌تواند به صورت اقساطی پرداخت شود.

شرایط پرداخت، مبلغ حق بیمه و زمان‌بندی اقساط باید در قرارداد و بیمه‌نامه مشخص شود.

الحاقیه در بیمه حوادث گروهی

یکی از موضوعات مهم در بیمه حوادث گروهی، تغییر فهرست بیمه‌شدگان است. ممکن است در طول مدت قرارداد، افرادی به مجموعه اضافه یا از آن خارج شوند.

این تغییرات معمولاً با صدور الحاقیه یا انجام فرآیند تعیین‌شده در قرارداد ثبت می‌شود. بنابراین، بیمه‌گذار باید اطلاعات بیمه‌شدگان را به‌صورت دقیق و به‌روز نگهداری کند.

هنگام خرید بیمه حوادث اشخاص به چه نکاتی توجه کنیم؟

قبل از انتخاب بیمه‌نامه، بهتر است موارد زیر بررسی شود:

  • میزان سرمایه فوت ناشی از حادثه
  • شرایط پرداخت غرامت نقص عضو
  • سقف هزینه‌های پزشکی
  • مدت اعتبار بیمه‌نامه
  • نوع حوادث تحت پوشش
  • استثنائات بیمه‌نامه
  • شرایط اعلام و دریافت خسارت
  • نحوه پرداخت حق بیمه
  • شرایط تغییر یا اضافه و حذف بیمه‌شدگان در قراردادهای گروهی

مقایسه این موارد به انتخاب پوشش مناسب‌تر کمک می‌کند.

جمع‌بندی

بیمه حوادث اشخاص می‌تواند به صورت انفرادی یا گروهی تهیه شود و برای جبران بخشی از خسارت‌های ناشی از حوادث کاربرد دارد. در نوع انفرادی، یک فرد مشخص تحت پوشش قرار می‌گیرد. در نوع گروهی نیز چند نفر بر اساس یک قرارداد و فهرست مشخص بیمه می‌شوند.

با توجه به تفاوت شرایط بیمه‌نامه‌ها، بهتر است پیش از خرید، پوشش‌ها، سقف تعهدات، استثنائات و نحوه پرداخت خسارت به دقت بررسی شود.

برای خرید آنلاین

بیمه نامه حوادث اشخاص

کلیک کنید

برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه حوادث گروهی

00993 300x300 - بیمه حوادث گروهی

بیمه حوادث گروهی

به دلیل آنکه بسیاری از افراد در یکی از مؤسسات خدماتی یا تولیدی مشغول به کار هستند، لذا مستقیما اقدام به خرید بیمه حوادث نمی کنند. بلکه مدیر یا مالک چنین مؤسساتی اقدام به خرید بیمه به صورت گروهی برای کارکنان خود و همچنین برای خانواده های آنها می کند. چنین بیمه هایی معروف به بیمه حوادث گروهی هستند که حتی می تواند شامل افرادی به جز کارکنان مؤسسه موردنظر باشد. مثلا دانش آموزان، دانشجویان، مسافران و ….

یکی از انواع مختلف پوشش های گروهی بیمه های اشخاص، بیمه فوت ناشی از حادثه و نقص عضو جزئی و کلی ناشی از حادثه می باشد که نیازهای اقتصادی جوامع انسانی باعث رشد چشمگیر و گسترش فوق العاده این رشته بیمه ای گردیده است. گاهی اوقات بیمه های «فوت ناشی از حادثه و قطع عضو» به عنوان شکلی از بیمه های درمانی گروهی تلقی می گردد، لازم به ذکر است که چون همیشه فوت ناشی از حادثه بخش مهم تر و اساسی تر این پوشش است و این نوع بیمه نامه در رابطه با بیمه های عمر گروهی صادر می گردد، لذا این دو پوشش ارتباط تنگاتنگی با یکدیگر دارند.

همان طور که از نام این پوشش بر می آید، در صورت فوت ناشی از حادثه یا نقص عضو یا قطع آن که ناشی از جراحت های بدنی باشد، غرامت قابل پرداخت است. در این نوع بیمه نامه معمولا برای از بین رفتن اعضاء بدن واژه های مخصوصی به کار برده می شود. مثلا برای قطع دست یا پا از واژه «قطع »، استفاده می گردد و حال آنکه برای توصیف از دست رفتن قدرت بینایی چشم از کلمه فقدان استفاده می کنند.

در بیمه نامه های گروهی،معمولا سرمایه بیمه در صورت فوت یا نقص عضو کلی و از کارافتادگی دو عضو اصلی بند، مانند: دو دست، دو پا، یک دست و یک پا و دو چشم و غیره… قابل پرداخت می باشد. اما مجموعه غرامت نقص عضو و از کارافتادگی چند عضو از بدن نمی توان بیشتر از اصل سرمایه مورد بیمه باشد.

تعهد بیمه گر برای پرداخت فوت، نقص و قطع عضو هنگامی محرز می گردد که فوت یا صدمات بدنی صرفا ناشی از حادثه بوده و در زمان اعتبار بیمه نامه هم رخ داده باشد. برای اثبات این مدعا لازم است که صدمات بدنی توام و همراه با جراحات سطحی قابل رویت باشد. البته این امر در مورد لطمات یا صدمات داخلی مانند خونریزی های داخلی متفاوت است و این نوع صدمات با کالبد شکافی و تأیید مقامات صالحه پزشکی معین و مشخص می شود.

بعضی اوقات شرایط بیمه نامه، بین زمان حادثه و زمانی که منجر به نقص یا قطع عضو گردیده، مهلت زمان خاصی را قائل شده است که این مهلت زمانی در اغلب بیمه نامه ها مدت ۹۰ روز است. البته شرایط بیمه نامه ها در یک بازار متفاوت، بر اساس اصل رقابت، ممکن است بیمه گران زمانهای متفاوتی را مدنظر قرار دهند.

خطر موضوع بیمه نامه های حوادث گروهی، مشابه تعریف خطر در بیمه نامه های حوادث انفرادی است: «حادثه عبارت است از یک پیشامد ناگهانی ناشی از یک عامل خارجی که بدون اراده بیمه شده منجر به فوت یا صدمه بدنی وی گردد که این صدمه بدنی ممکن است به نقص عضو یا از کارافتادگی دائم و کامل و یا جزئی بیمه شده منجر شود».

شرایط بیمه نامه های حوادث گروهی مانند بیمه نامه های حوادث انفرادی است و تفاوت بین بیمه نامه های انفرادی و گروهی در امر پذیرش ریسک و خطر و نحوه نرخ گذاری و طبقه بندی مشاغل است. به جهت همین سهولت هاست که بسیار از شرکت های بیمه، واحدهای خاصی را برای صدور این گونه بیمه نامه ها را دارند و البته شرکت های تخصصی خاصی هم وجود دارند که صرفا در رشته بیمه های عمر و حوادث فعالیت می نمایند.

یکی از شرایط موردنیاز برای انعقاد یک قرارداد حوادث گروهی، نیاز و علایق مشترک کاری بین یک گروه است و چون این ارتباط و علایق مشترک به وجود آید و کارفرما یا کارگران به اخذ پوشش تمایل پیدا کنند،انعقاد قرارداد گروهی امکان پذیر می شود.

در بیمه نامه های حوادث گروهی، شخص یا مؤسسه ای که قرارداد بیمه را منعقد نماید بیمه گذار و کارکنانی را که قرارداد بیمه در مورد آنان منعقد گردیده است بیمه شده می نامند. در این نوع بیمه نامه ها، معمولا  زمان پرداخت غرامت، بیمه شده باید رسید تسویه کامل خسارت را به شکل بیمه ارائه دهد و هیچ بیمه شده ای نمی تواند به تنهایی علیه شرکت بیمه اقامه دعوی نماید.

معمولا بیمه نامه های حوادث گروهی به دو شکل می باشد:

یکی آنکه طرف قرارداد با هدف، قصد و نیت خاص و به منظور حفظ حقوق خود و هم چنین رفاه کارکنان، قراردادی را منعقد می نماید. در این حالت، نفع بیمه ای معین و قابل لمس است و بیمه نامه های حوادث گروهی بهترین نمونه این قراردادها محسوب می شوند؛ زیرا کارفرمایان به منظور حفظ منافع خود در زمان پرداخت غرامت از کارافتادگی به کارگران حادثه دیده یا ورثه آنها اقدام به عقد این گونه قراردادها می نمایند. دوم این که گاهی اوقات طرف قرارداد شخصی است که به نمایندگی کارکنان با بیمه گر به عقد قرارداد اقدام می نماید. در این حالت، غرامت و خسارات به تک تک افراد حادثه دیده پرداخت می شود.

بیمه های حوادث گروهی را می توان در مورد افرادی که فعالیت های خاصی دارند تعمیم و گسترش داد. نمونه این قراردادهای جمعی عبارتند از:

– بیمه افرادی که در حرفه های به خصوصی فعالیت می نمایند.

– بیمه افرادی که در ورزش های خاصی مانند ورزشهای رزمی به فعالیت اشتغال دارند.
– بیمه افرادی که وظایف خاصی به آنها محول شده است که معمولا این وظایف می توانند پرخطر باشند.

– بیمه افرادی که دائم مسافرت می کنند و بیشتر از افراد معمولی در معرض حوادث قرار دارند.

حق بیمه: حق بیمه بیمه نامه های حوادث گروهی به دو صورت پرداخت می شوند:

1- با توافق بین کارفرما و کارگران، حق بیمه به نسبت توافق شده بین آنها تقسیم می گردد.

۲- در بیمه نامه های گروهی تعهد پرداخت حق بیمه توسط اعضاء صورت می گیرد.

پوشش بیمه نامه های حوادث گروهی: شرکت های بیمه، معمولا دو نوع پوشش بیمه ای را در اختیار کارفرمایان با بیمه گذاران بیمه های حوادث گروهی قرار می دهند. این پوشش ها به شرح زیر است:

1- پوشش بیمه حوادث برای حادثه های ناشی از کار که فقط در محیط کار دارای پوشش بیمه است.

۲- پوشش بیمه حوادث برای کلیه حادثه های ناشی از کار در محیط کار یا حوادث ایام زندگی. این پوشش بیمه شده را در طول ۲4 ساعت زندگی تحت پوشش قرار می دهد.

تعیین سرمایه بیمه های حوادث: بیمه گر برای تعیین سرمایه بیمه نامه های حوادث گروهی معمولا روش ها و استانداردهای خاصی را تعقیب می کند. اما این روش ها و استانداردها می توانند با در نظر گرفتن نیازهای بیمه گذاران تغییر یابند. تمایل کارفرمایان در تعیین سرمایه های بیمه ای معمولا در پیوند مستقیم با مزد و حقوق پرداختنی آنان قرار دارد. بیمه گر معمولا با هم فکری بیمه گذار، روش های زیر را برای انتخاب سرمایه برمی گزیند.

1-سرمایه فوت: معمولا سرمایه فوت، دو، سه یا 4 برابر حقوق سالانه کارکنان انتخاب می شود و البته با موافقت بیمه گر، این درصدها قابل تغییر است.

۲- سرمایه نقص عضو و از کارافتادگی دائم کلی: معمولا روش تعیین سرمایه فوت به کار گرفته می شود.

٣- از کارافتادگی دائم کلی موقت: برای تعیین سرمایه و غرامت از کارافتادگی، معمولا ۵۰ درصد مزد هفتگی به عنوان غرامت هفتگی ایام از کارافتادگی معین می گردد.

٤- از کارافتادگی دائم جزئی موقت: برای غرامت معمولا 1/8 تا 1/4 مزد هفتگی تعیین می شود.

البته لازم به توضیح است که در انتخاب سرمایه بیمه های حوادث گروهی، همیشه نیاز گروهی مدنظر و در اولویت قرار دارد. بیمه نامه های گروهی معمولا براساس نیازهای به خصوصی که در جوامع انسانی وجود دارد، طرح ریزی می گردد و حق بیمه های این گونه قراردادها هم معمولا از سوی کارفرمایان پرداخت می شود و شرکت های بیمه غرامت فوت، نقص عضو و از کارافتادگی را به کارفرمایان پرداخت می نمایند تا از طریق آنها به بیمه شدگان تحویل گردد، مگر این که در شرایط قراردادهای منعقده شرایط دیگری ملحوظ شده باشد.


