

برچسب : بیمه مسئولیت مدنی

بیمه های مسئولیت مدنی عمومی
ChatGPT Image Sep 13 2026 10 14 52 AM 300x200 - بیمه های مسئولیت مدنی عمومی

بیمه مسئولیت مدنی عمومی

مسئولیت مدنی عمومی به مسئولیتی گفته می‌شود که در نتیجه وارد شدن خسارت به اشخاص ثالث، بر عهده فرد یا مجموعه مسئول قرار می‌گیرد. این خسارت می‌تواند جانی یا مالی باشد و در صورت احراز مسئولیت، جبران آن طبق قانون و شرایط مربوط انجام می‌شود.

چه خسارت‌هایی می‌توانند تحت پوشش قرار بگیرند؟

با توجه به نوع بیمه‌نامه و تعهدات انتخاب‌شده، خسارت‌های مختلفی می‌توانند موضوع پوشش قرار بگیرند.

مهم‌ترین موارد عبارت‌اند از:

  • خسارت جانی واردشده به اشخاص ثالث
  • هزینه‌های مرتبط با صدمات بدنی ناشی از حادثه
  • خسارت مالی واردشده به اشخاص ثالث
  • برخی هزینه‌های قانونی مرتبط با مسئولیت بیمه‌گذار، در حدود شرایط بیمه‌نامه

البته پرداخت خسارت منوط به احراز مسئولیت و وجود پوشش مربوط در بیمه‌نامه است. همچنین سقف تعهدات و استثنائات باید پیش از خرید بررسی شود.

تفاوت مسئولیت مدنی عمومی با مسئولیت کارفرما

یکی از پرسش‌های رایج، تفاوت این بیمه با بیمه مسئولیت کارفرما در قبال کارکنان است.

در بیمه مسئولیت کارفرما، موضوع اصلی خسارت‌هایی است که کارکنان در ارتباط با فعالیت شغلی و محیط کار متحمل می‌شوند.

اما در پوشش عمومی، اشخاص ثالث خارج از گروه کارکنان می‌توانند موضوع بیمه باشند.

برای نمونه، اگر مراجعه‌کننده یک مجموعه در محل فعالیت آن دچار حادثه شود، نوع مسئولیت باید با توجه به شرایط حادثه و مفاد بیمه‌نامه بررسی شود.

تفاوت مسئولیت عمومی و مسئولیت حرفه‌ای

هر فعالیتی شرایط و ریسک مخصوص خود را دارد. به همین دلیل، بیمه مسئولیت عمومی با بیمه مسئولیت حرفه‌ای یکسان نیست.

در بیمه مسئولیت حرفه‌ای، مسئولیت ناشی از انجام یک حرفه مشخص موضوع بیمه قرار می‌گیرد. برای مثال، مسئولیت حرفه‌ای پزشکان و پیراپزشکان شرایط خاص خود را دارد.

در مقابل، بیمه مسئولیت مدنی عمومی بیشتر برای مسئولیت‌هایی کاربرد دارد که در جریان فعالیت عمومی یا روزمره یک شخص یا مجموعه ایجاد می‌شوند.

بنابراین، انتخاب نوع بیمه‌نامه باید بر اساس ماهیت فعالیت و خطرهای موجود انجام شود.

انواع بیمه‌های مسئولیت مدنی عمومی

مسئولیت‌های مدنی می‌توانند در فعالیت‌های مختلفی ایجاد شوند. برخی از نمونه‌های رایج عبارت‌اند از:

مسئولیت مدیران پارکینگ

در این نوع بیمه، مسئولیت مدیر یا بهره‌بردار پارکینگ در برابر مراجعین و اشخاص ثالث، طبق شرایط بیمه‌نامه بررسی می‌شود.

مسئولیت نصابان تابلوهای تبلیغاتی

فعالیت نصب و نگهداری تابلوهای تبلیغاتی می‌تواند خطرهایی برای عابران، خودروها و اموال اشخاص ایجاد کند. بیمه مسئولیت می‌تواند برای مدیریت این ریسک مورد استفاده قرار گیرد.

مسئولیت دارندگان آسانسور

استفاده از آسانسور با خطرهای خاصی همراه است. در صورت وقوع حادثه برای استفاده‌کنندگان، مسئولیت مالک یا بهره‌بردار بر اساس شرایط مربوط بررسی خواهد شد.

مسئولیت مجموعه‌های ورزشی

مراجعه‌کنندگان به سالن‌ها و مجموعه‌های ورزشی ممکن است در جریان استفاده از تجهیزات یا امکانات دچار حادثه شوند. برای این فعالیت نیز بیمه‌های مسئولیت متناسب وجود دارد.

مسئولیت مراکز آموزشی

مدارس، آموزشگاه‌ها و مراکز آموزشی با حضور روزانه افراد مختلف روبه‌رو هستند. بنابراین، مدیریت ریسک حوادث احتمالی اهمیت زیادی دارد.

مسئولیت تعمیرگاه‌های خودرو

در تعمیرگاه‌ها امکان بروز خسارت برای مشتریان، خودروها یا اشخاص ثالث وجود دارد. نوع بیمه مناسب باید بر اساس فعالیت و شرایط محل تعیین شود.

مسئولیت هتل‌ها و اماکن اقامتی

هتل‌ها و مراکز اقامتی نیز در برابر مراجعه‌کنندگان و مهمانان با ریسک‌های مختلفی مواجه هستند. بیمه مسئولیت می‌تواند بخشی از این ریسک‌ها را تحت شرایط بیمه‌نامه پوشش دهد.

مسئولیت استخرها و مجموعه‌های آبی

استفاده از استخر و مجموعه‌های آبی نیازمند رعایت اصول ایمنی است. با این حال، احتمال وقوع حادثه وجود دارد و پوشش مسئولیت مناسب می‌تواند اهمیت داشته باشد.

چه افرادی به این بیمه نیاز دارند؟

محدوده استفاده از این بیمه بسیار گسترده است. صاحبان فروشگاه‌ها، مدیران مجموعه‌های ورزشی، مراکز آموزشی، تعمیرگاه‌ها، هتل‌ها، پارکینگ‌ها و بسیاری از کسب‌وکارهای دیگر می‌توانند با توجه به نوع فعالیت خود به پوشش مسئولیت نیاز داشته باشند.

البته برای هر فعالیت، بیمه‌نامه یکسانی مناسب نیست. نوع کار، تعداد مراجعه‌کنندگان، محل فعالیت و میزان ریسک باید قبل از صدور بیمه‌نامه بررسی شود.

هنگام خرید بیمه مسئولیت به چه نکاتی توجه کنیم؟

پیش از خرید، چند موضوع اهمیت زیادی دارد:

  • نوع فعالیت باید دقیقاً در بیمه‌نامه درج شود.
  • محدوده مسئولیت بیمه‌گذار مشخص باشد.
  • سقف تعهدات جانی و مالی بررسی شود.
  • استثنائات بیمه‌نامه مطالعه شود.
  • محدوده مکانی فعالیت مشخص باشد.
  • شرایط اعلام حادثه و دریافت خسارت بررسی شود.
  • پوشش‌های مورد نیاز متناسب با ریسک واقعی انتخاب شوند.

انتخاب سقف تعهدات مناسب نیز اهمیت زیادی دارد. مبلغ پایین‌تر حق بیمه لزوماً به معنای انتخاب بهتر نیست؛ زیرا در صورت وقوع خسارت سنگین، ممکن است تعهد بیمه‌نامه کافی نباشد.

چرا بیمه مسئولیت مدنی اهمیت دارد؟

وقوع یک حادثه می‌تواند هزینه‌های قابل توجهی برای فرد یا کسب‌وکار ایجاد کند. این هزینه‌ها ممکن است شامل خسارت‌های جانی، هزینه‌های درمان یا خسارت مالی به اشخاص ثالث باشد.

داشتن بیمه‌نامه مناسب باعث می‌شود در صورت تحقق شرایط قرارداد، بخشی از این تعهدات مالی توسط بیمه‌گر و تا سقف تعیین‌شده جبران شود.

به همین دلیل، مدیریت ریسک مسئولیت برای بسیاری از کسب‌وکارها اهمیت زیادی دارد.

جمع‌بندی

مسئولیت مدنی عمومی یکی از موضوعات مهم در مدیریت ریسک اشخاص و کسب‌وکارهاست. در صورتی که فعالیت یک فرد یا مجموعه موجب وارد شدن خسارت به شخص ثالث شود، ممکن است مسئولیت جبران خسارت بر عهده عامل زیان قرار گیرد.

بیمه مسئولیت مدنی عمومی می‌تواند در صورت وجود شرایط لازم، این مسئولیت مالی را تا سقف تعهدات بیمه‌نامه پوشش دهد.

بنابراین، هنگام خرید بیمه باید نوع فعالیت، میزان ریسک، سقف تعهدات و استثنائات با دقت بررسی شود.


برای خرید آنلاین

بیمه نامه مسئویت

کلیک کنید

برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه مسئولیت مدنی مدیران مراکز آموزشی در قبال فراگیرندگان و اشخاص ثالث

بیمه مسئولیت مدنی مدیران مراکز آموزشی در قبال فراگیرندگان و اشخاص ثالث


بیمه مسئولیت مدنی مدیران مراکز آموزشی در قبال فراگیرندگان و اشخاص ثالث


بیمه مسئولیت مدنی مدیران مراکز آموزشی برای جبران خسارت‌های ناشی از حوادثی طراحی شده است که ممکن است برای فراگیرندگان یا اشخاص ثالث رخ دهد. این بیمه، مسئولیت مدیران مراکز آموزشی را در برابر برخی خسارت‌های جانی و هزینه‌های پزشکی تحت پوشش قرار می‌دهد.

مراکز آموزشی روزانه پذیرای تعداد زیادی از فراگیرندگان هستند. بنابراین، احتمال وقوع حوادث در محیط آموزشی، هنگام برگزاری فعالیت‌های آموزشی یا در برخی برنامه‌های خارج از مرکز وجود دارد. به همین دلیل، داشتن پوشش مناسب بیمه‌ای می‌تواند بخشی از نگرانی‌های مالی مدیران را کاهش دهد.

این بیمه برای مراکز مختلف آموزشی قابل استفاده است. مهدکودک‌ها، مدارس، مؤسسات آموزشی، هنرستان‌ها، مراکز فنی و حرفه‌ای و دانشگاه‌ها از جمله مراکزی هستند که می‌توانند از این پوشش استفاده کنند.

پوشش‌های اصلی بیمه مسئولیت مدنی مدیران مراکز آموزشی

پوشش‌های اصلی این بیمه بیشتر به خسارت‌های جانی و هزینه‌های پزشکی مربوط می‌شود. مهم‌ترین تعهدات عبارت‌اند از:

فوت و نقص عضو

اگر بر اثر حادثه، فراگیرنده یا شخص ثالث دچار فوت یا نقص عضو شود، خسارت مربوط طبق شرایط بیمه‌نامه و حدود تعهدات بیمه‌گر جبران خواهد شد. میزان پرداخت خسارت به نوع حادثه، تعهدات بیمه‌نامه و مقررات مربوط بستگی دارد.

هزینه‌های پزشکی

در صورت وقوع حادثه و ایجاد صدمات جسمی، هزینه‌های پزشکی نیز می‌تواند طبق شرایط بیمه‌نامه تحت پوشش قرار گیرد. این پوشش به کاهش هزینه‌های ناشی از درمان حادثه‌دیدگان کمک می‌کند.

پوشش‌های اضافی بیمه

علاوه بر تعهدات اصلی، امکان استفاده از برخی پوشش‌های اضافی نیز وجود دارد. این پوشش‌ها با توجه به شرایط قرارداد و مفاد بیمه‌نامه تعیین می‌شوند.

پوشش کودکان استثنایی

در صورت پیش‌بینی در بیمه‌نامه، مسئولیت مربوط به حوادث کودکان با نیازهای خاص نیز می‌تواند تحت پوشش قرار گیرد.

پرداخت خسارت بدون نیاز به رأی دادگاه

در برخی شرایط و با توجه به مفاد بیمه‌نامه، امکان پرداخت خسارت بدون نیاز به صدور رأی دادگاه وجود دارد. این موضوع می‌تواند روند رسیدگی و جبران خسارت را ساده‌تر کند.

حذف فرانشیز هزینه‌های پزشکی

در صورت درج این پوشش در بیمه‌نامه، امکان حذف فرانشیز هزینه‌های پزشکی وجود دارد. در نتیجه، شرایط پرداخت هزینه‌های درمان می‌تواند برای حادثه‌دیدگان مناسب‌تر باشد.

پوشش تورهای یک‌روزه

فعالیت‌های آموزشی ممکن است خارج از محل مرکز برگزار شوند. به همین دلیل، امکان پیش‌بینی پوشش مسئولیت مدنی در تورها و برنامه‌های یک‌روزه آموزشی نیز وجود دارد.

پوشش مسئولیت مربیان و کارکنان

مسئولیت مدنی مربیان و کارکنان مراکز آموزشی نیز می‌تواند با توجه به شرایط بیمه‌نامه تحت پوشش قرار گیرد. این پوشش، حوادث مرتبط با وظایف آموزشی و کاری افراد تحت مسئولیت مرکز را دربرمی‌گیرد.

افزایش سقف ریالی دیه

با توجه به شرایط بیمه‌نامه، امکان افزایش سقف تعهدات مربوط به دیه نیز وجود دارد. این پوشش برای مدیریت بهتر ریسک خسارت‌های جانی اهمیت دارد.

پوشش هزینه‌های پزشکی بدون اعمال تعرفه

در صورت پیش‌بینی در قرارداد، هزینه‌های پزشکی می‌تواند بدون محدود شدن به تعرفه‌های متعارف، طبق شرایط و سقف تعهدات بیمه‌نامه پرداخت شود.

تعدد دیات و دیات غیرمسری

در برخی بیمه‌نامه‌ها، پوشش مربوط به تعدد دیات و دیات غیرمسری نیز قابل پیش‌بینی است. شرایط استفاده از این پوشش به مفاد قرارداد و تعهدات بیمه‌گر بستگی دارد.

چه مراکزی به این بیمه نیاز دارند؟

بیمه مسئولیت مدنی مدیران مراکز آموزشی می‌تواند برای مجموعه‌های مختلف آموزشی مورد استفاده قرار گیرد. از جمله:

  • مهدکودک‌ها و مراکز نگهداری و آموزشی کودکان
  • مدارس و مراکز آموزشی
  • هنرستان‌ها
  • مؤسسات آموزشی
  • مراکز فنی و حرفه‌ای
  • آموزشگاه‌های تخصصی
  • دانشگاه‌ها و مراکز آموزش عالی

هر مرکز آموزشی با توجه به تعداد فراگیرندگان، نوع فعالیت، فضای آموزشی و برنامه‌های جانبی، با ریسک‌های متفاوتی روبه‌رو است. بنابراین، انتخاب میزان و نوع پوشش باید متناسب با شرایط همان مرکز انجام شود.

چرا بیمه مسئولیت مدنی مدیران مراکز آموزشی اهمیت دارد؟

حوادث ممکن است حتی با وجود رعایت اصول ایمنی اتفاق بیفتند. در چنین شرایطی، مسئولیت مالی ناشی از خسارت می‌تواند برای مدیر یا مجموعه آموزشی قابل توجه باشد.

بیمه مسئولیت مدنی، در صورت احراز مسئولیت و وجود تعهد در بیمه‌نامه، بخشی از این ریسک مالی را مدیریت می‌کند. همچنین، وجود پوشش‌های تکمیلی می‌تواند دامنه حمایت بیمه‌ای را متناسب با فعالیت مرکز افزایش دهد.

خرید بیمه مسئولیت مدنی مراکز آموزشی

برای تهیه این بیمه، ابتدا نوع فعالیت مرکز آموزشی و خطرات موجود بررسی می‌شود. سپس میزان تعهدات مورد نیاز و پوشش‌های اضافی مشخص خواهد شد.

در ادامه، شرایط بیمه‌نامه، سقف تعهدات، استثنائات و فرانشیزها باید به دقت بررسی شوند. انتخاب پوشش مناسب باعث می‌شود بیمه‌نامه با نیازهای واقعی مرکز آموزشی هماهنگ باشد.

جمع‌بندی

بیمه مسئولیت مدنی مدیران مراکز آموزشی یکی از راهکارهای مدیریت ریسک برای مراکز آموزشی است. این بیمه می‌تواند خسارت‌های جانی و هزینه‌های پزشکی ناشی از حوادث تحت پوشش را طبق شرایط قرارداد جبران کند.

همچنین، پوشش‌هایی مانند مسئولیت مربیان و کارکنان، تورهای یک‌روزه، افزایش سقف دیه و برخی پوشش‌های مربوط به هزینه‌های پزشکی می‌توانند در بیمه‌نامه پیش‌بینی شوند.

در نهایت، مدیران مراکز آموزشی با بررسی دقیق شرایط و انتخاب تعهدات متناسب با فعالیت مرکز، می‌توانند پوشش بیمه‌ای مناسب‌تری برای مدیریت حوادث احتمالی داشته باشند.

برای دریافت نرخ و شرایط، با شماره 02149783  یا واتساپ 09014236464 تماس بگیرید.

برای خرید آنلاین
بیمه نامه

مسئولیت مدنی مراکز آموزشی

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
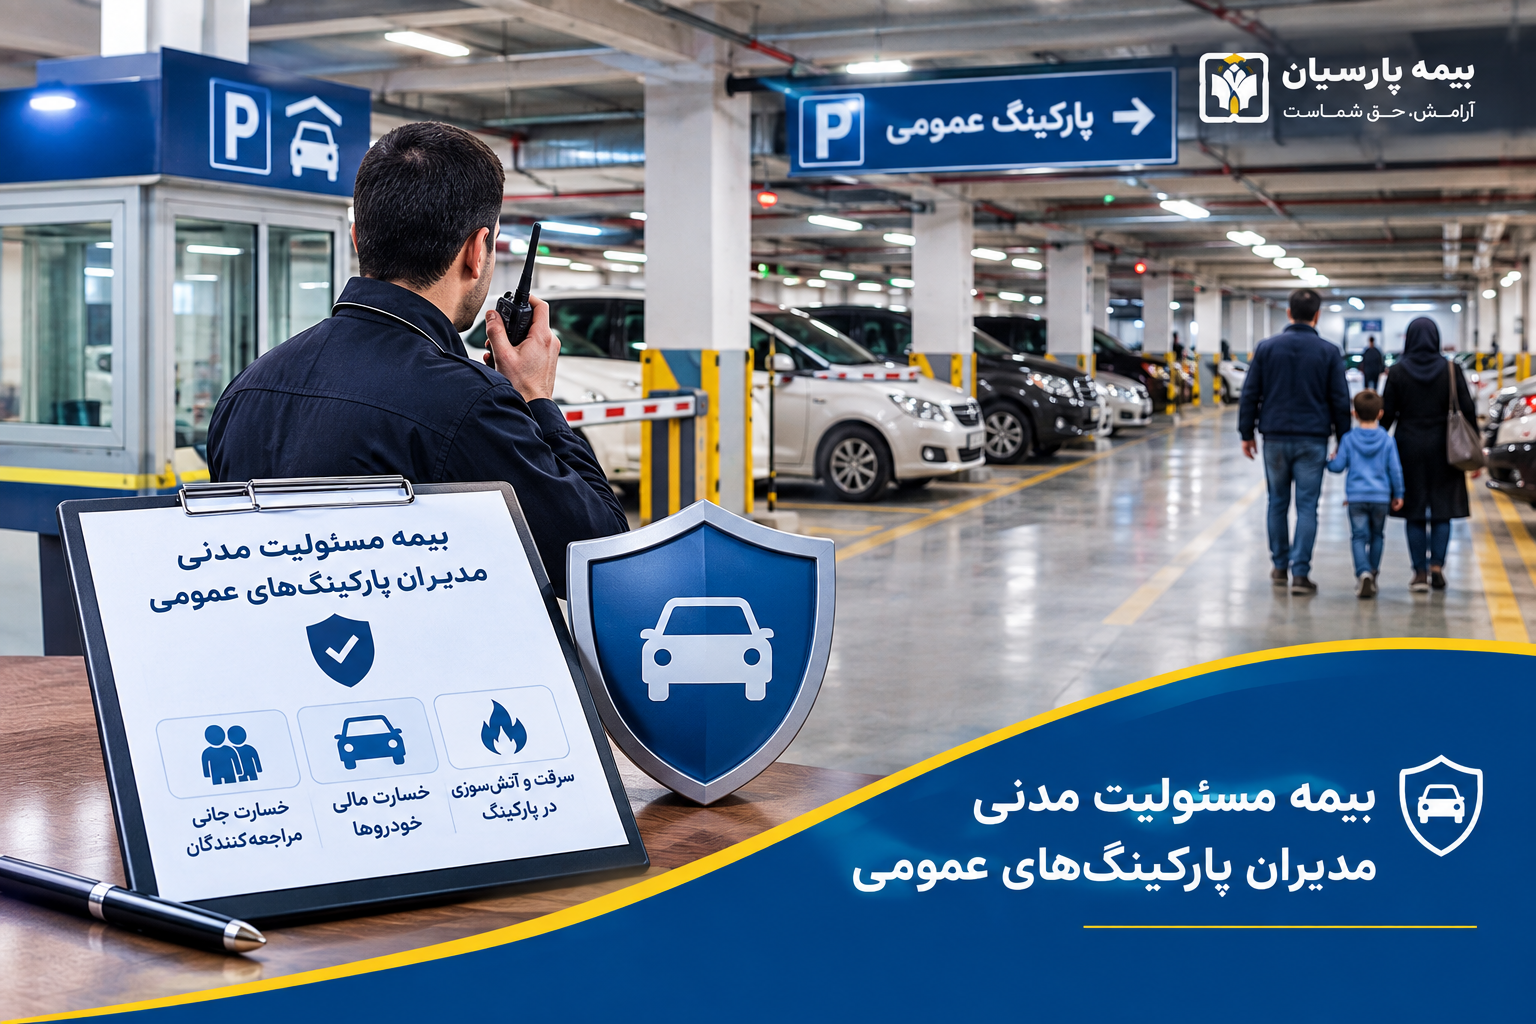
بیمه مسئولیت مدنی مدیران پارکینگ های عمومی

98 300x200 - بیمه مسئولیت مدنی مدیران پارکینگ های عمومی

بیمه مسئولیت مدنی مدیران پارکینگ‌های عمومی

بیمه مسئولیت مدنی مدیران پارکینگ های عمومی برای جبران خسارت‌های احتمالی واردشده به مراجعه‌کنندگان و خودروهای موجود در پارکینگ ارائه می‌شود. این بیمه می‌تواند طبق شرایط بیمه‌نامه، خسارت‌های جانی و مالی را در صورت احراز مسئولیت مدیر پارکینگ پوشش دهد.

بیمه مسئولیت مدیران پارکینگ چیست؟

مدیران پارکینگ‌های عمومی در برابر مراجعه‌کنندگان و خودروهای موجود در محل، مسئولیت‌هایی دارند. به همین دلیل، وقوع برخی حوادث می‌تواند موجب ایجاد مسئولیت برای مدیر پارکینگ شود.

این بیمه برای پوشش مسئولیت مدیر پارکینگ در برابر اشخاص ثالث طراحی شده است. همچنین، خسارت‌های جانی واردشده به مراجعه‌کنندگان و خسارت‌های مالی واردشده به خودروها می‌توانند طبق شرایط بیمه‌نامه بررسی شوند.

چه خسارت‌هایی تحت پوشش قرار می‌گیرد؟

یکی از موارد مهم در این بیمه، خسارت مالی واردشده به خودروهای موجود در پارکینگ است. برای مثال، سرقت کلی خودرو یا وقوع آتش سوزی در محوطه پارکینگ می‌تواند در صورت وجود شرایط لازم، موضوع بررسی خسارت قرار گیرد.

خسارت جانی واردشده به مراجعه‌کنندگان نیز می‌تواند تحت پوشش قرار گیرد. البته، پرداخت خسارت به شرایط بیمه‌نامه و احراز مسئولیت مدیر پارکینگ بستگی دارد.

شرایط پرداخت خسارت

در صورت وقوع حادثه، مسئولیت مدیر پارکینگ باید بررسی شود. بنابراین، پرداخت خسارت زمانی انجام می‌شود که مسئولیت مدیر پارکینگ طبق رأی مراجع ذی‌صلاح احراز شده باشد.

پس از مشخص شدن مسئولیت، شرایط بیمه‌نامه و میزان تعهدات بررسی خواهد شد. در نتیجه، مبلغ خسارت قابل پرداخت بر اساس مفاد بیمه‌نامه و سقف تعهدات تعیین می‌شود.

پوشش خسارت خودروها

خودروهای مراجعه‌کنندگان از مهم‌ترین موضوعات مورد توجه در پارکینگ‌های عمومی هستند. از این رو، مدیر پارکینگ می‌تواند با تهیه پوشش مناسب، مسئولیت خود در برابر برخی خسارت‌های احتمالی را تحت پوشش بیمه قرار دهد.

سرقت کلی و آتش سوزی در محوطه پارکینگ از مواردی هستند که در شرایط بیمه‌نامه مورد بررسی قرار می‌گیرند. شرایط دقیق پوشش باید هنگام صدور بیمه‌نامه بررسی شود.

اهمیت بیمه مسئولیت پارکینگ

فعالیت پارکینگ‌های عمومی با مراجعه روزانه افراد و ورود خودروهای مختلف همراه است. به همین دلیل، احتمال بروز حوادث و ایجاد مسئولیت برای مدیر پارکینگ وجود دارد.

داشتن بیمه مسئولیت مدنی می‌تواند در مدیریت ریسک‌های مرتبط با این فعالیت مؤثر باشد. همچنین، میزان تعهدات و شرایط بیمه‌نامه باید متناسب با نوع فعالیت و وضعیت پارکینگ انتخاب شود.

استعلام و خرید بیمه مسئولیت پارکینگ

برای استعلام بیمه مسئولیت مدنی مدیران پارکینگ های عمومی، ابتدا اطلاعات مربوط به فعالیت و محل پارکینگ بررسی می‌شود. سپس، شرایط پوشش و میزان تعهدات مورد نیاز مشخص خواهد شد.

برای دریافت مشاوره و اطلاعات بیشتر درباره شرایط بیمه‌نامه می‌توانید با کارشناسان بیمه گسترش فروش فردا تماس بگیرید.


برای خرید آنلاین 

بیمه آتش سوزی مسئولیت

کلیک کنید

برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
 

بیمه مسئولیت مدنی ناشی از آتش سوزی

77 300x200 - بیمه مسئولیت مدنی ناشی از آتش سوزی

بیمه مسئولیت مدنی ناشی از آتش سوزی

آتش سوزی می‌تواند در مدت کوتاهی خسارت‌های زیادی ایجاد کند. این خسارت فقط به اموال محل حادثه محدود نمی‌شود و ممکن است به ساختمان‌ها یا اموال اشخاص دیگر نیز سرایت کند.

پوشش بیمه مسئولیت مدنی ناشی از آتش سوزی می‌تواند خسارت‌های واردشده به اشخاص ثالث را دربرگیرد. این خسارت‌ها می‌توانند شامل موارد مالی و جانی باشند.

البته، پرداخت خسارت به شرایط بیمه‌نامه، علت وقوع حادثه، میزان مسئولیت بیمه‌گذار و سقف تعهدات بستگی دارد. بنابراین، هنگام خرید بیمه‌نامه باید شرایط و استثنائات آن به دقت بررسی شود.

اهمیت بیمه مسئولیت در کنار بیمه آتش سوزی

بیمه آتش سوزی بیشتر برای جبران خسارت واردشده به اموال مورد بیمه استفاده می‌شود. در مقابل، پوشش مسئولیت مدنی می‌تواند مسئولیت بیمه‌گذار در برابر اشخاص ثالث را نیز پوشش دهد.

به این ترتیب، خرید این پوشش می‌تواند دامنه حمایت بیمه‌ای را گسترده‌تر کند. در نتیجه، صاحبان ساختمان‌ها، واحدهای تجاری و سایر محل‌های قابل بیمه می‌توانند متناسب با شرایط خود درباره این پوشش اقدام کنند.

شرایط پرداخت خسارت

در صورت وقوع حادثه، موضوع خسارت توسط شرکت بیمه بررسی می‌شود. سپس، میزان مسئولیت بیمه‌گذار و شرایط مندرج در بیمه‌نامه مورد ارزیابی قرار می‌گیرد.

در صورت احراز تعهد بیمه‌گر، خسارت تا سقف تعهدات تعیین‌شده در بیمه‌نامه پرداخت خواهد شد.

استعلام بیمه مسئولیت مدنی ناشی از آتش سوزی

برای دریافت اطلاعات درباره شرایط بیمه مسئولیت مدنی ناشی از آتش سوزی، ابتدا باید نوع فعالیت و محل مورد بیمه مشخص شود. همچنین، میزان تعهدات مورد نیاز و پوشش‌های قابل ارائه بررسی خواهد شد.

کارشناسان بیمه گسترش فروش فردا می‌توانند اطلاعات لازم درباره شرایط، پوشش‌ها و نحوه تهیه بیمه‌نامه را در اختیار شما قرار دهند.


برای خرید آنلاین 

بیمه آتش سوزی مسئولیت

کلیک کنید

برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.

 

بیمه مسئولیت مدنی

بیمه مسئولیت مدنی

روزانه حوادث بیشماری در اطراف ما رخ می‌دهد و طبق قانون، هر شخصی که باعث ایجاد خسارت (جانی و مالی) برای افراد دیگر شود مسئول جبران آن است. اگر چنین شرایطی پیش آید و شما در موقعیتی قرار گیرید که مسئول یک حادثه شناخته شوید داشتن یک بیمه نامه مناسب می تواند پوشش کافی را برای شما فراهم سازد. شرکت بیمه پارسیان با ارائه انواع بیمه مسئولیت این امکان را برای شما فراهم می سازد.

بیمه مسئولیت مدنی

کارکنان در حین انجام کار در معرض خطر یا خطراتی بسیاری قرار دارند که بسیاری از آنها اجتناب ناپذیر می باشند. بر اساس ماده ۹۱ قانون کار،همه کارفرمایان موظفند وسایل و امکانات لازم برای حفظ سلامت و بهداش کارکنان در محیط کار را تامین نمایند. با استناد به این ماده در صورت وقوع حادثه ناشی از کار و فعالیت … که منجر به هزینه پزشکی، نقص عضو و یا فوت کارکنان (اعم از استخدامی، قراردادی، روزمزد و…) شود، در بسیاری از موارد کارفرما مقصر شناخته شده و ناچار به جبران خسارت وارده و در صورت فوت، پرداخت دیه خواهد بود. شما می توانید با خرید بیمه‌نامه مسئولیت کارفرما در قبال کارکنان هزینه ها را جبران نماید.

برخی از کارفرمایان بر این باورند که با داشتن بیمه تامین اجتماعی برای کارکنان، از خرید بیمه‌نامه‌های مسئولیت بی‌نیاز خواهند شد. نکته قابل توجه این است که پوشش‌های این دو بیمه‌نامه کاملاً متفاوت می‌باشند. بدین معنا که سازمان تامین اجتماعی تعهدی در قبال پرداخت خساراتی که مسئول آن کارفرما باشد، نداشته و یا اگر خسارات مذکور را جبران نماید طبق ماده ۶۶ قانون تامین اجتماعی، نسبت به بازیافت آن از کارفرما اقدام می‌نماید، در حالیکه در بیمه مسئولیت کارفرما این مورد تحت پوشش می باشد. به عبارت دیگر چنانچه کارگری دچار نقص عضو یا فوت گردد، بیمه تامین اجتماعی صرفا مستمری پرداخت نموده و تعهدی در قبال دیه فوت یا نقص عضو نخواهد داشت در حالیکه بیمه مسئولیت متعهد پرداخت دیات مذکور می‌باشد.

موضوع این بیمه نامه عبارت است از جبران خسارت جانی شامل فوت و نقص عضو و هزینه­های پزشکی وارد به کارکنان شاغل بیمه گذار در حین انجام فعالیت معین و در محدوده مشخص، که به دو صورت بانام و بی­نام صورت می پذیرد. بیمه مسئولیت ، مازاد بر پوشش اصلی یاد شده ۲۰ پوشش اضافی را نیز شامل می شود.

پوشش های اضافی (کلوزها ) در بیمه مسئولیت مدنی

پوشش شماره(۱)دیه دوم کارکنان

درصورت خرید این پوشش چنانچه بیمه گذار از سوی دادگاه به پرداخت مبلغی بیش از یک دیه کامل محکوم گردد، بیمه گر پرداخت آنرا حداکثر تا میزان مشخص شده در بیمه نامه جبران می نماید.

پوشش شماره (۲)ماموریت های خارج از کارگاه کارکنان

در صورت خرید این پوشش مسئولیت بیمه گذار برای صدمات جسمانی ( فوت و نقص عضو و هزینه های پزشکی ) کارکنان در ماموریت های خارج از کارگاه در شمول تعهدات بیمه گر می باشد.کارکنانی برای ماموریت های خارج از کارگاه بیمه می باشند که یا اسامی آنها به طور کتبی توسط بیمه گذار اعلام و جزء لاینفک بیمه نامه گردیده باشدو یا بیمه گذار قبل از اعزام پرسنل به ماموریتهای خارج از کارگاه حکم ماموریت آنها را به بیمه گر ارسال و تاییدیه بیمه گر را دریافت نموده باشد .

پوشش شماره (۳) اماکن وابسته به کارگاه

در صورت خرید این پوشش مسئولیت بیمه گذار برای صدمات جسمانی کارکنان در اماکن وابسته به کارگاه مانند رستوران ، حمام ، سالن ورزشی و … در تعهد بیمه گر می باشد.

پوشش شماره(۴)ایاب و ذهاب کارکنان

در صورت خرید این پوشش مسئولیت بیمه گذار برای صدمات جسمانی( فوت و نقص عضو و هزینه های پزشکی ) کارکنان در حین ایاب و ذهاب با سرویس ایاب و ذهاب طرف قرارداد با بیمه گذار در تعهد بیمه گر می باشد.

پوشش شماره (۵) حوادث وسائل نقلیه موتوری جهت کارکنان

در صورت خرید این پوشش، بر خلاف بند دوم از ماده ۲ شرایط عمومی بیمه نامه، مسئولیت بیمه گذار برای صدمات جسمانی( فوت و نقص عضو و هزینه های پزشکی ) کارکنان، ناشی از حوادث نقلیه موتوری به شرح ذیل در تعهد بیمه گر می باشد:

  • حداکثر تعهد بیمه گر در طول مدت بیمه نامه از مبالغ مندرج در بیمه نامه تجاوز نخواهد کرد .

در صورتی که وسیله نقلیه عامل حادثه متعلق و یا در اختیار بیمه گذار بوده و دارای بیمه نامه شخص ثالث باشد، تعهدات بیمه گر محدود به مازاد تعهدات بیمه نامه مذکور میباشد. در صورت عدم وجود بیمه نامه شخص ثالث، بیمه گرتعهدی در قبال پرداخت خسارت نخواهد داشت

پوشش شماره (۶) مسئولیت پیمانکاران فرعی

در صورت خرید این پوشش مسئولیت پیمانکاران فرعی که اجرای بخش یا بخش هایی از پروژه را به عهده دارند، در قبال صدمات جسمانی ( فوت و نقص عضو و هزینه پزشکی ) وارده به کارکنان بیمه گذار و پیمانکار بیمه میگردند.

پوشش شماره (۷) مسئولیت مهندسین ناظر و مشاور

در صورت خرید این پوشش،مسئولیت مهندسین ناظر و مشاور برای صدمات جسمانی کارکنان برای موضوع مورد بیمه تحت پوشش می باشد وبیمه گر خسارت وارده را جبران می نماید.

پوشش شماره (۸) پرداخت خسارت بدون رای دادگاه

در صورت خرید این پوشش مسئولیت بیمه گذار ناشی از فوت ، نقص عضو دائم اعم از کلی و جزئی کارکنان، بدون رای دادگاه به شرح زیر جبران میگردد: ۱٫ غرامت فوت بر اساس سرمایه مندرج در بیمه نامه و یا معادل ریالی ارزانترین نوع دیه رایج، هر کدام که کمتر باشد محاسبه میگردد. ۲٫ غرامت نقص عضو براساس نظریه پزشک معتمد بیمه گر تعیین میگردد. در صورتی که بیمه گذار و یا زیان دیده نسبت به نظر پزشک معتمد بیمه گر معترض باشند ، موضوع در کمیسیونی متشکل از پزشک منتخب بیمه گر، پزشک منتخب بیمه گذار و یک نفر پزشک به انتخاب پزشکان مزبور مطرح و نظر اکثریت اعضای کمیسیون برای طرفین لازم الاجرا خواهد بود. غرامت نقص عضو بر مبنای درصدها و دیات مشخص شده بر طبق قانون اسلامی ویا معادل ریالی ارزانترین نوع دیه رایج، هر کدام که کمتر باشد محاسبه میگردد . توضیح آنکه : در هنگام پرداخت خسارت ارائه گزارش کارشناس رسمی دادگستری مبنی بر مقصر بودن کارفرما الزامی است .

پوشش شماره (۹) جبران هزینه های پزشکی کارکنان بدون اعمال تعرفه

در صورت خرید این پوشش، هزینه های پزشکی کارکنان تحت پوشش بیمه نامه بدون اعمال تعرفه و بر اساس صورتحسابهای بیمارستانی جبران میگردد.

پوشش شماره (۱۰)مطالبات ماده۶۶تامین اجتماعی

در صورت خرید این پوشش مطالبات سازمان تامین اجتماعی و یا سازمان خدمات درمانی از بیمه گذار بابت هزینه های مربوط به معالجه، غرامت، مستمری و غیره تعیین شده به لحاظ فوت، نقص عضو، بروز جراحت و بیماری کارکنان را بر اساس مفاد ماده ۶۶ قانون تامین اجتماعی جبران میگردد.

پوشش شماره (۱۸ و ۱۱) حوادث شخص بیمه گذار،کارفرما، پیمانکار ، مهندس ناظر و مشاور

در صورت خرید این پوشش صدمات جسمانی وارد به شخص بیمه گذار،کارفرما،پیمانکار،ناظر و مشاور در اثر خطرات مورد بیمه فقط در محل مورد بیمه با رعایت سقف تعهدات مندرج در بیمه نامه جبران می گردد.

پوشش شماره (۱۲) صدمات جسمانی وارد به اشخاص ثالث

در صورت خرید این پوشش،مسئولیت بیمه گذار برای جبران صدمات جسمانی وارد به اشخاص ثالث ناشی از اجرای پروژه مورد بیمه در تعهد بیمه گر می باشد.

پوشش شماره(۱۳) مابه التفاوت افزایش دیات

در صورت خرید این پوشش،پرداخت خسارت با توجه به مابه التفاوت افزایش دیات برای غرامت فوت و نقص عضو کارکنان تا یک،دو و سه سال(متناسب با درخواست بیمه گذار در فرم پیشنهاد)تعدیل خواهد شد.

پوشش شماره(۱۴) پرداخت غرامت دستمزد روزانه کارکنان

در صورت خرید این پوشش چنانچه کارکنان بیمه گذار در اثر حوادث ناشی از مسئولیت بیمه گذار در بیمارستان بستری شوند غرامت دستمزد روزانه آنها از روز چهارم و حداکثر تا روز چهاردهم به میزان دستمزد واقعی روزانه کارکنان و حداکثر تا سقف ۱۰۰٫۰۰۰ریال به ازای هر روز پرداخت می گردد.در هر صورت کل پرداخت بیمه گر بابت این پوشش در طی دوره بیمه وبرای مجموع کارکنان از مبلغ ۱۰٫۰۰۰٫۰۰۰ریال تجاوز نخواهد کرد.بدیهی است چنانچه غرامت مذکور توسط سازمانهای دیگری پرداخت گردد این شرکت تعهدی در پرداخت خسارت ندارد.

پوشش شماره(۱۵) حوادث غیر مرتبط با فعالیت بیمه شده

در صورت خرید این پوشش مسئولیت بیمه گذار برای صدمات جسمانی کارکنان ناشی از حوادث غیر مرتبط با فعالیت بیمه شده در محدوده مکانی تحت پوشش بیمه نامه در تعهد بیمه گر می باشد.

پوشش شماره(۱۶) افزایش ۲۰% تعداد کارکنان

در صورت خرید این پوشش افزایش کارکنان حداکثر تا بیست درصد تعداد اظهار شده در پرسشنامه اولیه ولو اینکه اعلام نشده باشد مورد پذیرش بیمه گر خواهد بود.

پوشش شماره (۱۷) اهمال غیرعمدی کارکنان:

علاوه بر مسئولیت کارفرما خسارت جانی وارد بر کارکنان توسط سایر کارکنان

فسخ و بطلان بیمه مسئولیت مدنی

این بیمه نامه ممکن است قبل از انقضای مدت با اخطار قبلی کتبی ۲۰ روزه از طرف بیمه گر یا  بیمه گذار در موارد زیر فسخ شود :

از طرف بیمه گر:

۱- در صورت عدم پرداخت حق بیمه و حق بیمه اضافی در سررسید های معین.

۲- در صورت تشدید خطر و عدم موافقت بیمه گذار به پرداخت حق بیمه اضافی مربوط.

۳- در صورت کتمان یا اظهار خلاف واقع بیمه گذار به طور غیر عمد درباره وضعیت خطر و احراز این امر قبل از وقوع حادثه.

از طرف بیمه گذار:

در صورتی که کیفیت تشدید خطر کاهش یافته و یا ازبین رفته و بیمه گر به تخفیف حق بیمه راضی نشود.

بیمه مسئولیت مدنی

شرکت خدمات بیمه ای گسترش فروش فردا با استعانت از خداوند متعال و بهره گیری و تلفیق متخصصان فن آوری اطلاعات در کنار تجربه و تخصص کارشناسان مجرب صنعت بیمه ، موفق به راه اندازی خرید آنلاین بیمه مسئولیت مدنی شده است و امکان سفارش انواع خدمات بیمه بصورت آنلاین را فراهم نموده است و تلاش دارد تا به هدف اصلی خود که جلب رضایت تمامی مشتریان و بیمه گذاران محترم می باشد نائل گردد . و در امر پاسخ گویی نیاز بازار صنعت بیمه ای کشور تمامی تلاش خود را نموده است.

جهت درخواست خرید آنلاین بیمه مسئولیت مدنی فقط با پر کردن فرم الکترونیکی بسیار ساده در سایت این شرکت به آدرس WWW.GOSTARESHINS.COM ثبت سفارش بیمه نامه نموده و کارشناسان ما در کمترین زمان ممکن پس از بررسی و کارشناسی، با شما تماس خواهند گرفت  پس از آن بیمه نامه شما بوسیله همکاران این شرکت بصورت رایگان تقدیم شما خواهد شد.

برای خرید آنلاین بیمه مسئولیت مدنی کلیک کنید

