برچسب : بیمه آتش سوزی

مواردی که موجب کاهش جبران خسارت در بیمه آتش سوزی می شود
ChatGPT Image Sep 13 2026 10 33 22 AM 300x200 - مواردی که موجب کاهش جبران خسارت در بیمه آتش سوزی می شود

مواردی که موجب کاهش جبران خسارت در بیمه آتش سوزی می‌شود


کاهش جبران خسارت بیمه آتش سوزی ممکن است در شرایطی اتفاق بیفتد که بیمه‌گذار یا اشخاص ذی‌حق، وظایف و تعهدات تعیین‌شده در بیمه‌نامه را رعایت نکرده باشند. در چنین شرایطی، بیمه‌گر می‌تواند با توجه به شرایط بیمه‌نامه و میزان تأثیر قصور، خسارت را کاهش دهد یا در موارد مشخص از پرداخت آن خودداری کند.

چه عواملی می‌تواند باعث کاهش خسارت شود؟

یکی از مهم‌ترین موارد، وقوع حادثه در نتیجه تقصیر بیمه‌گذار یا اشخاصی است که در رابطه با مورد بیمه دارای حق و منفعت هستند.

همچنین اگر بیمه‌گذار پس از وقوع حادثه وظایف خود را انجام ندهد و این موضوع باعث افزایش خسارت یا ایجاد مشکل در بررسی حقوق بیمه‌گر شود، ممکن است میزان جبران خسارت تحت تأثیر قرار گیرد.

بنابراین، آشنایی با وظایف بیمه‌گذار و رعایت شرایط بیمه‌نامه اهمیت زیادی دارد.

منظور از اشخاص ذی‌حق در بیمه آتش سوزی چیست؟

در بیمه آتش‌سوزی ممکن است علاوه بر بیمه‌گذار، اشخاص دیگری نیز نسبت به مال یا موضوع بیمه دارای حق و منفعت باشند. این افراد با توجه به شرایط قرارداد و نوع مالکیت یا منفعت، می‌توانند در فرآیند بررسی خسارت مورد توجه قرار گیرند.

از جمله این اشخاص می‌توان به موارد زیر اشاره کرد:

  • بیمه‌گذار
  • ذی‌نفع
  • مرتهن
  • شریک یا شرکای بیمه‌گذار
  • در اشخاص حقوقی، اعضای هیئت‌مدیره و مدیرعامل در حدود حقوق و مسئولیت‌های مرتبط با موضوع بیمه
  • شرکا و سهامداران، متناسب با سهم و رابطه آنان با موضوع بیمه

در مقابل، صرف داشتن رابطه خانوادگی با بیمه‌گذار باعث ایجاد عنوان ذی‌حق در موضوع بیمه نمی‌شود. برای مثال، همسر یا فرزندان بیمه‌گذار تنها در صورتی می‌توانند نسبت به مال بیمه‌شده دارای حق باشند که این حق بر اساس مالکیت، قرارداد یا شرایط بیمه‌نامه قابل اثبات باشد.

وظایف بیمه‌گذار پس از وقوع خسارت

پس از وقوع آتش‌سوزی، بیمه‌گذار باید اقدامات لازم را برای جلوگیری از گسترش خسارت انجام دهد. همچنین لازم است موضوع حادثه در سریع‌ترین زمان ممکن به بیمه‌گر اطلاع داده شود.

از طرف دیگر، بیمه‌گذار نباید بدون هماهنگی و اجازه بیمه‌گر اقداماتی انجام دهد که بررسی علت حادثه یا ارزیابی میزان خسارت را دشوار کند.

البته اقداماتی که برای جلوگیری از افزایش خسارت یا حفظ منافع عمومی ضروری هستند، شرایط متفاوتی دارند و باید مطابق مفاد بیمه‌نامه انجام شوند.

چرا رعایت شرایط بیمه‌نامه اهمیت دارد؟

بیمه‌نامه آتش‌سوزی علاوه بر تعیین پوشش‌ها، وظایف بیمه‌گذار و بیمه‌گر را نیز مشخص می‌کند. به همین دلیل، هنگام وقوع حادثه تنها داشتن بیمه‌نامه کافی نیست.

بیمه‌گذار باید اقدامات لازم را مطابق شرایط عمومی و خصوصی بیمه‌نامه انجام دهد. ثبت و اعلام صحیح حادثه، جلوگیری از توسعه خسارت و همکاری با کارشناسان بیمه از جمله موارد مهم در فرآیند رسیدگی هستند.

در نتیجه، رعایت این موارد می‌تواند از ایجاد اختلاف و تأخیر در روند ارزیابی خسارت جلوگیری کند.

اصل جانشینی در بیمه آتش سوزی

یکی دیگر از موضوعات مهم، اصل جانشینی است. بر اساس این اصل، در شرایطی که بیمه‌گر خسارت بیمه‌شده را پرداخت می‌کند، ممکن است بتواند برای مطالبه خسارت به شخص مسئول حادثه مراجعه کند.

به بیان ساده، اگر خسارت ناشی از عمل شخص دیگری باشد، بیمه‌گر پس از پرداخت خسارت و در حدود حقوق قانونی خود می‌تواند موضوع را از مقصر حادثه پیگیری کند.

این موضوع از اهمیت زیادی برخوردار است؛ زیرا پرداخت خسارت به معنای از بین رفتن مسئولیت شخصی که باعث ایجاد خسارت شده است، نیست.

آیا بیمه‌گر می‌تواند خسارت را کاهش دهد؟

کاهش یا رد خسارت باید بر اساس شرایط بیمه‌نامه و مقررات مربوط به همان قرارداد بررسی شود. میزان تأثیر قصور نیز می‌تواند به شرایط حادثه، وظایف انجام‌نشده و ارتباط آن با افزایش خسارت بستگی داشته باشد.

بنابراین نمی‌توان برای تمام حوادث یک میزان ثابت برای کاهش خسارت تعیین کرد. هر پرونده باید با توجه به شرایط بیمه‌نامه و گزارش‌های مربوط به حادثه بررسی شود.

برای جلوگیری از مشکل در دریافت خسارت چه کنیم؟

برای کاهش احتمال بروز مشکل در زمان دریافت خسارت، بهتر است بیمه‌گذار موارد زیر را رعایت کند:

  • شرایط عمومی و خصوصی بیمه‌نامه را قبل از وقوع حادثه مطالعه کند.
  • اطلاعات مربوط به مورد بیمه را به‌صورت صحیح در اختیار بیمه‌گر قرار دهد.
  • پس از وقوع حادثه، اقدامات لازم برای جلوگیری از گسترش خسارت را انجام دهد.
  • حادثه را در مهلت مقرر به بیمه‌گر اعلام کند.
  • از تغییر غیرضروری وضعیت محل حادثه خودداری کند.
  • مدارک و مستندات مربوط به خسارت را حفظ کند.
  • در صورت نیاز، با کارشناسان بیمه برای بررسی خسارت همکاری کند.

جمع‌بندی

کاهش جبران خسارت بیمه آتش سوزی معمولاً زمانی مطرح می‌شود که قصور بیمه‌گذار یا اشخاص ذی‌حق در وقوع یا افزایش خسارت مؤثر بوده باشد یا وظایف تعیین‌شده در بیمه‌نامه رعایت نشده باشد.

به همین دلیل، آشنایی با شرایط بیمه‌نامه و انجام صحیح وظایف پس از وقوع حادثه اهمیت زیادی دارد. در نهایت، میزان و نحوه جبران خسارت باید بر اساس شرایط قرارداد، مدارک موجود و بررسی کارشناسی تعیین شود.

برای خرید آنلاین

بیمه نامه آتش سوزی 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
خطرات آتش سوزی

ChatGPT Image Sep 13 2026 10 52 49 AM 300x200 - خطرات آتش سوزی

خطرات آتش سوزی

خطرات آتش سوزی به عواملی گفته می‌شود که می‌توانند باعث ایجاد یا گسترش حریق و در نتیجه وارد شدن خسارت به ساختمان، تجهیزات، کالا و سایر اموال شوند. در بیمه آتش‌سوزی، شناسایی این عوامل اهمیت زیادی دارد؛ زیرا شدت خسارت تنها به شروع آتش محدود نمی‌شود و شرایط محیط نیز می‌تواند دامنه حادثه را افزایش دهد.

عوامل مؤثر در ایجاد خسارت آتش سوزی

وقوع آتش‌سوزی معمولاً نتیجه وجود یک یا چند عامل خطر است. وجود مواد قابل اشتعال، تجهیزات برقی معیوب، بی‌احتیاطی در استفاده از وسایل گرمایشی و نگهداری نامناسب مواد می‌تواند احتمال وقوع حریق را افزایش دهد.

همچنین، نحوه چیدمان کالاها و دسترسی نداشتن به تجهیزات اطفای حریق می‌تواند باعث گسترش سریع آتش شود. بنابراین، رعایت اصول ایمنی نقش مهمی در کاهش خسارت دارد.

چرا پیشگیری از آتش سوزی اهمیت دارد؟

پیشگیری می‌تواند احتمال وقوع حادثه و شدت خسارت را کاهش دهد. برای مثال، بررسی دوره‌ای سیستم برق، نگهداری صحیح مواد قابل اشتعال و استفاده از تجهیزات مناسب اطفای حریق از اقدامات مؤثر در این زمینه هستند.

با این حال، حتی با رعایت تمام نکات ایمنی نیز نمی‌توان احتمال وقوع حادثه را به طور کامل از بین برد. به همین دلیل، بیمه آتش سوزی می‌تواند در کنار اقدامات پیشگیرانه، راهکاری برای جبران خسارت‌های مالی ناشی از خطرات تحت پوشش باشد. در بیمه آتش‌سوزی، خطرات اصلی شامل آتش، صاعقه و انفجار است و برخی خطرات اضافی نیز می‌توانند طبق شرایط بیمه‌نامه تحت پوشش قرار گیرند.

مهم‌ترین خطرات مرتبط با آتش سوزی

برخی از عوامل و شرایطی که می‌توانند در ایجاد یا افزایش خسارت حریق نقش داشته باشند عبارت‌اند از:

  • اتصال و نقص سیستم‌های برقی
  • استفاده نادرست از وسایل گرمایشی
  • نگهداری مواد قابل اشتعال در محل نامناسب
  • بی‌احتیاطی هنگام استفاده از شعله و تجهیزات حرارتی
  • نقص تجهیزات و ماشین‌آلات
  • رعایت نکردن اصول ایمنی
  • نبود تجهیزات مناسب اطفای حریق
  • تأخیر در شناسایی و مهار آتش
  • چیدمان نامناسب کالا و مواد قابل اشتعال

نقش بیمه در جبران خسارت

پیشگیری از آتش‌سوزی همیشه اولویت دارد، اما احتمال وقوع حادثه به طور کامل از بین نمی‌رود. بنابراین، بیمه آتش‌سوزی می‌تواند برای جبران خسارت‌های مالی واردشده به اموال بیمه‌شده، در حدود تعهدات بیمه‌نامه، مورد استفاده قرار گیرد.

برای خرید آنلاین

بیمه نامه درمان تکمیلی 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.

آتش سوزی


تعریف آتش و آتش سوزی 269x300 - آتش سوزی

بیمه آتش سوزی چیست؟ تعریف آتش و شرایط خسارت

بیمه آتش سوزی یکی از انواع مهم بیمه اموال است. این بیمه برای جبران خسارت‌های واردشده به ساختمان و اموال استفاده می‌شود. برای نمونه، ساختمان، تأسیسات، اثاثیه، ماشین آلات و موجودی کالا می‌توانند تحت پوشش قرار گیرند.

با این حال، هر نوع سوختن یا ایجاد حرارت، آتش سوزی بیمه‌ای محسوب نمی‌شود. به همین دلیل، شناخت تعریف آتش و شرایط وقوع آتش سوزی اهمیت زیادی دارد.

آتش چیست؟

طبق بند یک از ماده ۱۰ شرایط عمومی بیمه نامه آتش سوزی، آتش عبارت است از ترکیب هر ماده با اکسیژن، به شرط آنکه با شعله همراه باشد.

برای ایجاد آتش، سه عامل اصلی مورد نیاز است. این عوامل شامل اکسیژن، ماده سوختنی و حرارت هستند. در نتیجه، این سه عامل در کنار یکدیگر «مثلث آتش» را تشکیل می‌دهند.

اکسیژن از طریق هوا تأمین می‌شود. ماده سوختنی نیز می‌تواند انواع مختلفی داشته باشد. در نهایت، حرارت یا جرقه باعث شروع فرآیند سوختن می‌شود.

بنابراین، اگر یکی از این سه عامل وجود نداشته باشد، فرآیند سوختن ادامه پیدا نمی‌کند.

آتش سوزی از نظر بیمه‌ای چیست؟

از نظر بیمه‌ای، صرف ایجاد شعله برای تحقق آتش سوزی کافی نیست. آتش باید از محل اولیه خود خارج شود و به شکل کنترل نشده ادامه پیدا کند.

مطابق ماده ۳۶ شرایط عمومی بیمه نامه آتش سوزی، آتش باید از کانون اولیه خود خارج شود. در این حالت، آتش به عنوان آتش کنترل نشده یا مهارنشده شناخته می‌شود.

بنابراین، تفاوت میان آتش کنترل شده و آتش کنترل نشده در بررسی خسارت اهمیت زیادی دارد.


9dy3Lm4R3Cc2N5EnSee6vaiE4vOQ7iWYP3fB1LgzrVAYf3zh1NzaJ8zrZjAcBRiCmrPg9EyhIXDDUEehwmUuQAHOURjs4x9Kiwn7eCF4KdCyZ6DVHPuurxcL7m6npI6jtyIoHH7ZnuU U4ykYHlylIYKeIQCFxg7rGOKgqGmNxA?purpose=inline - آتش سوزی

یک مثال ساده از آتش کنترل شده

فرض کنید جسمی داخل بخاری قرار بگیرد و بسوزد. در این شرایط، سوختن جسم داخل بخاری به خودی خود آتش سوزی بیمه‌ای محسوب نمی‌شود.

در نتیجه، خسارت واردشده به همان جسم، در تعهد بیمه گر قرار نمی‌گیرد.

اما اگر سوختن جسم باعث ایجاد شعله شود و شعله از دهانه بخاری خارج شود، شرایط متفاوت خواهد بود. برای مثال، اگر شعله به وسایل اطراف بخاری برسد و به آنها خسارت وارد کند، موضوع از نظر بیمه‌ای قابل بررسی است.

چنانچه وسایل آسیب دیده تحت پوشش بیمه نامه باشند، خسارت آنها مطابق شرایط بیمه نامه بررسی خواهد شد.

آیا دودزدگی تحت پوشش بیمه آتش سوزی است؟

دودزدگی نیز شرایط خاص خود را دارد. صرف ایجاد دود به معنی وقوع آتش سوزی تحت پوشش نیست.

برای مثال، ممکن است هنگام سوخت گیری بخاری، دود ایجاد شود. همچنین ممکن است جسمی داخل بخاری بیفتد و باعث افزایش شعله یا ایجاد دود شود.

با این حال، دودزدگی وسایل خارج از بخاری در چنین شرایطی، به خودی خود در تعهد بیمه گر قرار نمی‌گیرد.

بنابراین، باید میان دودزدگی و خسارت ناشی از آتش کنترل نشده تفاوت قائل شد.

منظور از حرارت در مثلث آتش چیست؟

حرارت یکی از سه عامل اصلی ایجاد آتش است. این حرارت می‌تواند از طریق جرقه، شعله یا یک منبع حرارتی ایجاد شود.

در واقع، حرارت باید به اندازه‌ای باشد که فرآیند سوختن را آغاز کند. با این حال، هر نوع افزایش دما به معنی وقوع آتش سوزی نیست.

برای نمونه، داغ شدن اتو باعث افزایش دمای آن می‌شود. اما تا زمانی که آتش و شعله ایجاد نشده باشد، نمی‌توان این اتفاق را آتش سوزی دانست.

همچنین ممکن است بعضی مواد در اثر فرآیندهای شیمیایی تغییر ماهیت دهند. تخمیر، اکسیداسیون و خودسوزی از جمله این فرآیندها هستند.

بنابراین، نوع خسارت و علت ایجاد آن در بررسی بیمه‌ای اهمیت زیادی دارد.

چه خسارت‌هایی ممکن است تحت پوشش بیمه آتش سوزی نباشند؟

بیمه آتش سوزی دارای شرایط و استثنائات مشخصی است. بنابراین، تمام خسارت‌هایی که به دنبال یک حادثه ایجاد می‌شوند، الزاماً تحت پوشش بیمه نیستند.

طبق بندهای ۱ و ۲ ماده ۳۱ شرایط عمومی بیمه نامه آتش سوزی، برخی خطرات در تعهد بیمه گر قرار نمی‌گیرند. این موارد شامل موارد زیر است:

  • جنگ و جنگ داخلی
  • آشوب و بلوا
  • اعتصاب
  • قیام و انقلاب
  • کودتا
  • اغتشاشات داخلی
  • اقدامات احتیاطی مقامات نظامی و انتظامی
  • زمین لرزه
  • آتش فشان
  • ریزش زمین
  • سیل
  • طغیان رودخانه‌ها

با این حال، در برخی موارد می‌توان پوشش‌های اضافی را به بیمه نامه اضافه کرد. در نتیجه، شرایط نهایی به مفاد بیمه نامه و پوشش‌های انتخاب شده بستگی دارد.

چرا شناخت شرایط بیمه آتش سوزی اهمیت دارد؟

بیمه آتش سوزی فقط برای ساختمان‌های مسکونی نیست. واحدهای تجاری، اداری و صنعتی نیز می‌توانند از این بیمه استفاده کنند.

برای مثال، کارخانه‌ها، کارگاه‌ها، انبارها و مراکز تجاری دارای اموال و تجهیزات ارزشمندی هستند. وقوع آتش سوزی می‌تواند به ساختمان و تجهیزات خسارت وارد کند.

علاوه بر این، موجودی کالا و مواد اولیه نیز ممکن است در اثر آتش سوزی از بین برود. به همین دلیل، انتخاب سرمایه مناسب در زمان صدور بیمه نامه اهمیت زیادی دارد.

از سوی دیگر، نوع فعالیت نیز در تعیین شرایط بیمه نقش دارد. فعالیت‌های مختلف دارای میزان ریسک متفاوتی هستند.

بنابراین، بهتر است قبل از صدور بیمه نامه، وضعیت محل و نوع فعالیت به دقت بررسی شود.

چه اموالی را می‌توان بیمه آتش سوزی کرد؟

بیمه آتش سوزی می‌تواند برای اموال مختلف استفاده شود. برای نمونه، موارد زیر می‌توانند در بیمه نامه قرار گیرند:

  • ساختمان‌های مسکونی
  • ساختمان‌های اداری
  • واحدهای تجاری و اصناف
  • کارخانه‌ها
  • کارگاه‌های تولیدی
  • انبارها
  • ماشین آلات
  • تجهیزات
  • اثاثیه
  • تأسیسات
  • موجودی کالا
  • مواد اولیه

البته نوع پوشش و شرایط بیمه برای هر ملک یا فعالیت می‌تواند متفاوت باشد. بنابراین، سرمایه بیمه شده باید متناسب با ارزش واقعی اموال تعیین شود.

چه عواملی در صدور بیمه آتش سوزی اهمیت دارند؟

برای صدور بیمه نامه آتش سوزی، اطلاعات مختلفی مورد نیاز است. نوع ساختمان و کاربری آن از جمله این موارد هستند.

همچنین نوع فعالیت، ارزش ساختمان و ارزش اموال باید مشخص شود. ارزش ماشین آلات، تجهیزات و موجودی کالا نیز اهمیت دارد.

علاوه بر این، بیمه گذار باید خطرات مورد نیاز خود را مشخص کند. برای مثال، ممکن است علاوه بر آتش سوزی، به پوشش‌هایی مانند زلزله یا سیل نیز نیاز داشته باشد.

در نتیجه، انتخاب پوشش مناسب می‌تواند نقش مهمی در جبران خسارت‌های احتمالی داشته باشد.

جمع بندی

بیمه آتش سوزی شرایط مشخصی دارد. هر نوع سوختن، دود یا افزایش حرارت، آتش سوزی تحت پوشش بیمه محسوب نمی‌شود.

برای تحقق آتش سوزی بیمه‌ای، شرایط تعریف شده در بیمه نامه باید وجود داشته باشد. همچنین آتش باید از کانون اولیه خود خارج شود و به اموال بیمه شده خسارت وارد کند.

از سوی دیگر، برخی خطرات مانند زلزله، سیل و جنگ ممکن است در پوشش اصلی قرار نداشته باشند. بنابراین، هنگام خرید بیمه نامه باید شرایط و استثنائات آن را با دقت بررسی کرد.

در نهایت، انتخاب صحیح سرمایه بیمه شده و پوشش‌های مناسب اهمیت زیادی دارد. به همین دلیل، بهتر است قبل از خرید بیمه آتش سوزی، نیازهای واقعی ملک یا محل فعالیت خود را بررسی کنید.


برای خرید آنلاین
بیمه نامه آتش سوزی 
کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.

اهمیت بیمه آتش سوزی

اهمیت بیمه آتش سوزی

اهمیت بیمه آتش سوزی زمانی بیشتر مشخص می‌شود که خسارت‌های سنگین ناشی از حریق را در نظر بگیریم. آتش‌سوزی می‌تواند در مدت کوتاهی به ساختمان، تجهیزات، کالا و سرمایه یک واحد مسکونی، تجاری یا صنعتی آسیب وارد کند. بیمه آتش‌سوزی با جبران خسارت‌های تحت پوشش، به بیمه‌گذار کمک می‌کند آثار مالی این حادثه را بهتر مدیریت کند.

حفظ سرمایه و دارایی

یکی از مهم‌ترین مزایای بیمه آتش‌سوزی، حمایت مالی از دارایی‌های بیمه‌شده است. ساختمان، اثاثیه، تجهیزات، ماشین‌آلات و موجودی کالا می‌توانند در برابر خطرات تحت پوشش بیمه شوند.

در نتیجه، وقوع حادثه لزوماً به معنای از بین رفتن کامل سرمایه نیست. البته میزان جبران خسارت به ارزش مورد بیمه و شرایط قرارداد بستگی دارد.

کمک به ادامه فعالیت کسب‌وکار

آتش‌سوزی در یک واحد تولیدی، فروشگاه یا کارگاه می‌تواند فعالیت اقتصادی را متوقف کند. جبران خسارت اموال می‌تواند به بازسازی محل و جایگزینی بخشی از تجهیزات آسیب‌دیده کمک کند.

به این ترتیب، بیمه آتش‌سوزی می‌تواند در کاهش فشار مالی ناشی از حادثه مؤثر باشد و روند بازگشت کسب‌وکار به فعالیت عادی را آسان‌تر کند.

تشویق به رعایت نکات ایمنی

یکی دیگر از آثار مهم بیمه، توجه بیشتر به پیشگیری و ایمنی است. بررسی وضعیت محل مورد بیمه و شناسایی عوامل خطر می‌تواند به کاهش احتمال وقوع حادثه کمک کند.

همچنین، رعایت اصول ایمنی مانند کنترل سیستم برق، نگهداری مناسب مواد قابل اشتعال و استفاده از تجهیزات اطفای حریق اهمیت زیادی دارد. بنابراین، بیمه در کنار اقدامات پیشگیرانه می‌تواند بخشی از مدیریت ریسک آتش‌سوزی باشد.

کمک به بازسازی ساختمان و تجهیزات

در صورت وقوع حادثه، هزینه بازسازی ساختمان یا جایگزینی تجهیزات می‌تواند بسیار زیاد باشد. بیمه آتش‌سوزی، در حدود تعهدات بیمه‌نامه، امکان جبران خسارت‌های تحت پوشش را فراهم می‌کند.

این موضوع برای ساختمان‌های مسکونی، تجاری، اداری و صنعتی اهمیت ویژه‌ای دارد. به همین دلیل، تعیین صحیح ارزش اموال هنگام خرید بیمه‌نامه بسیار مهم است.

حمایت از تولید و سرمایه‌گذاری

حوادث بزرگ می‌توانند علاوه بر مالک، کارکنان و زنجیره تأمین یک کسب‌وکار را نیز تحت تأثیر قرار دهند. جبران بخشی از خسارت می‌تواند به ادامه فعالیت واحد اقتصادی و حفظ سرمایه کمک کند.

از سوی دیگر، وجود پوشش بیمه‌ای می‌تواند بخشی از نگرانی سرمایه‌گذاران و صاحبان کسب‌وکار درباره خسارت‌های ناگهانی را کاهش دهد.

اهمیت بیمه آتش سوزی برای چه کسانی بیشتر است؟

صاحبان ساختمان‌های مسکونی و تجاری، فروشگاه‌ها، کارگاه‌ها، کارخانه‌ها و واحدهای صنعتی باید میزان ریسک اموال خود را بررسی کنند. در محیط‌هایی که ارزش تجهیزات یا موجودی کالا بالاست، اهمیت پوشش بیمه‌ای بیشتر می‌شود.

همچنین، مستأجران نیز می‌توانند متناسب با مالکیت و نوع فعالیت خود، پوشش‌های مناسب را بررسی کنند.

بیمه آتش سوزی و مدیریت ریسک

بیمه به تنهایی جایگزین ایمنی نیست. ابتدا باید عوامل خطر شناسایی و تا حد امکان کنترل شوند. سپس می‌توان برای انتقال بخشی از ریسک مالی به شرکت بیمه اقدام کرد.

در واقع، ترکیب پیشگیری، رعایت اصول ایمنی و بیمه مناسب می‌تواند راهکار کامل‌تری برای مدیریت خطر آتش‌سوزی باشد.

جمع‌بندی

اهمیت بیمه آتش سوزی فقط به جبران هزینه‌های بعد از حادثه محدود نمی‌شود. این بیمه می‌تواند از سرمایه و دارایی‌ها حمایت کند، به بازسازی کمک نماید و فشار مالی ناشی از خسارت را کاهش دهد.

بنابراین، انتخاب پوشش مناسب و تعیین دقیق ارزش اموال، در کنار رعایت اصول ایمنی، اهمیت زیادی دارد.


برای خرید آنلاین

بیمه نامه آتش سوزی 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه مسئولیت مدنی ناشی از آتش سوزی

77 300x200 - بیمه مسئولیت مدنی ناشی از آتش سوزی

بیمه مسئولیت مدنی ناشی از آتش سوزی

آتش سوزی می‌تواند در مدت کوتاهی خسارت‌های زیادی ایجاد کند. این خسارت فقط به اموال محل حادثه محدود نمی‌شود و ممکن است به ساختمان‌ها یا اموال اشخاص دیگر نیز سرایت کند.

پوشش بیمه مسئولیت مدنی ناشی از آتش سوزی می‌تواند خسارت‌های واردشده به اشخاص ثالث را دربرگیرد. این خسارت‌ها می‌توانند شامل موارد مالی و جانی باشند.

البته، پرداخت خسارت به شرایط بیمه‌نامه، علت وقوع حادثه، میزان مسئولیت بیمه‌گذار و سقف تعهدات بستگی دارد. بنابراین، هنگام خرید بیمه‌نامه باید شرایط و استثنائات آن به دقت بررسی شود.

اهمیت بیمه مسئولیت در کنار بیمه آتش سوزی

بیمه آتش سوزی بیشتر برای جبران خسارت واردشده به اموال مورد بیمه استفاده می‌شود. در مقابل، پوشش مسئولیت مدنی می‌تواند مسئولیت بیمه‌گذار در برابر اشخاص ثالث را نیز پوشش دهد.

به این ترتیب، خرید این پوشش می‌تواند دامنه حمایت بیمه‌ای را گسترده‌تر کند. در نتیجه، صاحبان ساختمان‌ها، واحدهای تجاری و سایر محل‌های قابل بیمه می‌توانند متناسب با شرایط خود درباره این پوشش اقدام کنند.

شرایط پرداخت خسارت

در صورت وقوع حادثه، موضوع خسارت توسط شرکت بیمه بررسی می‌شود. سپس، میزان مسئولیت بیمه‌گذار و شرایط مندرج در بیمه‌نامه مورد ارزیابی قرار می‌گیرد.

در صورت احراز تعهد بیمه‌گر، خسارت تا سقف تعهدات تعیین‌شده در بیمه‌نامه پرداخت خواهد شد.

استعلام بیمه مسئولیت مدنی ناشی از آتش سوزی

برای دریافت اطلاعات درباره شرایط بیمه مسئولیت مدنی ناشی از آتش سوزی، ابتدا باید نوع فعالیت و محل مورد بیمه مشخص شود. همچنین، میزان تعهدات مورد نیاز و پوشش‌های قابل ارائه بررسی خواهد شد.

کارشناسان بیمه گسترش فروش فردا می‌توانند اطلاعات لازم درباره شرایط، پوشش‌ها و نحوه تهیه بیمه‌نامه را در اختیار شما قرار دهند.


برای خرید آنلاین 

بیمه آتش سوزی مسئولیت

کلیک کنید

برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
 

بیمه آتش سوزی مراکز صنعتی


jQ5fQi5bCPrpnRFt09IE3Z72 EoHtGbnhsZufdMeeHk6s0mBM3hZsB59l8T8Ut2jt0sGPnCWzaUKl5S5aH4zX0IWq13z1L35zQE9cMucylBdiOMZH0Z75tj3sb6U3KIJLG zs2KZ6LU X6m QAWiRSgRNvCtj7Q355X2OAFOZKnyGG 5jTmf8shj uB38LYt 300x225 - بیمه آتش سوزی مراکز صنعتی

بیمه آتش سوزی مراکز صنعتی

مراکز صنعتی دارای ساختمان، ماشین‌آلات، مواد اولیه و کالاهای مختلف هستند. وقوع آتش‌سوزی یا حوادث دیگر می‌تواند خسارت مالی قابل توجهی ایجاد کند. بنابراین، بیمه آتش سوزی مراکز صنعتی می‌تواند برای جبران خسارت‌های تحت پوشش، پشتوانه مناسبی برای واحدهای صنعتی باشد.

بیمه پارسیان امکان بیمه کردن اموال و دارایی‌های مراکز صنعتی را فراهم می‌کند. این پوشش می‌تواند ساختمان، ماشین‌آلات، موجودی کالا، مواد اولیه و اثاثیه را شامل شود.

بیمه آتش سوزی مراکز صنعتی چیست؟

بیمه آتش سوزی مراکز صنعتی قراردادی میان بیمه‌گذار و شرکت بیمه است. در این قرارداد، دارایی‌های مورد بیمه در برابر خطرهای مشخص تحت پوشش قرار می‌گیرند.

در صورت وقوع حادثه مشمول بیمه، خسارت طبق شرایط بیمه‌نامه بررسی خواهد شد. میزان تعهد بیمه‌گر نیز به سرمایه‌های تعیین‌شده در بیمه‌نامه بستگی دارد.

پوشش‌های اصلی بیمه مراکز صنعتی

پوشش‌های اصلی بیمه آتش سوزی مراکز صنعتی شامل موارد زیر است:

  • آتش‌سوزی
  • صاعقه
  • انفجار

این خطرها بخش اصلی بیمه‌نامه را تشکیل می‌دهند. همچنین، امکان انتخاب خطرهای اضافی متناسب با شرایط واحد صنعتی وجود دارد.

برای آشنایی با انواع پوشش‌ها و شرایط بیمه آتش سوزی، می‌توانید صفحه بیمه آتش سوزی را نیز مطالعه کنید.

چه اموالی در مراکز صنعتی بیمه می‌شوند؟

در بیمه آتش سوزی مراکز صنعتی، بخش‌های مختلف یک واحد تولیدی می‌توانند تحت پوشش قرار گیرند. مهم‌ترین موارد عبارت‌اند از:

  • ساختمان و تأسیسات
  • ماشین‌آلات و تجهیزات
  • مواد اولیه
  • موجودی کالا
  • اثاثیه و لوازم اداری
  • تجهیزات و وسایل مورد استفاده در واحد صنعتی

نوع و میزان پوشش هر مورد باید در بیمه‌نامه مشخص شود. همچنین، ارزش سرمایه‌های مورد بیمه باید با دقت اعلام شود.

چه مراکزی به بیمه آتش سوزی صنعتی نیاز دارند؟

بیمه آتش سوزی صنعتی می‌تواند برای انواع واحدهای تولیدی و صنعتی مورد استفاده قرار گیرد. از جمله:

  • کارخانه‌ها و واحدهای تولیدی
  • کارگاه‌های صنعتی
  • انبارهای مواد اولیه و کالا
  • مراکز نگهداری تجهیزات و ماشین‌آلات
  • واحدهای مستقر در شهرک‌های صنعتی
  • مراکز دارای مواد اولیه، کالا یا تجهیزات با ارزش

نوع فعالیت و شرایط هر مرکز در ارزیابی ریسک اهمیت دارد. به همین دلیل، پوشش مورد نیاز هر واحد باید متناسب با شرایط همان مرکز تعیین شود.

خطرات اضافی بیمه مراکز صنعتی

علاوه بر خطرهای اصلی، برخی خطرهای اضافی نیز قابل انتخاب هستند. مهم‌ترین این پوشش‌ها عبارت‌اند از:

  • زلزله
  • سیل
  • طوفان
  • ترکیدگی لوله آب
  • ضایعات ناشی از برف و باران
  • سنگینی برف
  • سقوط هواپیما و هلی‌کوپتر
  • آشوب، بلوا و اعتصاب
  • هزینه پاکسازی و جمع‌آوری ضایعات
  • انفجار و دفرمه شدن ظروف تحت فشار

شرایط و استثنائات هر پوشش متفاوت است. بنابراین، پیش از صدور بیمه‌نامه باید نیازهای واحد صنعتی بررسی شود.

پوشش زلزله و سیل

زلزله و سیل از خطرهای اضافی قابل انتخاب هستند. این پوشش‌ها می‌توانند خسارت‌های مشمول شرایط بیمه‌نامه را جبران کنند.

به همین دلیل، در مناطق دارای ریسک بیشتر، بررسی این پوشش‌ها اهمیت ویژه‌ای دارد.

هزینه پاکسازی و جمع‌آوری ضایعات

وقوع حادثه ممکن است علاوه بر خسارت مستقیم، هزینه‌هایی برای پاکسازی محل ایجاد کند. هزینه جمع‌آوری و انتقال ضایعات نیز می‌تواند قابل توجه باشد.

در صورت انتخاب این پوشش، هزینه‌های مربوط طبق حدود تعهدات بیمه‌نامه بررسی خواهد شد.

بیمه ماشین‌آلات و تجهیزات صنعتی

ماشین‌آلات بخش مهمی از سرمایه بسیاری از واحدهای صنعتی هستند. آسیب به تجهیزات می‌تواند فعالیت تولیدی را نیز تحت تأثیر قرار دهد.

بنابراین، ارزش ماشین‌آلات و تجهیزات باید هنگام تهیه بیمه‌نامه به‌درستی اعلام شود. نوع فعالیت و شرایط محل نیز در ارزیابی ریسک اهمیت دارد.

قیمت بیمه آتش سوزی مراکز صنعتی

حق بیمه مراکز صنعتی برای همه واحدها یکسان نیست. ارزش ساختمان، ماشین‌آلات، مواد اولیه و موجودی کالا از عوامل مؤثر بر قیمت هستند.

علاوه بر این، نوع فعالیت، شرایط ساختمان، میزان ریسک و پوشش‌های انتخابی نیز در تعیین حق بیمه تأثیر دارند.

به همین دلیل، قیمت بیمه آتش سوزی مراکز صنعتی را نمی‌توان بدون بررسی مشخصات واحد و سرمایه‌های مورد بیمه به‌صورت ثابت اعلام کرد.

برای دریافت نرخ دقیق، اطلاعات مرکز صنعتی و ارزش اموال مورد بیمه باید بررسی شود.

بیمه آتش سوزی مراکز صنعتی پارسیان

بیمه پارسیان برای مراکز صنعتی، پوشش‌های اصلی و خطرهای اضافی قابل انتخاب را ارائه می‌کند. شرایط بیمه بر اساس نوع فعالیت، سرمایه‌های مورد بیمه و وضعیت محل تعیین می‌شود.

شرکت خدمات بیمه‌ای گسترش فروش فردا نیز خدمات مشاوره و استعلام بیمه را ارائه می‌کند. در این فرآیند، اطلاعات مورد نیاز واحد صنعتی بررسی و پوشش‌های مناسب پیشنهاد می‌شود.

استعلام بیمه آتش سوزی مراکز صنعتی

برای دریافت استعلام، ابتدا مشخصات مرکز صنعتی و سرمایه‌های مورد بیمه مشخص می‌شود. سپس نوع فعالیت و پوشش‌های مورد نیاز بررسی خواهد شد.

پس از آن، شرایط و حق بیمه اعلام می‌شود. در صورت تأیید بیمه‌گذار، مراحل صدور بیمه‌نامه انجام خواهد شد.

خرید آنلاین بیمه آتش سوزی مراکز صنعتی

برای دریافت مشاوره، استعلام نرخ و درخواست صدور بیمه‌نامه، می‌توانید فرم خرید آنلاین بیمه را تکمیل کنید.

پس از ثبت درخواست، اطلاعات شما توسط کارشناس بررسی می‌شود و برای دریافت اطلاعات تکمیلی و اعلام شرایط بیمه با شما تماس گرفته خواهد شد.


برای دریافت استعلام و خرید آنلاین بیمه آتش سوزی مراکز صنعتی،

فرم درخواست بیمه را تکمیل کنید تا کارشناسان گسترش فروش فردا با شما تماس بگیرند.


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
بیمه آتش سوزی منزل مسکونی

OO IlWv90QUFU63wkGLi62tvUMGgZej5DKxb wShhVP4HYdORnA6ckiA Zgk p9Th5Vz6kQBFE9K6PrcWJgosMGcS5nXDaS3BQX8y8NDJVOCzUXQ7cN2tHtRpZA5nDbRp4zEUcI1HsLGT6CR6kU3Z51WS2ZNVKRgwefkciT8RSlTymlPkWSZIMApm4s hH2r 300x173 - بیمه آتش سوزی منزل مسکونی

بیمه آتش سوزی منزل مسکونی

بیمه آتش سوزی منزل مسکونی برای جبران خسارت‌های واردشده به ساختمان و اثاثیه در برابر خطرات تحت پوشش بیمه‌نامه استفاده می‌شود. این بیمه می‌تواند خطراتی مانند آتش‌سوزی، انفجار و صاعقه را پوشش دهد. همچنین در صورت انتخاب پوشش‌های اضافی، خطراتی مانند زلزله و سیل نیز قابل بررسی و بیمه شدن هستند.

بیمه پارسیان امکان بیمه کردن ساختمان و اموال موجود در منزل را فراهم می‌کند. همچنین، بیمه‌گذار می‌تواند با توجه به نیاز خود، برخی پوشش‌های اضافی را نیز انتخاب کند.

بیمه آتش سوزی منزل مسکونی چیست؟

بیمه آتش سوزی منزل مسکونی قراردادی میان بیمه‌گذار و شرکت بیمه است. در این بیمه‌نامه، ساختمان و اموال مورد نظر با سرمایه مشخص بیمه می‌شوند. در صورت وقوع خطرهای تحت پوشش، خسارت طبق شرایط بیمه‌نامه بررسی و پرداخت خواهد شد.

به همین دلیل، تعیین ارزش واقعی ساختمان و اثاثیه اهمیت زیادی دارد. سرمایه بیمه‌شده باید تا حد امکان با ارزش دارایی‌های مورد بیمه متناسب باشد.

پوشش‌های اصلی بیمه آتش سوزی

پوشش‌های اصلی بیمه آتش سوزی شامل سه خطر زیر است:

  • آتش‌سوزی
  • صاعقه
  • انفجار

این خطرها پوشش‌های اصلی بیمه‌نامه را تشکیل می‌دهند. علاوه بر آن، امکان انتخاب برخی خطرهای اضافی نیز با پرداخت حق بیمه مربوط وجود دارد.

برای آشنایی با انواع پوشش‌ها و شرایط بیمه آتش سوزی، می‌توانید صفحه بیمه آتش سوزی را نیز مطالعه کنید.

پوشش‌های اضافی بیمه آتش سوزی منزل

بیمه‌گذار می‌تواند با توجه به شرایط ملک و نیاز خود، پوشش‌های اضافی را بررسی و انتخاب کند. برخی از این پوشش‌ها عبارت‌اند از:

  • زلزله
  • سیل
  • طوفان
  • ترکیدگی لوله آب
  • سرقت با شکست حرز
  • ضایعات ناشی از برف و باران
  • سنگینی برف
  • سقوط هواپیما و هلی‌کوپتر
  • آشوب، بلوا و اعتصاب
  • شکست شیشه

شرایط هر پوشش، حدود تعهدات و استثنائات آن در بیمه‌نامه مشخص می‌شود. بنابراین، پیش از خرید باید پوشش‌های مورد نیاز و شرایط استفاده از آن‌ها بررسی شود.

بیمه ساختمان و اثاثیه منزل

در بیمه آتش سوزی منزل مسکونی، ساختمان و اموال موجود در آن می‌توانند با سرمایه مشخص تحت پوشش قرار گیرند.

ساختمان شامل بخش‌های مورد بیمه بنا و تأسیسات مربوط است. اثاثیه منزل نیز می‌تواند با سرمایه جداگانه بیمه شود.

هنگام تهیه بیمه‌نامه، بهتر است ارزش ساختمان و لوازم منزل به‌درستی برآورد شود. این موضوع می‌تواند در تعیین سرمایه بیمه‌شده و بررسی خسارت اهمیت داشته باشد.

بیمه آتش سوزی برای مالک و مستأجر

بیمه آتش سوزی فقط برای مالکان خانه نیست. مستأجران نیز می‌توانند برای اثاثیه و اموال متعلق به خود درخواست بیمه کنند.

مالک معمولاً برای ساختمان و بخش‌های مربوط به ملک اقدام می‌کند. در مقابل، مستأجر می‌تواند اموال و اثاثیه متعلق به خود را تحت پوشش قرار دهد.

بنابراین، نوع مالکیت و نوع اموال مورد بیمه باید هنگام دریافت استعلام مشخص شود.

بیمه آتش سوزی آپارتمان

واحدهای آپارتمانی نیز می‌توانند برای ساختمان و اموال موجود در واحد، بیمه آتش سوزی تهیه کنند.

نوع پوشش و سرمایه مورد نیاز به مشخصات واحد، ارزش ساختمان و اموال بستگی دارد. در ساختمان‌های چندواحدی، وضعیت مشاعات و سایر اطلاعات مورد نیاز نیز می‌تواند در بررسی بیمه‌نامه اهمیت داشته باشد.

به همین دلیل، برای دریافت استعلام دقیق بهتر است مشخصات ملک و سرمایه‌های مورد نظر ارائه شود.

قیمت بیمه آتش سوزی منزل مسکونی

قیمت بیمه آتش سوزی برای همه منازل یکسان نیست. ارزش ساختمان، ارزش اثاثیه، نوع پوشش‌های انتخابی و میزان سرمایه بیمه‌شده از عوامل مؤثر بر حق بیمه هستند.

مشخصات ساختمان و شرایط محل نیز می‌تواند در ارزیابی ریسک تأثیر داشته باشد. بنابراین، قیمت نهایی پس از دریافت اطلاعات لازم و بررسی شرایط بیمه اعلام می‌شود.

بیمه زلزله منزل مسکونی

زلزله از جمله خطرات اضافی قابل بررسی در بیمه آتش سوزی است. در صورت انتخاب این پوشش، خسارت‌های مشمول طبق شرایط بیمه‌نامه بررسی خواهد شد.

اگر پوشش زلزله برای شما اهمیت دارد، هنگام دریافت استعلام می‌توانید درخواست اضافه شدن این پوشش را مطرح کنید.

بیمه سرقت با شکست حرز

سرقت با شکست حرز نیز می‌تواند به عنوان یکی از پوشش‌های اضافی بیمه آتش سوزی انتخاب شود.

شرایط استفاده از این پوشش و حدود تعهدات شرکت بیمه در بیمه‌نامه مشخص می‌شود. بنابراین، قبل از خرید باید شرایط پوشش، موارد استثنا و مدارک مورد نیاز را بررسی کنید.

چرا بیمه آتش سوزی منزل اهمیت دارد؟

آتش‌سوزی می‌تواند در مدت کوتاهی به ساختمان و وسایل موجود در آن خسارت وارد کند. چنین خسارتی ممکن است هزینه‌های قابل توجهی برای مالک یا ساکنان ایجاد کند.

بیمه آتش سوزی می‌تواند در صورت وقوع خطرهای تحت پوشش، بخشی از آثار مالی این حادثه را طبق شرایط بیمه‌نامه جبران کند.

به همین دلیل، انتخاب سرمایه مناسب و پوشش‌های متناسب با شرایط منزل اهمیت دارد.

بیمه آتش سوزی منزل مسکونی پارسیان

بیمه پارسیان امکان ارائه بیمه آتش سوزی برای ساختمان و اموال منازل مسکونی را طبق شرایط بیمه‌نامه فراهم می‌کند.

نوع پوشش‌ها و میزان تعهدات بر اساس اطلاعات ملک، سرمایه‌های مورد بیمه و پوشش‌های انتخابی تعیین می‌شود.

شرکت خدمات بیمه‌ای گسترش فروش فردا نیز خدمات مشاوره و استعلام بیمه را ارائه می‌کند. متقاضی می‌تواند اطلاعات ساختمان و اموال خود را برای بررسی شرایط و دریافت قیمت بیمه ارائه دهد.

نحوه دریافت استعلام بیمه آتش سوزی

برای دریافت استعلام، ابتدا مشخصات ساختمان و ارزش تقریبی اموال مورد بیمه مشخص می‌شود. سپس پوشش‌های مورد نیاز بررسی خواهد شد.

پس از بررسی اطلاعات، شرایط بیمه و حق بیمه اعلام می‌شود. در صورت تأیید بیمه‌گذار، مراحل صدور بیمه‌نامه انجام خواهد شد.

اگر قصد خرید بیمه آتش سوزی منزل مسکونی را دارید، می‌توانید درخواست خود را به صورت آنلاین ثبت کنید تا کارشناسان برای بررسی اطلاعات و اعلام شرایط با شما تماس بگیرند.

خرید آنلاین بیمه آتش سوزی منزل مسکونی

برای دریافت استعلام و ثبت درخواست خرید، از طریق خرید آنلاین بیمه آتش سوزی منزل مسکونی درخواست خود را ثبت کنید.

پس از ثبت درخواست، اطلاعات برای بررسی به کارشناس مربوط ارجاع می‌شود و شرایط بیمه و حق بیمه به شما اعلام خواهد شد.


خرید آنلاین بیمه آتش سوزی منزل مسکونی


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.
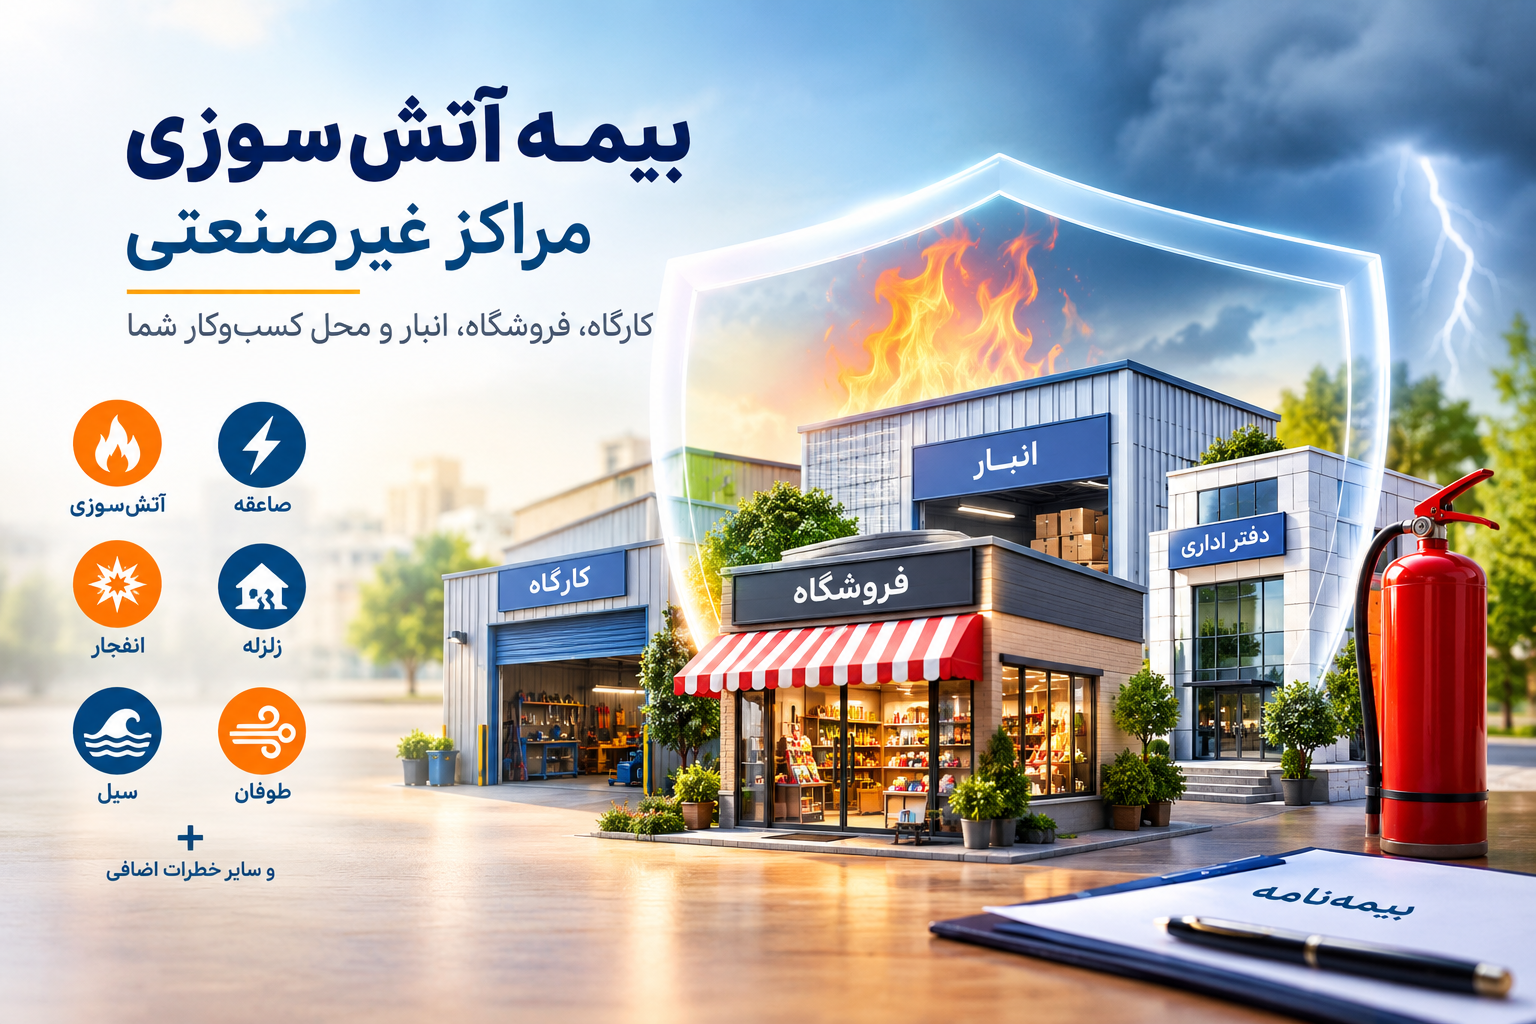
بیمه آتش سوزی مراکز غیرصنعتی

55 300x200 - بیمه آتش سوزی مراکز غیرصنعتی

بیمه آتش سوزی مراکز غیرصنعتی

کارگاه، انبار، فروشگاه و محل کسب‌وکار، بخش مهمی از سرمایه هر مجموعه هستند. با این حال، حوادثی مانند آتش‌سوزی، صاعقه و انفجار می‌توانند در مدت کوتاهی خسارت زیادی ایجاد کنند.

بنابراین، بیمه آتش سوزی مراکز غیرصنعتی برای جبران خسارت‌های تحت پوشش و کاهش فشار مالی ناشی از حوادث ارائه می‌شود. با تهیه این بیمه، ساختمان و اموال محل کسب‌وکار طبق شرایط بیمه‌نامه تحت پوشش قرار می‌گیرند.

بیمه آتش سوزی مراکز غیرصنعتی چیست؟

بیمه آتش سوزی مراکز غیرصنعتی قراردادی میان بیمه‌گذار و شرکت بیمه است. در این قرارداد، دارایی‌های مورد بیمه در برابر خطرهای مشخص پوشش داده می‌شوند.

در نتیجه، در صورت وقوع حادثه مشمول بیمه، خسارت طبق شرایط بیمه‌نامه بررسی و پرداخت خواهد شد. میزان تعهد بیمه‌گر نیز به سرمایه‌های تعیین‌شده در بیمه‌نامه بستگی دارد.

چه مراکزی می‌توانند بیمه شوند؟

مراکز غیرصنعتی مختلفی می‌توانند از این بیمه استفاده کنند. مهم‌ترین آن‌ها عبارت‌اند از:

  • کارگاه‌ها
  • فروشگاه‌ها
  • انبارها
  • دفاتر اداری
  • مراکز تجاری
  • مطب‌ها و مراکز خدماتی
  • آموزشگاه‌ها
  • رستوران‌ها و واحدهای صنفی
  • محل‌های کسب‌وکار

البته، شرایط صدور بیمه‌نامه به نوع فعالیت، وضعیت ساختمان و میزان ریسک محل بستگی دارد.

پوشش‌های اصلی بیمه آتش سوزی

پوشش‌های اصلی بیمه آتش سوزی مراکز غیرصنعتی شامل موارد زیر است:

  • آتش‌سوزی
  • صاعقه
  • انفجار

این پوشش‌ها طبق شرایط بیمه‌نامه ارائه می‌شوند. همچنین، بیمه‌گذار می‌تواند خطرهای اضافی مورد نیاز خود را انتخاب کند.

خطرات اضافی بیمه مراکز غیرصنعتی

برخی خطرات اضافی با پرداخت حق بیمه مربوط به آن‌ها قابل انتخاب هستند. مهم‌ترین این پوشش‌ها عبارت‌اند از:

  • زلزله
  • سیل
  • طوفان
  • ترکیدگی لوله آب
  • ضایعات ناشی از برف و باران
  • سنگینی برف
  • هزینه پاکسازی و جمع‌آوری ضایعات
  • سقوط هواپیما و هلی‌کوپتر
  • آشوب، بلوا و اعتصاب
  • شکست شیشه

از طرفی، هر پوشش دارای شرایط و استثنائات مشخصی است. بنابراین، پیش از خرید باید حدود تعهدات بیمه‌گر بررسی شود.

چه اموالی تحت پوشش قرار می‌گیرند؟

در بیمه آتش سوزی مراکز غیرصنعتی، اموال مختلف محل کسب‌وکار می‌توانند بیمه شوند. این اموال شامل موارد زیر هستند:

  • ساختمان
  • تأسیسات
  • اثاثیه و لوازم اداری
  • تجهیزات و ابزار کار
  • ماشین‌آلات سبک
  • مواد اولیه
  • موجودی کالا
  • لوازم و تجهیزات فروشگاه یا کارگاه

به همین دلیل، ارزش واقعی دارایی‌ها باید هنگام صدور بیمه‌نامه به‌درستی اعلام شود.

پوشش هزینه پاکسازی و جمع‌آوری ضایعات

پس از وقوع حادثه، ممکن است هزینه‌هایی برای پاکسازی محل و جمع‌آوری ضایعات ایجاد شود. این هزینه‌ها در بعضی موارد می‌توانند بخش قابل توجهی از خسارت را تشکیل دهند.

در صورت انتخاب این پوشش، هزینه‌های مربوط طبق حدود تعهدات بیمه‌نامه بررسی خواهد شد.

قیمت بیمه آتش سوزی مراکز غیرصنعتی

حق بیمه برای تمام مراکز غیرصنعتی یکسان نیست. ارزش ساختمان، موجودی کالا، تجهیزات و سرمایه‌های مورد بیمه بر قیمت تأثیر دارند.

علاوه بر این، نوع فعالیت، متراژ محل، شرایط ایمنی و خطرهای انتخاب‌شده نیز در محاسبه حق بیمه مؤثر هستند.

برای دریافت قیمت دقیق، مشخصات محل کسب‌وکار و ارزش دارایی‌ها باید بررسی شود.

بیمه آتش سوزی مراکز غیرصنعتی پارسیان

بیمه پارسیان برای مراکز غیرصنعتی، پوشش‌های اصلی و خطرهای اضافی قابل انتخاب را ارائه می‌کند. نوع پوشش و میزان تعهدات بر اساس نوع فعالیت و سرمایه‌های مورد بیمه تعیین می‌شود.

شرکت خدمات بیمه‌ای گسترش فروش فردا نیز خدمات مشاوره و استعلام بیمه را ارائه می‌کند. به این ترتیب، متقاضی می‌تواند اطلاعات محل کسب‌وکار خود را برای بررسی شرایط بیمه ارائه دهد.

نحوه دریافت استعلام بیمه

برای دریافت استعلام، ابتدا نوع فعالیت و مشخصات محل مشخص می‌شود. سپس ارزش ساختمان، تجهیزات، کالا و سایر اموال بررسی خواهد شد.

پس از آن، پوشش‌های مورد نیاز و حق بیمه اعلام می‌شود. در صورت تأیید بیمه‌گذار، مراحل صدور بیمه‌نامه انجام خواهد شد.


برای خرید آنلاین 

بیمه آتش سوزی غیر صنعتی

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.


بیمه توفان

bimkook2 5 300x300 - بیمه توفان

بیمه توفان

خسارت ناشی از توفان، جزو یکی از خطرات اضافی است که بیمه گران اکثر آن را همراه با بیمه آتش سوزی بیمه می نمایند. توفان تحت پوشش بیمه باید دارای خصوصیاتی باشد تا خسارت وارده جبران شود.

خصوصیات خطر مورد بیمه: خطری که مورد تعهد بیمه گر است عبارت است از خسارت ناشی از توفان که بستگی به تکرار و شدت توفان در محل مورد بیمه دارد. ممکن است شرایط عمومی مورد عمل بازار مبادرت به تعریف توفان کرده باشد. اگر شرایط عمومی بیمه توفان فاقد تعریف توفان باشد، بیمه گران، عرف و مقررات علوم هواشناسی را مبنای قضاوت تعهد خود قرار می دهند.

تعریف توفان از نقطه نظر هواشناسی: توفان عبارت است از نوع مخصوصی حرکت هوا با شدت معين. بنابراین طبق این تعریف، هر نوع حرکت هوا را نمی توان توفان نامید. در علم هواشناسی، حرکت باد بر حسب متر در ثانیه یا کیلومتر در ساعت اندازه گیری می شود. این اندازه گیری توسط دستگاه های هواشناسی انجام می گیرد. این دستگاه ها باید به تعداد لازم در نقاطی که از نظر فنی مناسب باشد نصب شوند. بنابر این تعیین دقیق حد متوسط حرکت باد بستگی به تعداد و مناطقی که این دستگاهها نصب می شوند دارد.

اطلاعاتی که از این مراکز دریافت می شود مورد استفاده بیمه گران این رشته قرار می گیرد تا بررسی شود آیا خسارات مورد ادعا را می توان خسارت ناشی از توفان تلقی کرد یا نه؟ با توجه به مراتب فوق در کشورهایی که فاقد ایستگاه هواشناسی به تعداد کافی باشند، نمی توان سرعت حرکت باد را دقیق تعیین کرده و لحظه ای را که سرعت به حداکثر رسیده است معین نمود برای این که باد دارای سرعت ثابتی نبوده و مرتب در نوسان است. فاصله زمانی که برای تعیین حد متوسط سرعت باد لازم است ده دقیقه می باشد. در این مدت سرعت باد چندین مرتبه به حداقل و حداکثر می رسد. حداکثر سرعت تقریبا 1/9 برابر حد متوسط حرکت باد در مدت ده دقیقه می باشد. براساس علم هواشناسی اگر سرعت باد از 66 کیلومتر در ساعت تجاوز نماید توفان محسوب می شود ولی چون در مدت ده دقیقه ممكن است که سرعت آن تا 1/9 برابر حد متوسط افزایش یابد، ممکن است بیمه گران سرعت کمتر از ۵۵ کیلومتر را نیز به عنوان توفان محسوب نمایند.

دامنه پوشش بیمه توفان: خسارات مورد تعهد بیمه گر، ناشی از توفان به سه گروه خسارات مستقیم، خسارات غير مستقيم و خسارات فرعی به شرح زیر تقسیم می شود:

1- خسارت مستقیم: شامل خسارات ناشی از افتادن درخت یا خراب شدن قسمتی از ساختمان یا اشیاء دیگر روی مورد بیمه یا روی ساختمانی است که اموال بیمه شده در آن قرار دارند.

خرابی و خسارات ناشی از باران، تگرگ و امواج دریا که هم در مواقع عادی و هم بعد از توفان، احتمال وقوعشان هست، به عنوان خسارات مستقیم ناشی از توفان تلقی نمی شوند.

۲- خسارات غير مستقیم: شامل جبران خساراتی است که به دنبال توفان وارد شده و غیرقابل اجتناب باشند وگرنه مشمول تعهد بیمه گر نخواهند بود. برای مثال در اثر توفان، شیشه شکسته می شود که خسارت مستقیم می باشد و در اثر نفوذ باران از محل شیشه شکسته شده، به اشیاء داخل ساختمان صدمه وارد می شوند که خسارت غیر مستقیم و غیرقابل اجتناب ناشی از توفان است.

خسارات فرعی شامل خسارات ناشی از خراب کردن و نقل مکانهای ضروری بعد از وقوع توفان و هم چنین مفقود شدن اشیاء پس از آن، جزو تعهدات بیمه گر است. بیمه گر، کلیه هزینه هایی را که بیمه گذار جهت جلوگیری و کاهش میزان خسارت متحمل می شود، اگر چه به نتیجه نیز نرسد می پردازد. .

۳- استثناهای بیمه توفان: این استثناها شامل خسارت های زیر می باشد:

– سقوط بهمن اگر چه ناشی از توفان باشد،

 – خسارت ناشی از امواج دریا،

– خسارت ناشی از نفوذ برف و باران و تگرگ از در و پنجره یا سایر محفظه های باز،

– خسارت ناشی از زلزله و انرژی هسته ای، شامل تعهدات بیمه گر نمی باشد.

بیمه حوادث ساختمان

بیمه نامه حوادث و خطرات ساختمان و انواع آن

بیمه حوادث ساختمان و انواع پوشش‌های بیمه‌ای ساختمان

بیمه حوادث ساختمان برای پوشش خسارت‌های ناشی از خطرات مختلف ساختمانی


ساختمان‌ها در طول ساخت و بهره‌برداری با خطرات مختلفی روبه‌رو هستند. این خطرات می‌توانند خسارت جانی یا مالی ایجاد کنند. به همین دلیل، داشتن پوشش بیمه‌ای مناسب اهمیت زیادی دارد. از طرفی، نوع بیمه موردنیاز به مرحله ساخت یا بهره‌برداری ساختمان بستگی دارد.

بهترین راه برای جبران هزینه‌های خسارات وارد شده به شخص یا کارکنان، تهیه بیمه ساختمان است.

در این مطلب، انواع مختلف بیمه حوادث ساختمان، شامل:

  • پوشش بیمه‌ای سازندگان ساختمان
  • مسئولیت مدنی مدیر ساختمان
  • بیمه تضمین کیفیت ساختمان
  • پوشش آتش‌سوزی مجتمع‌های مسکونی و اداری تجاری
  • بیمه مسئولیت آسانسور

در ادامه مطلب با ما همراه باشید.

√ قبل از ساخت ساختمان و مخصوص سازندگان ساختمان

در زمان ساخت، ساختمان با خطرات متعددی روبه‌رو است. عملیات گودبرداری، تخریب، اجرای سازه و سایر فعالیت‌های ساختمانی می‌توانند باعث خسارت شوند.

به همین دلیل، سازندگان و کارفرمایان باید پوشش‌های بیمه‌ای متناسب با فعالیت خود را بررسی کنند.

• بیمه تضمین کیفیت ساختمان یا عیوب اساسی و پنهان ساختمان

قیمت و شرایط خرید بیمه عیوب اساسی و پنهان ساختمان و یا تضمین کیفیت ساختمان

بیمه تضمین کیفیت ساختمان برای پوشش برخی خسارت‌های ناشی از عیوب اساسی و پنهان ساختمان ارائه می‌شود.

این بیمه می‌تواند خسارت‌های مالی ناشی از حوادثی را که طبق قانون موجب مسئولیت مدنی بیمه‌گذار می‌شوند، تحت پوشش قرار دهد. البته وقوع خسارت باید ارتباط مستقیم با عملیات ساختمانی یا نصب اقلام مورد بیمه داشته باشد.

در این شرایط، بیمه‌گر تا سقف تعهدات درج‌شده در بیمه‌نامه نسبت به جبران خسارت اقدام می‌کند.         ادامه مطلب…

• بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی

در طول عملیات ساختمانی، احتمال وقوع حوادث برای کارکنان وجود دارد. تخریب، گودبرداری، اجرای پی، سفت‌کاری و نمای ساختمان از جمله فعالیت‌هایی هستند که ممکن است با حادثه همراه شوند.

از طرفی، برخی حوادث ساختمانی می‌توانند موجب صدمات جسمانی یا خسارت‌های مالی شوند. بیمه مسئولیت کارفرما در قبال کارکنان برای پوشش مسئولیت‌های مربوط به این حوادث مورد استفاده قرار می‌گیرد.

این بیمه می‌تواند مسئولیت کارفرما، صاحب‌کار یا بیمه‌گذار را طبق شرایط بیمه‌نامه تحت پوشش قرار دهد. ادامه مطلب…

• بیمه نامه مسئولیت ناشی از اجرای عملیات ساختمانی بیمه گذار در قبال اشخاص ثالث (ثالث مالی )

عملیات ساختمانی ممکن است برای همسایه‌ها، عابران یا سایر اشخاص ثالث خسارت ایجاد کند. تخریب، خاک‌برداری، گودبرداری و پی‌کنی از جمله فعالیت‌هایی هستند که باید از نظر مسئولیت مدنی مورد توجه قرار گیرند.

همچنین، اجرای مراحل مختلف احداث ساختمان می‌تواند احتمال بروز خسارت برای اشخاص ثالث را افزایش دهد.

این بیمه مسئولیت مدنی بیمه‌گذار در برابر اشخاص ثالث را طبق شرایط و سقف تعهدات بیمه‌نامه پوشش می‌دهد.ادامه مطلب…

√ زمان بهره برداری و مخصوص مدیران ساختمان

پس از پایان ساخت، ساختمان همچنان در معرض خطرهای مختلف قرار دارد. برای نمونه، حوادث مربوط به مشاعات، آسانسور، آتش‌سوزی یا مسئولیت در برابر ساکنان می‌تواند خسارت ایجاد کند.

در نتیجه، مدیران ساختمان نیز باید پوشش‌های بیمه‌ای مناسب را بررسی کنند.

• بیمه نامه مسئولیت مدنی مدیر یا هیئت مدیره ساختمان های مسکونی در قبال ساکنین و اشخاص ثالثبیمه مسئولیت مدیران ساختمان در قبال ساکنین و اشخاص ثالث

بیمه مسئولیت مدنی مدیر یا هیئت مدیره ساختمان، مسئولیت‌های مربوط به ساختمان‌های مسکونی را در برابر ساکنان و اشخاص ثالث پوشش می‌دهد.

چنانچه بیمه‌گذار وظایف و تعهدات خود را طبق شرایط بیمه‌نامه انجام دهد، امکان استفاده از پوشش بیمه‌ای وجود خواهد داشت.

در صورت وقوع حادثه، اگر مسئولیت بیمه‌گذار طبق رأی مراجع قضایی احراز شود، بیمه‌گر تا سقف تعهدات بیمه‌نامه نسبت به جبران خسارت اقدام می‌کند.ادامه مطلب…

•بیمه مسئولیت مدنی دارندگان و نصابان آسانسور در قبال استفاده کنندگان

آسانسور یکی از بخش‌های مهم ساختمان‌های مسکونی و تجاری است. استفاده روزانه از این وسیله، ضرورت توجه به ایمنی و مسئولیت‌های مرتبط با آن را افزایش می‌دهد.

علاوه بر این، مدیران و مالکان ساختمان‌های دارای آسانسور باید الزامات مربوط به استاندارد و بیمه مسئولیت را مورد توجه قرار دهند.

این بیمه در صورت وقوع حادثه می‌تواند غرامت فوت، نقص عضو و هزینه‌های پزشکی استفاده‌کنندگان را طبق شرایط بیمه‌نامه پوشش دهد.

ظرفیت آسانسور و نوع کاربری آن نیز از عوامل مؤثر در محاسبه حق بیمه هستند.ادامه مطلب…

•بیمه نامه آتش سوزی واحد های مسکونی

آتش‌سوزی یکی از خطراتی است که می‌تواند خسارت قابل توجهی به ساختمان و اثاثیه وارد کند.

به همین دلیل، بیمه آتش‌سوزی منازل مسکونی می‌تواند ساختمان، تأسیسات و اثاثیه منزل را در برابر خطرات تحت پوشش بیمه‌نامه قرار دهد.

پوشش‌های اصلی این بیمه شامل آتش‌سوزی، انفجار و صاعقه است. البته امکان انتخاب پوشش‌های تکمیلی نیز با توجه به شرایط بیمه‌نامه وجود دارد.ادامه مطلب…

•بیمه نامه آتش سوزی مجتمع های مسکونی بالای 4 واحد

مجتمع‌های مسکونی معمولاً دارای بخش‌های مشترک و تجهیزات مختلف هستند. بنابراین، تعیین سرمایه‌های مورد بیمه باید با دقت انجام شود.

برای مثال، سرمایه مورد بیمه می‌تواند شامل موارد زیر باشد:

  • ساختمان و تأسیسات بر اساس ارزش هر مترمربع
  • استخر و کلیه تأسیسات مربوط به آن
  • سالن ورزشی و تجهیزات آن
  • تجهیزات موجود در استخر و سالن ورزشی
  • اثاثیه و لوازم منزل هر واحد
  • اثاثیه انباری هر واحد
  • وسایل موجود در لابی مجتمع
  • سیستم دزدگیر و تجهیزات مربوط به آن
  • دوربین‌های مداربسته و تجهیزات مربوط
  • هزینه پاکسازی پس از وقوع خسارت
  • هزینه اسکان موقت هر واحد
  • اجاره دریافتنی مربوط به ملک
  • هزینه‌های اسباب‌کشی
  • خودروهای موجود و پوشش سرقت اثاثیه، در صورت درخواست
  • شیشه‌های منصوب در مشاعات
  • شیشه‌های ساختمانی داخل واحدها
  • ظروف تحت فشار

در نهایت، میزان سرمایه و نوع پوشش‌های انتخابی باید متناسب با شرایط مجتمع تعیین شود. همچنین، سقف تعهدات و شرایط هر پوشش در بیمه‌نامه مشخص خواهد شد.ادامه مطلب

چرا بیمه ساختمان اهمیت دارد؟

ساختمان در دوره ساخت و همچنین زمان بهره‌برداری با خطرهای مختلفی روبه‌رو است. شدت این خطرها به نوع ساختمان، کاربری، تجهیزات و شرایط محیطی بستگی دارد. برای مثال، عملیات گودبرداری می‌تواند برای ساختمان‌های مجاور خطر ایجاد کند. از طرف دیگر، حوادث آسانسور یا آتش‌سوزی نیز ممکن است در زمان بهره‌برداری خسارت‌های قابل توجهی به همراه داشته باشند.

به همین دلیل، انتخاب پوشش بیمه‌ای مناسب باید متناسب با مرحله فعالیت ساختمان انجام شود. در زمان ساخت، مسئولیت کارفرما و سازنده اهمیت بیشتری دارد. پس از پایان عملیات نیز مسئولیت مدیر ساختمان، آسانسور و خطرات مربوط به اموال باید مورد توجه قرار گیرد.

چه عوامی در انتخاب بیمه ساختمان مؤثر هستند؟

انتخاب نوع بیمه به شرایط هر ساختمان بستگی دارد. به همین دلیل، قبل از تهیه بیمه‌نامه باید اطلاعات مربوط به ساختمان به‌درستی بررسی شود.

موارد زیر می‌توانند در انتخاب پوشش مناسب مؤثر باشند:

  • نوع کاربری ساختمان
  • مسکونی، تجاری یا اداری بودن ملک
  • تعداد واحدهای ساختمان
  • تعداد طبقات
  • وجود آسانسور
  • ارزش ساختمان و تأسیسات
  • ارزش اثاثیه و تجهیزات
  • نوع فعالیت‌های انجام‌شده در ساختمان
  • مرحله ساخت یا بهره‌برداری
  • میزان تعهدات موردنیاز
  • شرایط و خطرات موجود در محل

همچنین، در ساختمان‌های در حال ساخت باید فعالیت‌های عمرانی و وضعیت کارگاه مورد بررسی قرار گیرد. برای ساختمان‌های تکمیل‌شده نیز شرایط بهره‌برداری و تجهیزات موجود اهمیت دارد.

پوشش‌های بیمه‌ای ساختمان را چگونه انتخاب کنیم؟

پوشش مناسب برای هر ساختمان یکسان نیست. بنابراین، ابتدا باید خطرهای احتمالی شناسایی شوند. سپس می‌توان بر اساس نیاز ساختمان، پوشش‌های مناسب را انتخاب کرد.

برای نمونه، یک ساختمان در حال ساخت ممکن است به بیمه مسئولیت کارفرما و پوشش مسئولیت در برابر اشخاص ثالث نیاز داشته باشد. در مقابل، یک مجتمع مسکونی تکمیل‌شده بیشتر با موضوعاتی مانند آتش‌سوزی، آسانسور و مسئولیت مدیر ساختمان مواجه است.

علاوه بر این، میزان سرمایه مورد بیمه نیز اهمیت دارد. اگر ارزش ساختمان، تأسیسات یا اثاثیه به‌درستی تعیین نشود، ممکن است پوشش بیمه‌ای با نیاز واقعی بیمه‌گذار تناسب نداشته باشد.

قبل از خرید بیمه ساختمان به چه نکاتی توجه کنیم؟

قبل از صدور بیمه‌نامه، اطلاعات ساختمان را دقیق آماده کنید. نوع کاربری، تعداد واحدها، متراژ، ارزش بنا و تجهیزات از اطلاعات مهم هستند.

همچنین، سقف تعهدات، استثنائات و شرایط هر پوشش را بررسی کنید. در نهایت، انتخاب بیمه‌نامه مناسب باید بر اساس خطرهای واقعی ساختمان و میزان پوشش موردنیاز انجام شود.

جمع‌بندی

ساختمان در مراحل ساخت و بهره‌برداری با خطرهای متفاوتی مواجه است. به همین خاطر، یک بیمه‌نامه واحد برای همه ساختمان‌ها مناسب نیست.

در مرحله ساخت، بیمه مسئولیت کارفرما، بیمه مسئولیت در قبال اشخاص ثالث و بیمه تضمین کیفیت ساختمان اهمیت بیشتری پیدا می‌کنند.

پس از بهره‌برداری نیز، بیمه مسئولیت مدیر ساختمان، بیمه آسانسور و بیمه آتش‌سوزی از پوشش‌های مهم مرتبط با ساختمان هستند.

انتخاب پوشش مناسب باید بر اساس نوع ساختمان، کاربری، شرایط فعالیت و میزان تعهدات موردنیاز انجام شود.

برای خرید آنلاین
بیمه نامه درمان تکمیلی 
کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.