سالانه 2018

بیمه دزدی دریایی

bimkook2 5 300x300 - بیمه دزدی دریایی
بیمه دزدی دریایی

از آنجا که دزدی دریائی کم و بیش به صورت یک مزاحمت و خطر مستمر برای بازرگانی بین المللی در آمده است، جای تعجب نیست اگر صاحبان کشتی ها و کالای بازرگانی بخواهند خودشان را به نحوی بیمه نمایند که پوشش بیمه ای آنها خسارات و ضرر و زیان های وارده به کشتی و کالا را که در اثر دزدی ایجاد شده باشد بپردازد. دو راه حل و روش متفاوت برای ارائه یک چنین پوششی وجود دارد. پوشش در قبال خسارت و ضرر و زیان های ناشی از دزدی دریائی می تواند یا بخشی از پوشش بیمه دریایی باشد که بازار بیمه بین المللی در دسترس قرار دارد و یا این که خطر دزدی دریائی می تواند به مثابه سایر خطراتی تلقی گردد که قابل مقایسه با خطرات طبیعی و یا اتفاقات ناگوار دریائی از قبیل تصادم و یا به گل نشستن کشتی باشد. جای دیگر این خطر، بیمه نامه های خطر جنگ است که صاحبان کشتی و کالا منعقد می نمایند تا خطرات گوناگون، متعدد و مهمی را که در بیمه نامه های استاندارد باربری پوشش ندارد، تحت پوشش قرار دهند. در این خصوص، قوانین یکسان و هماهنگی برای یک بازار صحیح بیمه باربری وجود ندارد. تا اوایل سال ۱۹۸۰، بازار بیمه انگلیستان تمایل داشت که با خطر دزدی دریائی به عنوان یک خطر جنگ و ضمیمه بیمه نامه باربری، برخورد نماید. اما با طرح جديد صور و اشکال متفاوت بیمه های باربری که توسط انستیتوی بیمه گران لندن طرح ریزی شده، موضوع فرق نموده است که به نمونه هائی از آن اشاره می شود.

بسیاری از بازارهای بیمه باربری کالا در کشورهای مختلف با توجه به پذیرش شرایط جدید بیمه های باربری کالا از الگو و شیوه مذکور در گزارش بیمه ای سال ۱۹۸۲ اتحادیه بین المللی بیمه باربری، پیروی می نماید. در این گزارش اشاره شده است که کشورهای اتریش، کانادا، دانمارک، فرانسه، آلمان، یونان، مجارستان، ایرلند، ایتالیا، نروژ، نیجریه، اسپانیا و انگلستان از دزدی دریایی به عنوان یک خطر دریائی یاد می کنند، در حالی که استرالیا، چک و اسلواکی، مصر، فنلاند، ژاپن، هلند، پرتقال، اردن، سویس، تایوان، ایالات متحده و یوگسلاوی خطر دزدی دریائی را خطر جنگ تلقی می کنند، مشروط بر این که خریدار بیمه، هر دو نوع بیمه نامه را برای کشتی و کالا خریداری کرده باشد. اما مشکلی که ممکن است بروز نماید این است که محتمل است نزاع قانونی بروز نماید که کدام یک از این بیمه نامه ها باید برای جبران و پرداخت غرامت مورد استفاده قرار گیرد.
خطر دزدی دریائی در شرایط بیمه نامه باربری Aانسیتوی بیمه گران لندن از تاریخ 1/1/1382 تحت پوشش قرار گرفته است که طبق آن خطرات زیر تحت پوشش قرار می گیرند:

– خطرات دریا، رودخانه ها، دریاچه ها و یا هر آب دیگری که قابل کشتیرانی باشد.

– آتش سوزی، انفجار.

– سرقت مسلحانه که توسط اشخاصی به غیر از خدمه و کارکنان کشتی صورت پذیرفته باشد.

– سبک سازی کشتی.
 – دزدی دریائی

– شکست و یا تصادم با دستگاه های هسته ای و یا راکتورهای اتمی.

– تصادم با هواپیما و یا سایر اجسام مشابه، و یا اجسامی که از آن سقوط نماید، وسایل نقلیه زمینی و یا اسکله یا هرگونه تأسیسات بندری.

– زلزله، آتش فشانی و یا رعد و برق

– تصادم در بارگیری، تخلیه و یا جابه جایی کالا و یا سوخت.

– انفجار دیگ بخار و یا شکست میل لنگ و یا هرگونه عیب و نقص پدیده آمده در بدنه ماشین آلات.

– غفلت و سهل انگاری، کاپیتان، افسران، خدمه و یا ناخدا.

– غفلت و سهل انگاری تعمیرکنندگان و یا کرایه کنندگان مشروط به این که تعمیرکنندگان و کرایه کنندگان بیمه گذار محسوب نشوند.

– ایجاد خسارات عمدی توسط کاپیتان، افسران و یا خدمه، مشروط بر این که این آسیب ها ناشی از غفلت و سهل انگاری عمدی بیمه گذار، مالکین و یا مدیران آن نباشد.

تأمین این بیمه شامل خسارت، آسیب و مسئولیت ناشی از موارد ذیل نمی شود.

– جنگ داخلی، انقلاب، شورش، قیام و یا زد و خوردهای ناشی از آن و یا هرگونه عمل خصمانه توسط یا بر علیه نیروی دشمن

– ضبط، تصرف، توقیف، حبس یا بازداشت به استثناء دزدی دریائی و ایجاد خسارات عمومی توسط ناخدا و یا خدمه و نتایج ناشی از آنها و یا مبادرت به آنها.

– مین ها، اژدرها، بمبهای عمل نکرده و یا سایر سلاحهای جنگی عمل نکرده.

– عمل اعتصاب کنندگان، کارگرانی که مواجه با تعطیل کارگاه شده اند، و یا اشخاصی که در درگیری های کارگری، آشوب یا اغتشاش مشارکت دارند.

– عمل تروریست ها و یا هر شخصی با انگیزه های سیاسی.

– انفجار مواد منفجره.

– هرگونه سلاح جنگی و یا اقدامات عمدی هر فرد که به علت هرگونه انگیزه های سیاسی صورت پذیرفته باشد.

اصطلاح به دریا ریختن در بیمه های باربری

004 2 300x300 - اصطلاح به دریا ریختن در بیمه های باربری

اصطلاح به دریا ریختن در بیمه های باربری

اصطلاح به دریا ریختن بیانگر عمل عمدی ریختن کالا به دریا به منظور سبک سازی آن توسط ناخدای کشتی اطلاق می گردد تا از بروز خطرات بیشتری که ممکن است کشتی و کالای آن را تهدید نماید جلوگیری نماید. واژه به دریا ریختن کالا بلافاصله واژه خسارت همگانی را به ذهن متبادر می نماید. مثلا سبک سازی و به دریا ریختن کالای روی عرشه به منظور  شناور ساختن کشتی به گل نشسته از مصادیق زبان و خسارت همگانی تلقی می گردد و منشأ و بروز آن هم جزء حوادث دریا به شمار می آید. البته به دریا انداختن صرفا شامل کالا نشده و امکان داررد که بخشی از ابزار و قطعات کشتی به دریا ریخته شود تا آن را از خطر بیشتری نجات دهد. البته به دریا انداختن قطعات کشتی نیاز به آن دارد که از کمک خارجی مانند کشتی های نجات و یا یدک کش جرثقیل دار استفاده کرد. اما به هر حال کالا و قطعات به دریا ریخته شده کشتی جزء خسارات زیان همگانی محسوب می گردد. البته ممکن است که به دریا ریختن کالا ناشی از عیب ذاتی این گونه کالا باشد که در این صورت بیمه گر تعهدی در پذیرفتن مسئولیت ندارد. خسارات ناشی از به دریا ریختن در مورد کالای بیمه شده محدود به ارزش کالا می باشد، در حالی که در مورد قطع و یا به دریا ریختن ابزار، ادوات و یا بخشی از تجهیزات کشتی در بیمه بدنه کشتی محدود به تغییر و ارزش آنها با در نظر گرفتن فرانشیز مربوط به بیمه بدنه کشتی می باشد. 

اصطلاح به گل نشستن در بیمه های باربری

004 2 300x300 - اصطلاح به گل نشستن در بیمه های باربری

اصطلاح به گل نشستن در بیمه های باربری

وضعیت یا حالتی است که به کشتی با کف دریا، یا اجسام موجود در آن برخورد کند و خروج از آن وضعیت جز با وسایل و تجهیزات خاص مقدور نباشد. لذا کشتی برای مدت طولانی، متوقف شده و قادر به ادامه حرکت نخواهد بود. برای اثبات به گل نشستن بایستی سه شرط احراز شود. اولا این که قسمت های زیرین کشتی با بستر دریا، تپه های شنی و یا صخره ای اصابت کند. دوم این که برخورد کشتی با بستر و کف دریا شدید باشد. سوم این که توقف کشتی در حالت به گل نشستن در بستر دریا مدت زیادی به طول بیانجامد.
زمانی که کشتی در معرض یکی از خطرات دریا که در بیمه نامه دارای پوشش بیمه ای است قرار گرفته و احتمال غرق آن می رود، در این حالت ناخدای کشتی عمدا برای نجات کشتی از خطر غرق کلی، آن را در آبهای کم عمق به گل می نشاند و به همین دلیل و با توجه به این که کشتی در این حالت برای مدت طولانی باقی می ماند، می توان گفت که حالت به گل نشستن احراز شده است.
به هر حال آنچه مسلم است، عمل به گل نشستن کشتی باید تصادفی بوده و میل و اراده در آن دخالت نداشته باشد، مگر برای نجات کشتی از غرق شدن. مدت زمان طولانی که لازم است تا حالت به گل نشستن تحقق پیدا کند. در همه موارد صادق نیست. زیرا اگر کشتی به نحوی به گل بنشیند که حرکت مجدد آن بدون استفاده از نیروی دیگر کشتی ها و با یدک کشها امکان پذیر نباشد، این حالت به مفهوم واقعی به گل نشستن است هر چند مدت زمان آن کوتاه باشد.

بیمه درمان تکمیلی

ChatGPT Image Sep 12 2026 11 04 29 AM 300x200 - بیمه درمان تکمیلی

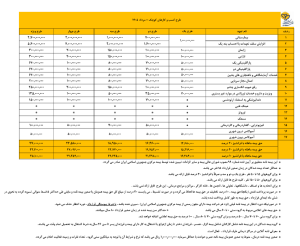
بیمه درمان تکمیلی؛ پوشش‌ها، مزایا و شرایط بیمه‌نامه

بیمه درمان تکمیلی یکی از مهم‌ترین بیمه‌های مورد نیاز برای مدیریت هزینه‌های پزشکی است. هزینه‌های درمان در سال‌های اخیر افزایش زیادی داشته‌اند. به همین دلیل، بسیاری از افراد برای کاهش فشار مالی ناشی از بیماری و درمان، از بیمه درمان تکمیلی استفاده می‌کنند.

بیمه تکمیلی بخشی از هزینه‌های درمان را طبق شرایط بیمه‌نامه پرداخت می‌کند. میزان پرداخت نیز به نوع پوشش، سقف تعهدات، فرانشیز و شرایط قرارداد بستگی دارد. بنابراین، آشنایی با جزئیات بیمه‌نامه قبل از خرید اهمیت زیادی دارد.

بیمه درمان تکمیلی چیست؟

بیمه درمان تکمیلی قراردادی میان بیمه‌شده و شرکت بیمه است. در این قرارداد، بیمه‌گر در برابر دریافت حق بیمه، بخشی از هزینه‌های درمانی مورد تعهد را پرداخت می‌کند.

بیمه درمان تکمیلی معمولاً در کنار بیمه پایه استفاده می‌شود. برای مثال، فرد ممکن است تحت پوشش تأمین اجتماعی یا سایر بیمه‌های پایه باشد. با این حال، بیمه پایه همیشه تمام هزینه‌های درمان را پرداخت نمی‌کند. در چنین شرایطی، بیمه تکمیلی می‌تواند بخشی از هزینه باقی‌مانده را جبران کند.

شرایط پرداخت خسارت در هر بیمه‌نامه متفاوت است. بنابراین، بیمه‌شده باید سقف تعهدات و استثنائات قرارداد را بررسی کند.

چرا بیمه درمان تکمیلی اهمیت دارد؟

هزینه مراجعه به پزشک، آزمایش، تصویربرداری و بستری می‌تواند قابل توجه باشد. هزینه برخی جراحی‌ها نیز فشار مالی زیادی ایجاد می‌کند. به همین دلیل، داشتن پوشش درمانی مناسب می‌تواند امنیت مالی بیشتری ایجاد کند.

همچنین بسیاری از خدمات پزشکی دارای هزینه‌های جانبی هستند. این هزینه‌ها ممکن است شامل دارو، آزمایش، تصویربرداری یا خدمات تشخیصی باشند. در نتیجه، انتخاب یک بیمه‌نامه مناسب می‌تواند در مدیریت هزینه‌های درمان مؤثر باشد.

از سوی دیگر، بیمه تکمیلی فقط برای افراد بیمار نیست. هر فردی ممکن است در طول زندگی به خدمات پزشکی گران‌قیمت نیاز پیدا کند. بنابراین، استفاده از بیمه تکمیلی می‌تواند یک راهکار مناسب برای پیشگیری از فشار مالی آینده باشد.

پوشش‌های بیمه درمان تکمیلی

پوشش‌های بیمه درمان تکمیلی بر اساس نوع بیمه‌نامه تعیین می‌شوند. برخی قراردادها پوشش‌های گسترده‌تری دارند. برخی دیگر با تعهدات محدودتر ارائه می‌شوند.

هزینه‌های بیمارستانی و بستری

یکی از مهم‌ترین پوشش‌های بیمه درمان تکمیلی، هزینه‌های مربوط به بستری در بیمارستان است. این پوشش می‌تواند هزینه‌هایی مانند اتاق، بستری و برخی خدمات بیمارستانی را شامل شود.

البته میزان پرداخت به سقف تعهدات بیمه‌نامه بستگی دارد. همچنین نوع مرکز درمانی و شرایط قرارداد می‌تواند در میزان پرداخت مؤثر باشد.

هزینه اعمال جراحی

اعمال جراحی ممکن است هزینه زیادی برای بیمار ایجاد کنند. به همین دلیل، پوشش جراحی اهمیت زیادی دارد.

در بیمه‌نامه‌های مختلف، سقف پرداخت برای جراحی متفاوت است. بنابراین، بهتر است قبل از خرید بیمه تکمیلی، جدول تعهدات مربوط به جراحی بررسی شود.

پوشش زایمان

برخی بیمه‌نامه‌های درمان تکمیلی، هزینه‌های مربوط به زایمان را نیز پوشش می‌دهند. این پوشش می‌تواند هزینه‌های بستری و خدمات مرتبط با زایمان را طبق شرایط قرارداد جبران کند.

با این حال، ممکن است برای استفاده از پوشش زایمان دوره انتظار در نظر گرفته شود. بنابراین، بررسی شرایط قرارداد پیش از خرید بیمه اهمیت دارد.

خدمات تشخیصی و پاراکلینیکی

خدمات پاراکلینیکی شامل گروهی از خدمات تشخیصی و پزشکی است. آزمایش‌های پزشکی، سونوگرافی، تصویربرداری و برخی خدمات تخصصی می‌توانند در این گروه قرار بگیرند.

همچنین برخی بیمه‌نامه‌ها هزینه‌هایی مانند آندوسکوپی را طبق سقف تعهدات پرداخت می‌کنند. میزان پوشش هر خدمت باید در جدول تعهدات بیمه‌نامه بررسی شود.

هزینه آمبولانس و فوریت‌های پزشکی

برخی بیمه‌نامه‌های تکمیلی هزینه آمبولانس را نیز تحت شرایط مشخص پوشش می‌دهند. این پوشش معمولاً دارای سقف پرداخت و شرایط خاص است.

بنابراین، بیمه‌شده باید قبل از استفاده از خدمات، شرایط قرارداد را بررسی کند. در موارد ضروری نیز بهتر است مدارک مربوط به دریافت خدمت نگهداری شود.

نقش بیمه‌گر اول در هزینه‌های درمان

بیمه‌گر اول یا بیمه پایه، معمولاً بخشی از هزینه درمان را پرداخت می‌کند. سپس بیمه درمان تکمیلی می‌تواند طبق قرارداد، بخشی از هزینه باقی‌مانده را جبران کند.

برای مثال، ممکن است فردی برای یک خدمت پزشکی هزینه مشخصی پرداخت کند. بیمه پایه بخشی از این مبلغ را می‌پردازد. سپس بیمه تکمیلی می‌تواند مبلغ باقی‌مانده را تا سقف تعهدات قرارداد پرداخت کند.

البته نحوه محاسبه خسارت در هر بیمه‌نامه متفاوت است. بنابراین، نمی‌توان یک میزان ثابت برای پرداخت بیمه تکمیلی تعیین کرد.

فرانشیز بیمه درمان تکمیلی چیست؟

فرانشیز بخشی از هزینه است که بر عهده بیمه‌شده قرار می‌گیرد. برای مثال، اگر قرارداد دارای فرانشیز مشخصی باشد، تمام هزینه درمان توسط بیمه‌گر پرداخت نمی‌شود.

میزان فرانشیز در بیمه‌نامه‌های مختلف متفاوت است. همچنین ممکن است فرانشیز برای پوشش‌های گوناگون، مقدار متفاوتی داشته باشد.

به همین دلیل، هنگام انتخاب بیمه تکمیلی نباید فقط به مبلغ حق بیمه توجه کرد. میزان فرانشیز نیز یکی از عوامل مهم در انتخاب بیمه‌نامه است.

بیمه درمان تکمیلی گروهی

بیمه درمان تکمیلی گروهی برای کارکنان سازمان‌ها، شرکت‌ها و مجموعه‌های مختلف ارائه می‌شود. در این نوع بیمه، گروهی از افراد تحت یک قرارداد قرار می‌گیرند.

بیمه گروهی معمولاً برای شرکت‌ها و سازمان‌هایی که تعداد مشخصی نیروی انسانی دارند، گزینه مناسبی است. کارکنان و افراد واجد شرایط خانواده آن‌ها نیز می‌توانند طبق مقررات قرارداد تحت پوشش قرار بگیرند.

همچنین شرایط بیمه گروهی می‌تواند با بیمه انفرادی متفاوت باشد. سقف تعهدات، حق بیمه، فرانشیز و پوشش‌های قابل ارائه بر اساس قرارداد تعیین می‌شوند.

مزایای بیمه درمان تکمیلی گروهی

یکی از مزایای بیمه گروهی، امکان ارائه پوشش درمانی به تعداد بیشتری از افراد است. این موضوع می‌تواند برای سازمان‌ها اهمیت زیادی داشته باشد.

از طرف دیگر، ارائه بیمه درمان تکمیلی به کارکنان می‌تواند بخشی از خدمات رفاهی سازمان باشد. این موضوع در افزایش رضایت کارکنان نیز مؤثر است.

علاوه بر این، امکان تعریف پوشش‌های مختلف در قراردادهای گروهی وجود دارد. سازمان می‌تواند با توجه به نیاز کارکنان، شرایط مناسب‌تری را انتخاب کند.

عوامل مهم هنگام انتخاب بیمه تکمیلی

برای انتخاب بیمه درمان تکمیلی مناسب، چند عامل باید بررسی شود. نخست، باید پوشش‌های مورد نیاز مشخص شوند.

سپس سقف تعهدات هر پوشش بررسی شود. سقف تعهدات نشان می‌دهد شرکت بیمه تا چه میزان هزینه را پرداخت می‌کند.

همچنین میزان فرانشیز اهمیت زیادی دارد. فرانشیز پایین‌تر می‌تواند سهم پرداختی بیمه‌شده را کاهش دهد. البته ممکن است در مقابل، حق بیمه بیشتری ایجاد شود.

مراکز درمانی طرف قرارداد نیز اهمیت دارند. دسترسی آسان به مراکز طرف قرارداد می‌تواند روند دریافت خدمات را ساده‌تر کند.

در نهایت، باید استثنائات بیمه‌نامه نیز مطالعه شود. این بخش مشخص می‌کند چه هزینه‌هایی تحت پوشش بیمه قرار ندارند.

استثنائات بیمه درمان تکمیلی

هر بیمه‌نامه دارای شرایط و محدودیت‌های مشخصی است. برخی خدمات و هزینه‌ها ممکن است تحت پوشش قرار نگیرند.

برای مثال، بعضی هزینه‌های مربوط به بیماری‌های خاص یا اقدامات درمانی ممکن است شرایط ویژه‌ای داشته باشند. همچنین برخی خدمات بدون تأیید یا مدارک لازم قابل پرداخت نیستند.

به همین دلیل، مطالعه دقیق شرایط عمومی و خصوصی بیمه‌نامه ضروری است. بیمه‌شده باید قبل از دریافت خدمات درمانی، از وجود پوشش مورد نظر اطمینان پیدا کند.

آیین‌نامه بیمه گروهی مازاد درمان

بیمه گروهی مازاد درمان بر اساس ضوابط و شرایط تعیین‌شده در قرارداد بیمه ارائه می‌شود. این نوع بیمه می‌تواند برای سازمان‌ها و شرکت‌هایی که به دنبال پوشش درمانی کارکنان هستند، کاربرد داشته باشد.

شرایط قرارداد شامل موارد مختلفی مانند میزان تعهدات، حق بیمه، فرانشیز و نحوه پرداخت خسارت است. بنابراین، جزئیات هر قرارداد باید به صورت جداگانه بررسی شود.

همچنین مقررات بیمه‌ای ممکن است در طول زمان تغییر کنند. به همین دلیل، برای تصمیم‌گیری دقیق باید آخرین شرایط و ضوابط مربوط به بیمه‌نامه بررسی شود.

تفاوت بیمه پایه و بیمه تکمیلی

بیمه پایه معمولاً بخش اصلی پوشش درمانی فرد را تشکیل می‌دهد. تأمین اجتماعی و سایر سازمان‌های بیمه‌گر پایه در این گروه قرار می‌گیرند.

در مقابل، بیمه درمان تکمیلی برای جبران بخشی از هزینه‌هایی استفاده می‌شود که بیمه پایه آن‌ها را به طور کامل پرداخت نمی‌کند.

بنابراین، بیمه پایه و بیمه تکمیلی می‌توانند مکمل یکدیگر باشند. استفاده هم‌زمان از این دو نوع پوشش می‌تواند هزینه پرداختی بیمه‌شده را کاهش دهد.

مدارک مورد نیاز برای دریافت خسارت

برای دریافت خسارت درمانی معمولاً ارائه مدارک پزشکی و مالی ضروری است. نوع مدارک مورد نیاز به نوع خدمت درمانی بستگی دارد.

برای مثال، صورتحساب مرکز درمانی، مدارک پزشکی، نسخه پزشک و نتیجه برخی خدمات تشخیصی ممکن است درخواست شود.

همچنین ممکن است شرکت بیمه مدارک دیگری را نیز برای بررسی پرونده مطالبه کند. بنابراین، بهتر است تمام مدارک مربوط به درمان نگهداری شوند.

مزایای بیمه درمان تکمیلی

بیمه درمان تکمیلی می‌تواند مزایای مختلفی برای افراد و خانواده‌ها داشته باشد. مهم‌ترین مزیت آن، کاهش بخشی از هزینه‌های درمان است.

همچنین بیمه تکمیلی می‌تواند دسترسی به برخی خدمات درمانی را آسان‌تر کند. استفاده از مراکز طرف قرارداد نیز ممکن است روند دریافت خدمات را سریع‌تر کند.

از سوی دیگر، داشتن پوشش درمانی مناسب باعث می‌شود فرد در برابر برخی هزینه‌های پیش‌بینی‌نشده آمادگی بیشتری داشته باشد. این موضوع به ویژه در زمان بستری یا انجام جراحی اهمیت پیدا می‌کند.

چه افرادی به بیمه درمان تکمیلی نیاز دارند؟

بیمه درمان تکمیلی می‌تواند برای افراد مختلف کاربرد داشته باشد. خانواده‌هایی که هزینه‌های درمانی بیشتری دارند، معمولاً توجه بیشتری به این نوع بیمه نشان می‌دهند.

کارکنان شرکت‌ها و سازمان‌ها نیز می‌توانند از بیمه تکمیلی گروهی استفاده کنند. همچنین صاحبان کسب‌وکار می‌توانند برای کارکنان خود پوشش درمانی گروهی تهیه کنند.

در هر صورت، انتخاب بیمه‌نامه باید بر اساس نیاز واقعی فرد یا گروه انجام شود. بررسی پوشش‌ها و سقف تعهدات نیز پیش از خرید ضروری است.

چگونه از بیمه درمان تکمیلی استفاده کنیم؟

ابتدا باید شرایط بیمه‌نامه و پوشش‌های موجود را بررسی کرد. سپس می‌توان از مراکز درمانی طرف قرارداد استفاده کرد.

در صورتی که مرکز درمانی طرف قرارداد نباشد، ممکن است پرداخت هزینه ابتدا توسط بیمه‌شده انجام شود. سپس مدارک لازم برای دریافت خسارت به شرکت بیمه ارائه می‌شود.

بنابراین، نگهداری صورتحساب‌ها و مدارک پزشکی اهمیت زیادی دارد. در نهایت، پرونده بر اساس شرایط بیمه‌نامه بررسی و مبلغ قابل پرداخت مشخص می‌شود.

نکات مهم قبل از خرید بیمه تکمیلی

قبل از خرید بیمه درمان تکمیلی، باید به چند نکته توجه کرد. نخست، میزان حق بیمه را بررسی کنید.

سپس سقف تعهدات را برای خدمات مهم مانند بستری، جراحی، زایمان و خدمات پاراکلینیکی مقایسه کنید.

علاوه بر این، میزان فرانشیز و دوره‌های انتظار را بررسی کنید. فهرست مراکز درمانی طرف قرارداد نیز باید در نظر گرفته شود.

همچنین استثنائات قرارداد را با دقت بخوانید. در نهایت، انتخاب بیمه‌نامه‌ای که با نیازهای درمانی شما هماهنگ باشد، اهمیت بیشتری از انتخاب ارزان‌ترین گزینه دارد.

جمع‌بندی

بیمه درمان تکمیلی یکی از راهکارهای مناسب برای مدیریت هزینه‌های درمان است. این بیمه می‌تواند بخشی از هزینه‌های بستری، جراحی، زایمان و خدمات تشخیصی را طبق شرایط قرارداد پرداخت کند.

همچنین بیمه تکمیلی گروهی برای شرکت‌ها و سازمان‌ها گزینه‌ای کاربردی است. این نوع بیمه می‌تواند پوشش درمانی کارکنان و خانواده‌های واجد شرایط آن‌ها را فراهم کند.

با این حال، هر بیمه‌نامه دارای سقف تعهدات، فرانشیز و استثنائات مشخص است. بنابراین، قبل از خرید باید تمام جزئیات قرارداد بررسی شود.

در نهایت، انتخاب آگاهانه بیمه درمان تکمیلی می‌تواند به کاهش فشار مالی ناشی از هزینه‌های پزشکی کمک کند. بررسی پوشش‌ها، مقایسه شرایط و توجه به نیازهای واقعی، مهم‌ترین مراحل انتخاب یک بیمه‌نامه مناسب هستند.

برای خرید آنلاین

بیمه نامه درمان تکمیلی 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.

بیمه درمان (بیماری)

ChatGPT Image Sep 12 2026 12 13 43 PM 300x169 - بیمه درمان (بیماری)

بیمه درمان تکمیلی ویژه صنایع و شرکت‌های کوچک

۱۵ تا ۱۵۰ نفره

سلامت کارکنان یکی از مهم‌ترین عوامل موفقیت هر شرکت و مجموعه صنعتی است. کارکنان سالم و برخوردار از خدمات رفاهی مناسب، با آرامش بیشتری فعالیت می‌کنند و بهره‌وری بالاتری دارند. از طرف دیگر، هزینه‌های پزشکی و درمانی می‌تواند در مدت کوتاهی افزایش پیدا کند و فشار مالی قابل توجهی برای کارکنان و خانواده‌های آن‌ها ایجاد کند.

به همین دلیل، بیمه درمان تکمیلی گروهی یکی از خدمات رفاهی مهم برای شرکت‌ها و واحدهای صنعتی محسوب می‌شود. این بیمه می‌تواند بخشی از هزینه‌های درمانی کارکنان را طبق شرایط بیمه‌نامه جبران کند و دسترسی آن‌ها به خدمات درمانی مناسب را آسان‌تر سازد.

بیمه درمان تکمیلی ویژه صنایع و شرکت‌های کوچک ۱۵ تا ۱۵۰ نفره برای مجموعه‌هایی در نظر گرفته می‌شود که تعداد کارکنان آن‌ها در این محدوده قرار دارد. شرکت‌های تولیدی، کارخانه‌ها، مجموعه‌های خدماتی، پیمانکاری، بازرگانی، فناوری و سایر کسب‌وکارها می‌توانند برای کارکنان خود طرح درمان گروهی تهیه کنند.

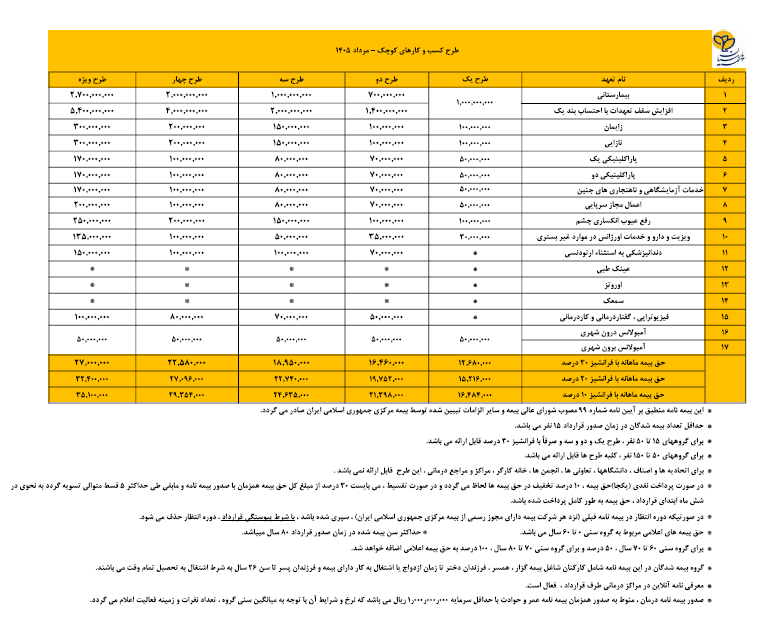
در چنین طرح‌هایی، میزان تعهدات، نوع پوشش‌ها، سقف پرداخت خسارت، فرانشیز و سایر شرایط بر اساس قرارداد تعیین می‌شود. بنابراین، شرکت می‌تواند متناسب با نیاز کارکنان و بودجه خود، طرح مناسب را انتخاب کند.

بیمه درمان تکمیلی گروهی چیست؟

بیمه درمان تکمیلی گروهی قراردادی است که برای پوشش هزینه‌های درمانی اعضای یک گروه، مانند کارکنان یک شرکت یا سازمان، با شرکت بیمه منعقد می‌شود.

بیمه پایه معمولاً بخشی از هزینه‌های درمان را پرداخت می‌کند. با این حال، در بسیاری از خدمات پزشکی ممکن است تمام هزینه‌ها توسط بیمه پایه جبران نشود. در چنین شرایطی، بیمه درمان تکمیلی می‌تواند بخشی از هزینه‌های باقی‌مانده را طبق تعهدات قرارداد پرداخت کند.

به همین دلیل، داشتن بیمه درمان تکمیلی برای کارکنان می‌تواند مکمل مناسبی در کنار بیمه پایه باشد. این موضوع به‌خصوص برای هزینه‌های سنگین مانند بستری، جراحی و برخی خدمات تخصصی اهمیت بیشتری پیدا می‌کند.

بیمه درمان تکمیلی برای شرکت‌های ۱۵ تا ۱۵۰ نفره

شرکت‌های کوچک و متوسط معمولاً تعداد نیروی انسانی محدودی دارند. با وجود این، نیاز کارکنان آن‌ها به خدمات درمانی تفاوتی با کارکنان شرکت‌های بزرگ ندارد.

به همین دلیل، شرکت‌هایی با ۱۵ تا ۱۵۰ نفر پرسنل می‌توانند با بررسی شرایط بیمه درمان گروهی، برای کارکنان خود پوشش درمانی مناسبی فراهم کنند.

برای مثال، یک شرکت با ۱۵ نفر کارمند ممکن است به دنبال یک طرح اقتصادی و کاربردی باشد. در مقابل، یک واحد صنعتی با ۱۰۰ یا ۱۵۰ نفر نیروی انسانی ممکن است به پوشش‌های گسترده‌تر و سقف تعهدات بالاتری نیاز داشته باشد.

در نتیجه، انتخاب طرح مناسب باید با توجه به تعداد کارکنان، میانگین سنی افراد، نوع فعالیت شرکت و پوشش‌های مورد نیاز انجام شود.

چرا شرکت‌ها برای کارکنان خود بیمه درمان تکمیلی تهیه می‌کنند؟

کارکنان بخش مهمی از سرمایه هر مجموعه هستند. بنابراین، توجه به سلامت و رفاه آن‌ها می‌تواند در بلندمدت مزایای زیادی برای شرکت داشته باشد.

از یک سو، بیمه درمان تکمیلی می‌تواند بخشی از هزینه‌های درمانی کارکنان را کاهش دهد. از سوی دیگر، ارائه این خدمت به‌عنوان یکی از مزایای رفاهی شرکت، می‌تواند رضایت کارکنان را افزایش دهد.

همچنین، در بازار کار رقابتی، مزایای رفاهی می‌توانند در جذب نیروی متخصص نقش داشته باشند. کارکنان هنگام انتخاب محل کار تنها به حقوق توجه نمی‌کنند و خدماتی مانند بیمه تکمیلی، مزایای رفاهی و حمایت‌های سازمانی نیز برای آن‌ها اهمیت دارد.

بنابراین، بیمه درمان تکمیلی می‌تواند هم برای کارکنان و هم برای کارفرما یک مزیت قابل توجه باشد.

مهم‌ترین پوشش‌های بیمه درمان تکمیلی

پوشش‌های بیمه درمان تکمیلی بر اساس نوع قرارداد متفاوت هستند. با این حال، شرکت‌ها می‌توانند با توجه به نیاز کارکنان، پوشش‌های مختلفی را در طرح بیمه‌ای خود بررسی کنند.

هزینه بستری در بیمارستان

یکی از مهم‌ترین پوشش‌های بیمه درمان تکمیلی، جبران هزینه‌های بستری در بیمارستان است. بستری شدن ممکن است در اثر بیماری، حادثه یا نیاز به انجام عمل جراحی اتفاق بیفتد.

هزینه اتاق، خدمات بیمارستانی و برخی هزینه‌های مرتبط می‌تواند مبلغ قابل توجهی باشد. به همین دلیل، پوشش بستری یکی از بخش‌های مهم بیمه درمان گروهی محسوب می‌شود.

هزینه اعمال جراحی

انجام برخی عمل‌های جراحی هزینه زیادی دارد. در صورت وجود پوشش مربوطه، شرکت بیمه می‌تواند هزینه جراحی را تا سقف تعهدات بیمه‌نامه جبران کند.

البته شرایط پرداخت خسارت، سقف تعهد و نوع اعمال جراحی قابل پوشش باید در قرارداد بررسی شود.

خدمات تشخیصی و پاراکلینیکی

بسیاری از بیماری‌ها برای تشخیص نیازمند آزمایش و تصویربرداری هستند. خدماتی مانند آزمایش‌های پزشکی، سونوگرافی، رادیولوژی، MRI و سایر خدمات تشخیصی می‌توانند هزینه‌هایی برای بیمار ایجاد کنند.

بنابراین، پوشش خدمات پاراکلینیکی نیز می‌تواند برای کارکنان کاربرد زیادی داشته باشد.

هزینه ویزیت و دارو

مراجعه به پزشک و تهیه دارو از هزینه‌های معمول درمانی هستند. بسته به نوع طرح انتخابی، ممکن است بخشی از هزینه‌های ویزیت و دارو نیز تحت پوشش قرار گیرد.

این نوع پوشش به‌خصوص برای کارکنانی که در طول سال مراجعات پزشکی بیشتری دارند، اهمیت دارد.

خدمات دندانپزشکی

هزینه‌های دندانپزشکی معمولاً یکی از دغدغه‌های خانواده‌ها محسوب می‌شود. در برخی طرح‌های بیمه درمان تکمیلی، پوشش دندانپزشکی نیز ارائه می‌شود.

در صورت انتخاب این پوشش، هزینه خدمات قابل پرداخت بر اساس سقف تعهدات و شرایط قرارداد محاسبه خواهد شد.

پوشش زایمان

در برخی طرح‌های درمان تکمیلی گروهی، امکان استفاده از پوشش زایمان نیز وجود دارد. این پوشش می‌تواند بخشی از هزینه‌های مرتبط با زایمان را طبق شرایط بیمه‌نامه جبران کند.

با این حال، برای این پوشش معمولاً شرایط و دوره انتظار مشخصی وجود دارد. بنابراین، بهتر است شرکت و کارکنان پیش از خرید بیمه‌نامه از جزئیات آن اطلاع داشته باشند.

بیمه درمان تکمیلی کارکنان و اعضای خانواده

یکی از موضوعات مهم برای کارکنان، امکان استفاده اعضای خانواده از خدمات درمانی است. در بسیاری از قراردادهای گروهی، شرایطی برای تحت پوشش قرار گرفتن افراد خانواده کارکنان در نظر گرفته می‌شود.

در این حالت، همسر و فرزندان کارکنان نیز می‌توانند در صورت رعایت شرایط قرارداد از پوشش‌های بیمه‌ای استفاده کنند.

این موضوع ارزش بیمه درمان تکمیلی را برای کارکنان افزایش می‌دهد. در واقع، کارمند تنها برای خودش پوشش درمانی دریافت نمی‌کند؛ بلکه در صورت وجود شرایط لازم، خانواده او نیز از مزایای قرارداد بهره‌مند می‌شوند.

بیمه درمان تکمیلی برای کارخانه‌ها و واحدهای صنعتی

کارخانه‌ها و واحدهای صنعتی به دلیل نوع فعالیت، تعداد کارکنان و شرایط کاری، نیازهای متفاوتی دارند.

برای مثال، یک کارخانه ممکن است کارکنانی داشته باشد که در چند شیفت فعالیت می‌کنند. همچنین ممکن است بخشی از نیروها در محیط تولید و بخشی دیگر در واحدهای اداری مشغول باشند.

در چنین شرایطی، انتخاب بیمه درمان تکمیلی می‌تواند به‌عنوان بخشی از برنامه رفاهی مجموعه مورد توجه قرار گیرد.

علاوه بر این، مدیران واحدهای صنعتی می‌توانند هنگام انتخاب بیمه‌نامه، نیازهای واقعی کارکنان را بررسی کنند. سپس بر اساس بودجه شرکت و سطح پوشش مورد نظر، طرح مناسب‌تری انتخاب شود.

بیمه تکمیلی برای شرکت‌های تولیدی

شرکت‌های تولیدی معمولاً به نیروی انسانی متنوعی نیاز دارند. کارگران، کارشناسان، مهندسان، مدیران و نیروهای اداری ممکن است همگی در یک مجموعه فعالیت کنند.

بیمه درمان تکمیلی گروهی می‌تواند خدمات درمانی یکسان و مشخصی را برای اعضای گروه فراهم کند. به این ترتیب، کارکنان شرکت از یک مزیت رفاهی مشترک برخوردار می‌شوند.

همچنین، شرکت می‌تواند با توجه به تعداد کارکنان و بودجه مورد نظر، سقف‌های مختلف تعهدات را بررسی کند.

بیمه تکمیلی برای شرکت‌های پیمانکاری

شرکت‌های پیمانکاری نیز می‌توانند برای کارکنان خود از بیمه درمان تکمیلی گروهی استفاده کنند. نوع فعالیت این شرکت‌ها ممکن است باعث شود کارکنان در پروژه‌های مختلف و محیط‌های کاری متفاوت حضور داشته باشند.

در نتیجه، دسترسی به خدمات درمانی و حمایت مالی در برابر هزینه‌های پزشکی می‌تواند برای کارکنان اهمیت زیادی داشته باشد.

البته شرایط پذیرش گروه، تعداد افراد و ضوابط صدور بیمه‌نامه باید پیش از عقد قرارداد با شرکت بیمه بررسی شود.

بیمه درمان تکمیلی برای شرکت‌های خدماتی و اداری

نیاز به بیمه درمان تکمیلی فقط به کارخانه‌ها و صنایع محدود نمی‌شود. شرکت‌های خدماتی، دفاتر اداری، شرکت‌های بازرگانی و مجموعه‌های فناوری نیز می‌توانند برای کارکنان خود از این نوع بیمه استفاده کنند.

در این شرکت‌ها نیز هزینه‌های درمانی می‌تواند برای کارکنان و خانواده‌های آن‌ها قابل توجه باشد. بنابراین، بیمه تکمیلی می‌تواند یکی از مزایای رفاهی کاربردی برای چنین مجموعه‌هایی باشد.

مزایای بیمه درمان تکمیلی برای کارکنان

بیمه درمان تکمیلی مزایای مختلفی برای کارکنان دارد. مهم‌ترین مزیت، کاهش فشار مالی ناشی از برخی هزینه‌های پزشکی است.

علاوه بر آن، کارکنان می‌توانند در صورت وجود پوشش‌های لازم، از خدمات درمانی متنوع‌تری استفاده کنند. پوشش بستری، جراحی، پاراکلینیک، دندانپزشکی و سایر خدمات می‌تواند نیازهای درمانی مختلفی را پوشش دهد.

از طرف دیگر، امکان استفاده اعضای خانواده از بیمه نیز می‌تواند ارزش این مزیت را بیشتر کند.

مزایای بیمه درمان تکمیلی برای کارفرمایان

کارفرما نیز از ارائه بیمه درمان تکمیلی به کارکنان مزایایی دریافت می‌کند.

نخست اینکه بیمه تکمیلی می‌تواند به‌عنوان یک مزیت رفاهی در نظر گرفته شود. دوم اینکه ارائه خدمات رفاهی مناسب ممکن است به افزایش رضایت کارکنان کمک کند.

همچنین، شرکت‌هایی که به رفاه کارکنان توجه بیشتری دارند، می‌توانند در جذب نیروهای متخصص شرایط بهتری داشته باشند.

در نتیجه، بیمه درمان تکمیلی را می‌توان بخشی از سیاست‌های منابع انسانی و رفاهی شرکت دانست.

هزینه بیمه درمان تکمیلی شرکت‌ها چقدر است؟

قیمت بیمه درمان تکمیلی گروهی برای تمام شرکت‌ها یکسان نیست. عوامل مختلفی در تعیین حق بیمه نقش دارند.

تعداد کارکنان یکی از عوامل مهم است. علاوه بر آن، میانگین سنی اعضای گروه، نوع پوشش‌ها، سقف تعهدات، میزان فرانشیز و شرایط قرارداد نیز می‌تواند بر حق بیمه تأثیر بگذارد.

برای مثال، شرکتی که فقط پوشش‌های اصلی را انتخاب می‌کند، ممکن است حق بیمه متفاوتی نسبت به مجموعه‌ای داشته باشد که پوشش‌های گسترده‌تری مانند دندانپزشکی و زایمان را نیز درخواست کرده است.

بنابراین، برای اعلام قیمت دقیق، بهتر است اطلاعات شرکت و نیازهای کارکنان بررسی شود.

آیا بیمه درمان تکمیلی برای شرکت‌های کوچک مقرون‌به‌صرفه است؟

یکی از پرسش‌های مدیران شرکت‌های کوچک این است که آیا خرید بیمه درمان تکمیلی برای تعداد محدودی از کارکنان به‌صرفه است یا خیر.

پاسخ این پرسش به شرایط قرارداد و طرح انتخابی بستگی دارد. با این حال، شرکت‌های کوچک نیز می‌توانند با انتخاب پوشش‌های مورد نیاز و مدیریت سقف تعهدات، طرحی متناسب با بودجه خود تهیه کنند.

در واقع، هدف این نیست که شرکت بیشترین پوشش ممکن را خریداری کند. بلکه باید طرحی انتخاب شود که میان هزینه بیمه و نیاز واقعی کارکنان تعادل مناسبی ایجاد کند.

فرانشیز در بیمه درمان تکمیلی

فرانشیز به بخشی از هزینه درمان گفته می‌شود که طبق شرایط بیمه‌نامه بر عهده بیمه‌شده قرار می‌گیرد.

میزان فرانشیز می‌تواند در طرح‌های مختلف متفاوت باشد. به همین دلیل، هنگام مقایسه دو بیمه‌نامه نباید فقط قیمت حق بیمه را بررسی کرد.

گاهی یک طرح حق بیمه پایین‌تری دارد، اما فرانشیز آن بیشتر است. در مقابل، ممکن است طرح دیگری حق بیمه بیشتری داشته باشد ولی سهم پرداختی بیمه‌شده کمتر باشد.

بنابراین، بررسی هم‌زمان قیمت، سقف تعهدات و فرانشیز برای انتخاب بیمه مناسب اهمیت زیادی دارد.

دوره انتظار در بیمه درمان تکمیلی

برخی از پوشش‌های درمانی دارای دوره انتظار هستند. منظور از دوره انتظار، مدت زمانی است که از شروع بیمه‌نامه باید سپری شود تا بیمه‌شده بتواند از یک پوشش مشخص استفاده کند.

این موضوع در بعضی از پوشش‌ها، مانند زایمان، اهمیت بیشتری دارد.

بنابراین، شرکت‌ها و کارکنان باید پیش از خرید بیمه‌نامه، شرایط دوره انتظار را بررسی کنند. اطلاع از این موضوع باعث می‌شود انتظارات بیمه‌شده با تعهدات واقعی قرارداد هماهنگ باشد.

مراکز درمانی طرف قرارداد

یکی دیگر از موارد مهم در انتخاب بیمه درمان تکمیلی، دسترسی به مراکز درمانی طرف قرارداد است.

هرچه شبکه مراکز درمانی گسترده‌تر باشد، استفاده کارکنان از خدمات بیمه می‌تواند آسان‌تر شود. بیمارستان‌ها، مراکز تصویربرداری، آزمایشگاه‌ها و سایر مراکز درمانی طرف قرارداد می‌توانند نقش مهمی در تجربه بیمه‌شده داشته باشند.

به همین دلیل، پیشنهاد می‌شود شرکت‌ها قبل از عقد قرارداد، فهرست مراکز درمانی قابل استفاده را بررسی کنند.

هنگام انتخاب بیمه درمان تکمیلی شرکت به چه مواردی توجه کنیم؟

انتخاب بیمه درمان مناسب نیازمند بررسی چند عامل است. مهم‌ترین موارد عبارت‌اند از:

۱. تعداد کارکنان: تعداد اعضای گروه در تعیین شرایط قرارداد اهمیت دارد.

۲. میانگین سنی: ترکیب سنی گروه می‌تواند در ارزیابی ریسک و شرایط بیمه تأثیرگذار باشد.

۳. سقف تعهدات: مشخص کنید بیمه‌گر در هر پوشش تا چه مبلغی مسئول پرداخت هزینه است.

۴. فرانشیز: سهم پرداختی بیمه‌شده را بررسی کنید.

۵. پوشش‌های مورد نیاز: مشخص کنید کارکنان بیشتر به چه خدماتی نیاز دارند.

۶. دوره انتظار: برای پوشش‌های دارای دوره انتظار، مدت آن را بررسی کنید.

۷. مراکز درمانی: تعداد و پراکندگی مراکز طرف قرارداد را در نظر بگیرید.

۸. شرایط اعضای خانواده: در صورت نیاز، امکان اضافه کردن افراد تحت تکفل کارکنان را بررسی کنید.

۹. نحوه پرداخت خسارت: فرآیند استفاده از خدمات و دریافت هزینه‌ها را پیش از قرارداد بررسی کنید.

۱۰. خدمات پس از فروش: پشتیبانی و پاسخگویی مناسب نیز یکی از عوامل مهم در انتخاب بیمه است.

چرا مقایسه طرح‌های بیمه درمان اهمیت دارد؟

ممکن است چند شرکت بیمه طرح‌های درمانی مختلفی ارائه کنند. در نگاه اول، قیمت پایین‌تر می‌تواند جذاب باشد؛ اما قیمت تنها یکی از معیارهای انتخاب است.

برای مقایسه صحیح باید سقف تعهدات، نوع خدمات، فرانشیز، دوره انتظار و شبکه مراکز درمانی را نیز بررسی کرد.

به این ترتیب، مدیر شرکت می‌تواند طرحی را انتخاب کند که علاوه بر هزینه مناسب، پاسخگوی نیازهای اصلی کارکنان باشد.

بیمه درمان تکمیلی؛ یک مزیت مهم برای کارکنان

ارائه بیمه درمان تکمیلی می‌تواند نشان‌دهنده توجه شرکت به سلامت و رفاه کارکنان باشد. چنین مزیتی به‌خصوص برای شرکت‌های کوچک اهمیت دارد؛ زیرا مجموعه‌های کوچک برای جذب و حفظ نیروهای توانمند، به مزایای رفاهی مناسب نیاز دارند.

از طرف دیگر، کارکنان نیز در زمان استفاده از خدمات پزشکی، احساس امنیت مالی بیشتری خواهند داشت. در نتیجه، بیمه درمان تکمیلی می‌تواند برای هر دو طرف، یعنی کارفرما و کارکنان، ارزشمند باشد.

چه شرکت‌هایی می‌توانند برای بیمه درمان گروهی اقدام کنند؟

شرکت‌های مختلفی می‌توانند شرایط بیمه درمان گروهی را بررسی کنند. برای نمونه:

  • کارخانه‌ها
  • واحدهای تولیدی
  • صنایع کوچک
  • شرکت‌های پیمانکاری
  • شرکت‌های خدماتی
  • شرکت‌های بازرگانی
  • شرکت‌های فناوری
  • شرکت‌های دانش‌بنیان
  • شرکت‌های ساختمانی
  • شرکت‌های حمل‌ونقل
  • کارگاه‌های تولیدی
  • دفاتر و مجموعه‌های اداری

بنابراین، بیمه درمان تکمیلی فقط مخصوص سازمان‌های بزرگ نیست. شرکت‌های کوچک و متوسط نیز می‌توانند با بررسی شرایط و ضوابط، برای کارکنان خود پوشش درمانی تهیه کنند.

دریافت مشاوره و استعلام بیمه درمان تکمیلی شرکت

هر مجموعه شرایط خاص خود را دارد. به همین دلیل، نمی‌توان یک طرح مشخص را برای همه شرکت‌ها بهترین گزینه دانست.

اگر شرکت یا واحد صنعتی شما بین ۱۵ تا ۱۵۰ نفر پرسنل دارد، می‌توانید شرایط بیمه درمان تکمیلی گروهی را بررسی کنید. کارشناسان بیمه با دریافت اطلاعاتی مانند تعداد کارکنان، میانگین سنی، نوع فعالیت و پوشش‌های مورد نیاز، می‌توانند گزینه‌های مناسب را بررسی کنند.

همچنین، امکان مقایسه سقف تعهدات و شرایط مختلف وجود دارد. به این ترتیب، شرکت می‌تواند قبل از تصمیم‌گیری، تصویر دقیق‌تری از هزینه و خدمات مورد نیاز خود داشته باشد.

برای دریافت مشاوره و استعلام بیمه درمان تکمیلی ویژه کارکنان شرکت خود، با کارشناسان ما تماس بگیرید. هدف ما این است که مجموعه شما بتواند با توجه به نیاز کارکنان و بودجه موجود، پوشش درمانی مناسبی انتخاب کند.

جمع‌بندی

بیمه درمان تکمیلی گروهی یکی از خدمات رفاهی مهم برای شرکت‌ها و صنایع است. این بیمه می‌تواند بخشی از هزینه‌های درمانی کارکنان را طبق شرایط قرارداد جبران کند و در زمان بیماری یا نیاز به خدمات پزشکی، فشار مالی آن‌ها را کاهش دهد.

شرکت‌های ۱۵ تا ۱۵۰ نفره نیز می‌توانند با توجه به تعداد کارکنان، نوع فعالیت، بودجه و نیازهای درمانی خود، طرح‌های مختلف بیمه درمان تکمیلی را بررسی کنند.

پوشش‌هایی مانند بستری، جراحی، خدمات تشخیصی، پاراکلینیکی، ویزیت، دارو، دندانپزشکی و زایمان، بسته به شرایط قرارداد، می‌توانند در بیمه‌نامه گنجانده شوند.

در نهایت، بهترین بیمه درمان تکمیلی الزاماً ارزان‌ترین بیمه نیست. طرح مناسب باید تعادل خوبی میان قیمت، سقف تعهدات، پوشش‌های درمانی، فرانشیز و خدمات قابل استفاده ایجاد کند.

اگر مدیر یک شرکت کوچک یا واحد صنعتی هستید و تعداد کارکنان مجموعه شما بین ۱۵ تا ۱۵۰ نفر است، بررسی بیمه درمان تکمیلی می‌تواند یکی از اقدامات مناسب برای تقویت خدمات رفاهی کارکنان باشد.
Screenshot 2026 09 12 121606 1 300x246 - بیمه درمان (بیماری)


برای خرید آنلاین

بیمه نامه درمان تکمیلی 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.

بیمه زلزله

001 2 300x300 - بیمه زلزله
بیمه زلزله

بیمه زلزله، بیمه ای در برابر ریسک خرابی ناشی از زمین لرزه است. بیمه زلزله معمولا به عنوان یک محصول مجزا به فروش نمی رسد، گرچه در برخی مناطق، پوشش ریسک زلزله از طریق اوراق قرضه گسترش یافته است.

بیمه زلزله تقريبا و بدون استثناء در زیر مجموعه بیمه اموال قرار می گیرد. در حالی که تقریبا هیچ منطقه ای در جهان بدون حرکات زمین لرزه ای نیست، این ریسک معمولا در امتداد گسل های فعال، در اطراف نقاط تماس صفحات زمین ساختی به ویژه پیرامون نقاط گرم آتشفشانی و در مناطق دارای فعالیت لرزه ای شدید بیشتر متمرکز می باشد.

صدور بیمه نامه بر مبنای ترکیب داده های ساختاری و زلزله شناختی استوار است. داده های زلزله شناختی برای تخمین نوع و فراوانی وقوع حادثه و توزیع های احتمالی شدت حادثه در هر مکان خاصی به کار می رود و هم چنین تخمین داده های ساختاری برای تبدیل نوع و شدت زلزله به شدت خسارت استفاده می شود.

در حالی که برای بسیاری از نقاط جهان، ریسک ها در طول قرنها نسبتا پایدار هستند، ولی برخی مناطق نوسان بیشتری را نشان می دهند.

بارزترین این ریسک ها در جایی یافت می شوند که دو صفحه یا صفحات فرعی به سرعت و در جهت مخالف هم در امتداد گسل حرکت می کنند، رفتار چنین خط گسلی به شکست بین دو صفحه بستگی دارد. اگر عمق این شکست کم باشد در نتیجه فشارها اغلب به صورت مجموعه ای از حرکات ناچیز دیده می شوند. اگر عمق این شکست زیاد باشد در نتیجه فشارها در دوره های طولانی تر ایجاد می شوند و به صورت حرکات شدیدتر صفحات، خود را نشان میدهد. هر چه دوره ثبات نسبی طولانی تر باشد، انرژی آزاد شده در آخرین حرکات بیشتر است. یک مثال قابل توجه در این مورد، گسل سن اندریس در جنوب کالیفرنیاست جایی که دوره ثبات آن چند دهه به طول انجامید.

بدین ترتیب در چنین مناطقی، حق بیمه مربوط به ریسک زلزله بعد از یک زلزله شدید نسبتا پایین است. در این حالت پیش بینی آماری دقیق هزینه خسارت برخلاف جو روانی حاکم بر بازار است. زمانی که انرژی بالقوه کافی که می تواند موجب خطر جدی شود، در امتداد خط گسل به وجوداید و انرژی کافی ذخیره شود، حق بیمه زلزله به صورت تصاعدی افزایش می یابد، زیرا احتمال آزاد شدن انرژی و شدت خطر آن، هر دو رشد می کنند. چنین الگویی برعکس رویه های معمول در بازار است، رویه هایی که به علت کم تجربگی و تحت فشار رقابت، در مواجهه با خسارات سنگین به سمت کاهش نرخ ها رو به تزاید است.

بیمه مسئولیت مدنی فروشندگان ناشی از مسئولیت تولید کننده

بیمه مسئولیت 300x300 - بیمه مسئولیت مدنی فروشندگان ناشی از مسئولیت تولید کننده

بیمه مسئولیت مدنی فروشندگان ناشی از مسئولیت تولید کننده

تعهد بیمه گر عبارت است از جبران خساراتی که ناشی از غفلت و قصور تولیدکننده باشد. فروشندگان و توزیع کنندگان کالاهای تولیدی اغلب در قرارداد خود با تولید کننده، خواهان چنین پوشش بیمه ای هستند که خسارات وارده به مصرف کنندگان که ناشی از تقصیر بیمه گذار باشد جبران شود. معمولا در قرارداد خرید، شرطی گنجانده می شود که به موجب آن، تولید کننده، مسئولیت زیان وارده به اشخاص ثالث را ناشی از خرید و فروش در ارتباط با تولید به عهده می گیرد.

بیمه مهندسی عیوب اساسی و پنهان ساختمان (تضمین کیفیت ساختمان)

002 2 300x300 - بیمه مهندسی عیوب اساسی و پنهان ساختمان (تضمین کیفیت ساختمان)

بیمه مهندسی عیوب اساسی و پنهان ساختمان (تضمین کیفیت ساختمان)

بیمه عیوب اساسی و پنهان ساختمان به منظور پوشش خطرات احتمالی ناشی از موارد تحت مسئولیت مهندسین ناظر، طراح، معمار و محاسب برای ساختمان تکمیل شده صادر می‌شود. این بیمه در زمان فروش ساختمان به خریدار تحویل داده می‌شود.

منظور از طبقه بندی کشتی، در بیمه های باربری چیست؟

004 2 300x300 - منظور از طبقه بندی کشتی، در بیمه های باربری چیست؟

منظور از طبقه بندی کشتی در بیمه های باربری چیست؟

طبقه بندی کشتی در بیمه باربری یکی از موارد مهم در بررسی کشتی‌های مورد استفاده برای حمل کالا است. این طبقه‌بندی اطلاعاتی درباره وضعیت ساخت، مشخصات فنی و شرایط کشتی ارائه می‌دهد. به همین دلیل، بررسی وضعیت کشتی در بیمه‌های باربری دریایی اهمیت دارد.

در این ارزیابی، مشخصات فنی و وضعیت کشتی بررسی می‌شود. مواردی مانند نحوه ساخت کشتی، کیفیت و نوع فولاد به‌کاررفته، وضعیت فنی و ظرفیت واقعی آن می‌تواند در این بررسی اهمیت داشته باشد.

طبقه بندی کشتی چه اهمیتی دارد؟

کشتی وسیله اصلی حمل بسیاری از محموله‌های بین‌المللی است. بنابراین، وضعیت فنی و ایمنی آن می‌تواند در میزان ریسک حمل کالا تأثیر داشته باشد.

به همین دلیل، در بیمه‌های باربری دریایی، مشخصات کشتی و وضعیت طبقه‌بندی آن می‌تواند هنگام بررسی شرایط بیمه مورد توجه قرار گیرد.

چه مواردی در طبقه بندی کشتی بررسی می‌شود؟

در فرایند طبقه‌بندی، مشخصات مختلف کشتی مورد بررسی قرار می‌گیرد. برخی از این موارد عبارت‌اند از:

  • وضعیت ساخت و استانداردهای فنی کشتی
  • نوع و کیفیت فولاد مورد استفاده
  • ظرفیت و تناژ واقعی کشتی
  • وضعیت فنی و ایمنی تجهیزات
  • سوابق و مشخصات فنی کشتی

در نتیجه، طبقه‌بندی مناسب می‌تواند اطلاعات دقیق‌تری درباره وضعیت کشتی در اختیار بیمه‌گر و سایر فعالان حمل‌ونقل قرار دهد.

طبقه بندی کشتی در بیمه باربری

هنگام بیمه کردن محموله‌های دریایی، مشخصات وسیله حمل اهمیت زیادی دارد. به همین دلیل، اطلاعات مربوط به کشتی می‌تواند در ارزیابی ریسک و تعیین شرایط بیمه‌نامه مورد توجه قرار گیرد.

البته شرایط دقیق پذیرش و پوشش بیمه به نوع محموله، مسیر حمل، شرایط بیمه‌نامه و مقررات مربوط بستگی دارد.

در بیمه‌های دریایی، طبقه بندی کشتی در بیمه باربری می‌تواند در ارزیابی ریسک حمل‌ونقل مورد توجه قرار گیرد.

جمع‌بندی

به زبان ساده، طبقه‌بندی کشتی روشی برای بررسی و دسته‌بندی وضعیت فنی و ساختاری کشتی است. این اطلاعات در حمل‌ونقل دریایی اهمیت دارد و می‌تواند در ارزیابی ریسک بیمه باربری مورد استفاده قرار گیرد.


برای خرید آنلاین

بیمه نامه باربری 

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.

منظور از ارش دیه چیست؟

bimkook2 5 300x300 - منظور از ارش دیه چیست؟

منظور از ارش دیه چیست؟

ماده 449 – ارش، دیه غیرمقدر است که میزان آن در شرع تعیین نشده است و دادگاه با لحاظ نوع و کیفیت جنایت و تأثیر آن بر سلامت مجنیٌ علیه و میزان خسارت وارده با در نظر گرفتن دیه مقدر و با جلب نظر کارشناس میزان آن را تعیین می کند. مقررات دیه مقدر در مورد ارش نیز جریان دارد مگر اینکه در این قانون ترتیب دیگری مقرر شود.