كاهش در تعداد بيمهشدگان، در طول مدت بيمهنامه بايد حداكثر تا يك ماه پس از خروج مشمولين به بيمهگر اعلام شود كه از همان تاريخ حذف انجام پذيرد. در غير اين صورت حذف بيمهشده از تاريخ ورود نامه بيمهگذار به دبيرخانه بيمهگر انجام خواهد پذيرفت. در صورتيكه بيمهشده در طول مدت بيمه فوت كند پوشش بيمهاي ساير اعضاي خانواده بيمهشده متوفي به شرط پرداخت حقبيمه تا زمان انقضاء بيمهنامه ادامه خواهد داشت اما پس از انقضاء بيمهنامه به دليل نداشتن بيمهشده اصلي ارائه پوشش امكان پذير نمي باشد.
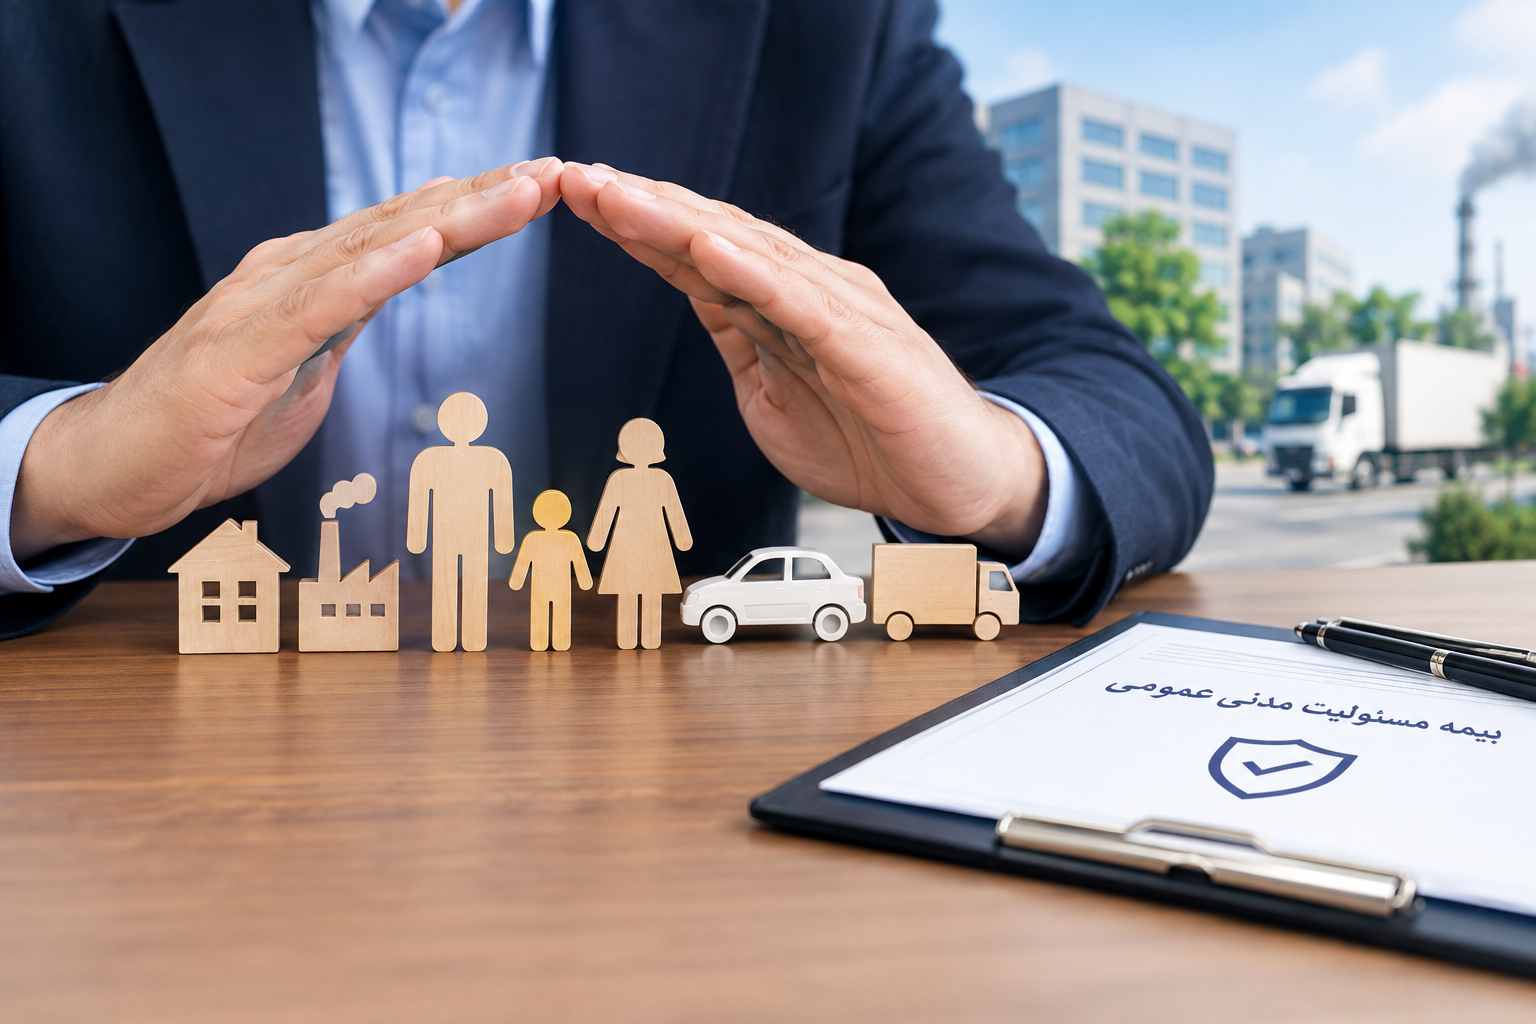
بیمه مسئولیت مدنی عمومی برای پوشش مسئولیت قانونی اشخاص حقیقی و حقوقی در برابر خسارتهای مالی و جانی واردشده به اشخاص ثالث استفاده میشود. به همین دلیل، این بیمه برای فعالیتهای مختلف کاربرد دارد و میتواند متناسب با نوع فعالیت و میزان ریسک تنظیم شود.
در بسیاری از فعالیتهای شغلی، احتمال وقوع حادثه برای مشتریان، مراجعهکنندگان یا سایر اشخاص وجود دارد. بنابراین، داشتن پوشش مناسب میتواند پیامدهای مالی ناشی از این حوادث را کاهش دهد.
بیمه مسئولیت مدنی عمومی چیست؟
این بیمه، مسئولیت بیمهگذار در برابر خسارتهای واردشده به اشخاص ثالث را طبق شرایط بیمهنامه پوشش میدهد.
برای مثال، ممکن است یک مراجعهکننده در محل فعالیت بیمهگذار دچار حادثه شود. همچنین، نقص ساختمان، سقوط اشیا یا عملکرد کارکنان میتواند موجب خسارت مالی یا جانی شود.
در چنین شرایطی، اگر مسئولیت بیمهگذار طبق مفاد بیمهنامه احراز شود، خسارت در حدود تعهدات بیمهگر بررسی و پرداخت خواهد شد.
موارد ایجاد مسئولیت عمومی
مسئولیت عمومی ممکن است در شرایط مختلفی ایجاد شود. مهمترین موارد عبارتاند از:
خسارت ناشی از فرایند معیوب تولید یا انتشار مواد آلاینده
خسارت ناشی از ساختمانهای معیوب یا سقوط اشیا
خسارت ناشی از عملکرد کارکنان هنگام انجام وظایف
خسارت ناشی از کالا یا محصول معیوب
البته، پوشش هر یک از این موارد به نوع بیمهنامه و شرایط قرارداد بستگی دارد.
انواع بیمه مسئولیت مدنی عمومی
بیمه مسئولیت عمومی برای فعالیتها و کسبوکارهای مختلف قابل استفاده است. برخی از نمونهها عبارتاند از:
بیمه مسئولیت آسانسور
بیمه مسئولیت مهدکودک
بیمه مسئولیت مراکز آموزشی
بیمه مسئولیت شهربازی
بیمه مسئولیت سینماها
بیمه مسئولیت باشگاههای ورزشی
بیمه مسئولیت هتلها
بیمه مسئولیت پیمانکاران در قبال اشخاص ثالث
بیمه مسئولیت شهرداریها
همچنین، مسئولیت ناشی از کالا نیز با توجه به شرایط فعالیت میتواند تحت پوشش بیمه قرار گیرد.
حق بیمه مسئولیت مدنی عمومی چگونه محاسبه میشود؟
حق بیمه این بیمه به عوامل مختلفی بستگی دارد. به طور کلی، دامنه ریسک و نوع فعالیت از عوامل مهم در تعیین نرخ هستند.
دامنه و میزان ریسک
دامنه ریسک میتواند بر اساس میزان تعهدات، سقف غرامت و شرایط فعالیت بررسی شود. در نتیجه، هرچه میزان ریسک متفاوت باشد، شرایط و نرخ بیمه نیز میتواند تغییر کند.
نوع و ماهیت فعالیت
ماهیت فعالیت بیمهگذار نیز در ارزیابی ریسک اهمیت دارد. از سوی دیگر، شرایط محل فعالیت و نوع عملیات میتواند در تعیین حق بیمه مؤثر باشد.
عوامل مؤثر بر قیمت بیمه مسئولیت عمومی
برای تعیین نرخ، شرایط فعالیت بیمهگذار بررسی میشود. مهمترین عوامل عبارتاند از:
نوع فعالیت
تعداد کارکنان
میزان حقوق و دستمزد
تعداد مراجعهکنندگان
وضعیت ساختمان و تأسیسات
قدمت ساختمان
شرایط نگهداری محل
احتمال وقوع حریق
فعالیت در محل اشخاص ثالث
نوع پروژه و عملیات
میزان تعهدات مورد درخواست
علاوه بر این، میزان ریسک فعالیت نیز در تعیین شرایط نهایی بیمه اهمیت دارد.
ارزیابی ریسک ساختمان و محل فعالیت
ساختمان محل فعالیت یکی از عوامل مهم در ارزیابی ریسک است. ساختار ساختمان، تأسیسات، قدمت و نحوه نگهداری آن میتواند مورد بررسی قرار گیرد.
همچنین، تعداد افرادی که به محل مراجعه میکنند اهمیت دارد. احتمال سقوط اشیا، ایجاد حریق یا انتشار مواد مضر نیز از موارد قابل توجه است.
وجود مواد شیمیایی، دود و گردوغبار نیز ممکن است در بررسی شرایط فعالیت مورد توجه قرار گیرد. در نتیجه، بررسی دقیق محل میتواند به تعیین شرایط مناسب بیمه کمک کند.
ریسک فعالیتهای خارج از ساختمان
بخشی از فعالیتهای برخی بیمهگذاران خارج از محل اصلی کسبوکار انجام میشود. برای مثال، بارگیری، تخلیه کالا یا اجرای پروژه در محل اشخاص ثالث میتواند ریسک متفاوتی ایجاد کند.
از طرفی، فعالیت پیمانکاران در پروژههای مختلف شرایط خاص خود را دارد. نوع عملیات، محل پروژه و حجم فعالیت در ارزیابی ریسک مؤثر است.
به همین دلیل، اطلاعات مربوط به فعالیتهای خارج از ساختمان باید هنگام صدور بیمهنامه بهدرستی اعلام شود.
چرا بیمه مسئولیت مدنی عمومی اهمیت دارد؟
وقوع یک حادثه میتواند هزینههای مالی قابل توجهی برای کسبوکار ایجاد کند. علاوه بر این، آسیب جسمانی به اشخاص ثالث ممکن است مسئولیت قانونی ایجاد کند.
به همین دلیل، بیمه مسئولیت مدنی عمومی میتواند یکی از ابزارهای مدیریت ریسک برای صاحبان کسبوکار باشد.
انتخاب سقف تعهد مناسب نیز اهمیت زیادی دارد. بنابراین، پیش از خرید بیمهنامه بهتر است نوع فعالیت، محل کار، تعداد افراد در معرض خطر و تعهدات مورد نیاز بررسی شود.
خرید بیمه مسئولیت مدنی عمومی
برای خرید این بیمه، ابتدا نوع فعالیت و شرایط محل بررسی میشود. سپس میزان ریسک و تعهدات مورد نیاز مشخص خواهد شد.
در مرحله بعد، نرخ و شرایط بیمه اعلام میشود. پس از تأیید بیمهگذار، مراحل صدور بیمهنامه انجام خواهد شد.
در نهایت، انتخاب پوشش مناسب میتواند به مدیریت بهتر ریسکهای مالی ناشی از حوادث کمک کند.
برای دریافت مشاوره و استعلام بیمه مسئولیت مدنی عمومی میتوانید با کارشناسان شرکت گسترش فروش فردا در ارتباط باشید.
بخشودگی جرائم بیمه دارندگان موتور سیکلت و ماشین آلات کشاورزی
جریمه بند (ب) ماده 24 قانون بیمه اجباری شخص ثالث برای موتورسیکلتها و ماشینآلات کشاورزی فاقد بیمهنامه شخصثالث بخشیده شد. به گزارش اداره کل روابط عمومی و امور بین الملل بیمه مرکزی،در راستای مصوبه مجمع عمومی صندوق تامین خسارتهای بدنی و موافقت بیمه مرکزی جمهوری اسلامی ایران به منظور حمایت از اقشار آسیب پذیر و پیشگیری از آسیب های اجتماعی و ترویج فرهنگ بیمه، شرکتهای بیمه مکلفند از تاریخ 1397/03/19مقارن با عید سعید فطر لغایت 1397/06/19 صد درصد مبلغ جریمه موضوع بند (ب) ماده 24 قانون بیمه اجباری شخص ثالث مصوب سال 1395 مربوط به موتور سیکلتها و ماشینآلات کشاورزی فاقد بیمهنامه که دارندگان آنها در بازه زمانی مورد اشاره اقدام به خرید بیمهنامه شخص ثالث مینمایند را دریافت نکنند.
اموال متعلق یا در اختیار کارفرما و یا سایر پیمانکاران که در مجاورت پروژه قرار داشته و تحت پیمان پروژه مورد بیمه نمی باشد ولی از آنجائیکه کارفرما احتمال خسارت وارد به آن را در هنگام اجرای پروژه میدهد، آنها را نیز تحت پوشش بیمه قرار میدهد.
بر اساس این ماده در موارد زير بيمه گر مكلف است بدون هيچ شرط و اخذ تضمين، خسارت زيان ديده را پرداخت كند و پس از آن مي تواند به قائم مقامي زيان ديده از طريق مراجع قانوني براي بازيافت تمام يا بخشي از وجوه پرداخت شده به شخصي كه موجب خسارت شده است مراجعه كند: 1-اثبات عمد مسبب در ايجاد حادثه نزد مراجع قضائي.
2-رانندگي در حالت مستي يا استعمال مواد مخدر يا روانگردان مؤثر در وقوع حادثه كه به تأييد نيروي انتظامي يا پزشكي قانوني يا دادگاه رسيده باشد.
3-در صورتي كه راننده مسبب، فاقد گواهينامه رانندگي باشد يا گواهينامه او متناسب با نوع وسيله نقليه نباشد.
4-در صورتي كه راننده مسبب، وسيله نقليه را سرقت كرده يا از مسروقه بودن آن، آگاه باشد.
مديريت ريسک، فرايندي است که هدف آن کاهش امکان آثار زيانآور يک فعاليت از طريق اقدام آگاهانه براي پيشبيني حوادث ناخواسته و برنامهريزي براي اجتناب از آنها ميباشد. بهطور کلی، مدیریت ریسک فرایند سنجش یا ارزیابی ریسک و سپس طرح استراتژیهایی برای اداره ریسک است. در مجموع، استراتژیهای بهکار رفته شامل انتقال ریسک به بخشهای دیگر، اجتناب از ریسک، کاهش اثرات منفی ریسک، و پذیرش قسمتی یا تمامیپیامدهای یک ریسک خاص هستند. مدیریت ریسک سنتی، تمرکزش روی ریسکهای جلوگیریکننده از علل قانونی و فیزیکی بود (مثل حوادث طبیعی یا آتشسوزیها، تصادفات، مرگ و میر و دادخواهیها). مدیریت ریسک مالی، از سوی دیگر، تمرکزش روی ریسکهایی است که میتواند با استفاده از ابزار مالی و تجاری، آن را اداره کند. مدیریت ریسک ناملموس، تمرکزش روی ریسکهای مربوط به سرمایه انسانی، مثل ریسک دانش، ریسک روابط و ریسک فرایندهای عملیاتی است. بدون توجه به نوع مدیریت ریسک، تمامی شرکتهای بزرگ دارای تیمهای مدیریت ریسک هستند و شرکتها و گروههای کوچک بهصورت غیر رسمی، مدیریت ریسک را مورد استفاده قرار میدهند.
در دو ماهه نخست سال جاری 58 هزار و 752 مصدوم حوادث رانندگی به مراکز پزشکی قانونی مراجعه کردند که از این تعداد 40 هزار و 913 نفر مرد و 17 هزار و 812 نفر زن بودند. این آمار در مقایسه با مدت مشابه سال قبل 7.8 درصد افزایش یافته است.
این بیمه در جهت برقراری تأمین حرفهای مهندسین طراح، محاسب و ناظر ساختمان که در عضویت سازمانهای نظام مهندسی استانها، دارای پروانه اشتغال از وزارت مسکن و شهرسازی و شماره امضاء شهرسازی از شهرداری میباشند، در برابر مالکین ساختمانها، اشخاص ثالث (شامل همسایگان، عابرین و …) و کارکنان اجرایی پروژه ساختمانی،(جانی و مالی) عرضه شده است.
این نوع از خسارت به حمل و جابه جایی کالا در دریا اختصاص دارد. خسارتی است که ناخدای کشتی طبق اختیاراتی که به او تفویض شده است برای نجات کالا و کشتی یا هر دو، قسمتی از کالا یا ابزار و ادوات و متعلقات کشتی را به دریا میریزد. در این حالت خسارتهای وارده نه تنها بر عهده صاحبان کالایی که کالایشان به دریا ریخته شده یا مالک کشتی است، بلکه خسارت بین کلیه افرادی که به نحوی در آن سفر دریایی ذینفع هستند تقسیم میشود و هر یک باید به تناسب ارزش کالا یا کشتی خود سهمی از خسارت را پرداخت کنند.