نویسنده : عطیه صالحی

بیمه آتش سوزی منزل مسکونی
OO IlWv90QUFU63wkGLi62tvUMGgZej5DKxb wShhVP4HYdORnA6ckiA Zgk p9Th5Vz6kQBFE9K6PrcWJgosMGcS5nXDaS3BQX8y8NDJVOCzUXQ7cN2tHtRpZA5nDbRp4zEUcI1HsLGT6CR6kU3Z51WS2ZNVKRgwefkciT8RSlTymlPkWSZIMApm4s hH2r 300x173 - بیمه آتش سوزی منزل مسکونی

بیمه آتش سوزی منزل مسکونی

بیمه آتش سوزی منزل مسکونی برای جبران خسارت‌های واردشده به ساختمان و اثاثیه در برابر خطرات تحت پوشش بیمه‌نامه استفاده می‌شود. این بیمه می‌تواند خطراتی مانند آتش‌سوزی، انفجار و صاعقه را پوشش دهد. همچنین در صورت انتخاب پوشش‌های اضافی، خطراتی مانند زلزله و سیل نیز قابل بررسی و بیمه شدن هستند.

بیمه پارسیان امکان بیمه کردن ساختمان و اموال موجود در منزل را فراهم می‌کند. همچنین، بیمه‌گذار می‌تواند با توجه به نیاز خود، برخی پوشش‌های اضافی را نیز انتخاب کند.

بیمه آتش سوزی منزل مسکونی چیست؟

بیمه آتش سوزی منزل مسکونی قراردادی میان بیمه‌گذار و شرکت بیمه است. در این بیمه‌نامه، ساختمان و اموال مورد نظر با سرمایه مشخص بیمه می‌شوند. در صورت وقوع خطرهای تحت پوشش، خسارت طبق شرایط بیمه‌نامه بررسی و پرداخت خواهد شد.

به همین دلیل، تعیین ارزش واقعی ساختمان و اثاثیه اهمیت زیادی دارد. سرمایه بیمه‌شده باید تا حد امکان با ارزش دارایی‌های مورد بیمه متناسب باشد.

پوشش‌های اصلی بیمه آتش سوزی

پوشش‌های اصلی بیمه آتش سوزی شامل سه خطر زیر است:

  • آتش‌سوزی
  • صاعقه
  • انفجار

این خطرها پوشش‌های اصلی بیمه‌نامه را تشکیل می‌دهند. علاوه بر آن، امکان انتخاب برخی خطرهای اضافی نیز با پرداخت حق بیمه مربوط وجود دارد.

برای آشنایی با انواع پوشش‌ها و شرایط بیمه آتش سوزی، می‌توانید صفحه بیمه آتش سوزی را نیز مطالعه کنید.

پوشش‌های اضافی بیمه آتش سوزی منزل

بیمه‌گذار می‌تواند با توجه به شرایط ملک و نیاز خود، پوشش‌های اضافی را بررسی و انتخاب کند. برخی از این پوشش‌ها عبارت‌اند از:

  • زلزله
  • سیل
  • طوفان
  • ترکیدگی لوله آب
  • سرقت با شکست حرز
  • ضایعات ناشی از برف و باران
  • سنگینی برف
  • سقوط هواپیما و هلی‌کوپتر
  • آشوب، بلوا و اعتصاب
  • شکست شیشه

شرایط هر پوشش، حدود تعهدات و استثنائات آن در بیمه‌نامه مشخص می‌شود. بنابراین، پیش از خرید باید پوشش‌های مورد نیاز و شرایط استفاده از آن‌ها بررسی شود.

بیمه ساختمان و اثاثیه منزل

در بیمه آتش سوزی منزل مسکونی، ساختمان و اموال موجود در آن می‌توانند با سرمایه مشخص تحت پوشش قرار گیرند.

ساختمان شامل بخش‌های مورد بیمه بنا و تأسیسات مربوط است. اثاثیه منزل نیز می‌تواند با سرمایه جداگانه بیمه شود.

هنگام تهیه بیمه‌نامه، بهتر است ارزش ساختمان و لوازم منزل به‌درستی برآورد شود. این موضوع می‌تواند در تعیین سرمایه بیمه‌شده و بررسی خسارت اهمیت داشته باشد.

بیمه آتش سوزی برای مالک و مستأجر

بیمه آتش سوزی فقط برای مالکان خانه نیست. مستأجران نیز می‌توانند برای اثاثیه و اموال متعلق به خود درخواست بیمه کنند.

مالک معمولاً برای ساختمان و بخش‌های مربوط به ملک اقدام می‌کند. در مقابل، مستأجر می‌تواند اموال و اثاثیه متعلق به خود را تحت پوشش قرار دهد.

بنابراین، نوع مالکیت و نوع اموال مورد بیمه باید هنگام دریافت استعلام مشخص شود.

بیمه آتش سوزی آپارتمان

واحدهای آپارتمانی نیز می‌توانند برای ساختمان و اموال موجود در واحد، بیمه آتش سوزی تهیه کنند.

نوع پوشش و سرمایه مورد نیاز به مشخصات واحد، ارزش ساختمان و اموال بستگی دارد. در ساختمان‌های چندواحدی، وضعیت مشاعات و سایر اطلاعات مورد نیاز نیز می‌تواند در بررسی بیمه‌نامه اهمیت داشته باشد.

به همین دلیل، برای دریافت استعلام دقیق بهتر است مشخصات ملک و سرمایه‌های مورد نظر ارائه شود.

قیمت بیمه آتش سوزی منزل مسکونی

قیمت بیمه آتش سوزی برای همه منازل یکسان نیست. ارزش ساختمان، ارزش اثاثیه، نوع پوشش‌های انتخابی و میزان سرمایه بیمه‌شده از عوامل مؤثر بر حق بیمه هستند.

مشخصات ساختمان و شرایط محل نیز می‌تواند در ارزیابی ریسک تأثیر داشته باشد. بنابراین، قیمت نهایی پس از دریافت اطلاعات لازم و بررسی شرایط بیمه اعلام می‌شود.

بیمه زلزله منزل مسکونی

زلزله از جمله خطرات اضافی قابل بررسی در بیمه آتش سوزی است. در صورت انتخاب این پوشش، خسارت‌های مشمول طبق شرایط بیمه‌نامه بررسی خواهد شد.

اگر پوشش زلزله برای شما اهمیت دارد، هنگام دریافت استعلام می‌توانید درخواست اضافه شدن این پوشش را مطرح کنید.

بیمه سرقت با شکست حرز

سرقت با شکست حرز نیز می‌تواند به عنوان یکی از پوشش‌های اضافی بیمه آتش سوزی انتخاب شود.

شرایط استفاده از این پوشش و حدود تعهدات شرکت بیمه در بیمه‌نامه مشخص می‌شود. بنابراین، قبل از خرید باید شرایط پوشش، موارد استثنا و مدارک مورد نیاز را بررسی کنید.

چرا بیمه آتش سوزی منزل اهمیت دارد؟

آتش‌سوزی می‌تواند در مدت کوتاهی به ساختمان و وسایل موجود در آن خسارت وارد کند. چنین خسارتی ممکن است هزینه‌های قابل توجهی برای مالک یا ساکنان ایجاد کند.

بیمه آتش سوزی می‌تواند در صورت وقوع خطرهای تحت پوشش، بخشی از آثار مالی این حادثه را طبق شرایط بیمه‌نامه جبران کند.

به همین دلیل، انتخاب سرمایه مناسب و پوشش‌های متناسب با شرایط منزل اهمیت دارد.

بیمه آتش سوزی منزل مسکونی پارسیان

بیمه پارسیان امکان ارائه بیمه آتش سوزی برای ساختمان و اموال منازل مسکونی را طبق شرایط بیمه‌نامه فراهم می‌کند.

نوع پوشش‌ها و میزان تعهدات بر اساس اطلاعات ملک، سرمایه‌های مورد بیمه و پوشش‌های انتخابی تعیین می‌شود.

شرکت خدمات بیمه‌ای گسترش فروش فردا نیز خدمات مشاوره و استعلام بیمه را ارائه می‌کند. متقاضی می‌تواند اطلاعات ساختمان و اموال خود را برای بررسی شرایط و دریافت قیمت بیمه ارائه دهد.

نحوه دریافت استعلام بیمه آتش سوزی

برای دریافت استعلام، ابتدا مشخصات ساختمان و ارزش تقریبی اموال مورد بیمه مشخص می‌شود. سپس پوشش‌های مورد نیاز بررسی خواهد شد.

پس از بررسی اطلاعات، شرایط بیمه و حق بیمه اعلام می‌شود. در صورت تأیید بیمه‌گذار، مراحل صدور بیمه‌نامه انجام خواهد شد.

اگر قصد خرید بیمه آتش سوزی منزل مسکونی را دارید، می‌توانید درخواست خود را به صورت آنلاین ثبت کنید تا کارشناسان برای بررسی اطلاعات و اعلام شرایط با شما تماس بگیرند.

خرید آنلاین بیمه آتش سوزی منزل مسکونی

برای دریافت استعلام و ثبت درخواست خرید، از طریق خرید آنلاین بیمه آتش سوزی منزل مسکونی درخواست خود را ثبت کنید.

پس از ثبت درخواست، اطلاعات برای بررسی به کارشناس مربوط ارجاع می‌شود و شرایط بیمه و حق بیمه به شما اعلام خواهد شد.


خرید آنلاین بیمه آتش سوزی منزل مسکونی


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.

بیمه مسئولیت مدنی ناشی از قرارداد

bimkook2 5 300x300 - بیمه مسئولیت مدنی ناشی از قرارداد

بیمه مسئولیت مدنی ناشی از قرارداد

در بیمه مسئولیت مدنی ناشی از قرارداد زیان وارد به طرف قرارداد بیمه گذار ناشی مسئولیت غير قراردادی بیمه گزار (در ارتباط با موضوع قرارداد) پوشش داده می شود مانند اینکه مستاجر سهوا باعث آتش گرفتن خانه موجر شود و با پیمانکاری به کارفرما یا اموال وی آسیب رساند. مانند:

• بیمه مسئولیت مدنی مستاجر در قبال موجر و بالعکس.

بیمه مسئولیت مدنی تولیدکنندگان کالا در قبال استفاده کنندگان و اشخاص ثالث

بیمه مسئولیت 300x300 - بیمه مسئولیت مدنی تولیدکنندگان کالا در قبال استفاده کنندگان و اشخاص ثالث

بیمه مسئولیت مدنی تولیدکنندگان کالا در قبال استفاده کنندگان و اشخاص ثالث

در این بیمه نامه خسارت جانی یا مالی وارد به مصرف کنندگان که ناشی از عیب و نقص کالای تولیدی توسط تولید کننده باشد تحت پوشش قرار می گیرد. ولی خسارت وارده به خود کالا تحت پوشش نیست.

بیمه خسارات وارده به هواپیما Hull cover

00992 2 300x300 - بیمه خسارات وارده به هواپیما Hull cover

بیمه خسارات وارده به هواپیما Hull cover

چنانچه در اثر وقوع حادثه، هواپیما دچار خسارت جزئی شود و یا به طور کلی از بین برود. شرکت بیمه خسارت وارده را طبق شرايط بيمه نامه و تا حدی که در جدول مشخصات ذکر شده جبران می نماید. در این زمینه هزینه های فرود اضطراری و هزینه های نجات هواپیما نیز پوشش داده می شود.

بیمه کشتی

004 2 300x300 - بیمه کشتی

بیمه کشتی

در بیمه کشتی، شرکت بیمه با توجه به نوع پوششهای درخواستی مسئول جبران خسارت بدنه و ماشین آلات شناورها می باشد و در بعضی از پوشش ها، مسئولیت ناشی از تصادم و همچنین زبان همگانی نیز تحت پوشش قرار میگیرد بیمه نامه های کشتی معمولا بر اساس کلوزهای 280، 284، 285، 289 و 344 صادر شده و حق بیمه در هر یک از این کلوزها متفاوت خواهد بود. برای اینکه بتوان شناور را تحت پوشش قرار داد لازم است آن شناور توسط موسسات رده بندی ذیصلاح بازدید شده و گواهینامه های مربوطه را داشته باشد.
علاوه بر خسارات وارده به بدنه و ماشین آلات شناور، مسئولیت مدنی ناشی از تصادم و خسارات وارده به اشخاص و اموال ثالث و همچنین آلودگی های ناشی از سوخت شناور نیز می تواند تحت پوشش قرار گیرد. در زمینه پوشش آلودگی شرکت بیمه پارسیان کرد مجوز صدور گواهینامه Banker clc را از سازمان بنادر و دریانوردی جمهوری اسلامی ایران دریافت نموده است.

بیمه مرهونات بانکی

009 2 300x297 - بیمه مرهونات بانکی

بیمه مرهونات بانکی

دریافت وام از بانک ها منوط به ارائه بیمه نامه آتش سوزی است. شرکت بیمه پارسیان برای رفاه حال شما با ارائه بیمه مرهونات بانکی، متعهد می شود که دارایی مرهونه شما را در صورت وقوع خطرات تحت پوشش بیمه های آتش سوزی، بیمه نماید.

بیمه نامه های اظهار نامه ای (شناور)

bimkook2 5 300x300 - بیمه نامه های اظهار نامه ای (شناور)

بیمه نامه های اظهار نامه ای (شناور)

با توجه به تغییرات در میزان موجودی انبارها، صاحبان کالا و تولید کنندگان نیاز به بیمه نامه ای دارند که به وسیله آن بتوانند نوسانات در موجودی را تحت پوشش قرار دهند. بیمه نامه اظهار نامه ای، پاسخی برای این نیاز است. در بیمه نامه اظهار نامه ای، فرد در ابتدای دوره، حداکثر موجودی که ممکن است در طول مدت اعتبار بیمه نامه در انبار باشد را برآورد کرده و اعلام می کند و مبلغی را به عنوان على الحساب پرداخت می نماید. سپس در پایان هر ماه میزان واقعی موجودی را کتبا اعلام می کند و در پایان اعتبار بیمه نامه، حق بيمه قطعی این بیمه نامه بر اساس میانگین موجودی ها در طول سال محاسبه و تصفیه می شود.


بیمه آتش سوزی مراکز غیرصنعتی

55 300x200 - بیمه آتش سوزی مراکز غیرصنعتی

بیمه آتش سوزی مراکز غیرصنعتی

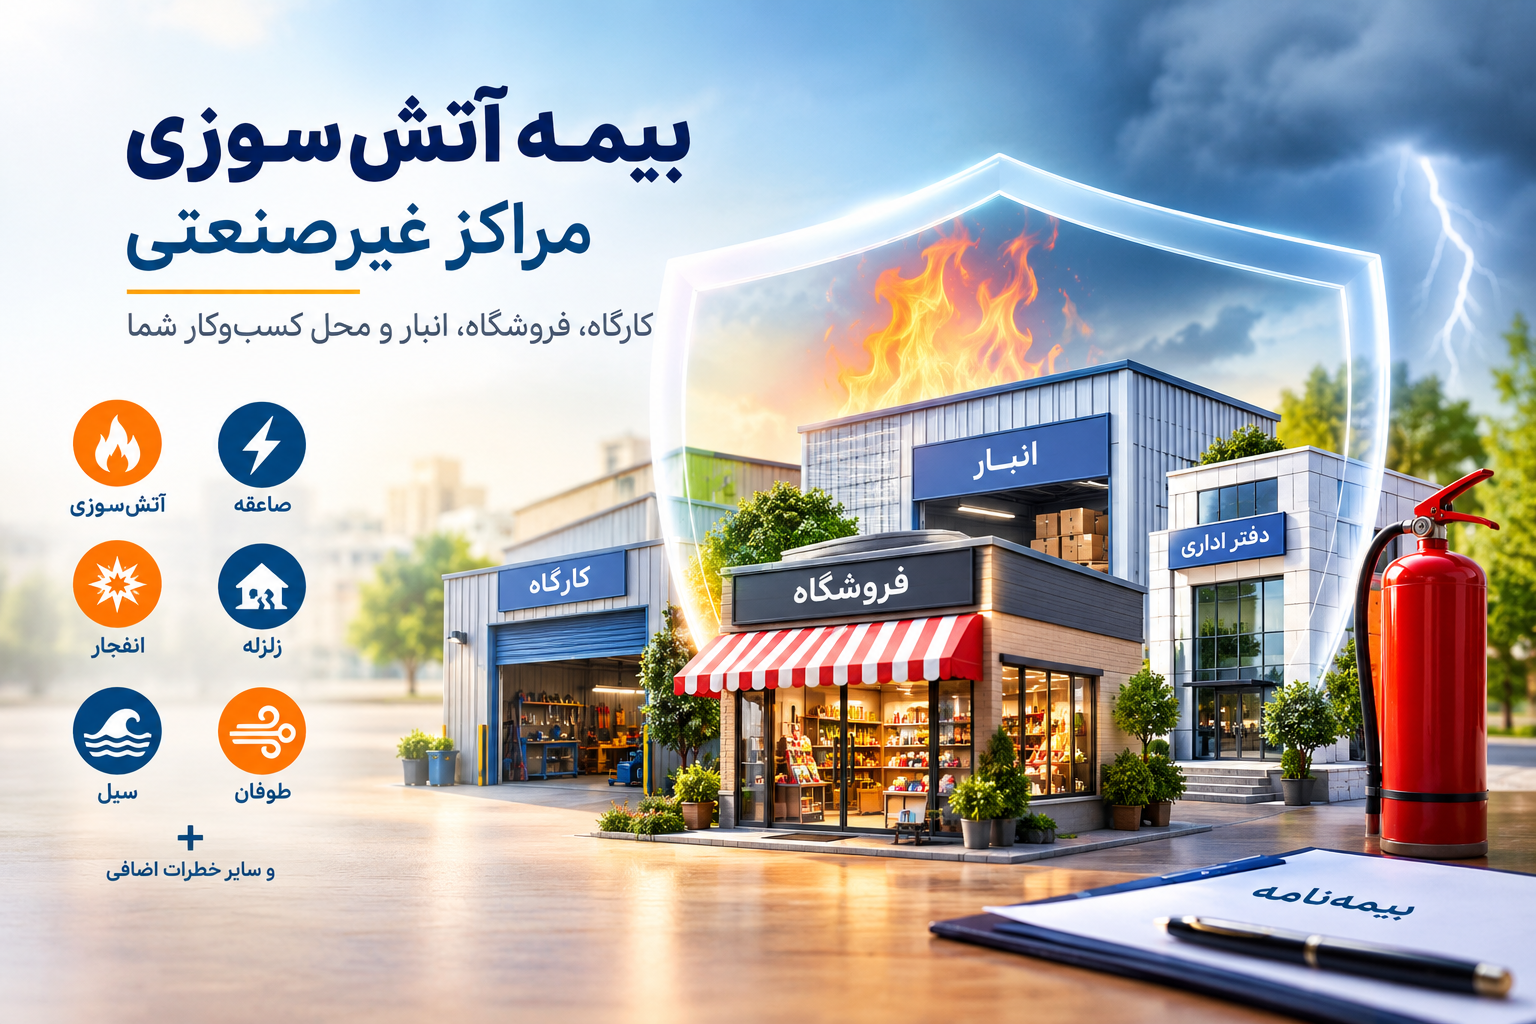
کارگاه، انبار، فروشگاه و محل کسب‌وکار، بخش مهمی از سرمایه هر مجموعه هستند. با این حال، حوادثی مانند آتش‌سوزی، صاعقه و انفجار می‌توانند در مدت کوتاهی خسارت زیادی ایجاد کنند.

بنابراین، بیمه آتش سوزی مراکز غیرصنعتی برای جبران خسارت‌های تحت پوشش و کاهش فشار مالی ناشی از حوادث ارائه می‌شود. با تهیه این بیمه، ساختمان و اموال محل کسب‌وکار طبق شرایط بیمه‌نامه تحت پوشش قرار می‌گیرند.

بیمه آتش سوزی مراکز غیرصنعتی چیست؟

بیمه آتش سوزی مراکز غیرصنعتی قراردادی میان بیمه‌گذار و شرکت بیمه است. در این قرارداد، دارایی‌های مورد بیمه در برابر خطرهای مشخص پوشش داده می‌شوند.

در نتیجه، در صورت وقوع حادثه مشمول بیمه، خسارت طبق شرایط بیمه‌نامه بررسی و پرداخت خواهد شد. میزان تعهد بیمه‌گر نیز به سرمایه‌های تعیین‌شده در بیمه‌نامه بستگی دارد.

چه مراکزی می‌توانند بیمه شوند؟

مراکز غیرصنعتی مختلفی می‌توانند از این بیمه استفاده کنند. مهم‌ترین آن‌ها عبارت‌اند از:

  • کارگاه‌ها
  • فروشگاه‌ها
  • انبارها
  • دفاتر اداری
  • مراکز تجاری
  • مطب‌ها و مراکز خدماتی
  • آموزشگاه‌ها
  • رستوران‌ها و واحدهای صنفی
  • محل‌های کسب‌وکار

البته، شرایط صدور بیمه‌نامه به نوع فعالیت، وضعیت ساختمان و میزان ریسک محل بستگی دارد.

پوشش‌های اصلی بیمه آتش سوزی

پوشش‌های اصلی بیمه آتش سوزی مراکز غیرصنعتی شامل موارد زیر است:

  • آتش‌سوزی
  • صاعقه
  • انفجار

این پوشش‌ها طبق شرایط بیمه‌نامه ارائه می‌شوند. همچنین، بیمه‌گذار می‌تواند خطرهای اضافی مورد نیاز خود را انتخاب کند.

خطرات اضافی بیمه مراکز غیرصنعتی

برخی خطرات اضافی با پرداخت حق بیمه مربوط به آن‌ها قابل انتخاب هستند. مهم‌ترین این پوشش‌ها عبارت‌اند از:

  • زلزله
  • سیل
  • طوفان
  • ترکیدگی لوله آب
  • ضایعات ناشی از برف و باران
  • سنگینی برف
  • هزینه پاکسازی و جمع‌آوری ضایعات
  • سقوط هواپیما و هلی‌کوپتر
  • آشوب، بلوا و اعتصاب
  • شکست شیشه

از طرفی، هر پوشش دارای شرایط و استثنائات مشخصی است. بنابراین، پیش از خرید باید حدود تعهدات بیمه‌گر بررسی شود.

چه اموالی تحت پوشش قرار می‌گیرند؟

در بیمه آتش سوزی مراکز غیرصنعتی، اموال مختلف محل کسب‌وکار می‌توانند بیمه شوند. این اموال شامل موارد زیر هستند:

  • ساختمان
  • تأسیسات
  • اثاثیه و لوازم اداری
  • تجهیزات و ابزار کار
  • ماشین‌آلات سبک
  • مواد اولیه
  • موجودی کالا
  • لوازم و تجهیزات فروشگاه یا کارگاه

به همین دلیل، ارزش واقعی دارایی‌ها باید هنگام صدور بیمه‌نامه به‌درستی اعلام شود.

پوشش هزینه پاکسازی و جمع‌آوری ضایعات

پس از وقوع حادثه، ممکن است هزینه‌هایی برای پاکسازی محل و جمع‌آوری ضایعات ایجاد شود. این هزینه‌ها در بعضی موارد می‌توانند بخش قابل توجهی از خسارت را تشکیل دهند.

در صورت انتخاب این پوشش، هزینه‌های مربوط طبق حدود تعهدات بیمه‌نامه بررسی خواهد شد.

قیمت بیمه آتش سوزی مراکز غیرصنعتی

حق بیمه برای تمام مراکز غیرصنعتی یکسان نیست. ارزش ساختمان، موجودی کالا، تجهیزات و سرمایه‌های مورد بیمه بر قیمت تأثیر دارند.

علاوه بر این، نوع فعالیت، متراژ محل، شرایط ایمنی و خطرهای انتخاب‌شده نیز در محاسبه حق بیمه مؤثر هستند.

برای دریافت قیمت دقیق، مشخصات محل کسب‌وکار و ارزش دارایی‌ها باید بررسی شود.

بیمه آتش سوزی مراکز غیرصنعتی پارسیان

بیمه پارسیان برای مراکز غیرصنعتی، پوشش‌های اصلی و خطرهای اضافی قابل انتخاب را ارائه می‌کند. نوع پوشش و میزان تعهدات بر اساس نوع فعالیت و سرمایه‌های مورد بیمه تعیین می‌شود.

شرکت خدمات بیمه‌ای گسترش فروش فردا نیز خدمات مشاوره و استعلام بیمه را ارائه می‌کند. به این ترتیب، متقاضی می‌تواند اطلاعات محل کسب‌وکار خود را برای بررسی شرایط بیمه ارائه دهد.

نحوه دریافت استعلام بیمه

برای دریافت استعلام، ابتدا نوع فعالیت و مشخصات محل مشخص می‌شود. سپس ارزش ساختمان، تجهیزات، کالا و سایر اموال بررسی خواهد شد.

پس از آن، پوشش‌های مورد نیاز و حق بیمه اعلام می‌شود. در صورت تأیید بیمه‌گذار، مراحل صدور بیمه‌نامه انجام خواهد شد.


برای خرید آنلاین 

بیمه آتش سوزی غیر صنعتی

کلیک کنید


برای آشنایی بیشتر با خدمات و محصولات بیمه‌ای، می‌توانید به سایت رسمی بیمه پارسیان مراجعه کنید.


۲- بیمه های بازرگانی

bimkook2 5 300x300 - ۲- بیمه های بازرگانی

۲- بیمه های بازرگانی

به بیمه های بازرگانی بیمه های اختیاری» هم اطلاق می شود زیرا بیمه گذار به میل خود و آزادانه به تهیه انواع پوشش های بیمه ای بازرگانی اقدام می کند. در بیمه های بازرگانی، بیمه گذار و بیمه گر در مقابل هم متعهد هستند؛ بیمه گر در مقابل دریافت حق بیمه از بیمه گذار، تأمین بیمه ای در اختیار وی قرار میدهد. بیمه های بازرگانی با توجه به نوع و طبیعت خطر، به دو دسته بیمه های دریایی و غیردریایی تقسیم می شوند. تقسیم بندی دیگری که انجام می شود، تقسیم به بیمه های اموال، اشخاص و مسئولیت است. بازارهایی نیز وجود دارد که به موجب آنها، بیمه های بازرگانی به دو دسته بیمه های زندگی و غیر زندگی تقسیم می شوند. اصولا بازارهای بیمه ای با توجه به قوانین و مقررات بیمه ای و ساختار بازار، از تقسیم بندی های مختلف استفاده می کنند.

برای مشاهده مطلب قبلی کلیک کنید

1-بیمه های اجتماعی

bimkook2 5 300x300 - 1-بیمه های اجتماعی

1-بیمه های اجتماعی

باتوجه به انواع ریسک، قراردادهای بیمه انواع متعددی دارند. برای تقسیم بندی انواع بیمه ها روشهای مختلفی ارائه شده است. به طور کلی، بیمه در دو زمینه کلی بیمه های اجتماعی و بیمه های بازرگانی ارائه می شود.

بیمه های اجتماعی که «بیمه های اجباری» یا «بیمه های ناشی از قانون» نیز خوانده می شوند، بیشتر درباره کارگران و طبقات کم درآمد جامعه کاربرد دارد؛ یعنی افرادی که از یک سو نیروی تولیدی جامعه محسوب میشوند و از دیگر سو، خود کمتر به فکر تأمین آینده و معیشت خویش هستند. در نتیجه، دولت در جهت حمایت از این قشر، به موجب قانون، ایشان را زیر چتر حمایت بیمه های اجتماعی قرار میدهد.
ویژگی بیمه های اجتماعی این است که اولا شخص دیگری کارفرما در پرداخت قسمت اعظم حق بیمه مشارکت دارد و درصد کمتری را بیمه شده می پردازد. ثانیا بر خلاف بیمه های بازرگانی که حق بیمه متناسب با ریسک تعیین می شود، در بیمه های اجتماعی ریسک ندارد.حق بیمه درصدی از حقوق یا دستمزد بیمه شده است و ارتباطی با ریسک ندارد.

برای مشاهده ادامه مطلب کلیک کنید